

第三方冷链物流市场的格局
关键词 第三方冷链冷链物流规模头部份额顺丰冷运冷链利润率国家骨干冷链物流基地
一、市场的规模与增速
2025 年冷链物流需求总量为 3.814 亿吨,同比增长 4.50 %,增速比 2024 年加快 0.2 个百分点;冷链物流总收入 5567.1 亿元,同比增长 3.84 %,增速加快 0.14 个百分点(中国物流与采购联合会冷链专业委员会,2026 年 1 月 28 日)。
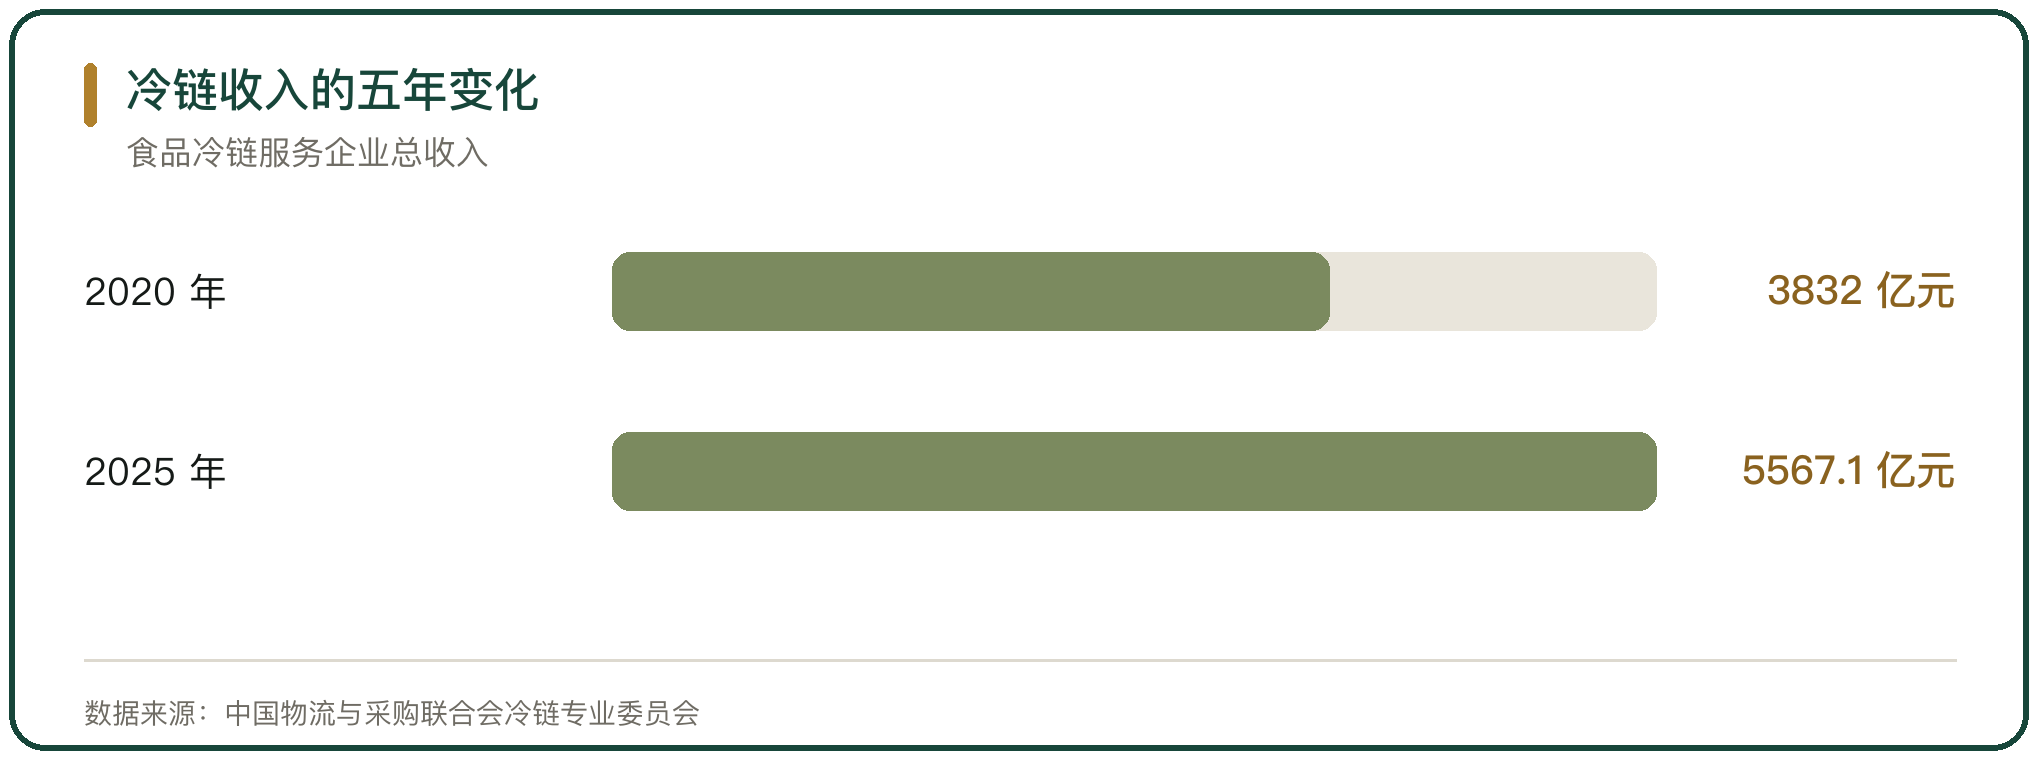
从 2020 年到 2025 年,食品冷链物流业务总需求量从 2.65 亿吨增至 3.81 亿吨,冷链服务企业总收入从 3832 亿元增至 5567 亿元。规模扩张的斜率在放缓,需求端还在往上走。
二、需求由哪些业态带动
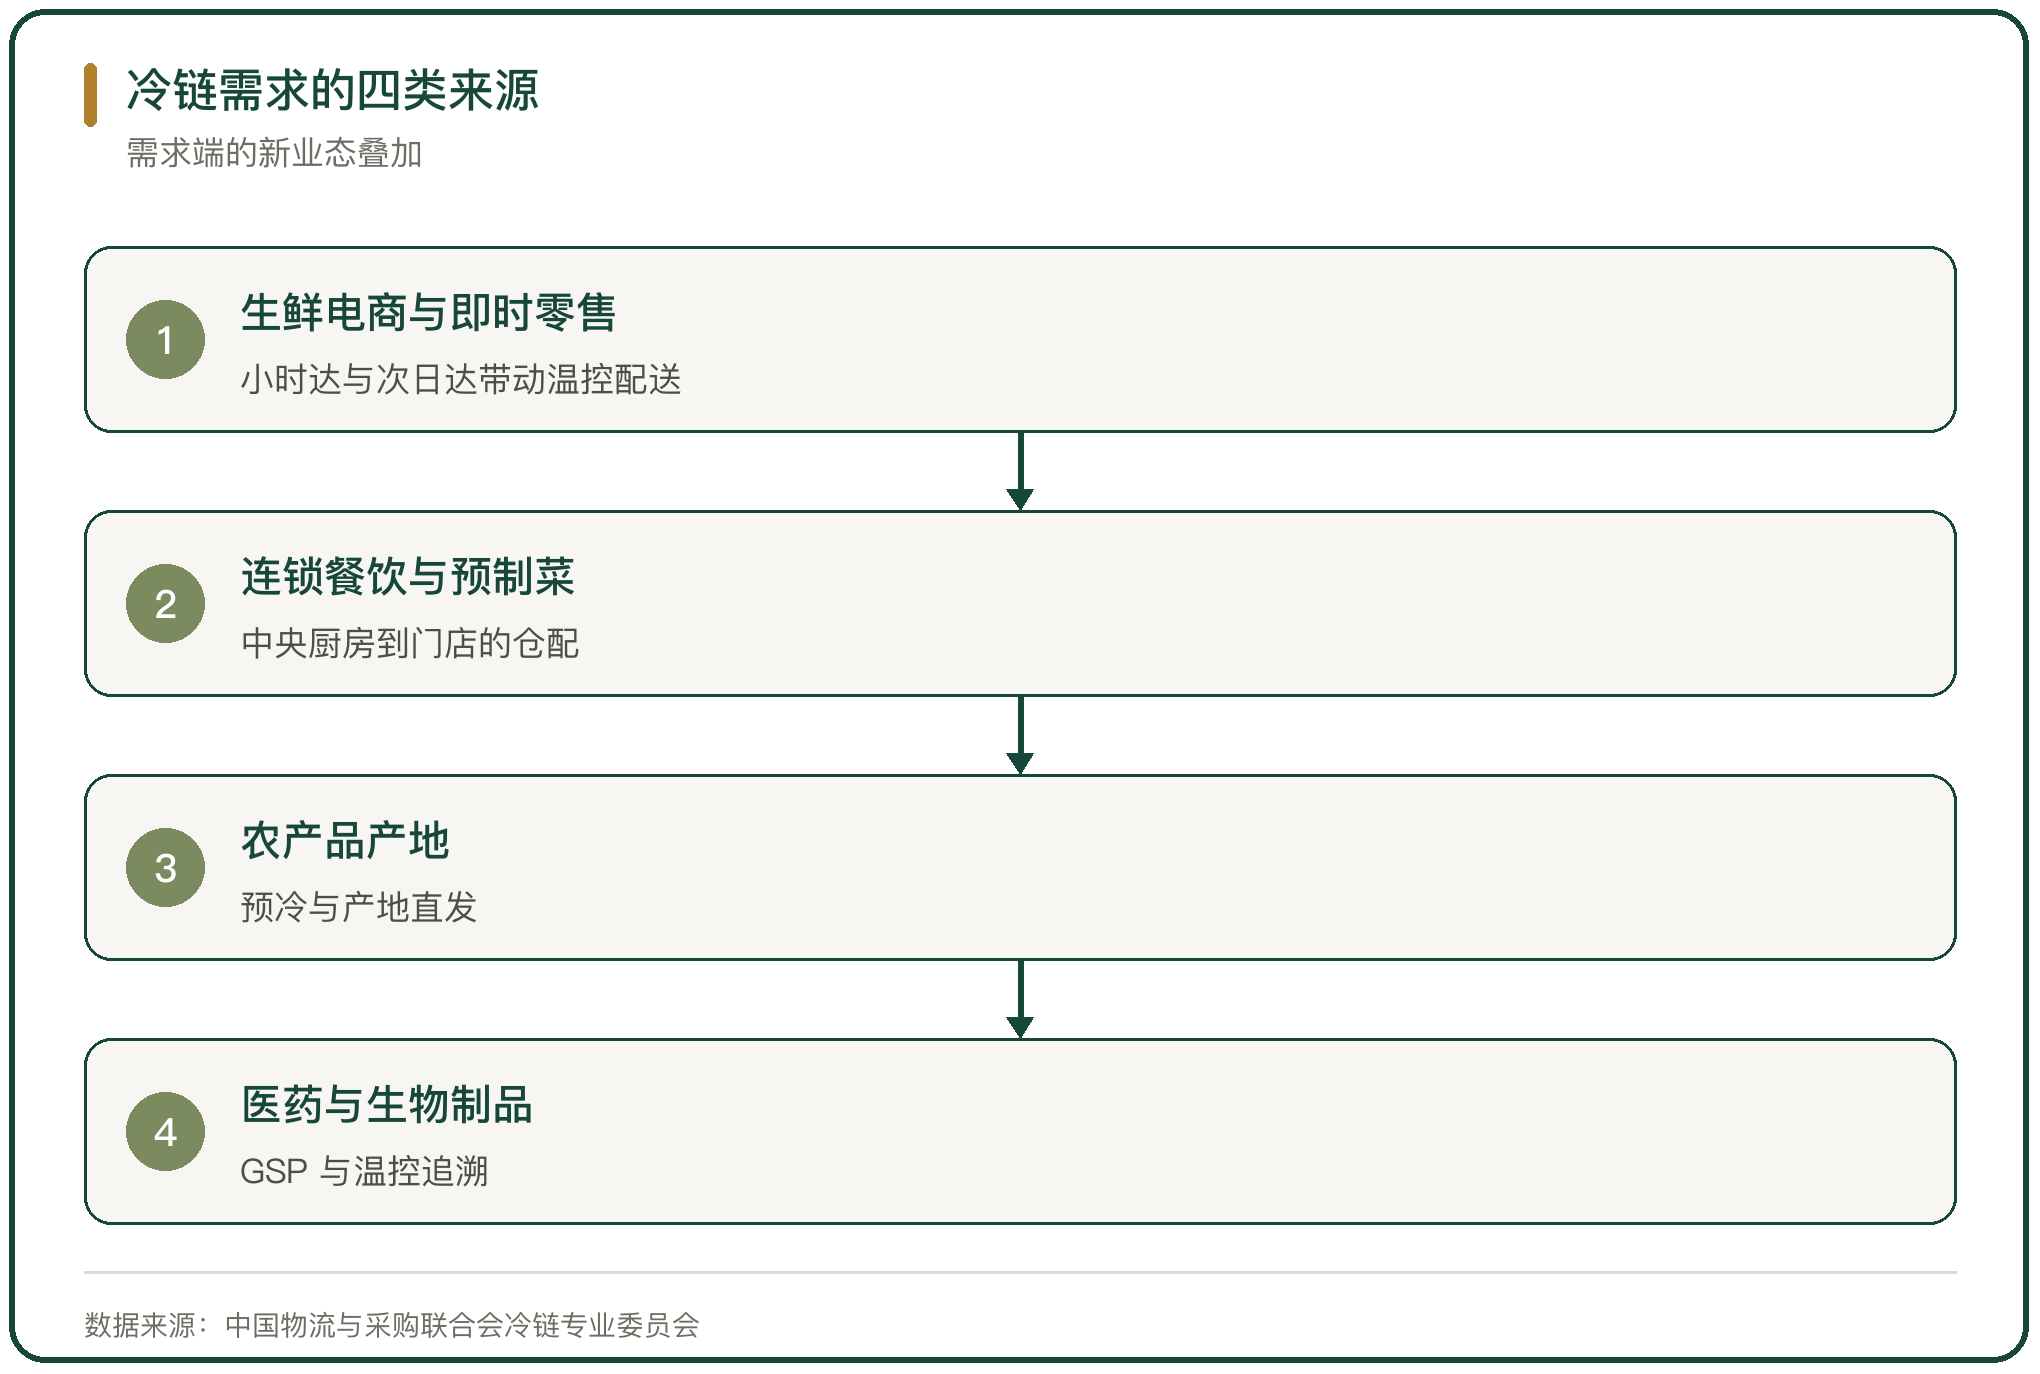
线上消费与即时零售是这一轮增量的主要来源。小时达、次日达、分钟达把温控配送从批发环节推到零售末端,冷链网络要同时接住 B 端的整批调拨与 C 端的小单履约。
连锁餐饮与预制菜贡献了另一块稳定需求。中央厨房把食材加工前移,门店端只负责加热与出餐,仓配要按门店的补货节奏排班。医药与生物制品对温控与追溯的要求最高,是单价最高的品类。
三、头部企业的收入体量
顺丰控股 2025 年度报告显示,冷运及医药业务实现营业收入 106.1 亿元,同比增长 8.1 %,公司在综合物流收入中的占比继续提升。京东物流 2025 年度报告显示,截至 2025 年 12 月 31 日运营超过 60 个针对生鲜、冷冻和冷藏食品的温控冷链仓库,管理面积超过 40 万平方米。
头部企业的收入规模在百亿元级,放到 5567.1 亿元的行业总收入里,单个企业的份额都不到 3 %。行业的份额格局仍然分散。
四、基础设施的供给在补课
国家发展改革委已分 5 批发布国家骨干冷链物流基地建设名单,累计 105 个,实现 31 个省(区、市)全覆盖,其中东部地区 41 个、中部地区 26 个、西部地区 38 个(国家发展改革委,2025 年 6 月)。冷库总容量达到 2.67 亿立方米,同比增长 5.53 %。
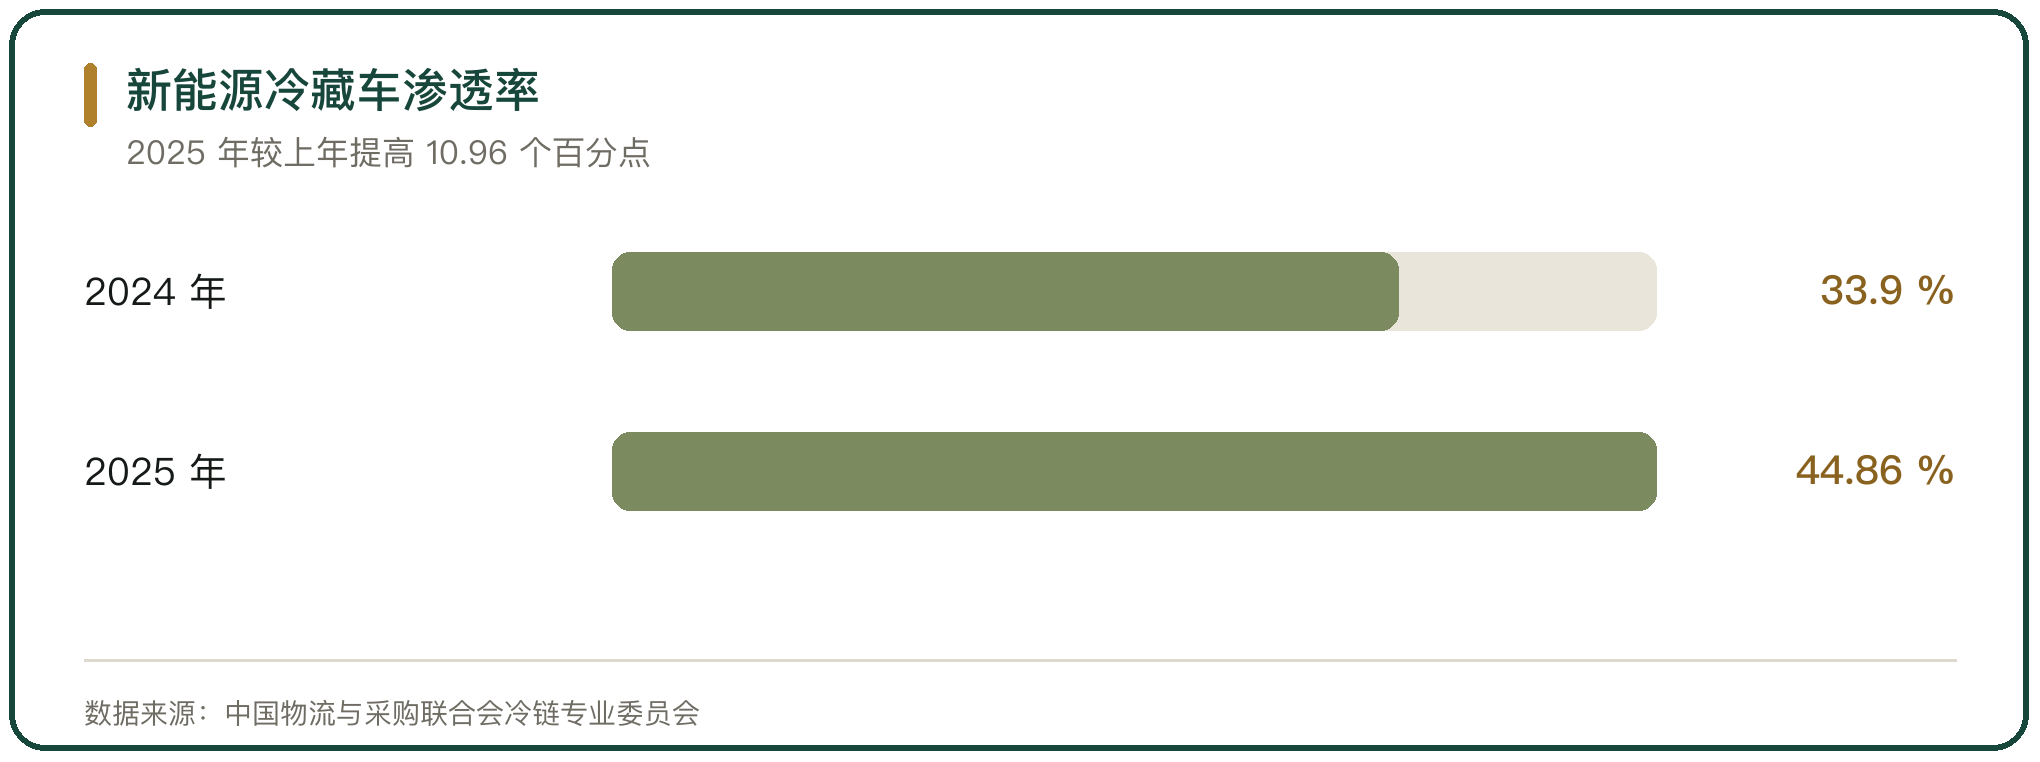
运力端的绿色化推进很快。2025 年全年冷藏车销量 81969 辆,同比增长 30.2 %;新能源冷藏车销量 36769 辆,同比增长 72.08 %,渗透率达到 44.86 %,比上年提高 10.96 个百分点(中国物流与采购联合会冷链专业委员会)。
五、资质分层与星级企业
中国物流与采购联合会依据 GB/T 31086-2025《物流企业冷链服务能力要求与评估指标》开展星级评定,截至第二十一批共向社会通告 285 家星级冷链物流企业(中国物流与采购联合会,物联评估字〔2026〕20 号)。星级评定把服务能力分成运输型、仓储型与综合型三类,为客户比较服务商提供了可对照的标尺。
资质分层的另一面是数量。截至 2025 年 10 月,现存的冷链物流相关企业超过 14.99 万家(企查查)。绝大多数是区域型与专线型主体,网络只覆盖一省或数省。
六、利润水平在下行
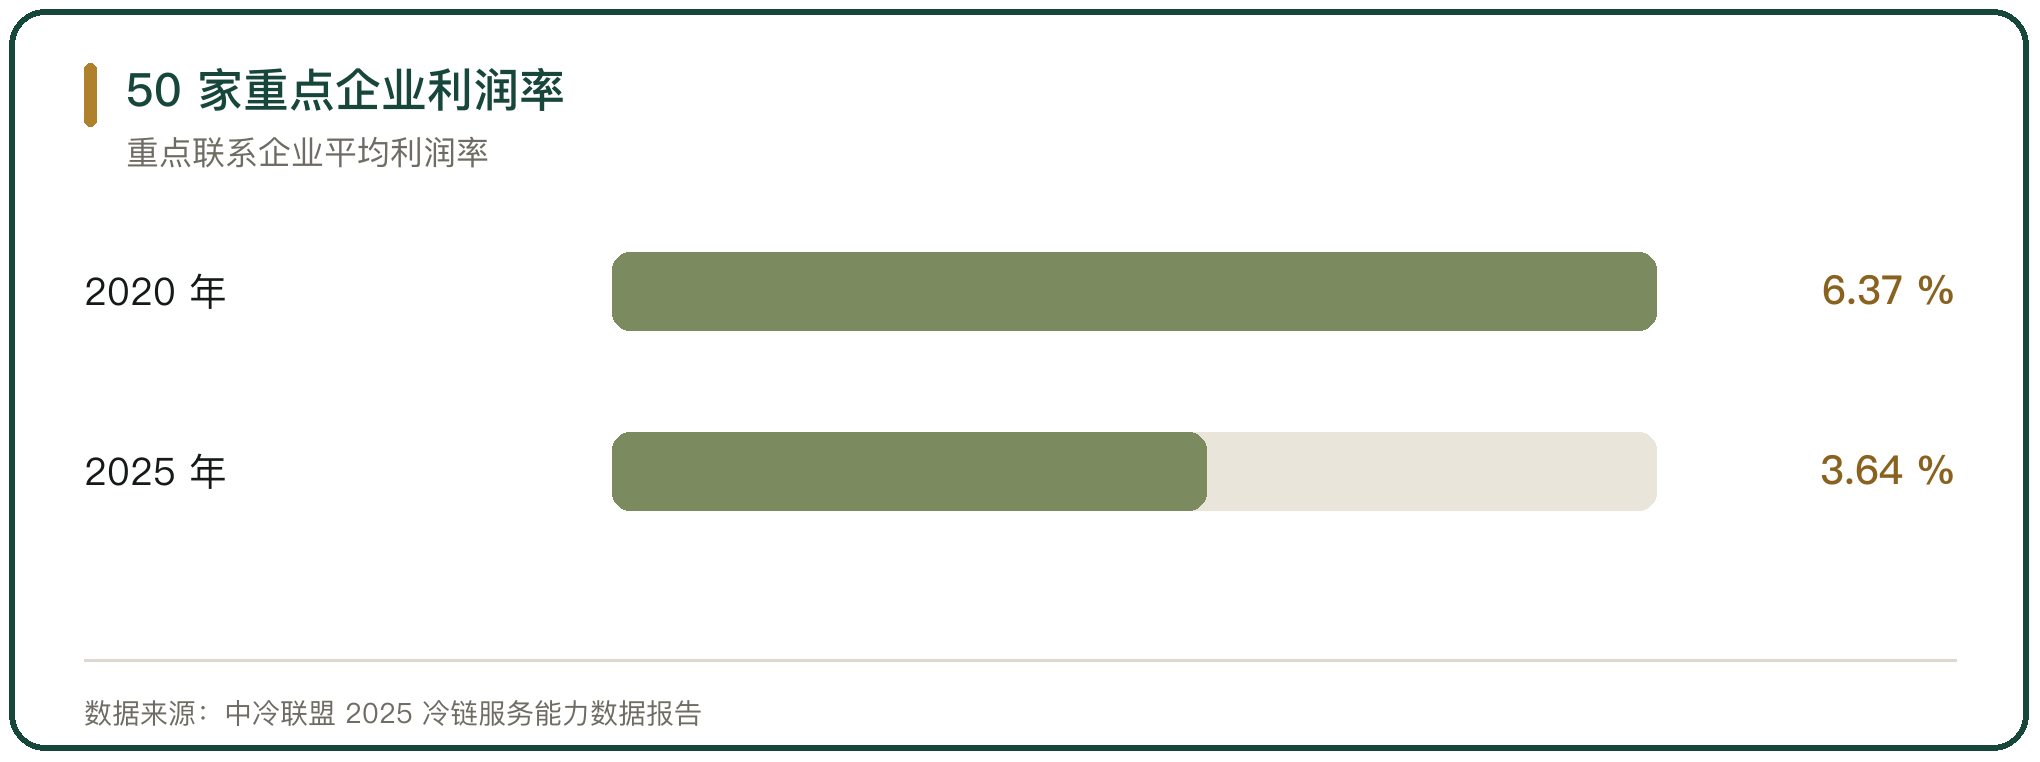
中冷联盟在第 20 届冷链物流行业年会上发布的《2025 冷链服务能力数据报告》显示,50 家重点联系企业的预计总营收 329 亿元,比 2020 年增长 4.8 %,平均利润率却从 2020 年的 6.37 % 降到 3.64 %。
收入在涨、利润在降,原因在成本端与价格端两头。冷库与冷藏车的供给增加压低了单位价格,能源、人工与设备的固定支出却没有同步下降。
七、第三方与自营的分界
自营与第三方在同一个市场里并存,分界落在货量密度上。货量能填满冷库与车辆的品类,头部企业倾向自建,把温控与时效握在自己手里;货量波动大或覆盖偏远的环节,交给第三方更划算。
这条分界决定了第三方的客户结构。第三方服务商的主要客户是连锁餐饮、商超、生鲜电商与食品工厂,它们把非核心区域的仓配交出去,集中在核心城市保留自建能力。
八、结构性的短板
基础设施的分布并不均衡。中西部地区纳入国家骨干冷链物流基地建设名单的基地总数达到 64 个,数量上补得较快。2024 年,曲靖基地完成农产品集散及初加工处理 261.8 万吨,德宏(瑞丽)基地完成生鲜货物冷链进出口超过 38 万吨(国家发展改革委)。
基地的产出效率在拉开差距。2024 年广州国家骨干冷链物流基地建成冷冻库、保鲜库等库容 206 万立方米,肉类、水产品、果蔬、预制菜、医药产品等周转量超过 330 万吨,密度明显高于内陆单点基地。
九、出海与跨境
中国食品企业与连锁企业出海带动了跨境冷链。德宏(瑞丽)国家骨干冷链物流基地被定位为国际冷链物流集散中心,承担沿边地区的进出口冷链需求(国家发展改革委);蜜雪冰城在海外 8 个国家建立了本地化仓储体系和配送网络(蜜雪集团 2025 年度业绩公告)。
跨境冷链承接的是两端的货:一部分把海外冻品、水果、水产运进来,另一部分把国内食品送出去。这条线的门槛在清关、保税与海外仓的合规能力上,与国内网络的运营方式不同。
十、格局的判断
第三方冷链物流的格局可以概括成三句。规模在扩、增速在放缓;头部企业在百亿元级,但份额都不到 3 %;利润率在下行,价格与成本两头挤压。
选择服务商要落到三处:网络能不能覆盖到目标区域,温控能不能给出连续的记录,资质能不能匹配货品的合规要求。三项都对得上,才有资格进入主选名单。



写点看法