

逆向物流中的税务与进项转出
关键词 进项税额转出非正常损失红字发票反向开票以旧换新即征即退
一、逆向物流里要处理的 4 类税事
逆向物流里的税事,大体分 4 类。商品退回来,要冲减销项并开红字发票;商品报废或毁损,要看是不是非正常损失,决定进项要不要转出;回收旧货或报废产品,涉及收购凭证与反向开票;把回收物再利用,涉及资源综合利用的即征即退。
4 类对应不同的规则。退货与红冲走发票管理办法与数电发票公告,进项转出走增值税法与实施条例,回收走 2024 年第 5 号公告,综合利用走 2021 年第 40 号公告。
二、销售退回的销项冲减
销售退回冲减的是销项。一般纳税人发生销售退回,应当开具红字发票,按退回金额冲减当期销项税额。
退货与折让要分开处理。销售折让是价格上的让让,按折让金额冲减收入与销项;退货是货物回来,要同时处理存货与成本,两笔账不能混在一起。
三、红字发票怎么开
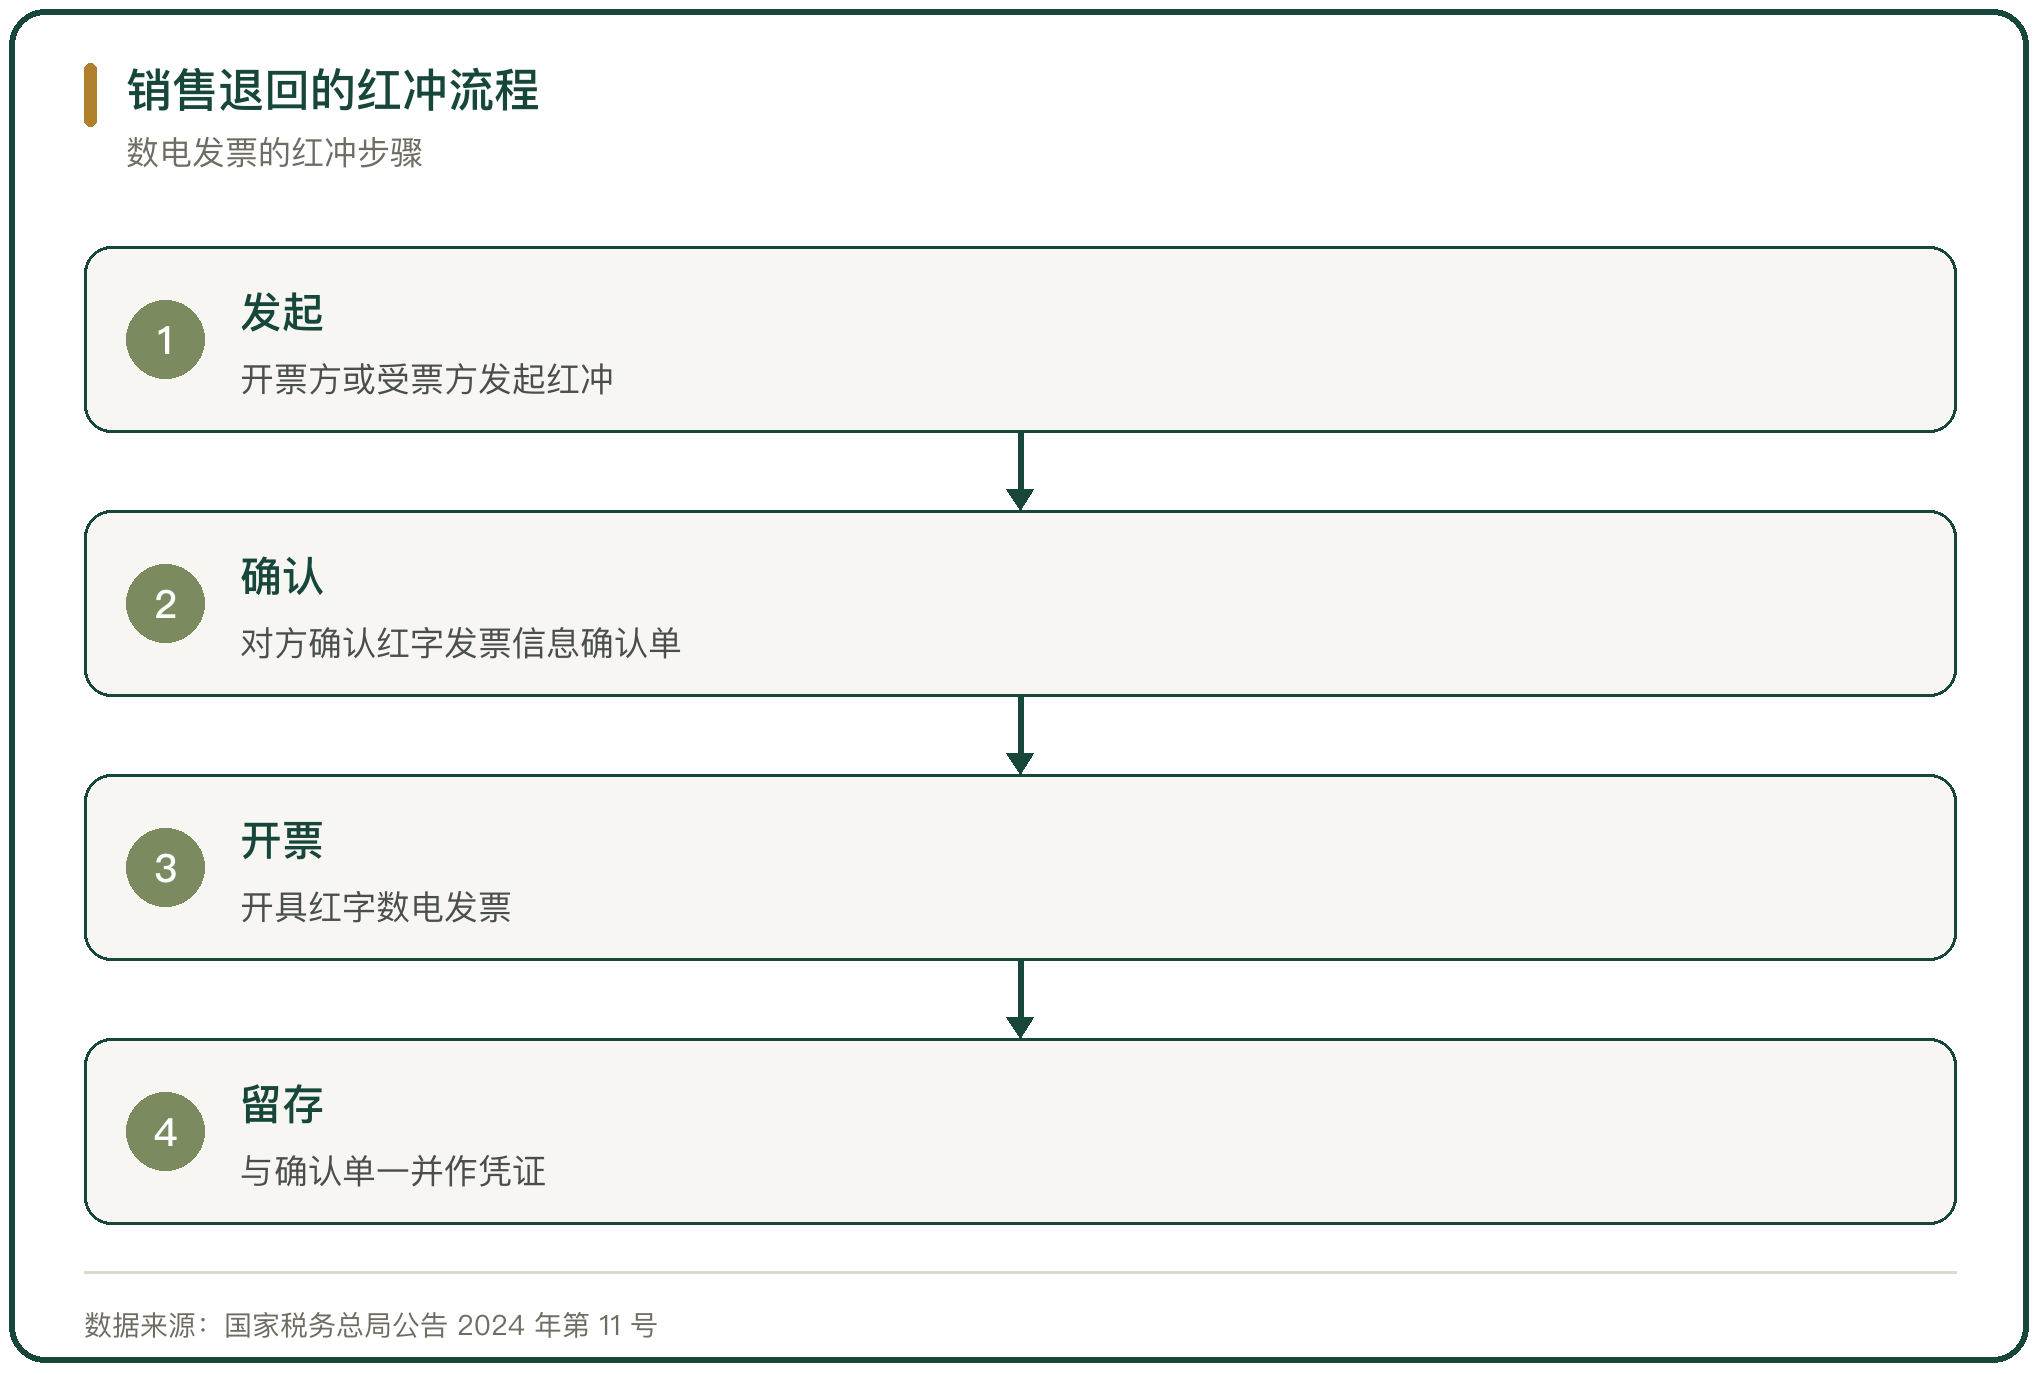
红字发票的开具分纸质与电子 2 条路。开具纸质发票后发生销售退回、开票有误、应税服务中止与销售折让等情形,需要开具红字发票的,应当收回原发票全部联次并注明红冲字样;无法收回全部联次的,应当取得对方有效证明后开具(《中华人民共和国发票管理办法实施细则》第二十六条)。
数电发票按公告执行。国家税务总局公告 2024 年第 11 号规定,蓝字数电发票开具后发生销售退回、开票有误、应税服务中止与销售折让等情形的,应当开具红字数电发票;农产品收购发票、报废产品收购发票等,无论是否进行用途确认或入账确认,均由开票方发起红冲流程并直接开具。受票方已将数电发票用于申报抵扣的,应暂依《确认单》所列增值税税额从当期进项税额中转出,待取得红字数电发票后一并作为入账凭证(国家税务总局,2024 年 11 月,自 2024 年 12 月 1 日起施行)。
四、非正常损失与进项转出
非正常损失是进项转出的核心概念。因管理不善造成货物被盗、丢失、霉烂变质,以及因违反法律法规造成货物或者不动产被依法没收、销毁、拆除的,属于非正常损失,对应的进项税额不得抵扣,已抵扣的应作转出处理(《中华人民共和国增值税法实施条例》第十九条)。
非正常损失项目包括 4 类:非正常损失的购进货物及相关加工修理修配服务与交通运输服务;非正常损失的在产品、产成品所耗用的购进货物(不含固定资产)及相关服务;非正常损失的不动产及所耗用的购进货物和建筑服务;非正常损失的不动产在建工程所耗用的购进货物和建筑服务(《中华人民共和国增值税法实施条例》第十九条)。《中华人民共和国增值税法》2026 年 1 月 1 日起施行,《中华人民共和国增值税暂行条例》同时废止(主席令第四十一号)。
五、报废与正常损耗的边界
报废不等于非正常损失。因市场原因无法销售、正常磨损、正常老化而报废的,不属于管理不善的情形,无需进项转出;因管理不善导致的毁损报废,才要转出(天赋长江税务师事务所,2024 年 12 月)。
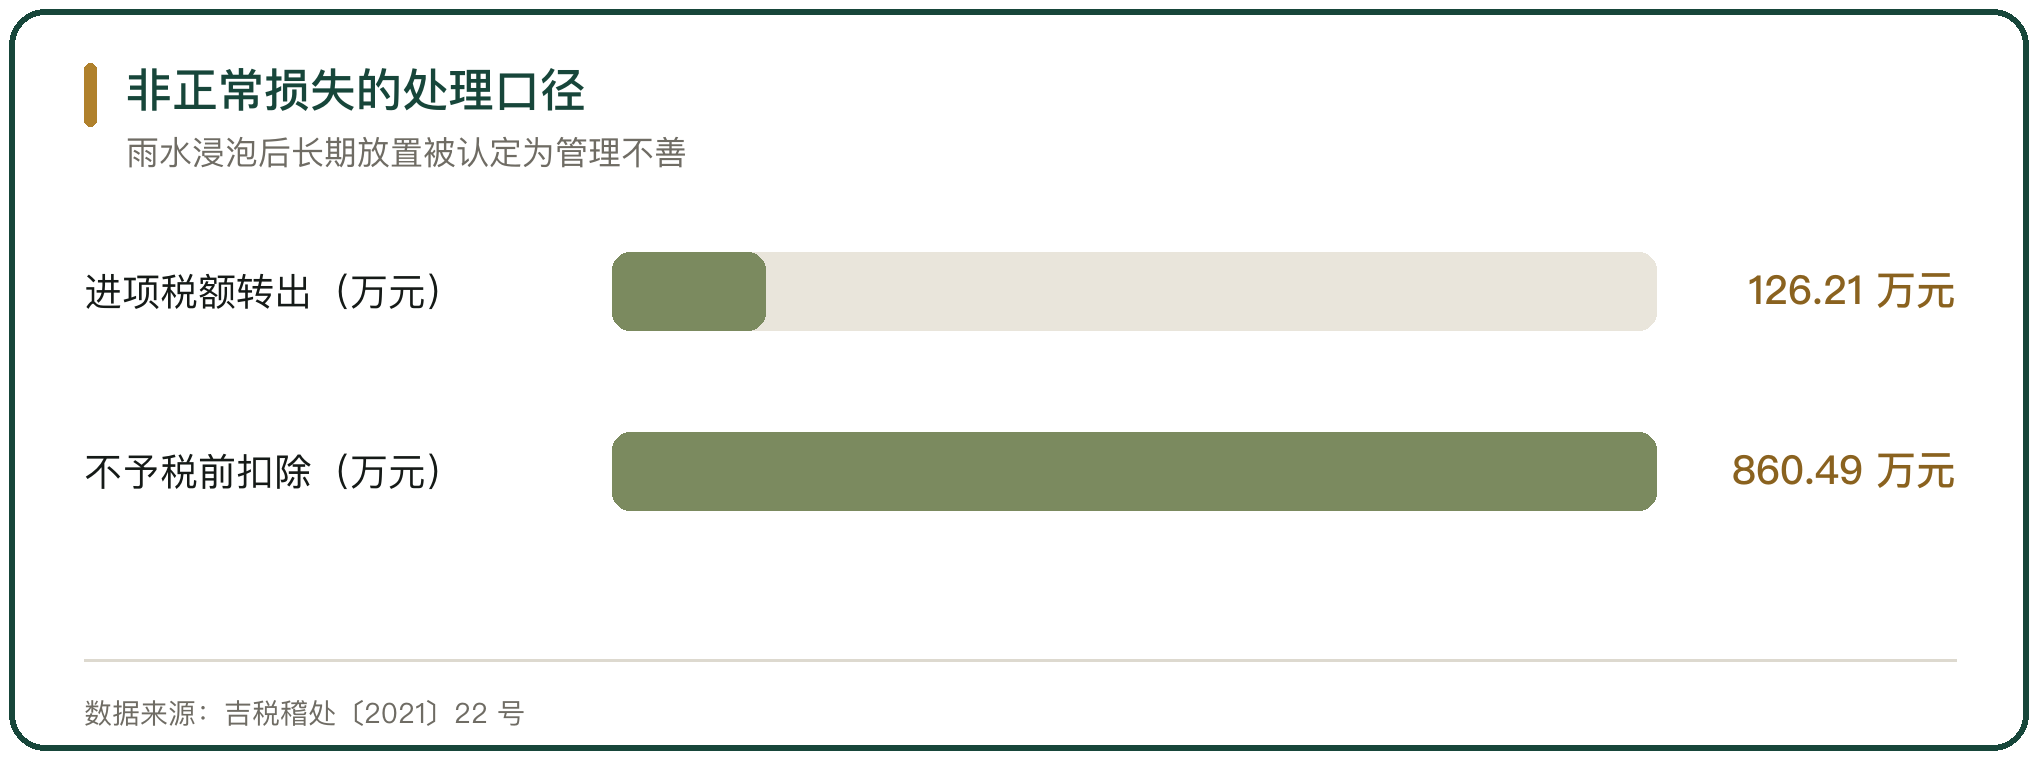
一线执法看的是处置是否及时。有案例中原材料被雨水浸泡后长期放置造成霉烂变质,被认定为管理不善,进项税额转出 126.21 万元,对应资产损失 860.49 万元不予税前扣除(吉税稽处〔2021〕22 号)。起因是自然灾害、后续不及时处置,性质会转为管理不善,增值税与所得税双重风险。
六、存货损失的所得税申报
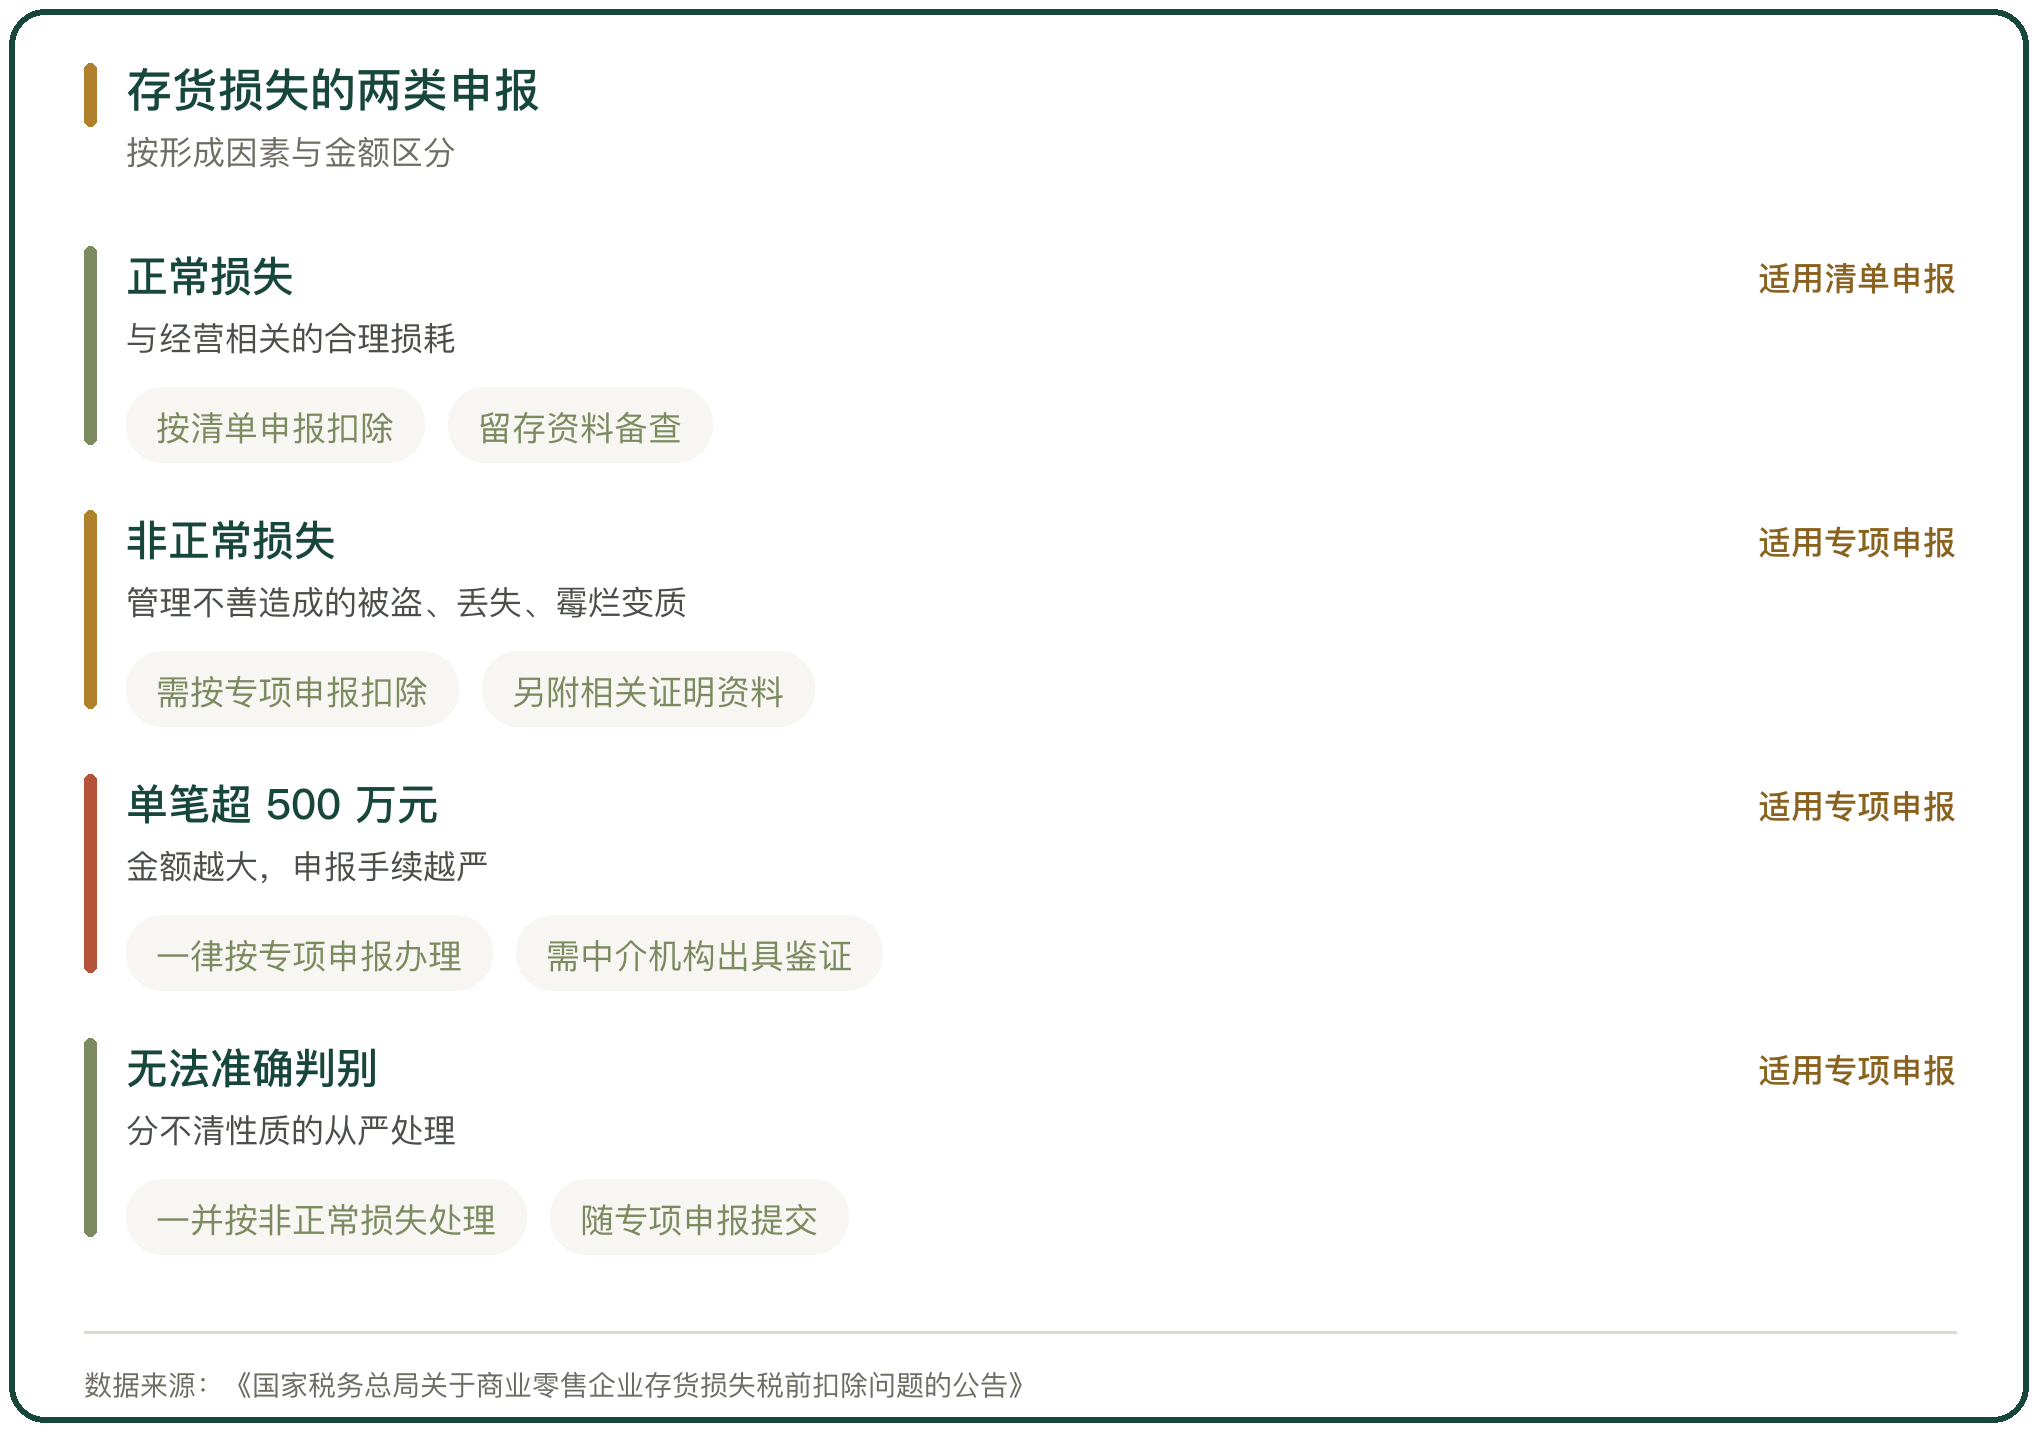
企业所得税的存货损失走申报路线。商业零售企业存货因零星失窃、报废、废弃、过期、破损、腐败、鼠咬、顾客退换货等正常因素形成的损失,为存货正常损失,按会计科目归类汇总后以清单形式申报;因风、火、雷、震等自然灾害,仓储、运输失事,重大案件等非正常因素形成的损失,以专项申报形式申报(《国家税务总局关于商业零售企业存货损失税前扣除问题的公告》)。
金额大的一律专项申报。存货单笔(单项)损失超过 500 万元的,无论何种因素形成,均应以专项申报方式进行企业所得税纳税申报(《国家税务总局关于商业零售企业存货损失税前扣除问题的公告》)。存货报废、毁损或变质损失的证据材料,包括存货计税成本的确定依据、内部关于损失与残值的说明及核销资料、涉及责任人赔偿的赔偿情况说明;损失数额较大的,应按要求留存自行出具的书面申明(国家税务总局江苏省税务局,2024 年 8 月)。
七、回收环节的反向开票
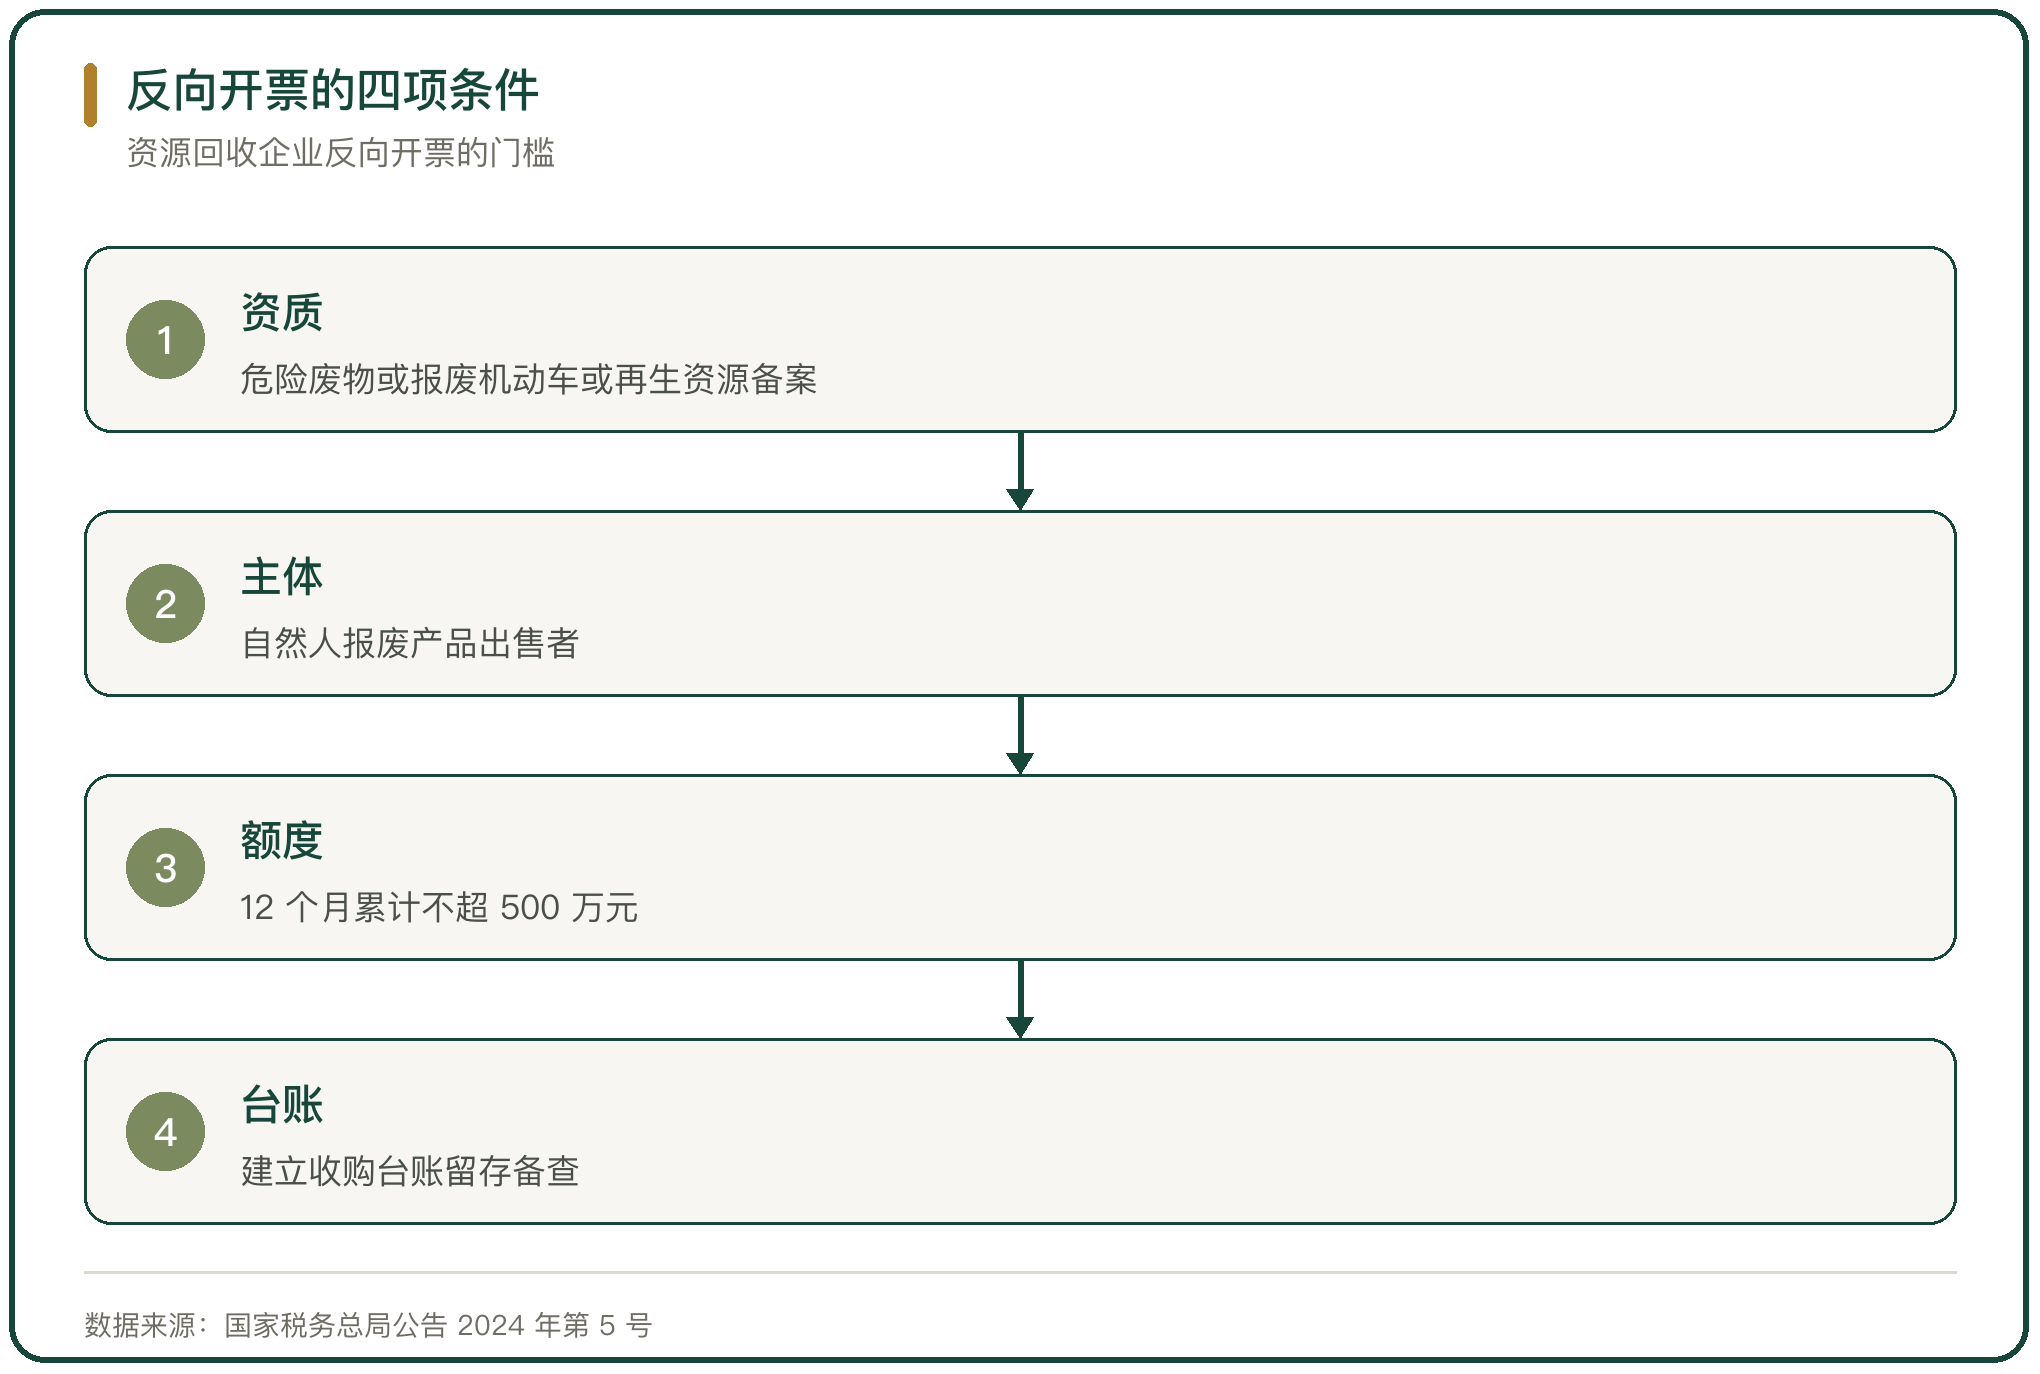
回收环节的凭证问题由反向开票解决。自 2024 年 4 月 29 日起,自然人报废产品出售者向资源回收企业销售报废产品,符合条件的资源回收企业可以向出售者开具发票(《国家税务总局关于资源回收企业向自然人报废产品出售者反向开票有关事项的公告》,2024 年第 5 号)。
条件与口径写得很细。出售者指销售自己使用过的报废产品或销售收购的报废产品、连续不超过 12 个月反向开票累计销售额不超过 500 万元的自然人;资源回收企业应当取得危险废物经营许可证、报废机动车回收拆解企业资质认定证书,或完成再生资源回收经营者备案,且实际从事资源回收业务;出售者通过反向开票销售报废产品的,按销售额的 0.5 % 预缴经营所得个人所得税(2024 年第 5 号公告)。
要留收购台账。实行反向开票的资源回收企业应当保存能证明业务真实性的材料,包括收购合同或协议、运输发票或凭证、货物过磅单、转账支付记录等,并建立收购台账,记录每笔收购业务的时间、地点、出售者及联系方式、报废产品名称、数量、价格(2024 年第 5 号公告)。
八、以旧换新的销售额确定
以旧换新的销售额按新货全额确定。纳税人采取以旧换新方式销售货物(金银首饰除外),应按新货物的同期销售价格确定销售额,不得扣减旧货物的收购价格;对金银首饰以旧换新业务,可以按销售方实际收取的不含增值税的全部价款征收增值税(国家税务总局山东省税务局,2026 年 8 月)。
两笔交易要分开核算。以旧换新实质是销售新货物与收购旧货物 2 笔独立交易,须分别核算;企业所得税上,销售商品按收入确认条件确认收入,回收的商品作为购进商品处理(《国家税务总局关于确认企业所得税收入若干问题的通知》,国税函〔2008〕875 号)。商家销售标价 5000 元的新冰箱、旧冰箱折价 500 元,应按 5000 元全额计算增值税,不能按 4500 元计算(国家税务总局山东省税务局,2026 年 8 月)。
九、资源综合利用的即征即退
把回收物做成产品,走资源综合利用的即征即退。从事再生资源回收的增值税一般纳税人销售其收购的再生资源,可以选择适用简易计税方法依照 3 % 征收率计算缴纳增值税,或适用一般计税方法;增值税一般纳税人销售自产的资源综合利用产品和提供资源综合利用劳务,可享受增值税即征即退政策(《财政部 税务总局关于完善资源综合利用增值税政策的公告》,2021 年第 40 号)。
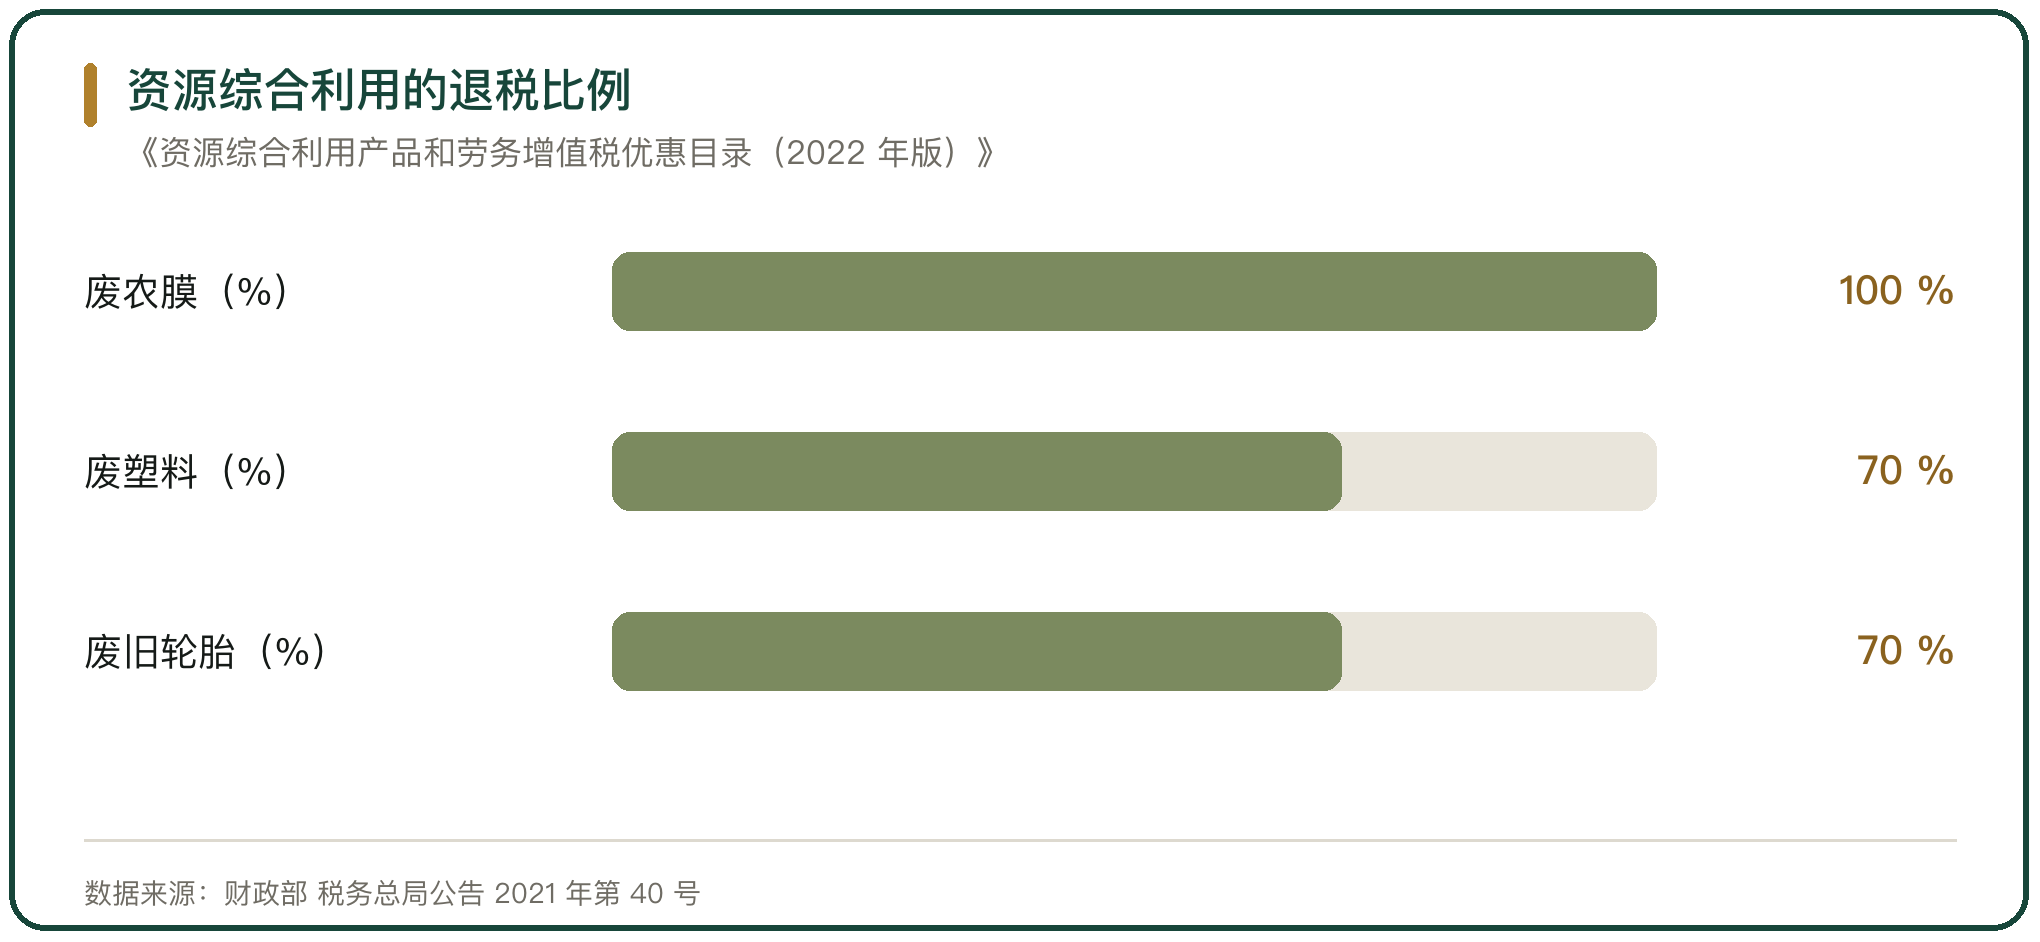
退税比例按目录走。《资源综合利用产品和劳务增值税优惠目录(2022 年版)》对废农膜再生塑料制品与再生塑料颗粒的退税比例为 100 %,对废塑料再生塑料制品等为 70 %,对废旧轮胎、废橡胶制品为 70 %(2021 年第 40 号公告)。
取得凭证是前置条件。纳税人在境内收购的再生资源,应按规定从销售方取得增值税发票;应当取得而未取得的,该部分再生资源对应产品的销售收入不得适用即征即退规定(2021 年第 40 号公告)。
十、逆向物流税务处理的判断
判断一套逆向物流的税务处理是否站得住,落在 3 处。退货与报废是否分开,退货有没有红字发票、报废有没有区分正常损耗与非正常损失;进项转出有没有做,属于管理不善的损失是否按对应进项税额转出;凭证链条是否完整,收购台账、过磅单、支付记录与发票能不能逐一对应。
3 处对上,税才处理得干净。把报废混进销售成本,或者漏做进项转出,风险不在当期,会在盘点或稽查时集中暴露。



写点看法