

便利店的区域供应链差异
一、便利店门店的区域分布
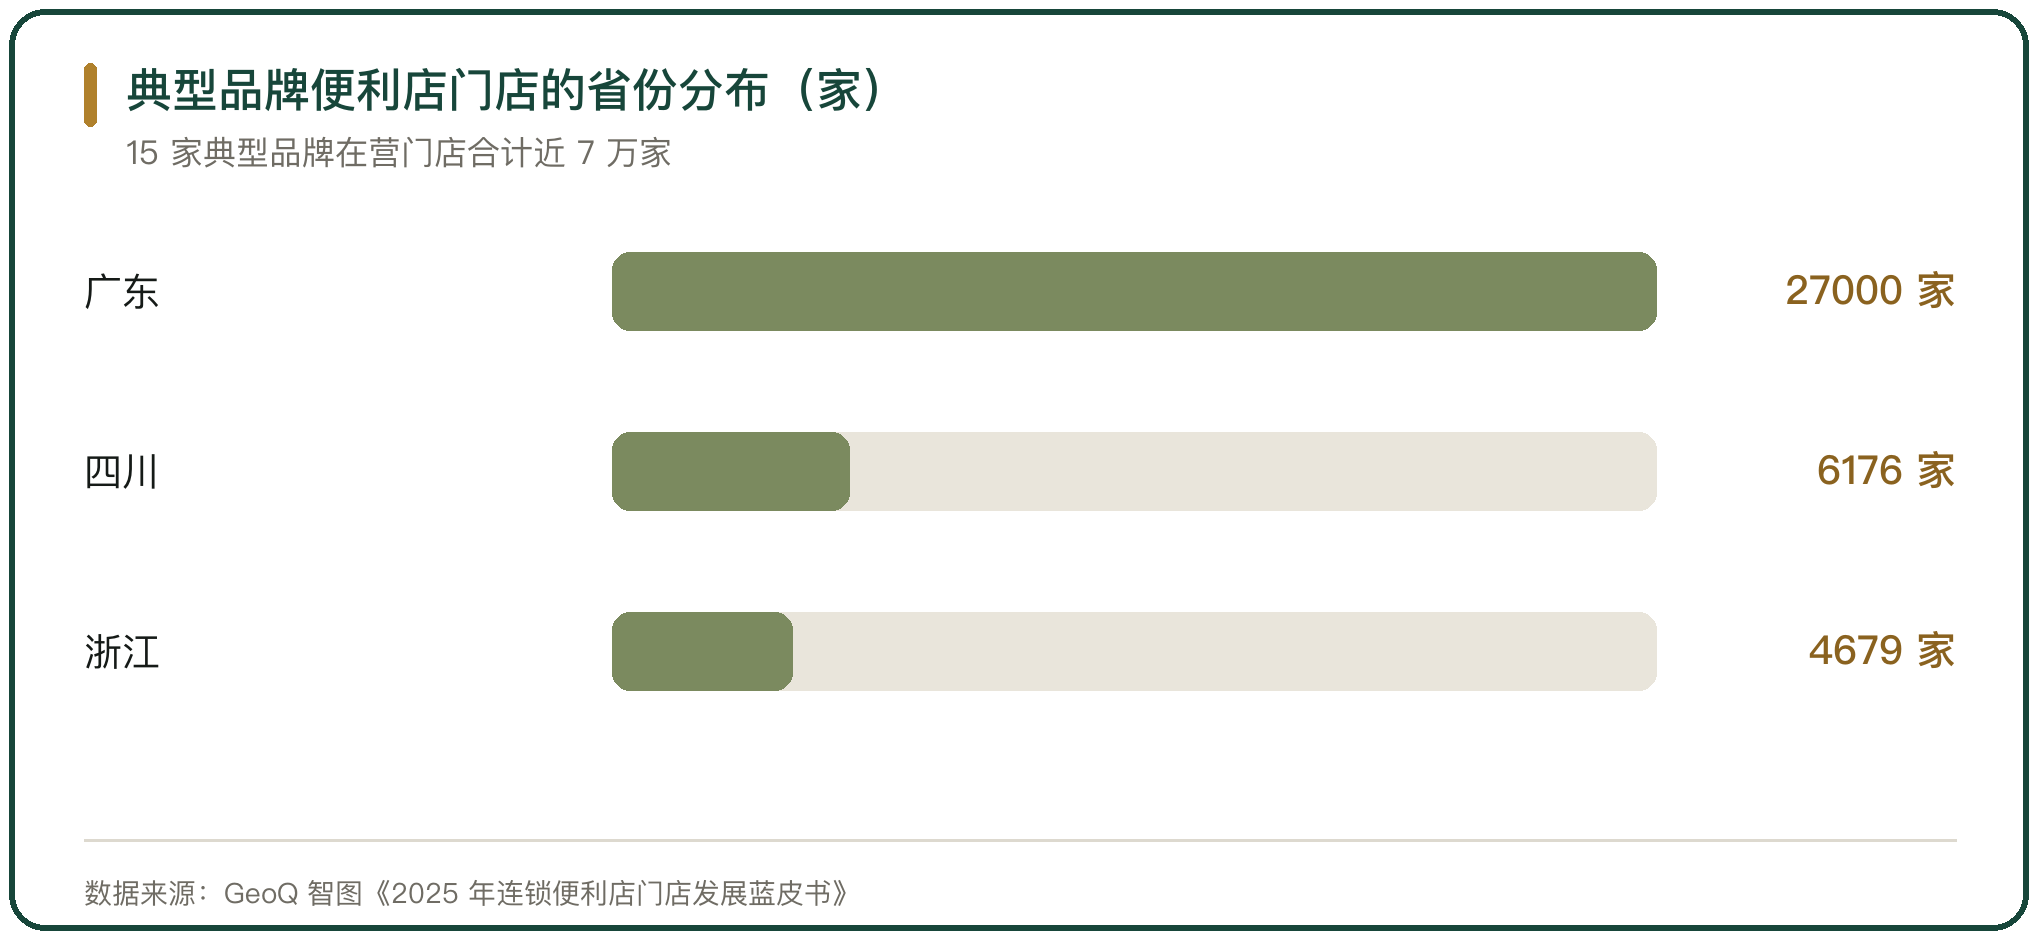
便利店的门店分布高度不均。GeoQ 智图《2025 年连锁便利店门店发展蓝皮书》显示,15 家典型品牌在营门店合计近 7 万家,覆盖 28 个省(区、市)、289 个城市,其中广东一省的数量断层领先。
城市层级的差异同样明显。深圳的在营门店数居首,东莞与成都紧随其后;新增门店涉及 26 个省(区、市)与 268 个城市,密度高的区域仍在加密,密度低的区域靠新开填补。
分布格局与供应链能力互相制约。门店密到一定程度,区域工厂与配送中心的经济性才成立;门店分布稀疏的区域,配送频次与鲜食比重都会往下走。
二、区域供应链的半径与门店密度
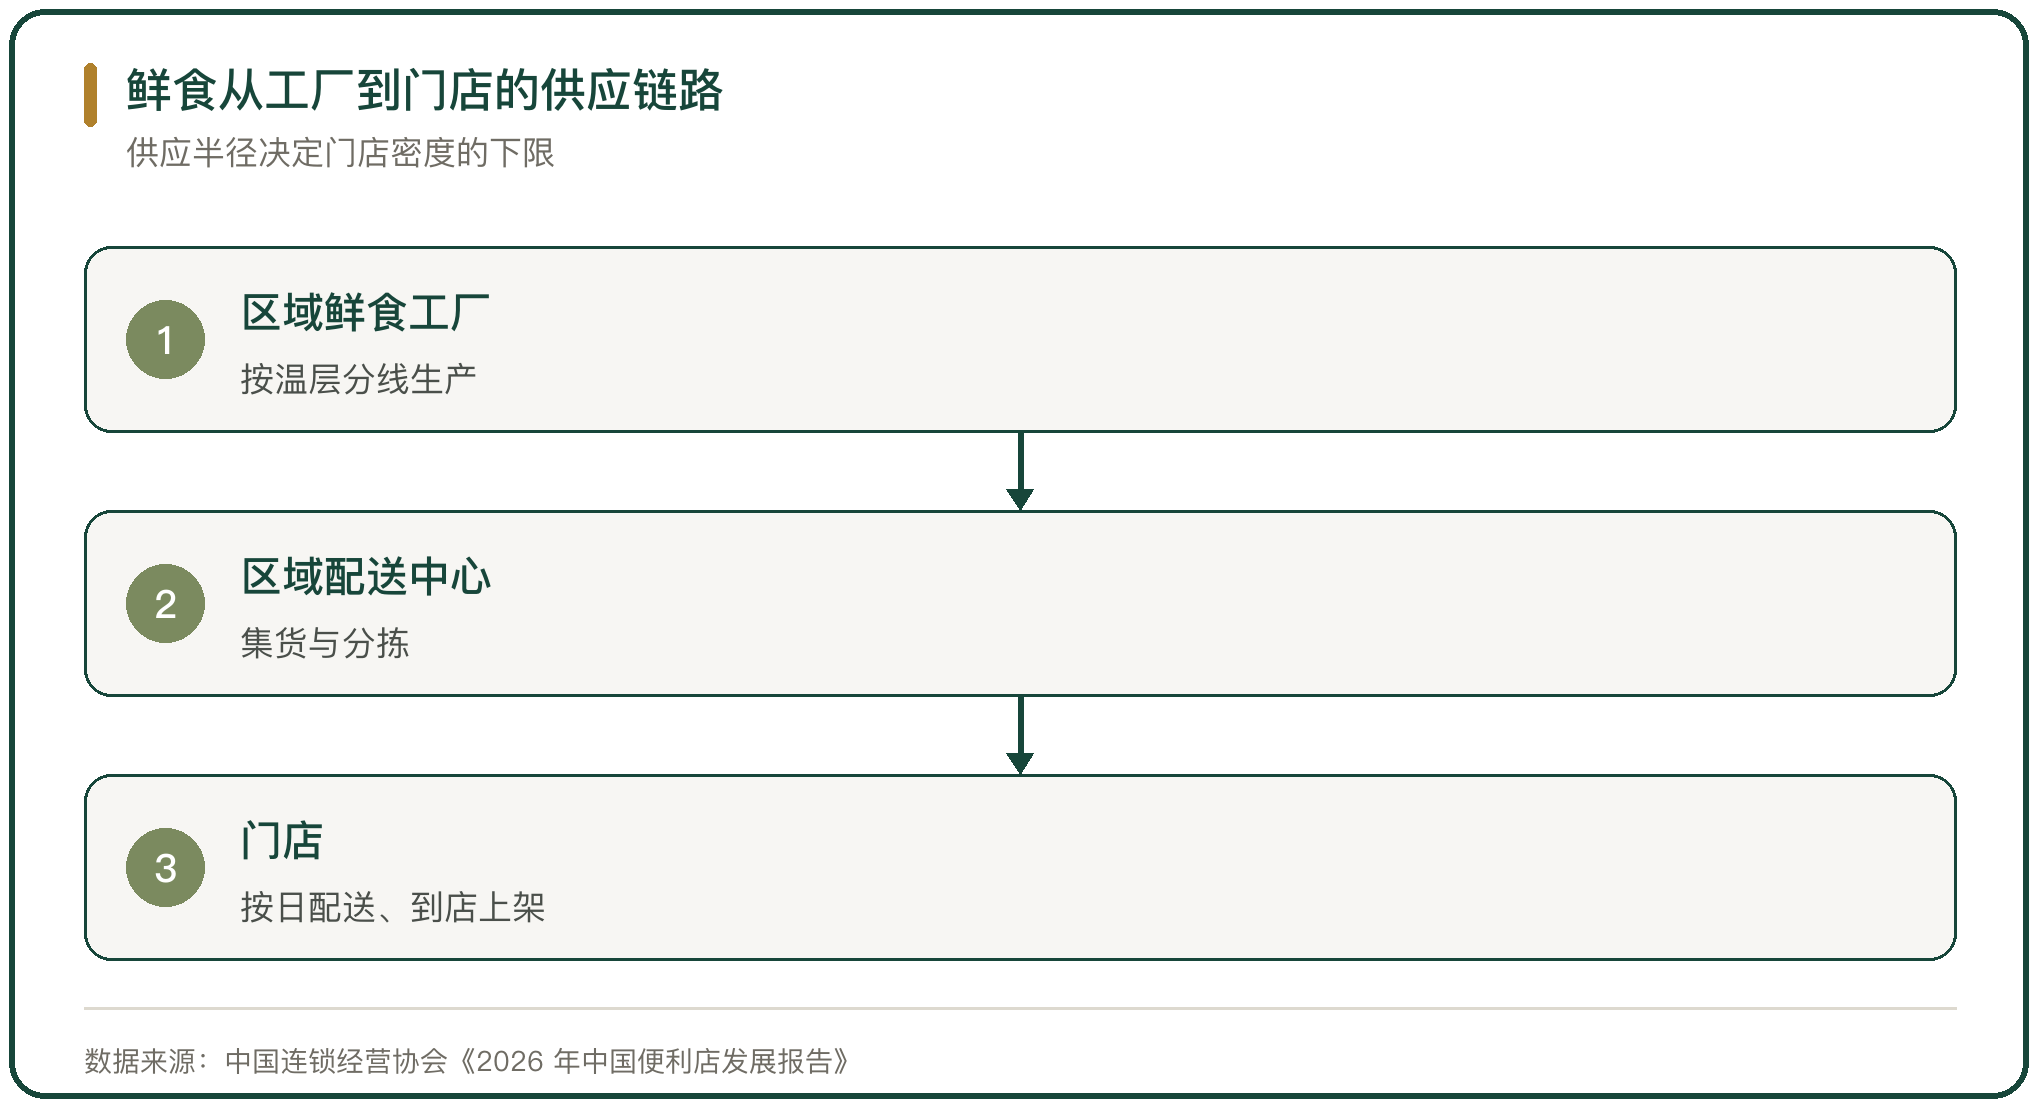
鲜食的供应半径以公里计。成品鲜食的保质期以小时计,工厂到门店的在途时间直接占用门店的可售时间,半径越大,可售窗口越窄,门店能卖的品类也越少。
半径决定了单厂能覆盖的门店数。半径内的门店密度不够,工厂的产能利用率上不去,单位成本就降不下来;门店密度足够,工厂可以加密配送频次,门店的库存与损耗同时下降。
中国连锁经营协会《2026 年中国便利店发展报告》显示,样本企业引入智能补货后,库存周转天数下降 6.7%,报损金额降低 14.6%。这类改善建立在门店密度与数据基础之上,门店稀疏的区域很难复制同一套做法。
三、区域品牌的本地供应链组织
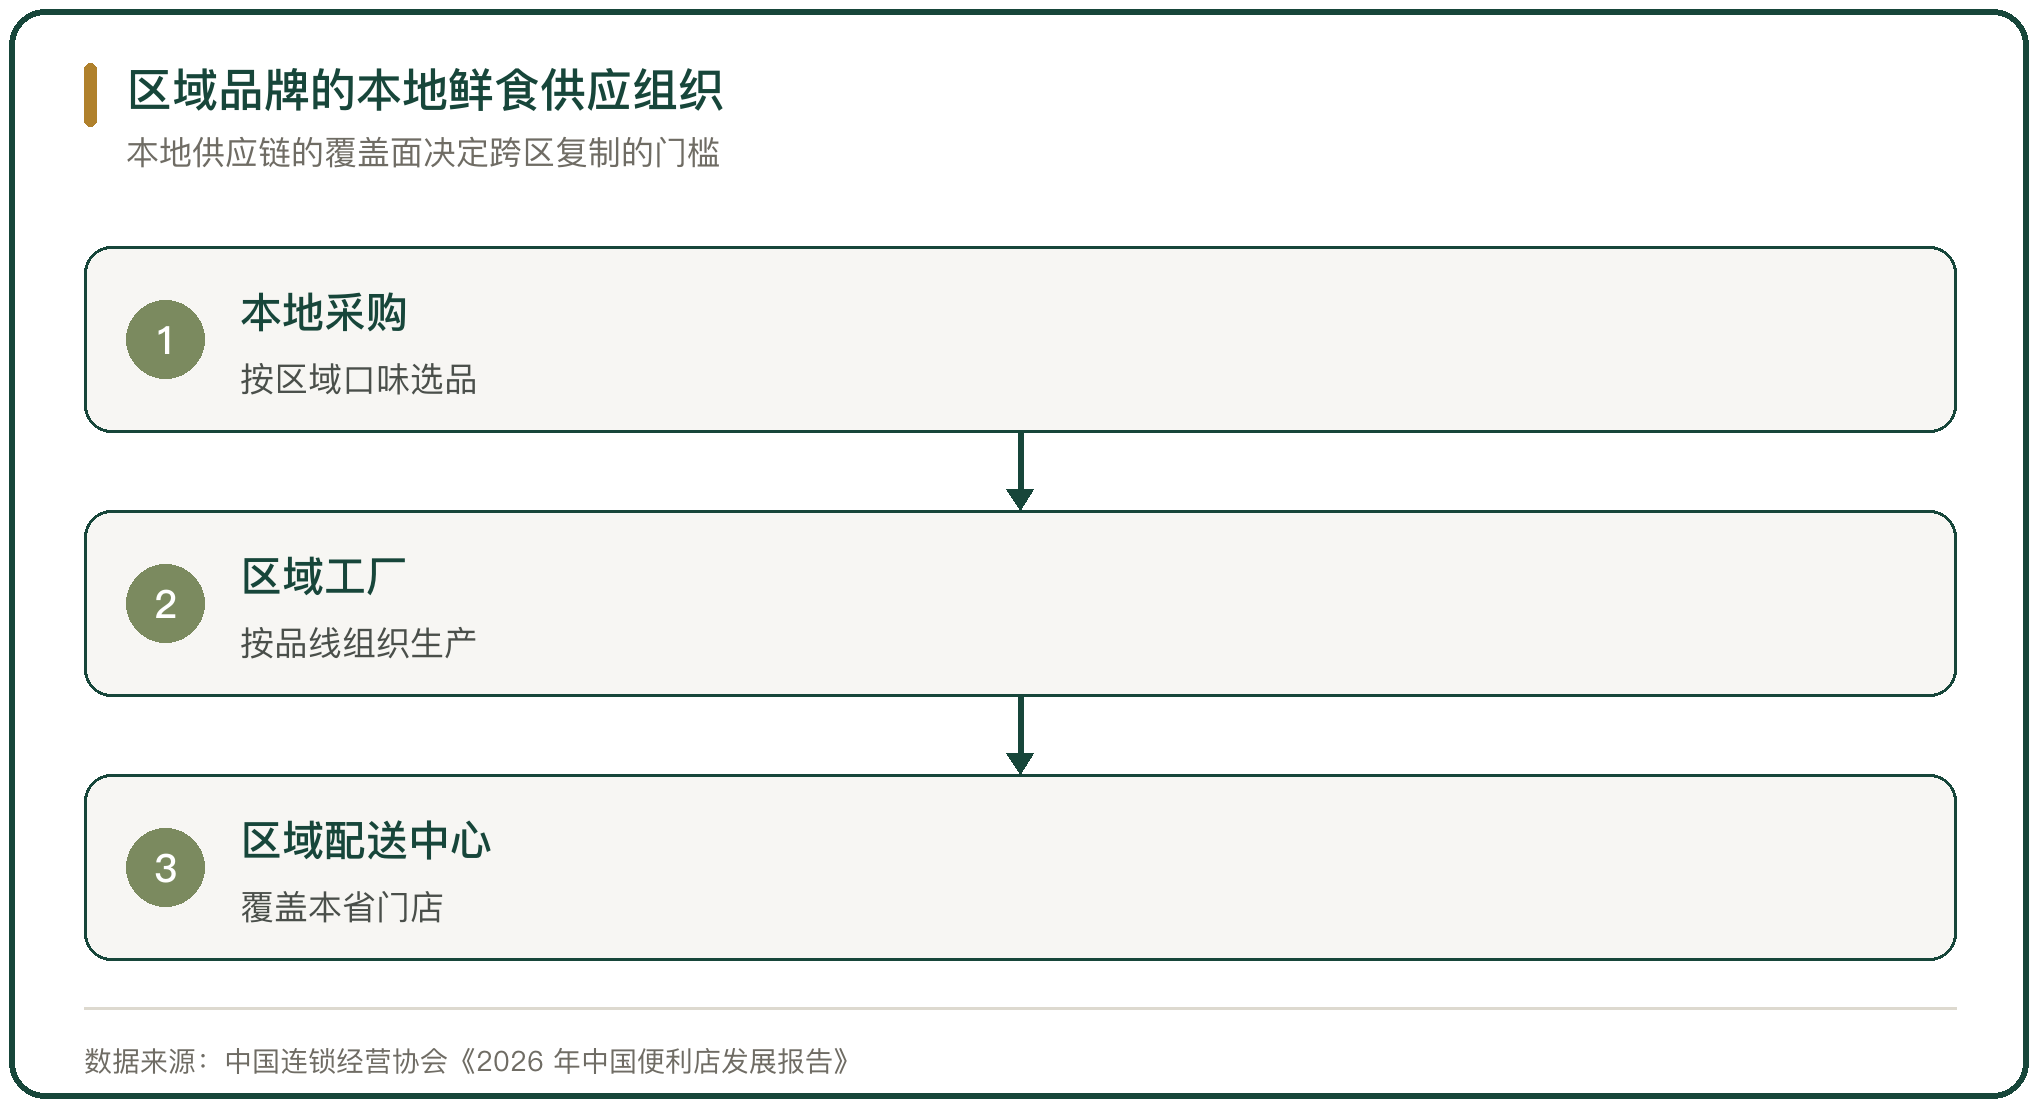
区域品牌的优势落在本地供应链上。鲜食的口味与当地的饮食结构相关,本地采购与本地生产更能对准需求,配送半径也更短,短保商品的品类因此可以铺得更宽。
组织的顺序通常是先建本地采购、再建区域工厂、最后建区域配送中心。本地采购解决原料与口味,区域工厂解决产能与标准化,配送中心解决频次与装载率。
本地供应链的短板是品类宽度。区域品牌的单品开发能力有限,同一套商品在一个省内跑得通,跨到一个饮食结构不同的相邻省份就要重新选品。
四、县域市场的开店与配送
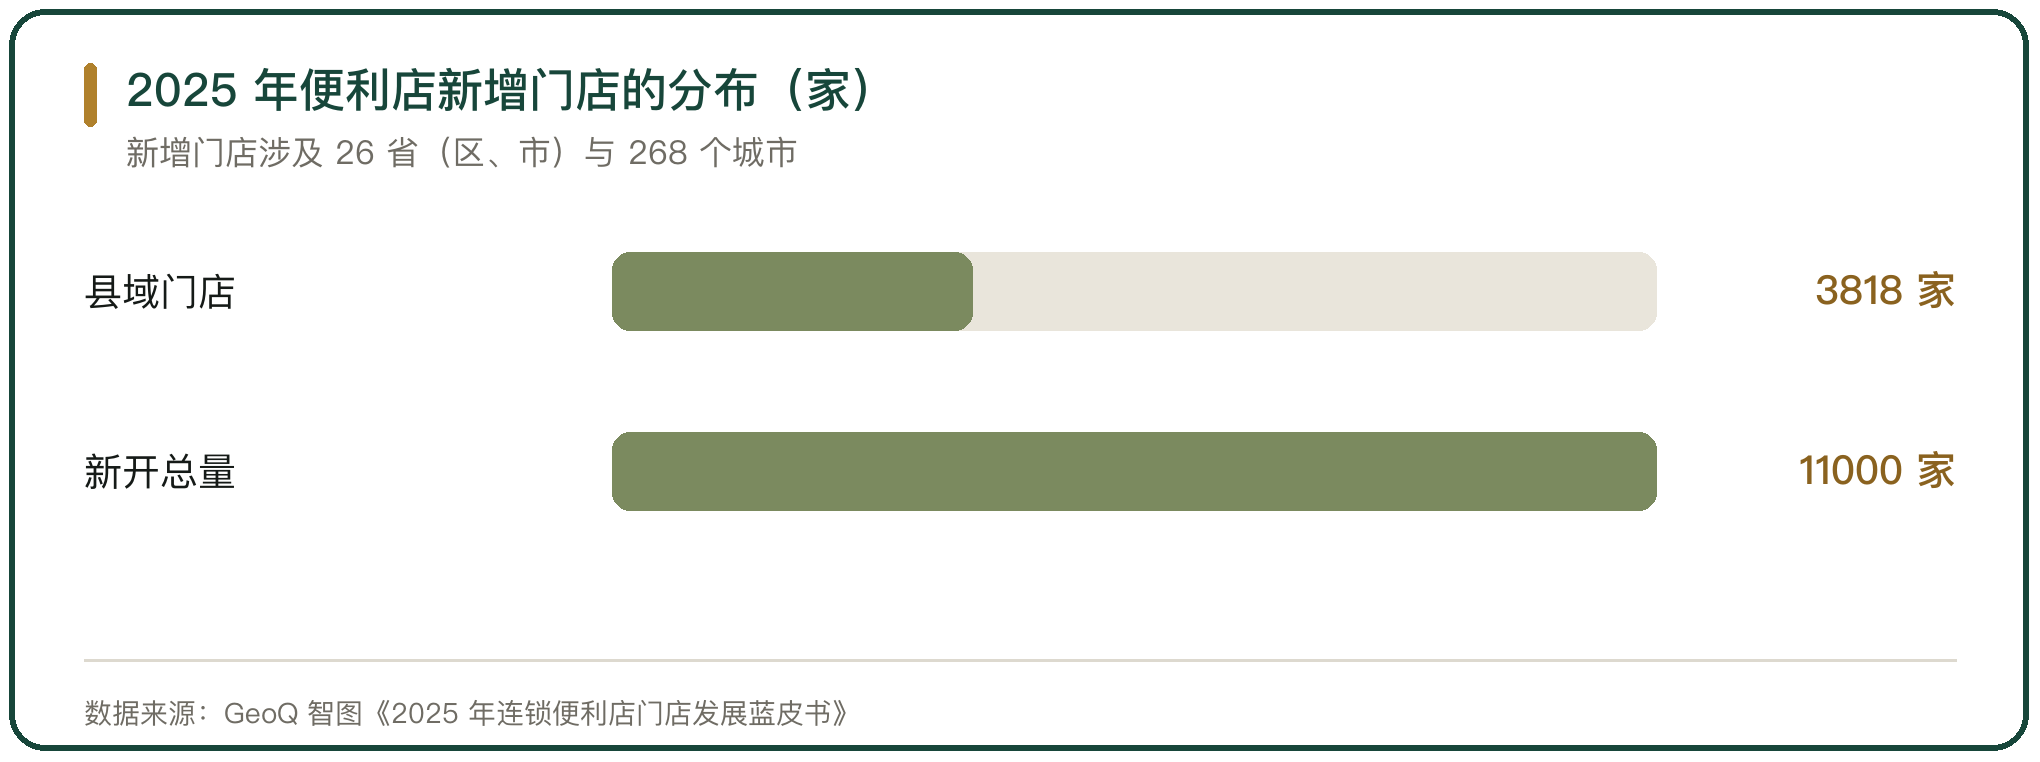
县域是新增门店的主要来源。GeoQ 智图的数据显示,2025 年新开门店超过 1.1 万家,其中县域开店约 3818 家,占新增门店的 34%。
县域门店的配送条件与城市不同。单县门店数量少,配送线路长,单趟装载率低;鲜食的配送频次因此受限,门店的可售品类与城市门店拉开差距。
县域的鲜食供应链另有一项约束。本地缺少配套的鲜食工厂,商品要从地级市或省会城市调入,在途时间一长,短保商品的品类就收窄到少数几个耐运输的单品。
五、区域税收返还政策的影响
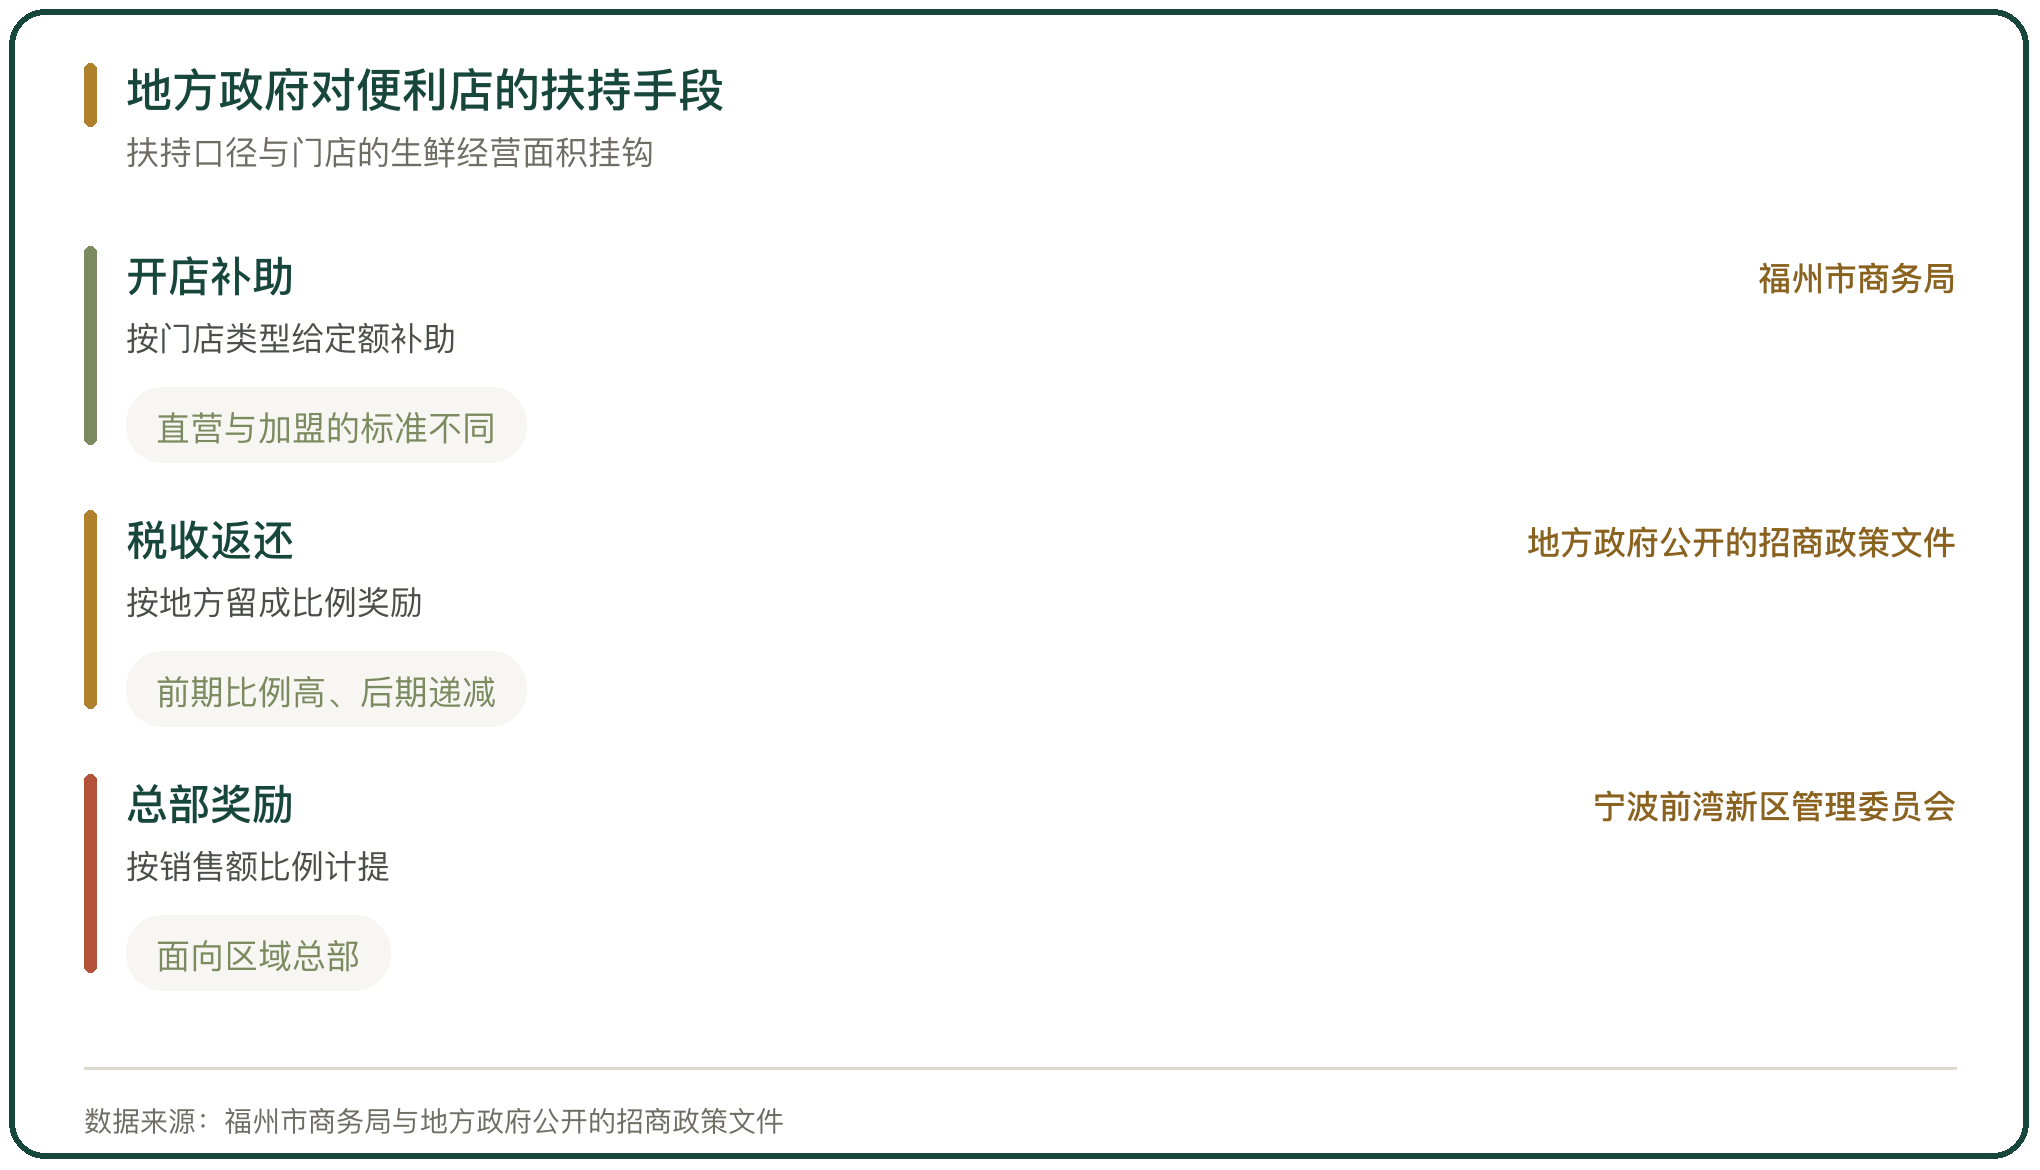
地方政府的招商政策会影响连锁企业的选址。部分县级政府对连锁企业给出增值税与企业所得税地方留成部分的奖励,前期按 100%、后期按 50% 执行,返还比例与年限写在招商政策文件里。
省会与新区另有一套口径。福州对生鲜便利店按门店类型给定额补助,直营与加盟的标准不同;宁波前湾新区对设立区域总部的品牌便利店,按销售额的一定比例给予奖励。
这类政策影响的是企业注册与纳税主体的落点。门店在同一城市的不同区县注册,享受到的返还口径可能不同;政策变动时,纳税主体的调整周期比门店经营周期的调整更长。
六、地方监管执行的尺度差异
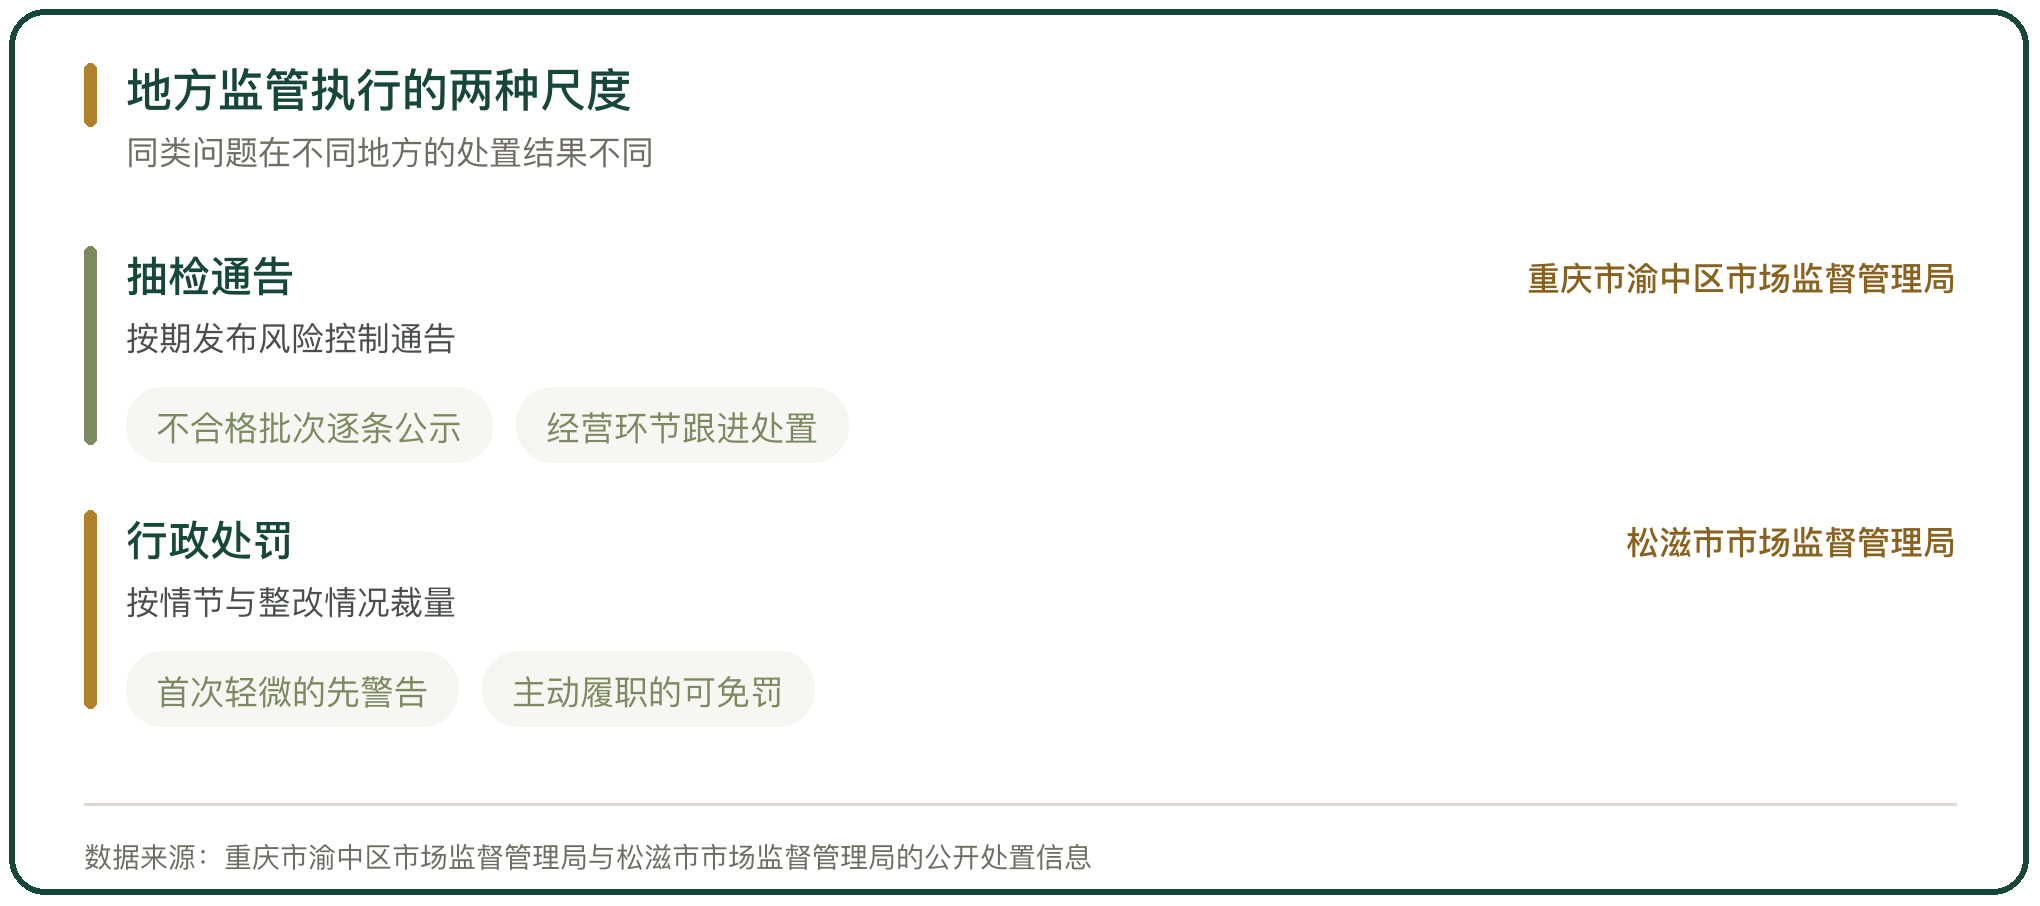
同类问题在不同地方的处置结果不同。重庆市渝中区市场监督管理局按期发布不合格食品风险控制通告,对涉及便利店的不合格批次逐条公示并跟进处置;松滋市市场监督管理局对一起便利店案件作出行政处罚(松市监处罚〔2025〕78 号)。
差异体现在裁量的落点上。有的地方对首次、情节轻微、主动改正的先行警告,有的地方直接进入罚款环节;同一类超范围经营或贮存不达标的行为,在不同辖区可能对应不同的处理档次。
跨区经营的企业要按辖区的实际口径安排合规动作。一套内部制度在全国通用,落地时的检查频次、整改期限与处罚尺度,都要按当地的实际执行情况调整。
七、跨区复制的门槛
跨区复制的门槛集中在三处:供应链的半径、商品结构的适配与合规口径的差异。三处门槛的通过难度不一样,供应链的周期最长,合规口径的调整最快。
供应链半径决定新市场的开店节奏。进入一个新的省份,先要解决鲜食从哪里来;自建工厂的投资大、周期长,依赖外部供应商则要接受品类与价格的双重约束。
商品结构的适配决定单店产出。同一套鲜食商品在饮食结构不同的区域表现分化,本地化的选品能力决定新市场的爬坡速度。合规口径的差异决定管理成本,同一套制度要在不同辖区做本地化处理。
八、区域供应链差异的走向
区域之间的供应链差异在一段时间内会继续存在。鲜食的短保属性决定了供应半径不可能无限扩大,区域工厂的数量与选址由门店分布决定,门店分布又受人口与消费习惯的约束。
差异收窄的路径有两条。一条是门店密度提升带来的规模效应,让区域工厂与配送中心的经济性成立;另一条是外部供应体系成熟,让新进品牌不必自建工厂就能拿到鲜食。
两条路径的推进速度不同。自建的周期以年计,外部供应的成熟度取决于区域内的食品加工产能;跨区复制的门槛因此长期存在,位置落在供应链能在多短的时间里接上。



写点看法