飞鸿品农 飞鸿品农

客单价毛利与损耗的三角关系

2026-10-01 慕飞鸿 生鲜电商与产地直发 阅读 50 评论 0
农产品流通研究|一、渠道与业态 | 3、线上与新渠道| 9 生鲜电商与产地直发 |
客单价、毛利率与损耗率三个数,动一个,另外两个不一定跟着动。客单价上不去的时候,毛利率要靠品类结构调整,损耗率要靠仓储与周转管理压,两者能腾出的空间都不大。生鲜电商的实际损耗水平,与公开口径覆盖的全链条比率并不在同一个范围里。

关键词 客单价毛利率损耗率非正常损失进项税额转出盘点差异

关键数据
2025 年生鲜电商的交易规模
8426亿元
同比增长 14.36%;同期用户规模 5.96 亿、同比增长 3.29%。网经社《2025 年度中国网络零售市场数据报告》
生鲜电商的全国平均客单价
70元
上海为 72 元,4 年前全国为 50 多元;高等级会员月复购率 75%、客单价超过 100 元。网经社《2025 年度中国网络零售市场数据报告》
三类农产品的冷链运输率
35%(果蔬)
同期肉类 57%、水产品 69%,发达国家普遍在 90% 以上。农业农村部市场与信息化司转载
果蔬生产及产后处理的损耗区间
9.2%(9.2% 至 25%)
同一口径下肉类流通损耗约 12%,美国为 3%。新华社
非正常损失货物的进项抵扣比例
0%
因管理不善造成被盗、丢失、霉烂变质的损失属非正常损失,进项税额不得抵扣;食品正常过期报损不属于非正常损失。中华人民共和国增值税暂行条例第十条与实施细则第二十四条、国家税务总局辽宁省税务局(2025-09-24)
一起门店生鲜虚盘案的损耗金额
14.84万元
该门店生鲜盘点损耗率 42.67%,管理人员涉嫌授意虚假调整库存。广东省企业内部控制协会公布案例

一、三个数作用在同一块毛利上

客单价决定每单的收入,毛利率决定每单的毛利额,损耗率从毛利里再扣一次。

三个数各自独立变化,但作用在同一块毛利上。客单价提高,若商品结构不变,毛利率可能不变,每单毛利额增加,能吸收的损耗绝对额也随之增加;客单价下降而损耗率不变,损耗在毛利里占的比例就上升。

生鲜电商的客单价受配送成本约束,定得低则订单密度上不去,定得高则订单数受限,毛利率与损耗率的腾挪空间因此被压窄。
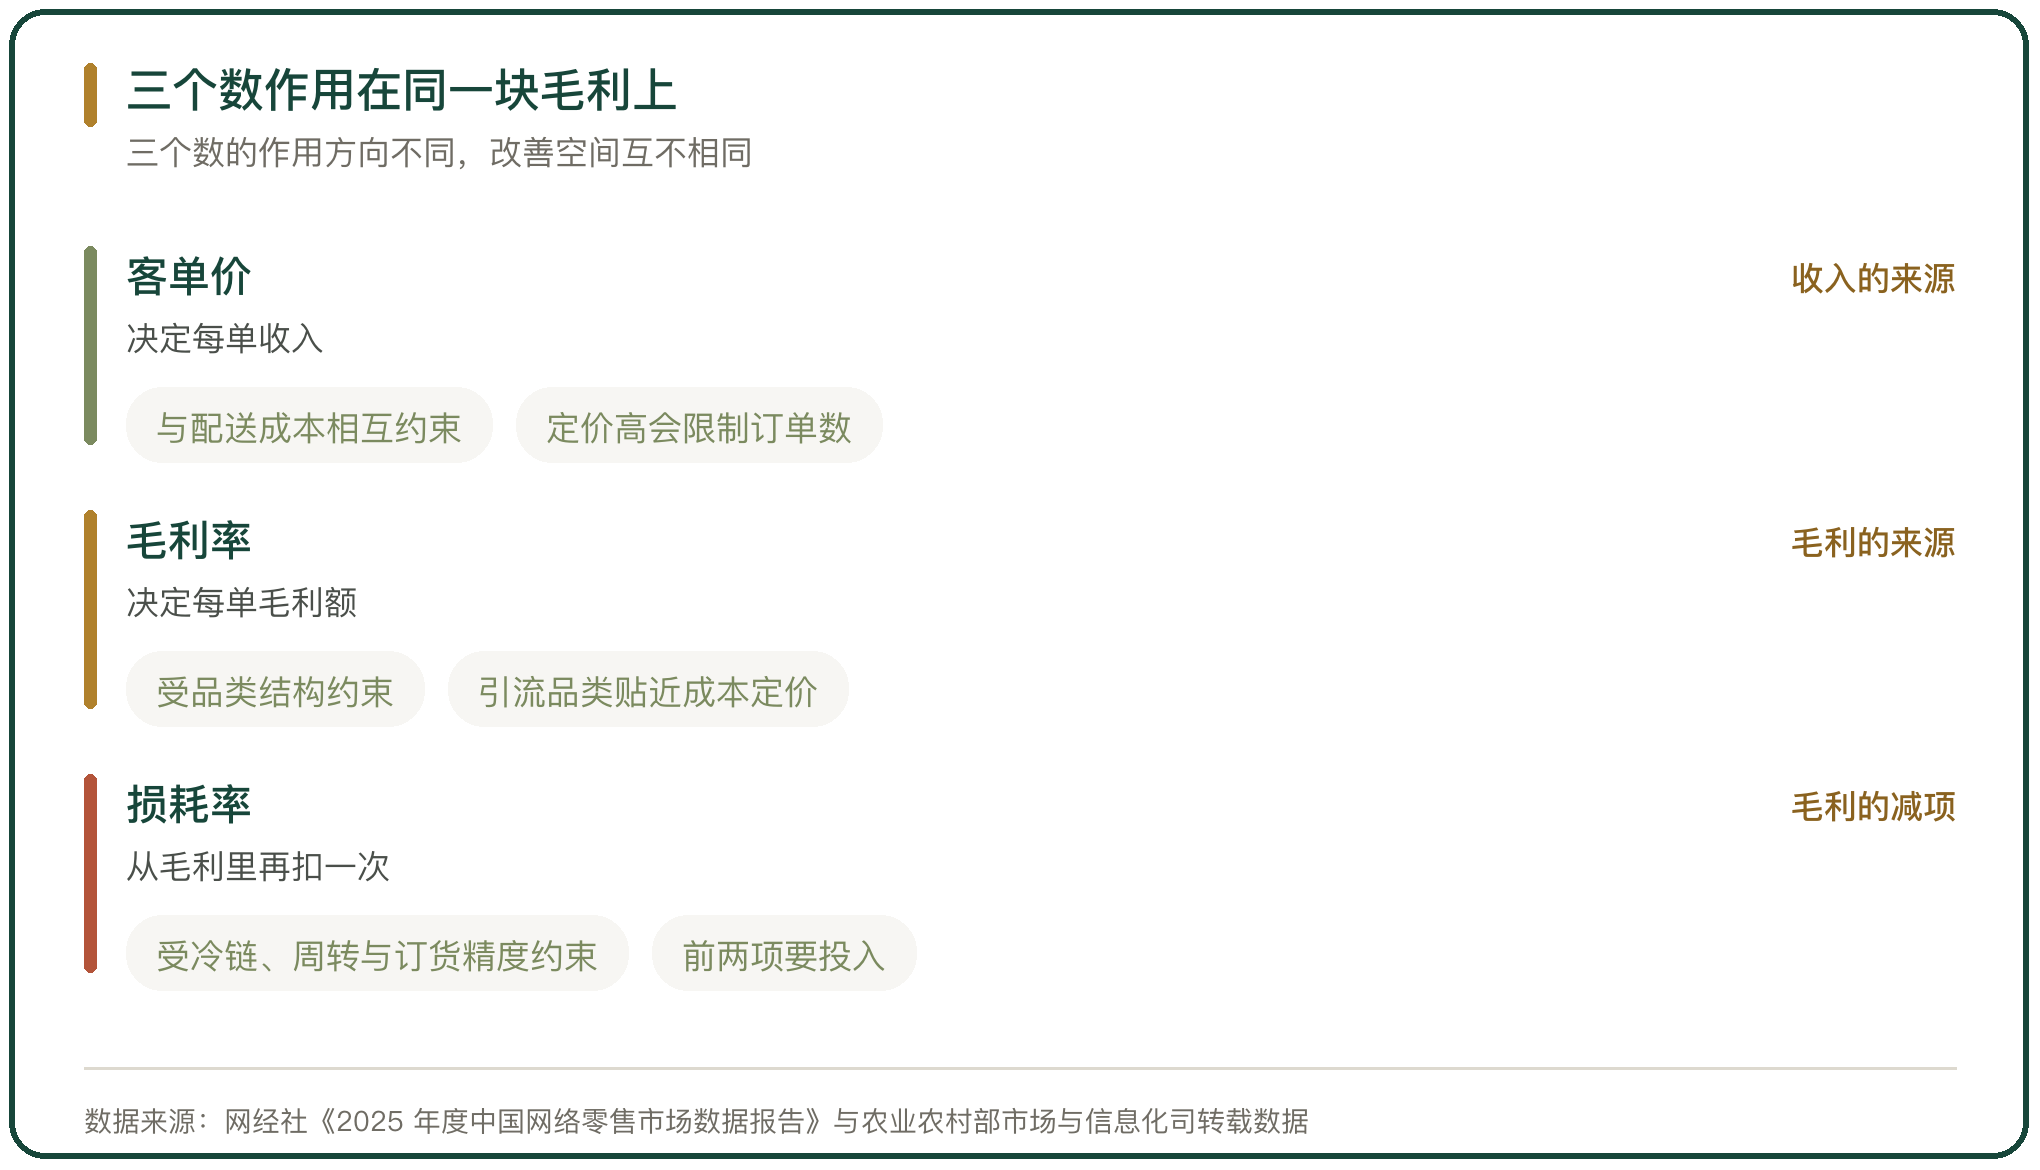
三个数作用在同一块毛利上

图 1 三个数作用在同一块毛利上

二、客单价的水平与结构

网经社《2025 年度中国网络零售市场数据报告》给出的口径是,2025 年生鲜电商交易规模 8426 亿元、同比增长 14.36%,用户规模 5.96 亿、同比增长 3.29%;同期全国平均客单价约 70 元,上海为 72 元,4 年前这一数字是 50 多元。高等级会员的月复购率 75%、客单价超过 100 元。

客单价的高低由品类结构决定。日配蔬菜与肉蛋的单价低,水果、水产与加工品的单价高,同一个平台在不同城市的商品结构不同,客单价就不一样。
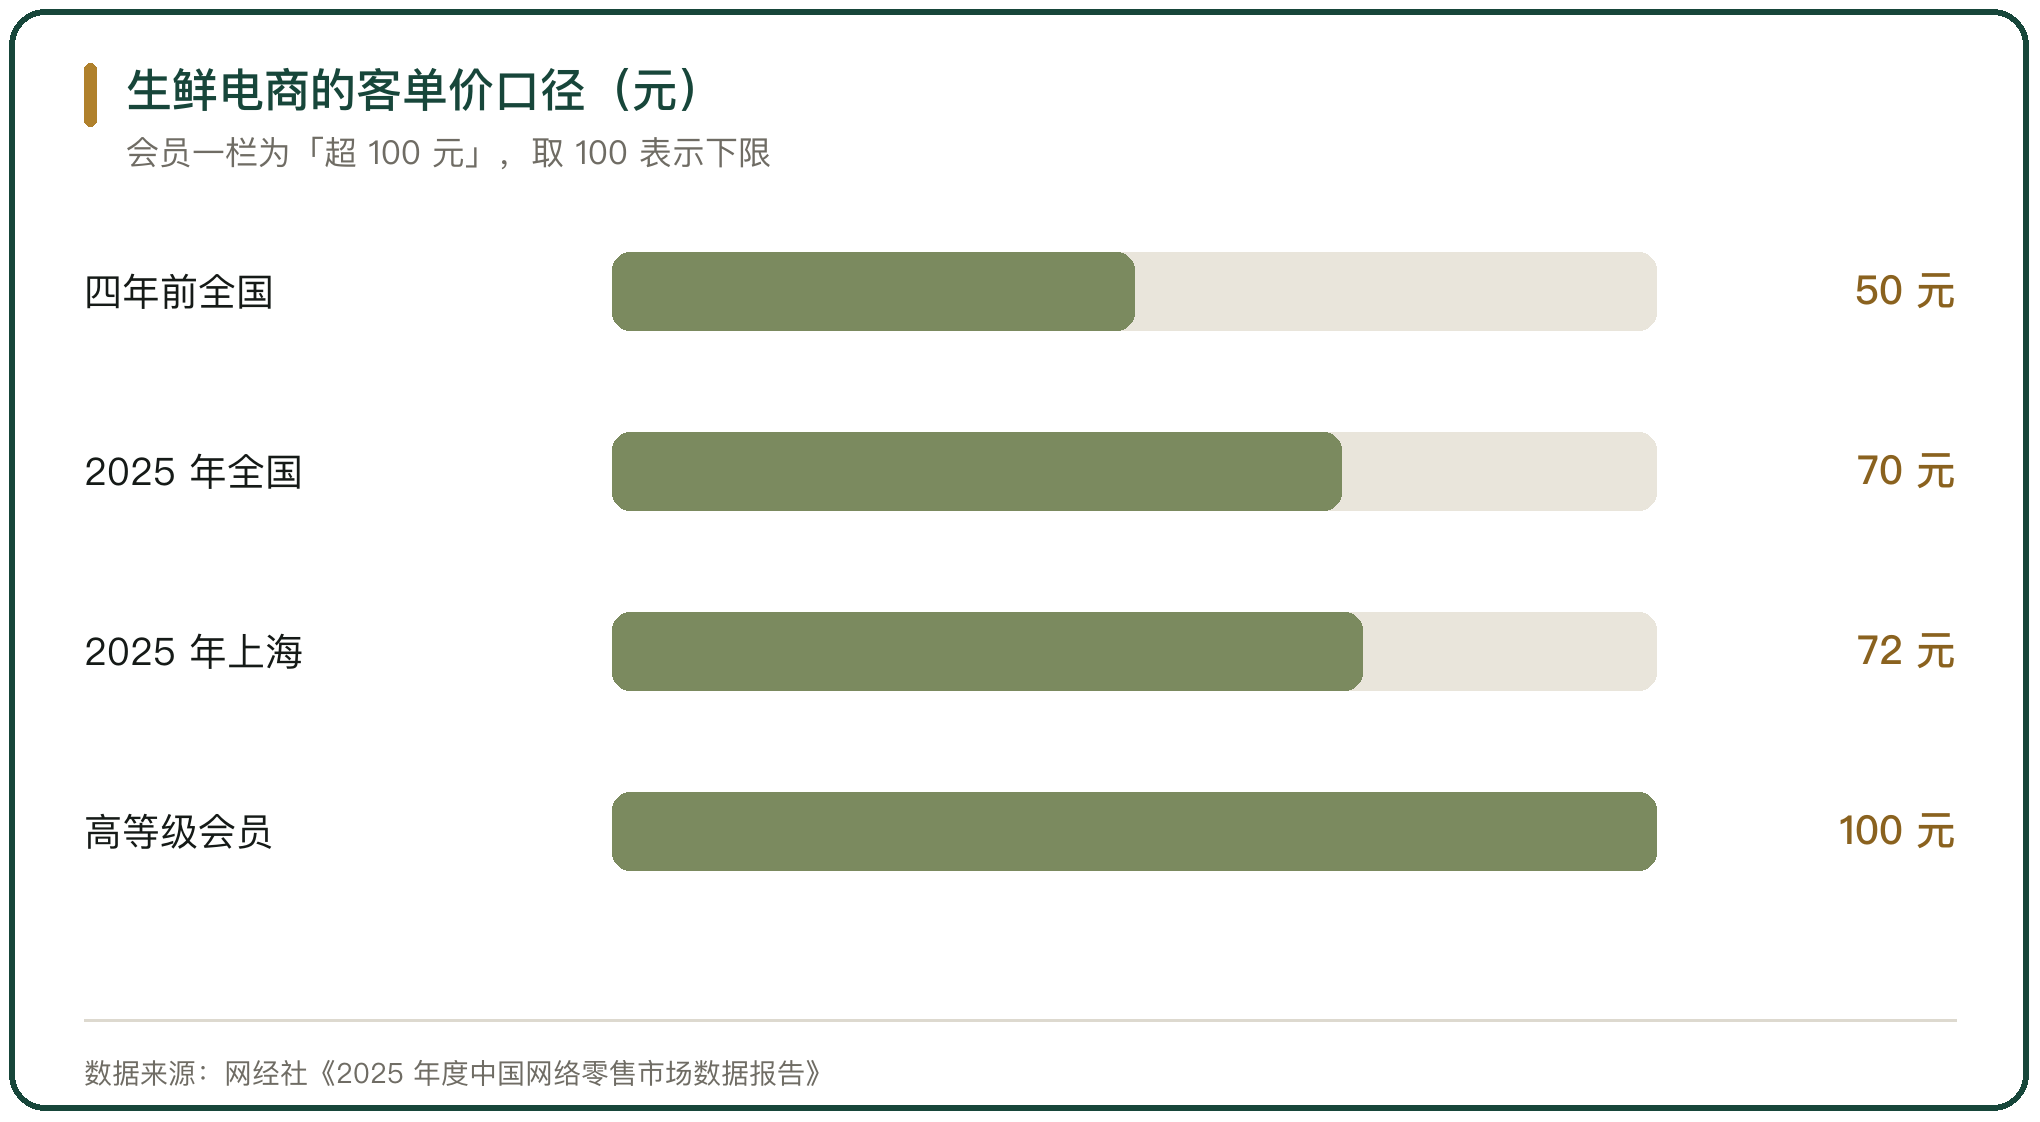
生鲜电商的客单价口径(元)

图 2 生鲜电商的客单价口径(元)

三、毛利率的上限由什么决定

生鲜电商的毛利率上限取决于两件事,采购成本与损耗水平,两者共同决定商品的实际成本。

采购成本由采购方式决定,基地直采、产地代采与批发市场采购三条路径的成本不同。损耗水平由冷链与周转速度决定,周转越快,商品在架时间越短,损耗越低。

毛利率的下降往往发生在扩张期。新开的仓需要时间才能达到设计单量,前期的损耗率与人力成本都偏高,扩张越快,毛利率被拉低的时间越长。

四、损耗的真实区间

农业农村部市场与信息化司转载的数据显示,果蔬、肉类与水产品的冷链运输率分别为 35%、57% 与 69%,发达国家普遍在 90% 以上。

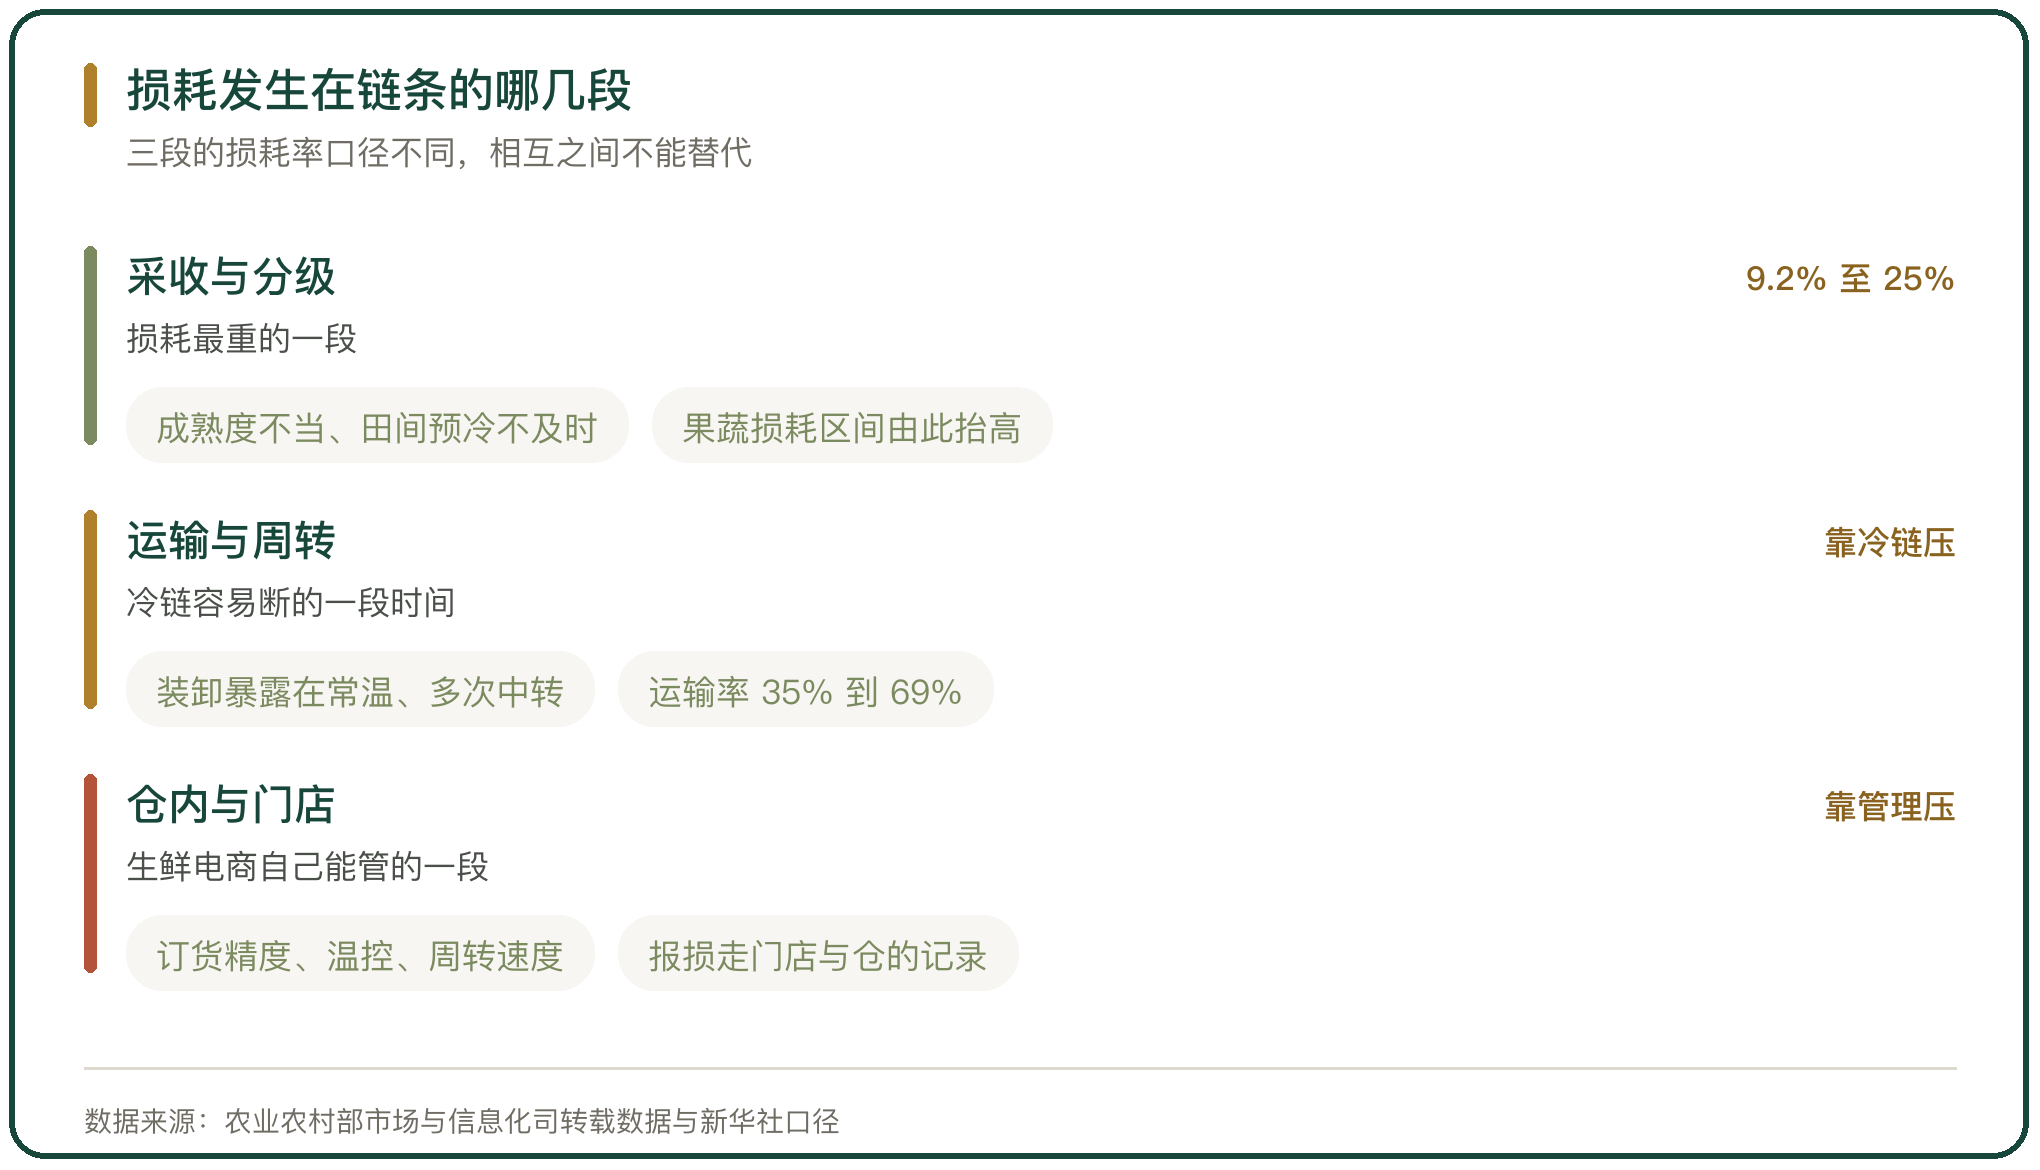
新华社的口径是,果蔬在生产及产后处理环节的损耗在 9.2% 至 25% 之间;同一口径下肉类流通损耗约 12%,美国为 3%。

这些数的统计范围覆盖从采收到零售的全链条。生鲜电商处在链条末端,前端损耗已经发生,它这一段主要由仓储温控、周转速度与订货精度决定,直接套用全链条的比率会失真。
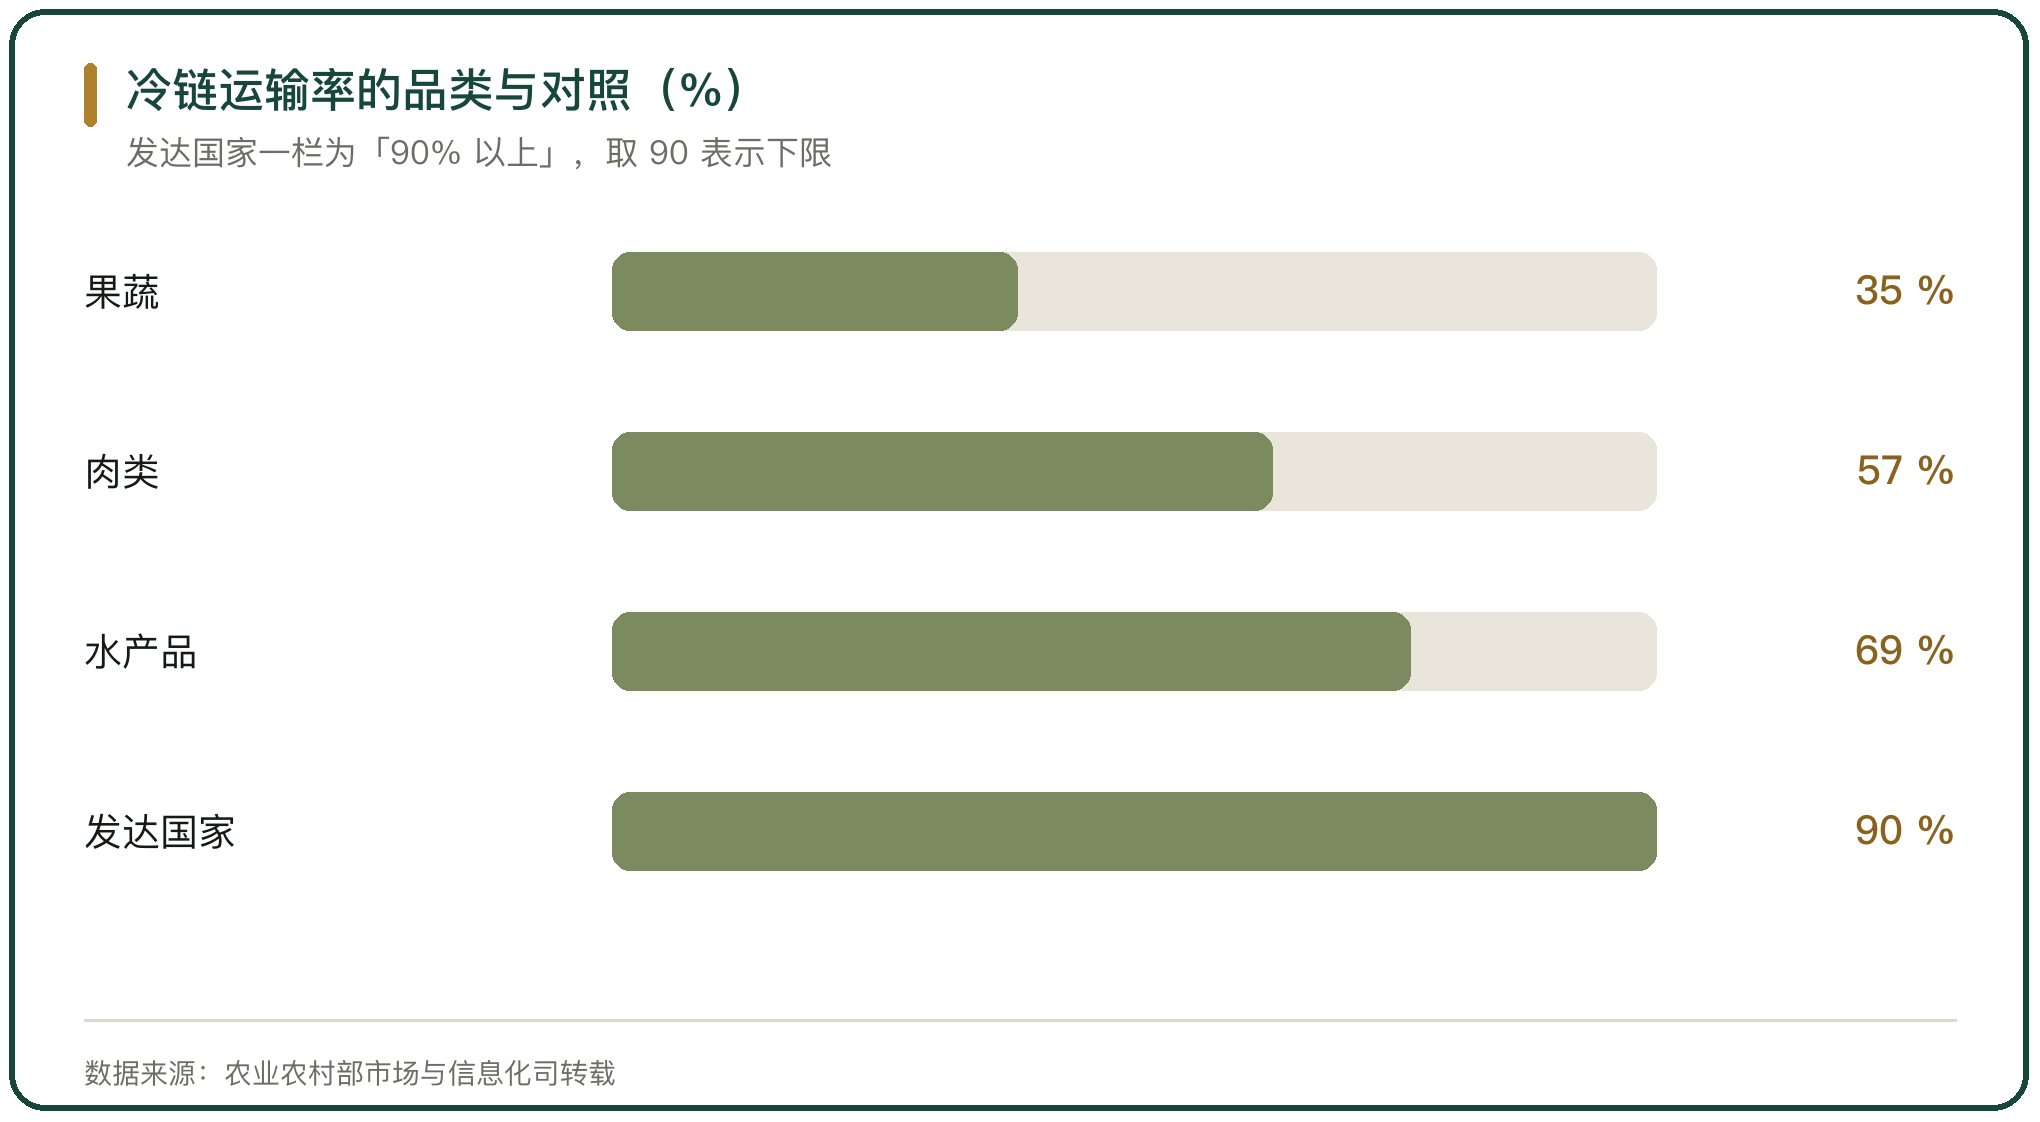
冷链运输率的品类与对照(%)

图 3 冷链运输率的品类与对照(%)
损耗发生在链条的哪几段

图 4 损耗发生在链条的哪几段

五、损耗在两套账上分岔

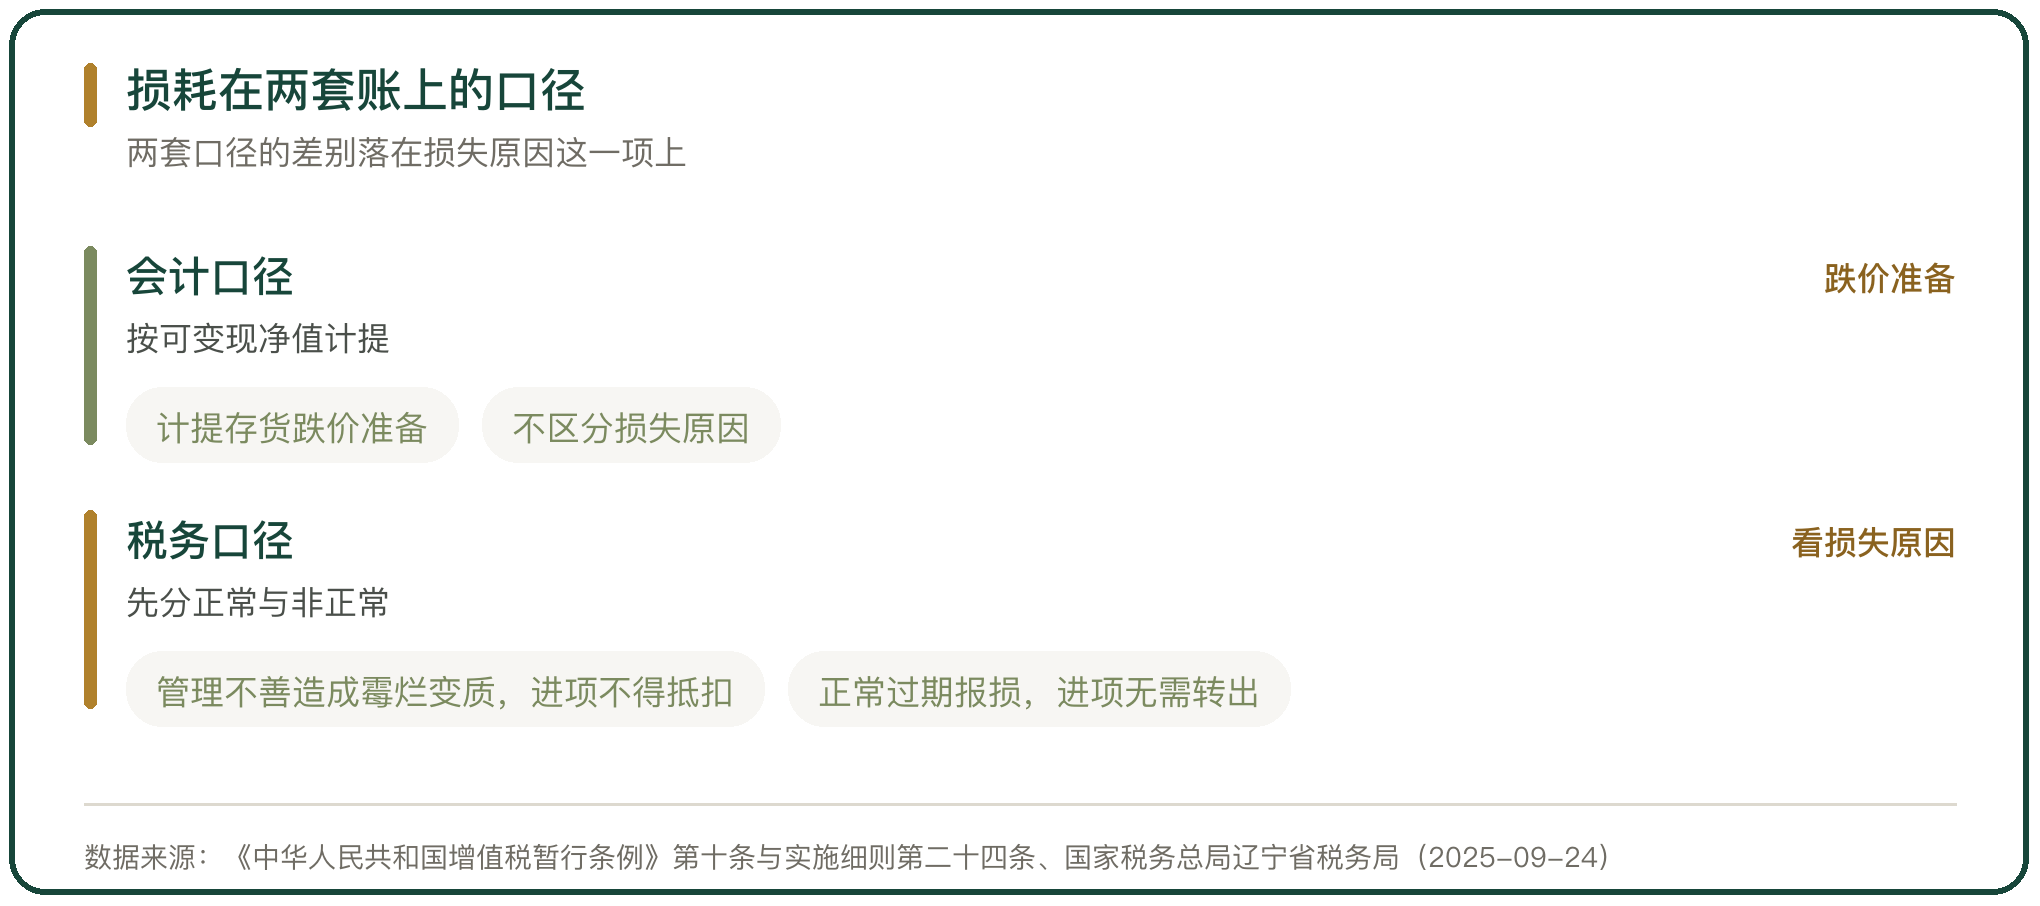
会计上的损耗按可变现净值处理,计提存货跌价准备,不区分损失原因。税务上的损耗要先分正常与非正常。

《中华人民共和国增值税暂行条例》第十条与实施细则第二十四条把非正常损失界定为因管理不善造成被盗、丢失、霉烂变质的损失,这类损失的进项税额不得抵扣,已抵扣的要作转出。

国家税务总局辽宁省税务局(2025-09-24)的说明提到,水果商贸企业因管理不善造成霉烂变质的损失属非正常损失,进项税额需转出。

国家税务总局福建省税务局 12366 纳税服务平台的口径是,食品正常过期报损不属于非正常损失,不需要作进项转出;国家税务总局浙江省税务局 12366 纳税服务平台的口径是,因产品质量原因或者滞销过期主动销毁的货物,对应进项税额无需转出。

三地口径的差异落在一个判断上:这批货是因为管理不善坏掉的,还是因为它到期了。

损耗在两套账上的口径

图 5 损耗在两套账上的口径

六、报损要留下什么凭证

报损能不能在税前扣除,取决于证据是否完整。需要留存的材料包括报损清单、审批记录,以及能说明损失原因的现场照片或者第三方证明。数量较大的报损,还可能需要专项说明。

管理不善与非正常损失在税务上是同一件事,认定的起点是原因。把损耗原因记到单据上,是这条链条的第一环,原因写不清楚的报损,在检查时会被归到管理不善那一类。

七、损耗数据为什么会被人为修饰

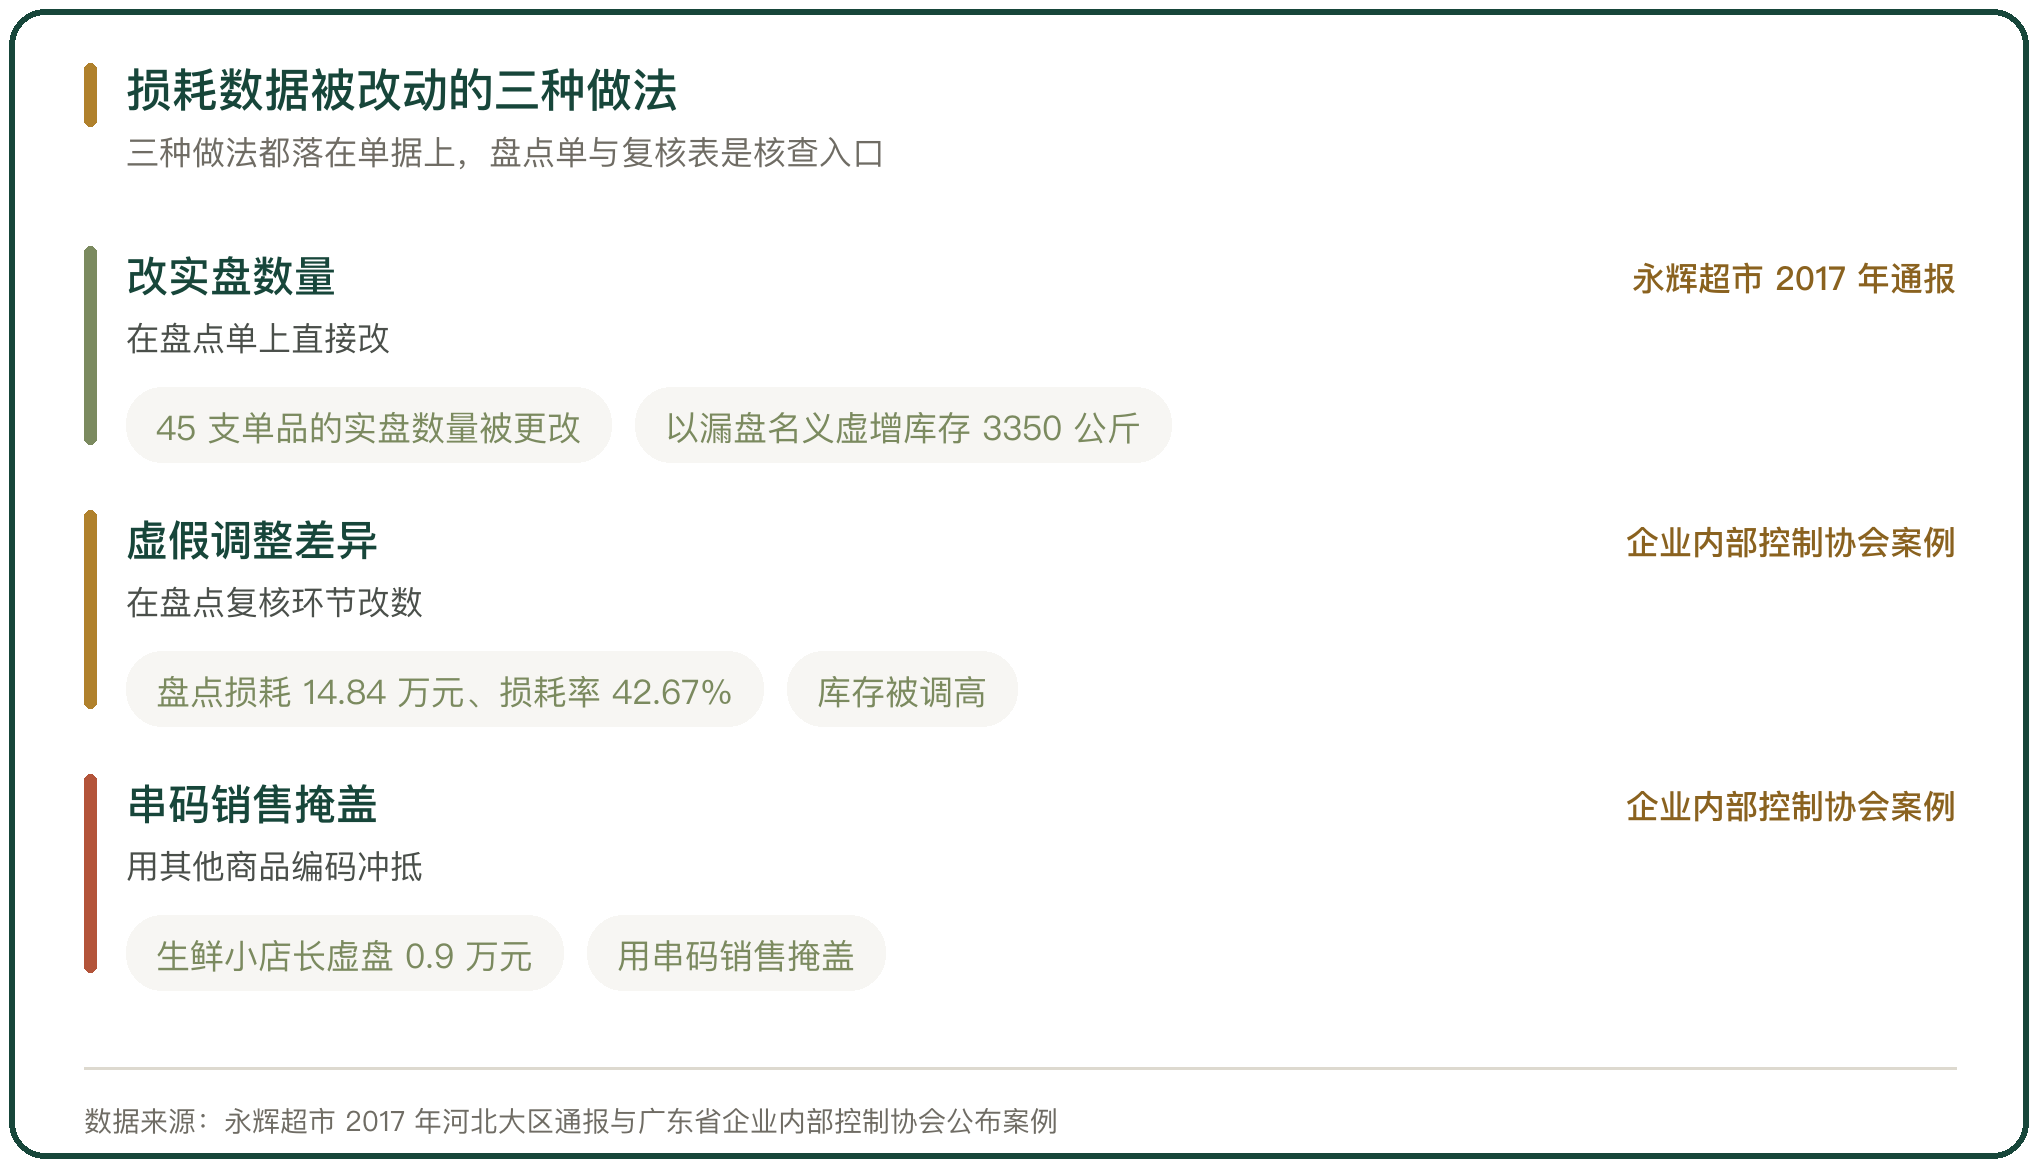
损耗率是门店与仓的考核指标,数据有被改动的动机。

广东省企业内部控制协会公布案例中,某超市长沙南区门店生鲜盘点损耗 14.84 万元、损耗率 42.67%,管理人员涉嫌授意虚假调整库存;另有某门店生鲜小店长虚盘 0.9 万元,并用串码销售掩盖。

永辉超市 2017 年河北大区的通报里,尚峰店果蔬小店合伙人利用生鲜部手工商品盘点单随意更改 45 支单品的实盘数量,以漏盘名义虚增商品库存 3350 公斤,两名责任人被辞退、三名管理人员被罚款。

上市公司层面也有先例。辽宁振隆特产在证监会调查中被认定 2012 年至 2014 年虚增存货 3254.14 吨、虚增利润 7616.19 万元。

损耗数据被改动的三种做法

图 6 损耗数据被改动的三种做法

八、三个数各自的约束

客单价、毛利率与损耗率三个数,各自受一组约束。

客单价受配送成本约束。单均配送成本固定,客单价定得低,履约费用占收入的比例就高,毛利被这一栏先扣掉一块。

毛利率受品类结构约束。高频刚需品类用来引流,定价贴近成本;加工品与自有品牌承担毛利,占比上不去,综合毛利率就上不去。

损耗率受冷链与管理约束。冷链覆盖率、周转速度、订货精度三项里,前两项要投入,第三项要数据。三个约束同时作用,能同时改善的空间有限。

九、客单价毛利与损耗怎么判断

判断这三个数,看的是它们在同一年里的变化方向与幅度。

客单价上升、毛利率不变而损耗率下降,说明改善来自管理;客单价不变、毛利率上升而损耗率上升,说明改善来自结构调整,代价落在损耗上。

损耗率这个数要看它落在谁的账上。门店与仓上报的损耗率,覆盖的是自己那一段;全链条的损耗率覆盖的是从采收到零售的所有环节。两个口径的统计范围不同,直接比较会得出错误结论。

对生鲜电商来说,客单价上不去的时候,毛利率与损耗率能腾出的空间都不大,因为这一段的损耗主要取决于仓储与周转,定价能改变的部分有限。

客单价、毛利率与损耗率三个数作用在同一块毛利上。网经社《2025 年度中国网络零售市场数据报告》的口径是 2025 年生鲜电商交易规模 8426 亿元、同比增长 14.36%,用户规模 5.96 亿、同比增长 3.29%,全国平均客单价约 70 元、上海 72 元,4 年前为 50 多元;高等级会员月复购率 75%、客单价超过 100 元。损耗这一端,农业农村部市场与信息化司转载的数据显示果蔬、肉类与水产品的冷链运输率分别为 35%、57% 与 69%,发达国家普遍在 90% 以上;新华社的口径下果蔬生产及产后处理损耗在 9.2% 至 25% 之间,肉类流通损耗约 12%。税务口径上,管理不善造成的霉烂变质属非正常损失、进项税额不得抵扣,正常过期报损则不需要转出。损耗数据本身也要能对上单据,广东省企业内部控制协会公布案例里,有门店生鲜盘点损耗率报到 42.67%、有门店以漏盘名义虚增库存 3350 公斤。客单价上不去的时候,毛利率与损耗率能腾出的空间都不大。

行内实情

客单价、毛利率与损耗率作用在同一块毛利上,改善其中一个的空间会挤压另外两个
会计上的损耗按可变现净值计提,税务上的损耗要先分正常与非正常
盘点单与复核表是损耗数据的源头,改动往往先发生在这两张表上

相关问题

生鲜损耗率的区间有多大。
要看统计口径覆盖到哪一段。农业农村部市场与信息化司转载的数据是果蔬、肉类与水产品的冷链运输率分别为 35%、57% 与 69%,发达国家普遍在 90% 以上;新华社的口径是果蔬生产及产后处理损耗在 9.2% 至 25% 之间,肉类流通损耗约 12%。这些数覆盖采收到零售的全链条。生鲜电商处在链条末端,前端损耗已经发生,它这一段主要由仓储温控、周转速度与订货精度决定,直接套用全链条的比率会失真。
报损的进项税额要不要转出。
要看损失原因。《中华人民共和国增值税暂行条例》第十条与实施细则第二十四条把非正常损失界定为因管理不善造成被盗、丢失、霉烂变质的损失,这类损失对应进项税额不得抵扣。国家税务总局辽宁省税务局(2025-09-24)的说明提到,水果商贸企业因管理不善造成霉烂变质的损失属非正常损失,需作进项转出,所得税税前扣除须留存证据材料;国家税务总局福建省税务局 12366 的口径是食品正常过期报损不属于非正常损失,浙江省税务局 12366 的口径是因产品质量原因或者滞销过期主动销毁的货物对应进项税额无需转出。
损耗数据为什么会被改动。
因为损耗率是门店与仓的考核指标。广东省企业内部控制协会公布案例中,某超市长沙南区门店生鲜盘点损耗 14.84 万元、损耗率 42.67%,管理人员涉嫌授意虚假调整库存;江西省某门店在盘点复核的差异数据上做虚假调整,导致库存虚高;某门店生鲜小店长虚盘 0.9 万元并用串码销售掩盖。永辉超市 2017 年河北大区通报中,尚峰店果蔬小店合伙人更改 45 支单品的实盘数量,以漏盘名义虚增库存 3350 公斤。
名词解释

损耗率:流通过程中损失的货量占总货量的比例,是衡量流通效率的核心指标。
温控:对储运环境温度的监测与控制,是冷链质量的核心。
产地直发:产地收货后不经批发市场、直接发给销地或消费者的流通方式。
生鲜电商:以互联网销售生鲜产品为主的电商模式。
总第0193篇 | 一、渠道与业态|09-生鲜电商与产地直发-004

相关阅读

评论 还没有

写点看法

邮箱不会公开。提交后按后台的评论设置决定是直接显示还是先审核。