

大豆自动进口许可与压榨经营
关键词 大豆自动进口许可自动进口许可证有效期进口来源切换大豆压榨产能压榨利润豆粕减量替代
一、自动进口许可的制度定位
大豆进口走的是自动进口许可,不是关税配额。大豆列入《自动进口许可管理货物目录(2024 年)》第 9 项,目录由商务部、海关总署公告 2023 年第 62 号发布,自 2024 年 1 月 1 日起执行。
自动进口许可与配额的区别在准入方式。配额是数量限制,超过额度要适用高关税;自动许可是登记性质,符合条件即可申请,不设数量上限。
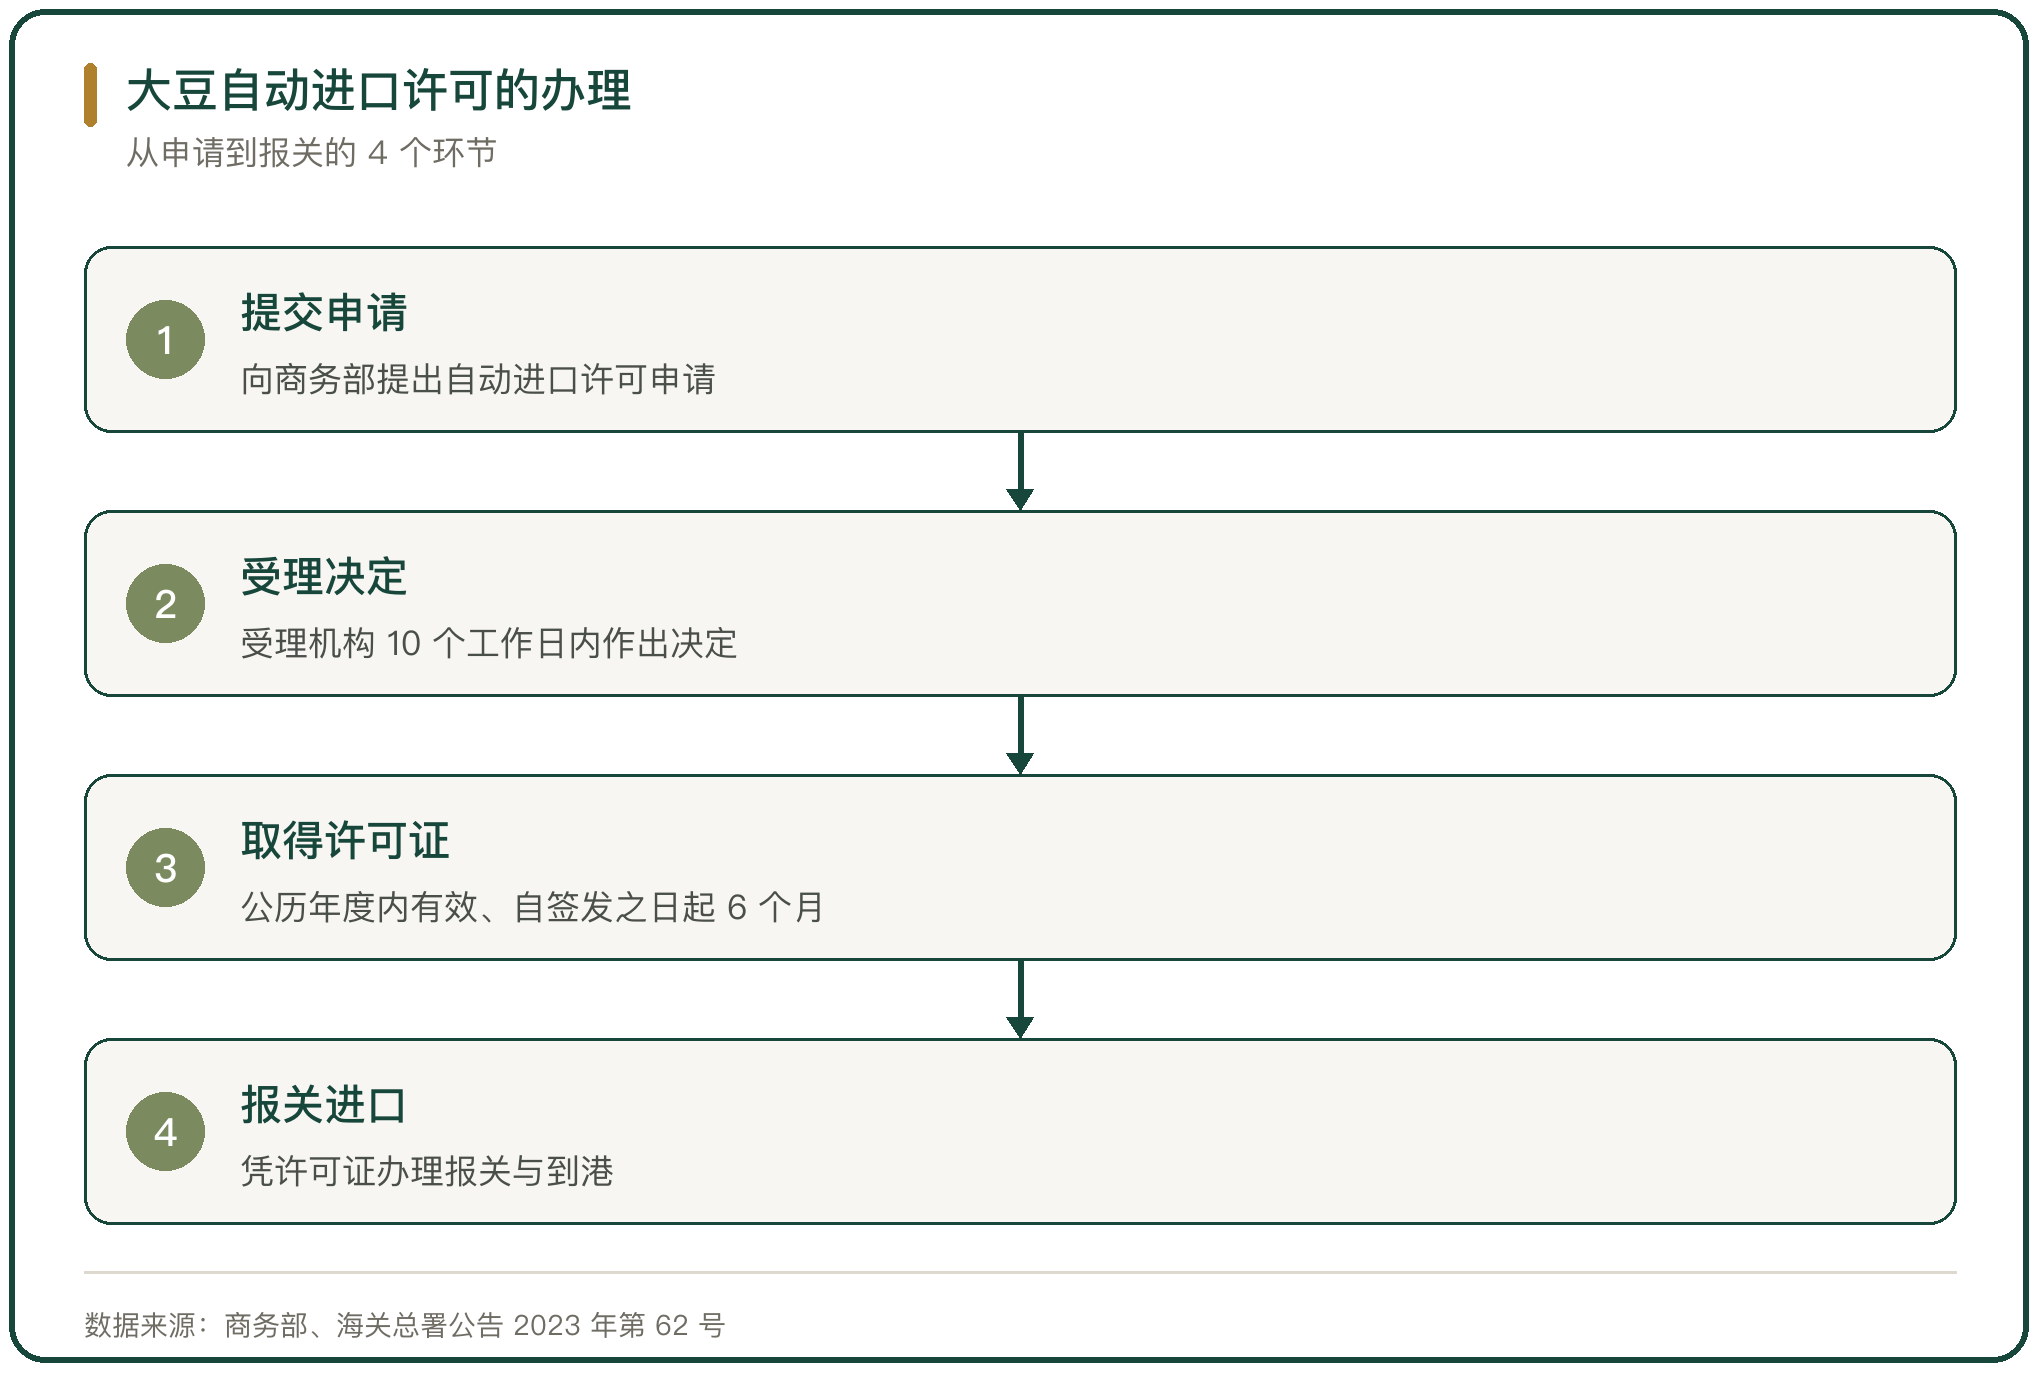
许可由商务部直接受理。企业向商务部申请自动进口许可证,凭许可证办理报关,制度的重点是流程合规,数量不设上限。
二、许可证的有效期与办理时限
《中华人民共和国自动进口许可证》有明确的有效期。许可证在公历年度内有效,自签发之日起 6 个月内有效。
受理机构在 10 个工作日内作出决定。企业提交申请后,商务部在 10 个工作日内决定是否发放,流程时限明确。
办理口径的稳定性让进口可以提前安排。大豆进口批量大、船期长,企业按许可证的有效期安排到港时间,避免证件过期。
三、目录覆盖的品种
自动进口许可管理的大豆属于一张长清单。《自动进口许可管理货物目录(2024 年)》共 40 种类别,除大豆外还包括牛肉、猪肉、羊肉、肉鸡、鲜奶、奶粉、木薯、大麦、高粱、油菜籽、植物油、食糖(关税配额外)、玉米酒糟、豆粕与烟草等。
目录的品种以农产品与食品为主。这些品种进口量大、来源相对集中,自动进口许可保证进口可统计、可追溯。
食糖在目录中标注为关税配额外,说明配额内食糖走关税配额、配额外走自动进口许可,两套制度衔接。
四、大豆进口量与来源
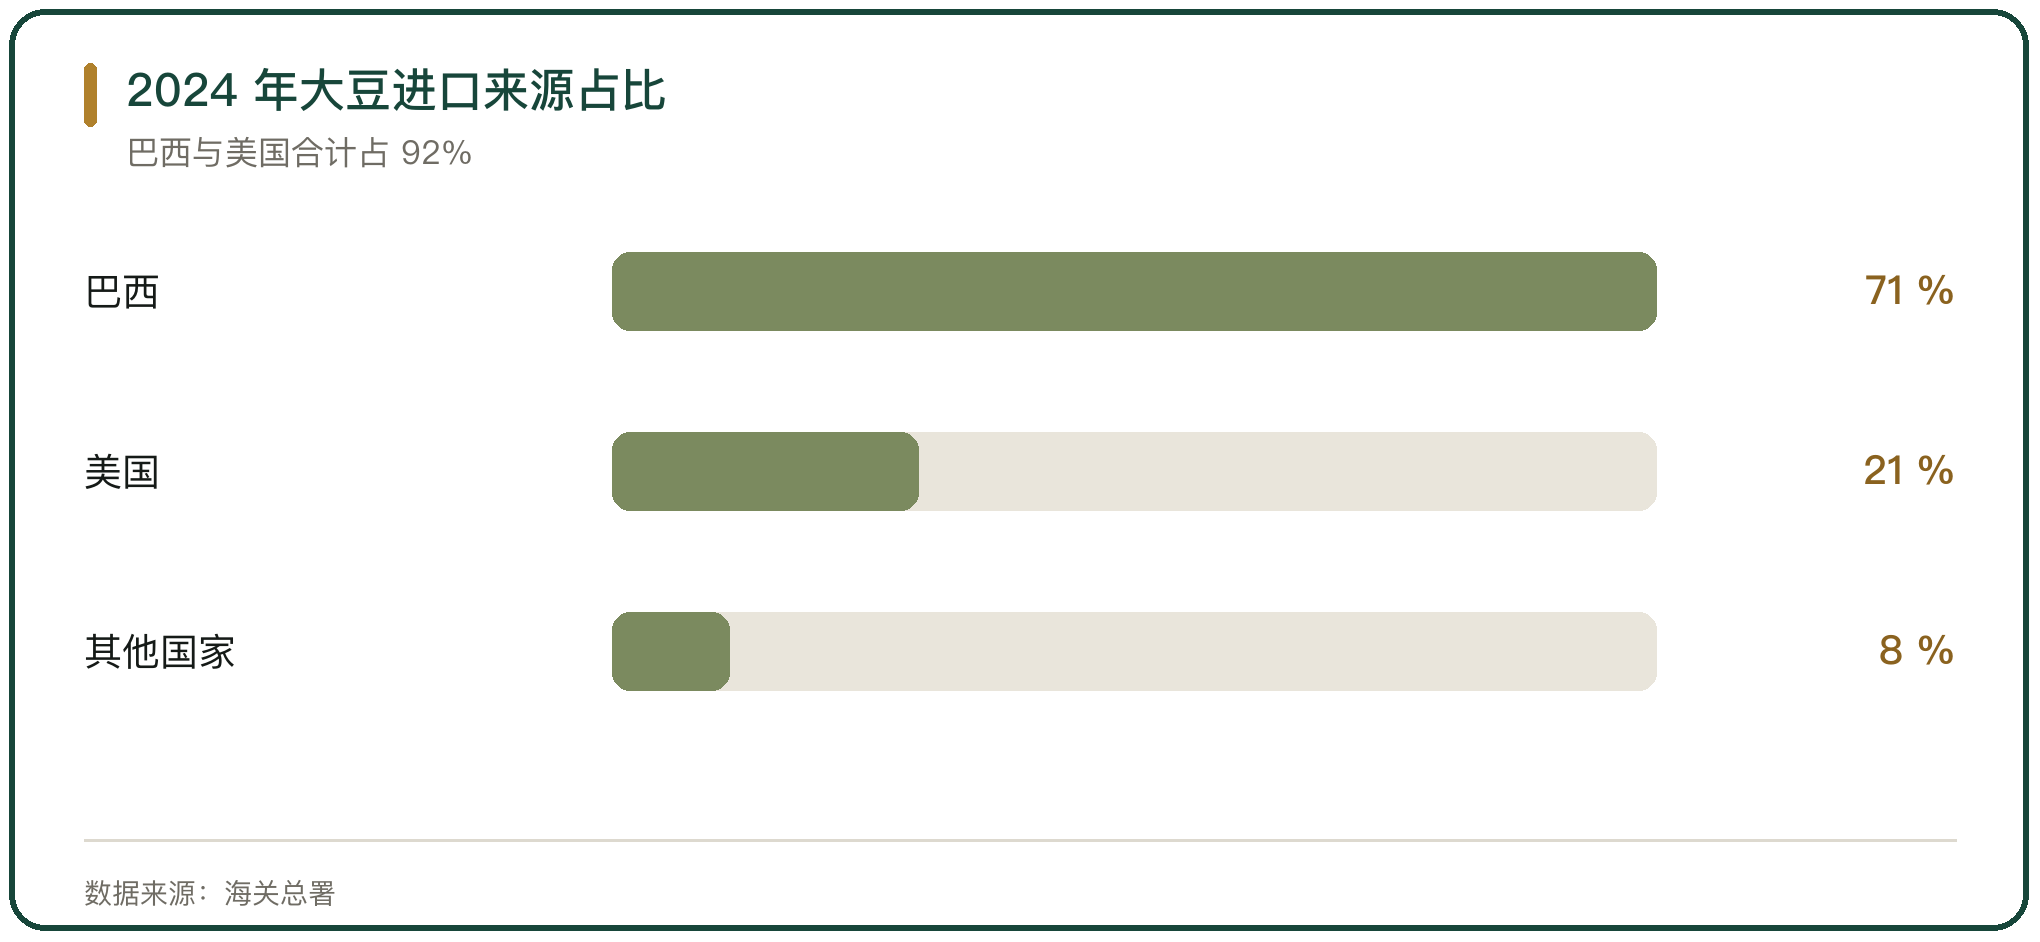
大豆进口量稳定在亿吨级。2024 年我国进口大豆 1.05 亿吨,同比增长 6.5%,其中自巴西进口 7465 万吨、占 71%,自美国进口 2213 万吨、占 21%,自阿根廷进口 410 万吨。
来源集中在巴西与美国。两国合计占进口量的 90% 以上,其中巴西是最大的单一来源国。
进口量取决于国内压榨需求。国内大豆产量有限,压榨与饲料用豆粕主要依靠进口大豆,进口量的年际变化与养殖需求相关。
五、2025 年的来源切换
2025 年进口来源发生切换。2025 年 3 月 10 日起,对原产于美国的大豆加征 10% 关税,对小麦、玉米加征 15% 关税。
切换的结果是美豆份额下降。2025 年 1 至 11 月,自巴西进口大豆 7667.3 万吨、占 73.89%,自美国进口 1680.1 万吨、占 16.19%。2025 年 9 月起,国内未再进口美国大豆。
来源切换的成本落在压榨环节。巴西豆与美国豆的蛋白含量与出油率不同,压榨企业调整配方与生产工艺,采购与套保策略随之改变。
六、大豆压榨产能与开工率
进口大豆的绝大部分进入压榨环节。2024 年自然年度全国油厂进口大豆压榨量 7916.72 万吨,同比增长 2.12%,年开机率 52.75%。
产能长期过剩。剔除长期闲置产能后,国内年大豆压榨产能近十年由 1.2 亿吨增至 1.4 亿吨,2024 年 1 至 10 月的产能利用率为 42.45%,明显低于 2017 年 58.87% 的高点。
未来产能还在扩张。2025 至 2026 年国内油厂进口大豆压榨年产能预计增至 2.03 亿吨,压榨格局延续宽松,产能利用率难以回到高点。
七、压榨的区域格局
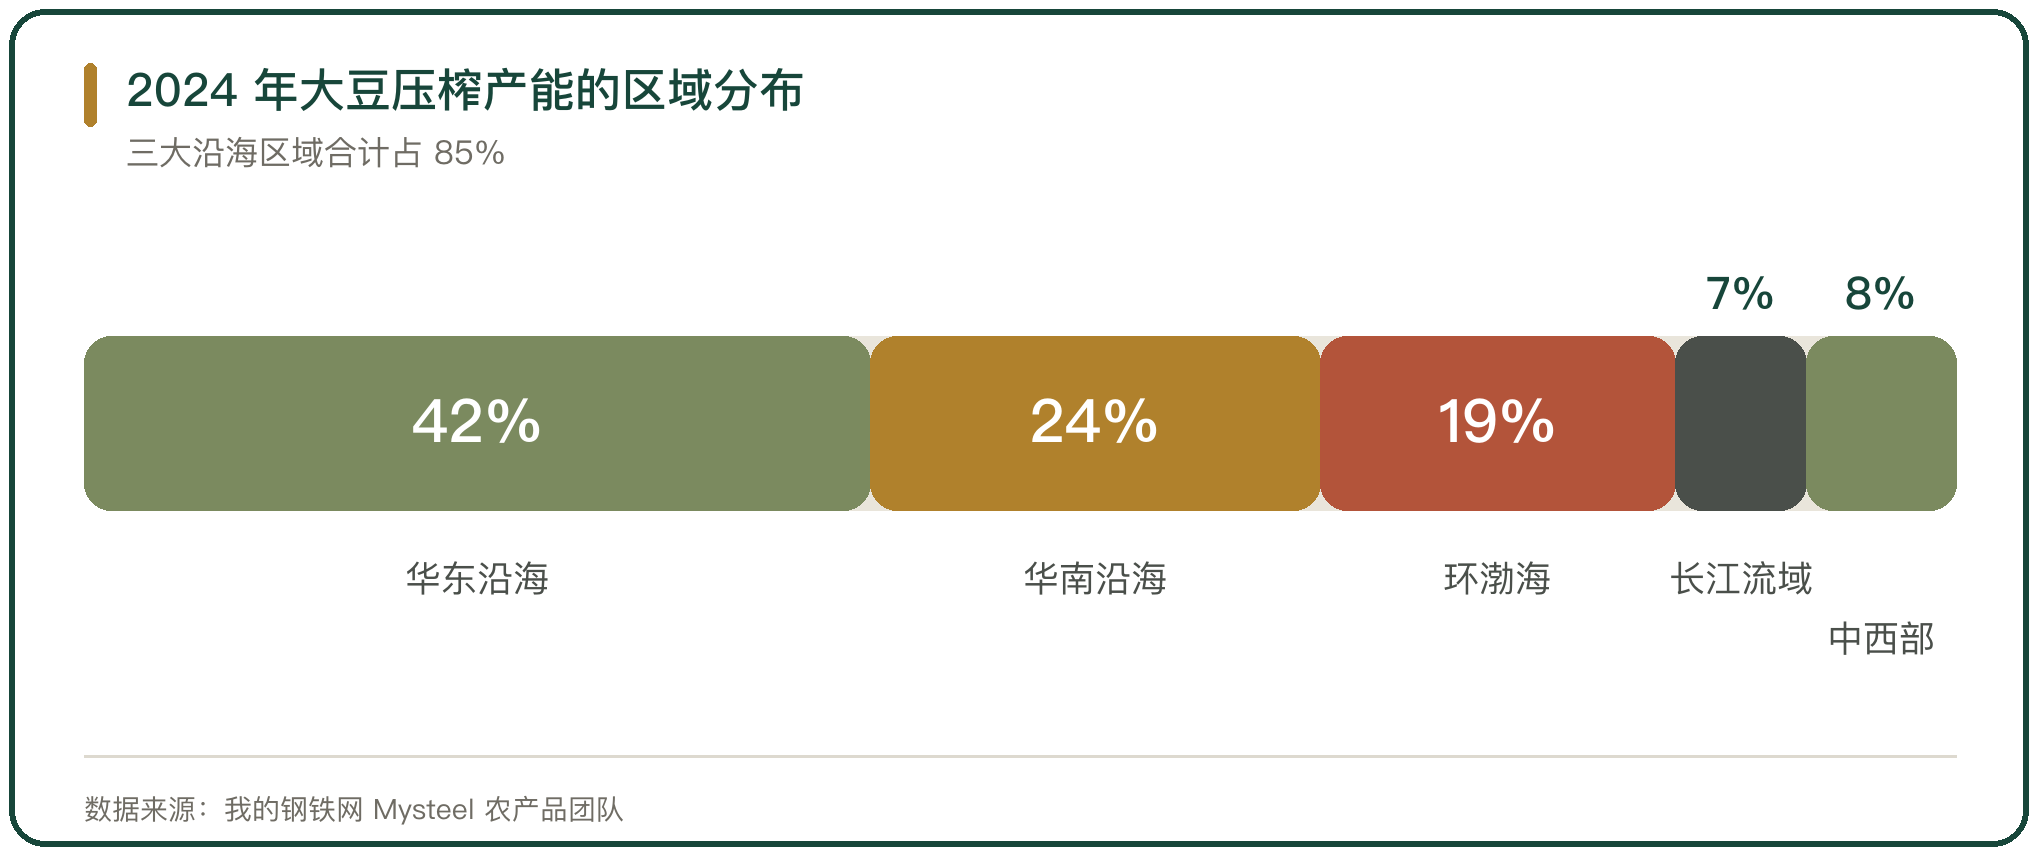
压榨产能集中在沿海。2024 年五大区域的产能分布为:华东沿海 42%、华南沿海 24%、环渤海 19%、长江流域 7%、中西部 8%。
三大沿海区域合计占 85%。大豆从沿海港口直接进厂压榨,运输成本低,沿海布局与进口大豆的到港路径相匹配。
内陆产能规模小。长江流域与中西部的产能以国产大豆压榨为主,进口大豆压榨集中在沿海,区域格局与原料来源对应。
八、压榨企业的头部份额
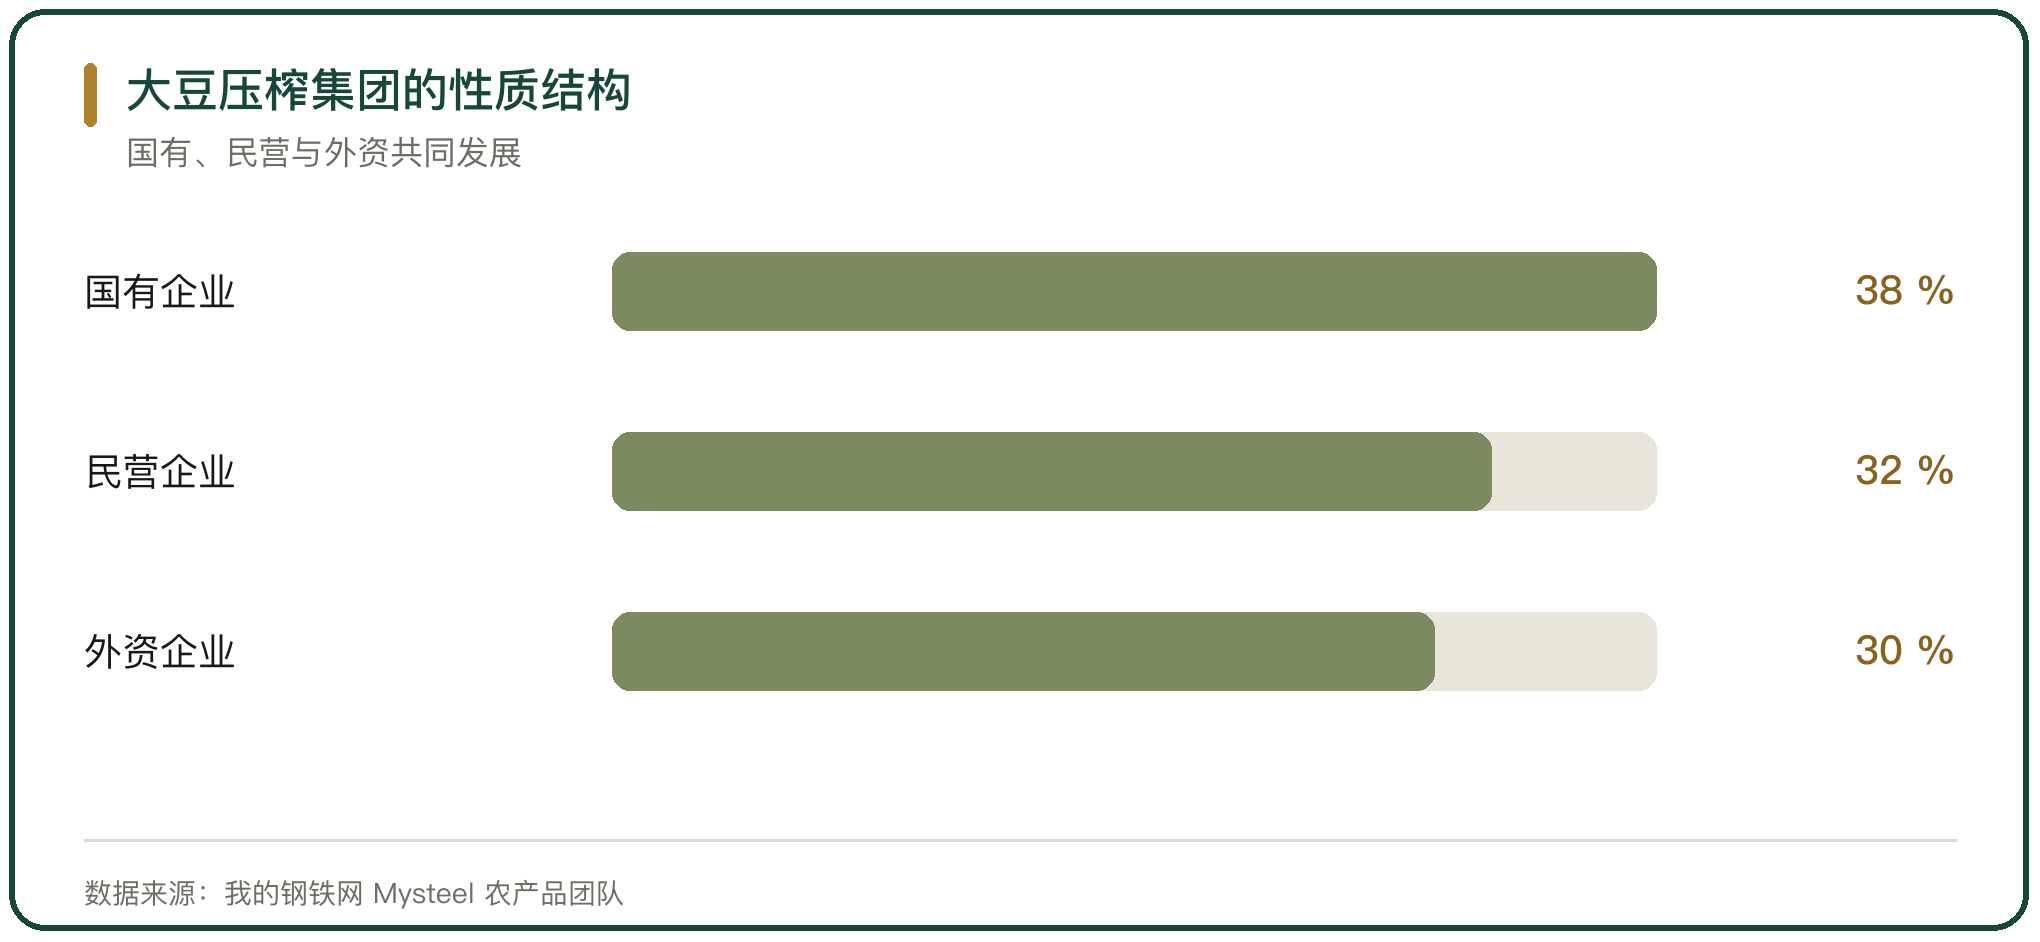
压榨行业的经营主体呈国有企业、民营企业与外资企业并存的格局。国内进口大豆压榨集团中,国有企业产能占比约 38%,民营企业约 32%,外资企业约 30%,中粮、益海嘉里、九三与中储粮等是主要压榨主体。
前 10 家企业的压榨能力占比超过 74%。单家集团的份额高于其他农产品加工环节,规模效应在压榨环节体现得明显。
头部份额高,说明压榨是资金与渠道密集的行业。大型企业在原料采购、套期保值与产能布局上具有优势,中小企业的生存空间被压缩。
九、压榨经营的利润承压
压榨利润在 2025 年承压。2025 年 10 月,全国 122 家受访油厂压榨量 888.90 万吨,10 月开工负荷率 59.58%,较 9 月的 67.48% 下降 7.90 个百分点。
压榨毛利均值为亏损 379.78 元/吨。大豆到港完税成本与豆油、豆粕的销售价格之间出现倒挂,压榨环节的利润被压缩。
成本与售价的倒挂来自两头。进口大豆成本受关税与国际价格影响,豆油与豆粕的售价受养殖需求与替代品影响,两者的波动不同步。
十、豆粕减量替代的影响
豆粕需求的变化影响压榨量。农业农村部办公厅印发的饲用豆粕减量替代行动方案提出,到 2025 年饲料中豆粕用量占比从 2022 年的 14.5% 降至 13% 以下。
减量替代通过调整饲料配方实现。用菜籽粕、棉籽粕与氨基酸平衡技术替代部分豆粕,饲料中的豆粕用量下降,压榨需求相应减少。
替代的推进速度决定大豆进口的长期趋势。养殖规模稳定时,豆粕用量占比下降,进口大豆压榨量随之下移,进口需求与饲料技术的关系更直接。
11、自动许可与压榨的落点
大豆进口的制度由自动进口许可与压榨产能共同塑造。自动进口许可不设数量上限,进口量由压榨需求与到港成本决定,制度把准入交给市场。
压榨环节是进口大豆的落点。年压榨能力承接了亿吨级的进口量,产能过剩与利润承压是这套产能结构的直接结果。
落点在原料的稳定供应与利润的动态平衡。加工企业按压榨利润安排采购与开工,进口来源的切换、关税的调整与豆粕需求的变化,共同影响大豆进口的规模与节奏。



写点看法