

飞鸿品农 飞鸿品农

屠宰企业的产能利用率

2026-10-01 慕飞鸿 猪肉流通 阅读 42 评论 0
农产品流通研究|二、品类流通 | 1、生鲜主品类| 17 猪肉流通 |
屠宰产能总体过剩,企业开工率普遍低于设计产能,产能利用率的高低决定了头均屠宰成本。养殖企业自建屠宰推动了产能向头部集中,也把养殖端的规模优势延伸到加工环节。

关键词 屠宰企业产能利用率定点屠宰头均成本养殖一体化屠宰量

关键数据
2024 年规模以上屠宰量占出栏量的比重
48.07%
2019 年为 35.13%;规模以上生猪定点屠宰企业指年屠宰量 2 万头以上的企业。农业农村部(牧原食品股份有限公司 2024 年年度报告转引)
全国定点屠宰企业数量
3000家
2024 年降到不足 3000 家,2012 年为 14720 家。农业农村部与阳光畜牧网(2024 年)
牧原股份已投产屠宰厂的设计产能
2900万头/年
已投产 10 家屠宰厂;2024 年屠宰生猪 1252.44 万头,屠宰与肉食业务收入 242.74 亿元、同比增长 11.03%。牧原食品股份有限公司 2024 年年度报告
双汇发展 2024 年生鲜外销量
134.3万吨
同比下降 4.4%;全年屠宰生猪约 1029 万头、同比下降 19%,屠宰部门经营利润 4.4 亿元、同比下降 36%。河南双汇投资发展股份有限公司 2024 年年度报告
华统股份 2024 年屠宰业务毛利
4.72亿元
屠宰业务收入 86.84 亿元,屠宰生猪 435 万头、屠宰头均利润约 13 元。浙江华统肉制品股份有限公司 2024 年年度报告
2025 年 1 至 9 月定点屠宰企业屠宰量
28455万头
同比增长 18.7%;其中 9 月屠宰量 3584 万头、同比增加 28.5%。农业农村部(2025 年)

一、屠宰企业的产能规模与布局变化

屠宰企业的数量在收缩。全国定点屠宰企业在 2012 年为 14720 家,到 2024 年降到不足 3000 家,退出集中在年屠宰量较小的厂点,污水处理与检验设施的达标成本把这类产能挡在门外。

规模以上企业的屠宰量在上升。规模以上生猪定点屠宰企业屠宰量由 2019 年的 19116 万头增长到 2024 年的 33773 万头,占全国出栏量的比重由 35.13% 提升到 48.07%,产能向规模企业转移。
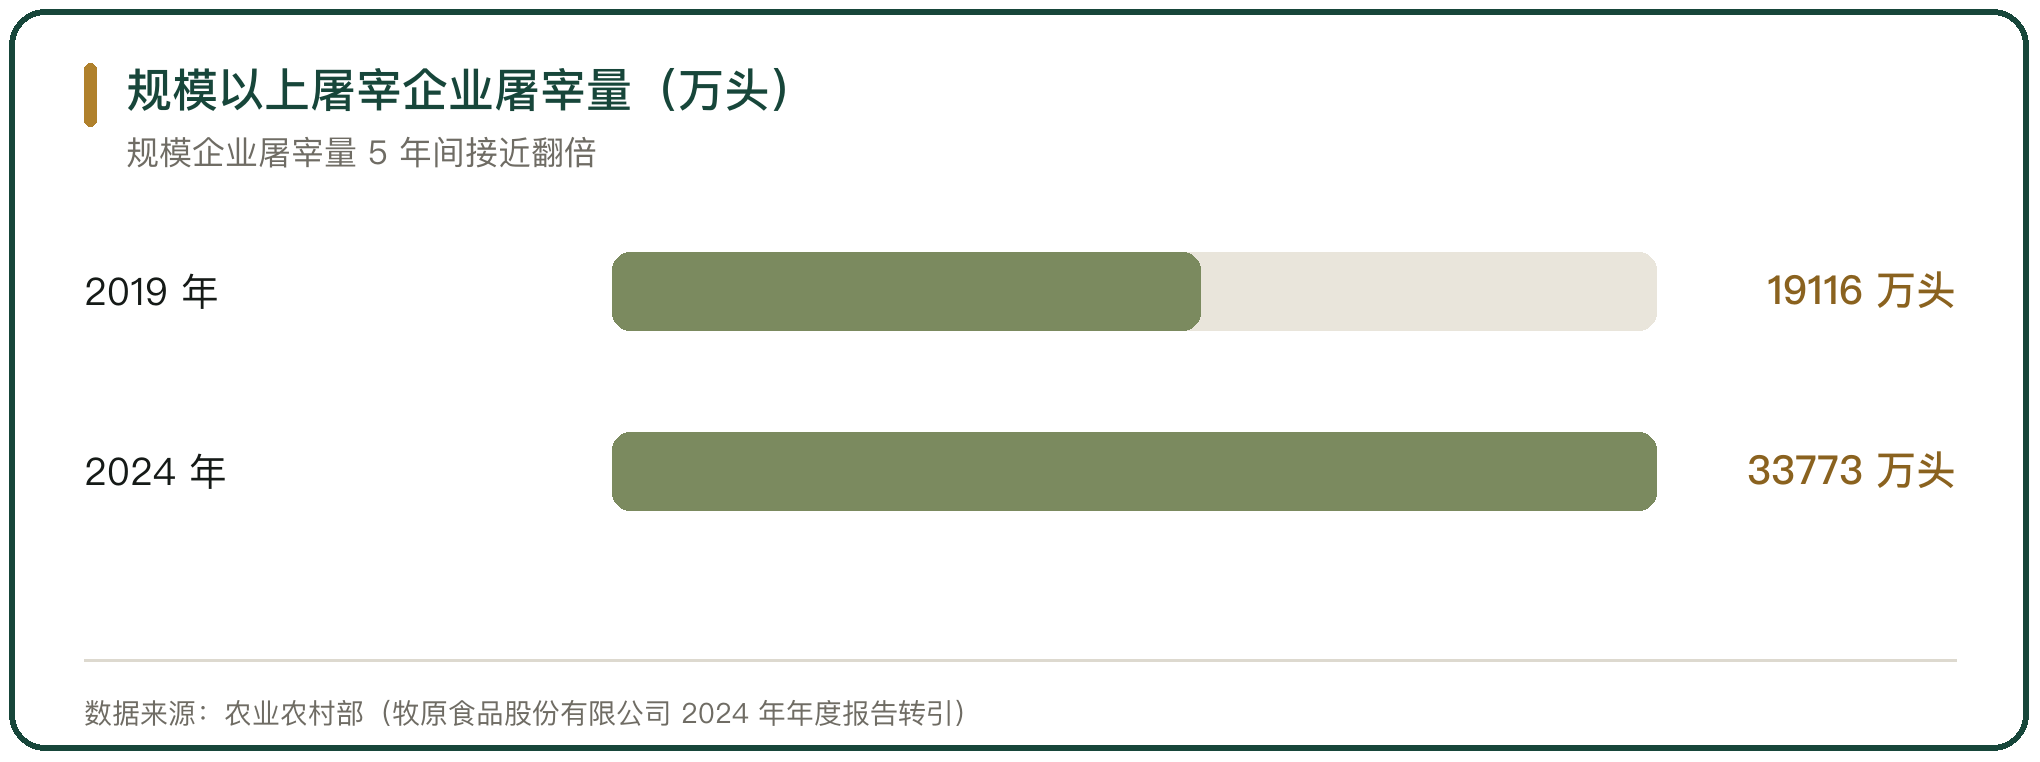
规模以上屠宰企业屠宰量(万头)

图 1 规模以上屠宰企业屠宰量(万头)

二、产能利用率的口径与行业水平

产能利用率是实际屠宰量与设计屠宰产能的比值。口径上要区分设计产能与实际产能,部分厂点的设计产能按设备铭牌计算,实际可用产能受收猪半径与订单结构限制。

行业水平处在上限不足的位置。行业数据显示,2023 年生猪屠宰行业的产能利用率在 40% 以下,同期美国生猪屠宰行业的产能利用率在 90% 以上。多数企业的开工率在 20% 至 30% 区间,低于正常水平。
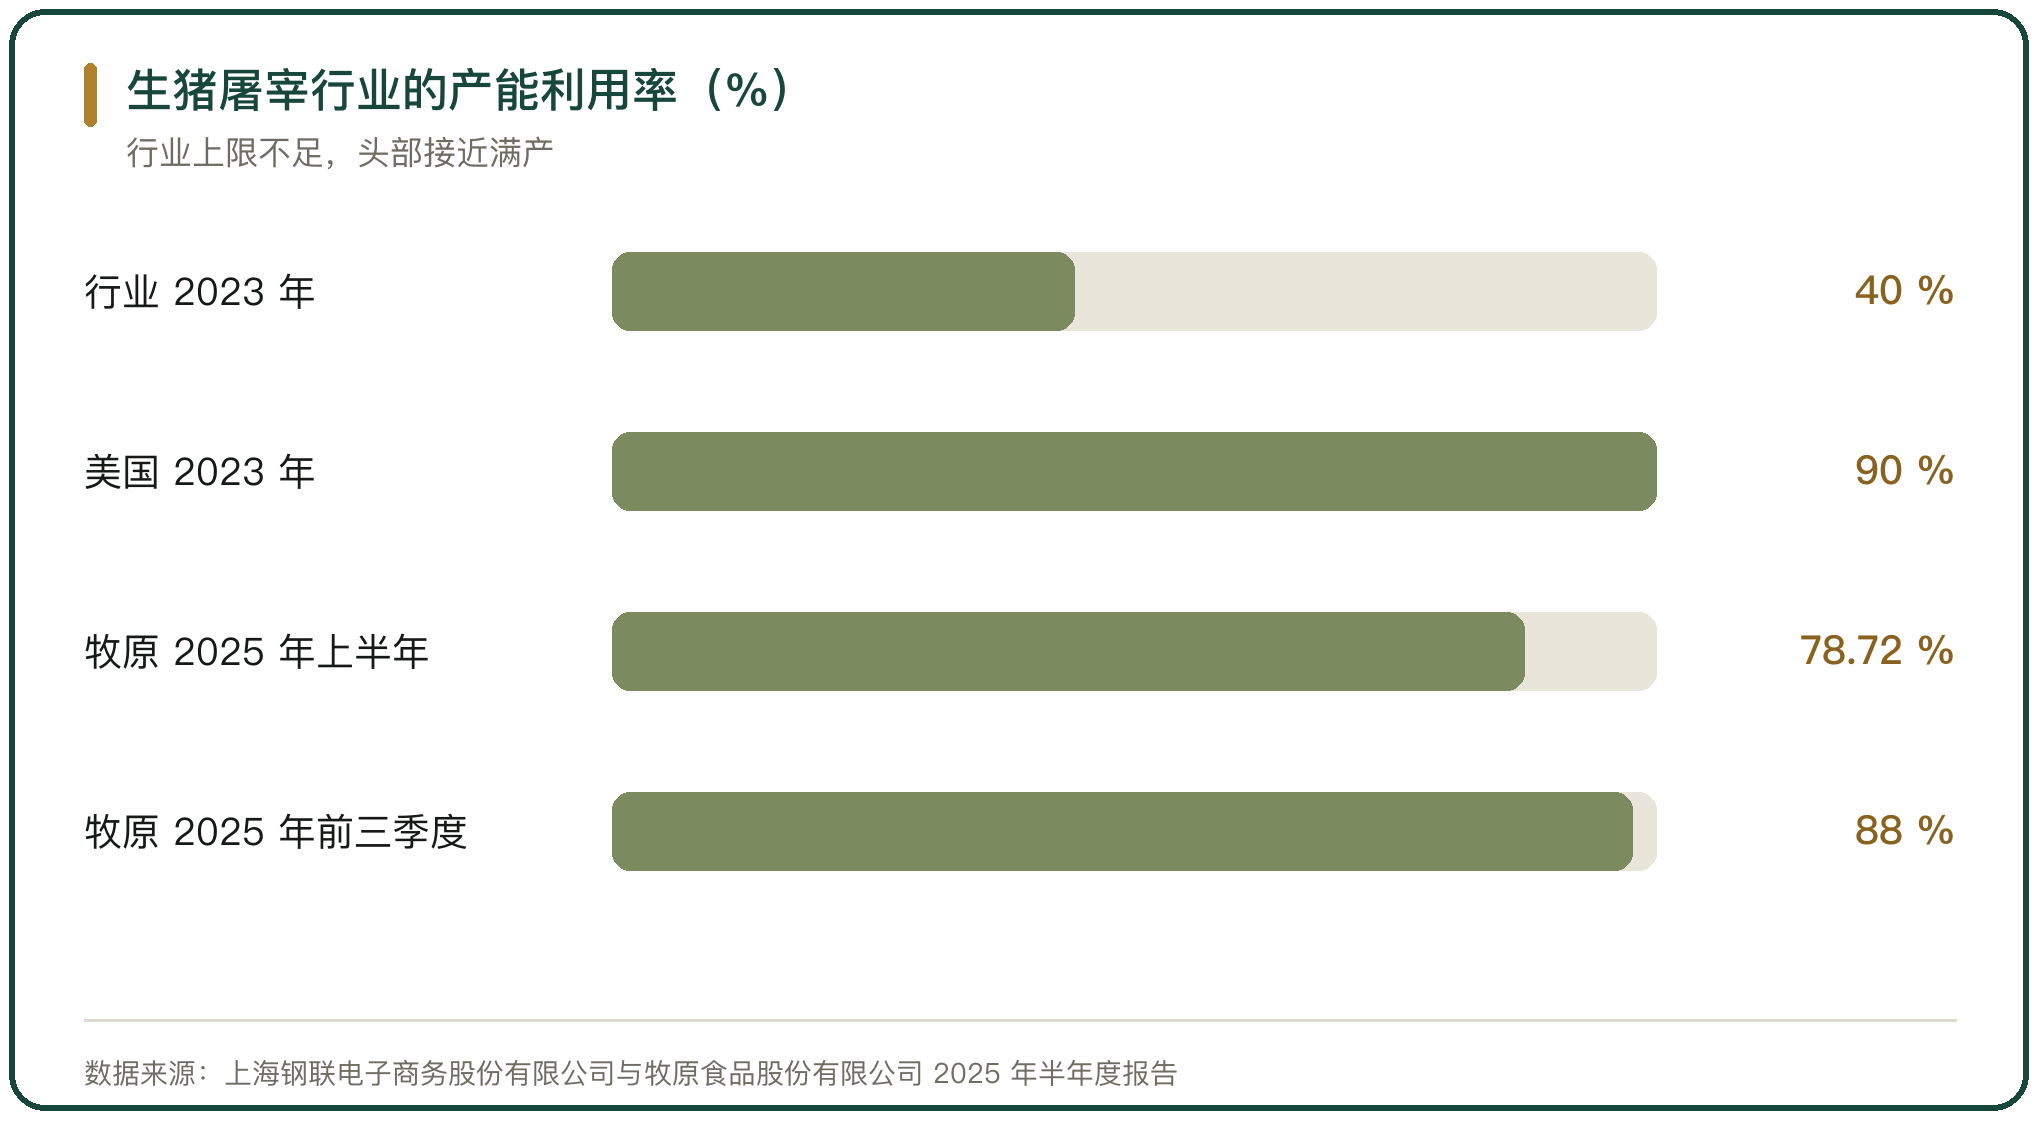
生猪屠宰行业的产能利用率(%)

图 2 生猪屠宰行业的产能利用率(%)

三、定点屠宰制度与规模门槛

生猪屠宰实行定点屠宰、集中检疫。屠宰厂场要取得生猪定点屠宰资格与排污许可,才能承接屠宰业务,检疫在厂内由官方兽医实施,未取得资格的厂点不得从事屠宰。

规模门槛在近年提高。农业农村部发布的《生猪屠宰质量管理规范》自 2024 年 1 月 1 日起施行,对定点屠宰厂的机构人员、厂房设施与检验能力提出要求;《生猪定点屠宰厂(场)设置审查规定》自 2025 年 3 月 1 日起施行,从规划与设施两端收紧了准入。

四、养殖企业自建屠宰的产能扩张

养殖企业自建屠宰,把产业链延伸到加工环节。牧原食品股份有限公司在 2024 年屠宰生猪 1252.44 万头,已投产 10 家屠宰厂,设计屠宰产能达到每年 2900 万头,当年屠宰与肉食业务收入 242.74 亿元,同比增长 11.03%。

自建屠宰与养殖规模匹配。牧原 2024 年销售生猪 7160.2 万头,其中商品猪 6547.7 万头,向屠宰肉食子公司销售 1256.5 万头,养殖端与屠宰端的对接减少了生猪外运环节。
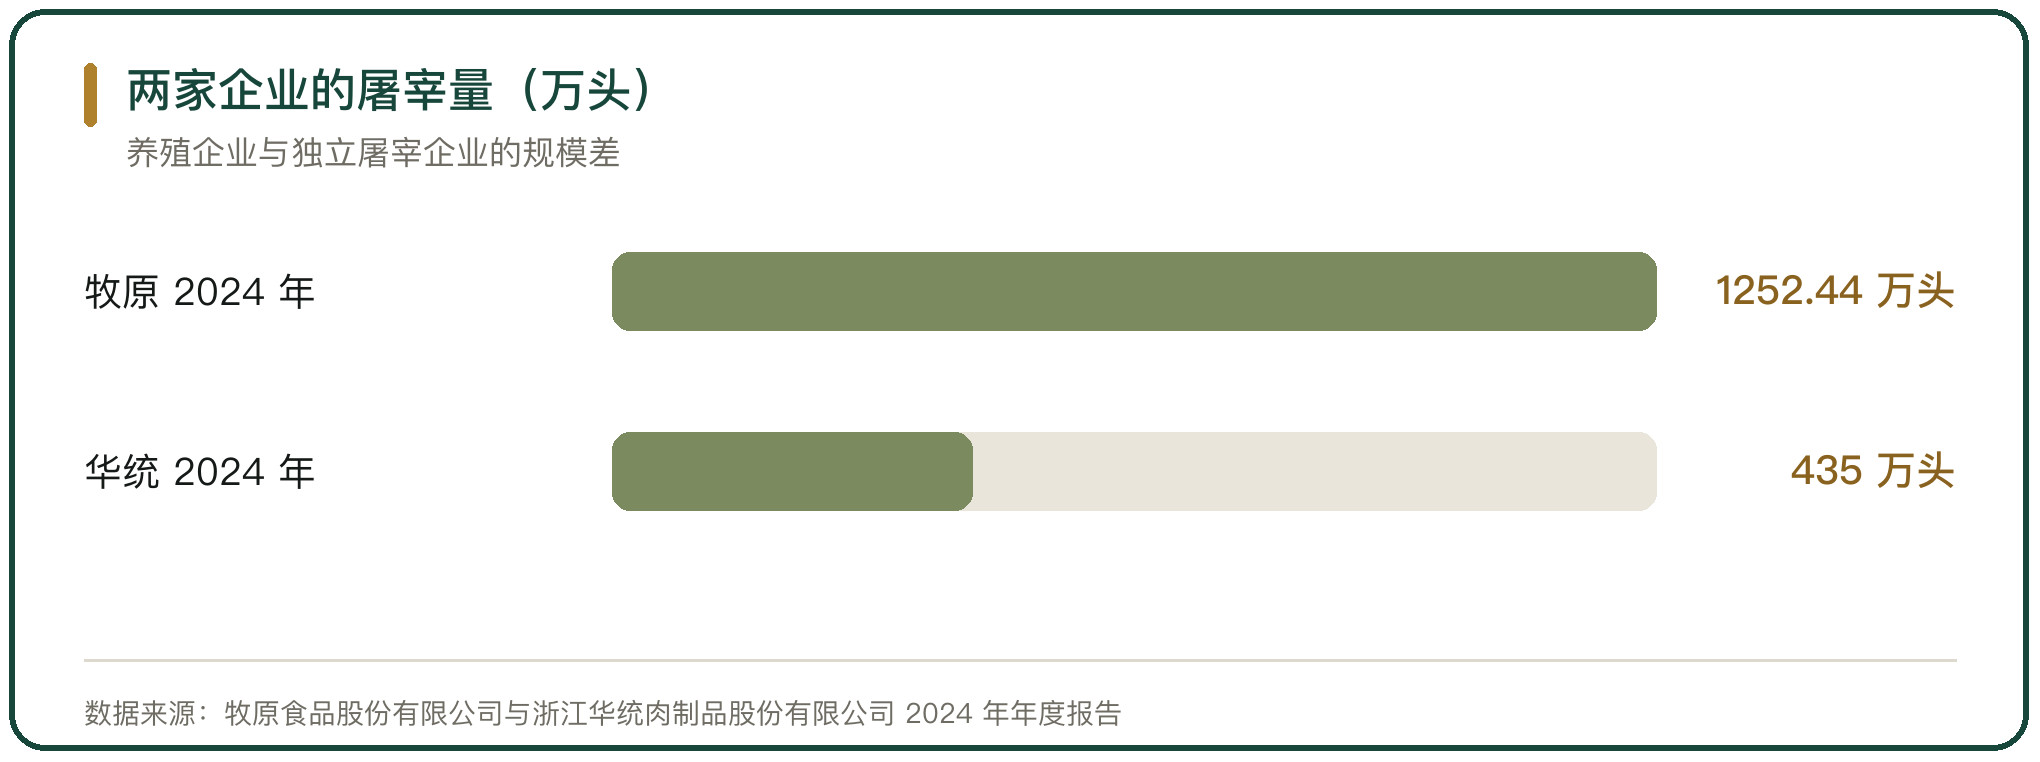
两家企业的屠宰量(万头)

图 3 两家企业的屠宰量(万头)

五、屠宰企业的头均毛利与成本结构

屠宰成本按头分摊。水电、人工、设备折旧与检验费用构成固定部分,屠宰量越大,分摊到每头的固定成本越低,收猪与销售的费用随猪价波动。

头均利润的差异来自订单结构。面向商超与餐饮的稳定订单有利于排产,头均固定成本随之下降;以批发市场为主的销售随行情波动,屠宰量起伏时头均成本上升。副产品与分割品的处置收益也计入头均利润。
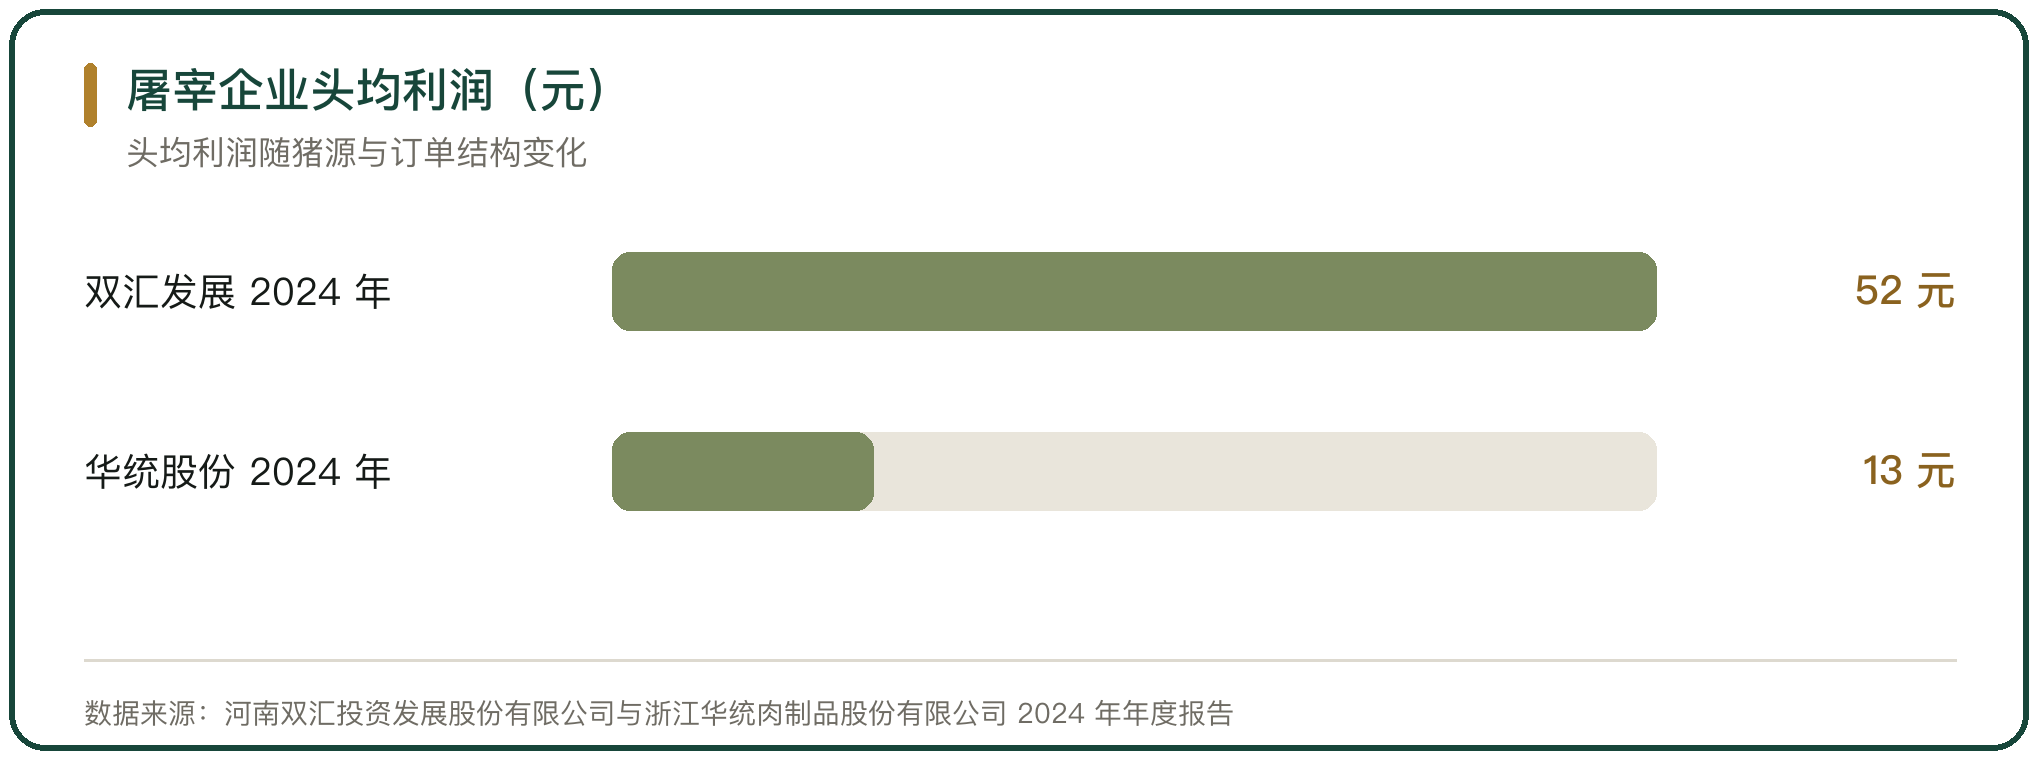
屠宰企业头均利润(元)

图 4 屠宰企业头均利润(元)

六、屠宰产能与养殖产能的匹配

屠宰产能的布局要贴近养殖产能。产能向养殖主产区集聚,可以减少生猪跨区调运的损耗与疫病风险,缩短从进场到屠宰的时间,收猪半径随之收窄。

产销区之间存在结构性错配。主产区的屠宰产能富余,主销区的屠宰产能相对不足,猪肉产品需要跨区调运,冷链运输的成本高于活猪运输,产区屠宰、销区销售的模式随之推进。

七、屠宰企业的开工率差异

企业之间的开工率差距明显。牧原食品股份有限公司 2025 年上半年屠宰生猪 1141.48 万头,同比增长 110.87%,产能利用率达到 78.72%;前三季度产能利用率提升到 88%,其中第三季度达到 100%。

另一类企业受制于猪源。河南双汇投资发展股份有限公司 2024 年屠宰生猪约 1029 万头,同比下降 19%,生鲜外销量 134.3 万吨,屠宰部门经营利润 4.4 亿元、同比下降 36%,头均利润约 52 元。

浙江华统肉制品股份有限公司 2024 年屠宰生猪 435 万头,屠宰业务收入 86.84 亿元、毛利 4.72 亿元,屠宰头均利润约 13 元。

八、屠宰行业的管理新规与整合

管理新规推动行业整合。质量规范与设置审查规定提高了准入门槛,小型屠宰点因设施不达标退出,规模企业的屠宰量占比随之上移,产能向达标企业转移。

整合的推进与产能利用率相互影响。企业数量减少之后,留存产能的开工率有提升空间,头均成本随之下降;同时新建产能仍在投放,产能扩张快于需求增长时,利用率难以上升。

九、屠宰企业的产品结构与渠道

屠宰企业的产品分冷鲜肉、冷冻肉与分割品。冷鲜肉对冷链与配送时效要求高,销售半径受限;冷冻肉的货架期长,适合进入加工与储备渠道;分割品按部位定价,附加值高于整扇白条猪。

渠道结构影响利用率。面向商超与餐饮的订单批量稳定,有利于排产;面向批发市场的销售随行情波动,屠宰量随之起伏,排产的稳定性决定开工节奏。

十、屠宰企业的产能利用率的判断

屠宰企业的产能利用率处在低位,原因在产能总量、猪源分布与需求节奏三处。产能总量大于实际屠宰需求,企业数量偏多,收猪半径重叠;猪源在周期上行时收紧,屠宰量被动下降;需求在季节之间波动,淡季开工不足。

提升利用率的路径落在产能与养殖的对接上。养殖企业自建屠宰把猪源锁定,头部企业的利用率明显高于行业水平;独立屠宰企业则依靠订单与半径的匹配,在产区就近布局,减少跨区调运。

屠宰行业的产能利用率长期处在低位,2023 年行业口径在 40% 以下,多数企业开工率在 20% 至 30% 区间,同期美国生猪屠宰行业的产能利用率在 90% 以上。规模以上生猪定点屠宰企业屠宰量由 2019 年的 19116 万头增长到 2024 年的 33773 万头,占全国出栏量的比重由 35.13% 提升到 48.07%,同期定点屠宰企业数量由 2012 年的 14720 家降到 2024 年的不足 3000 家。企业之间的利用率差距明显,牧原食品股份有限公司 2025 年上半年屠宰生猪 1141.48 万头、产能利用率 78.72%,前三季度提升到 88%、第三季度达到 100%;河南双汇投资发展股份有限公司 2024 年屠宰生猪约 1029 万头、同比下降 19%,头均利润约 52 元;浙江华统肉制品股份有限公司 2024 年屠宰生猪 435 万头、屠宰头均利润约 13 元。屠宰毛利随周期变化,2024 年年均值 11.65 元/头,2025 年回升到 31.99 元/头。

行内实情

屠宰产能的建设周期短于养殖产能,产能容易先于猪源到位,开工率随之被拉低
头均成本与屠宰量反向,量越少,水电与折旧分摊到每头上越多
养殖企业自建屠宰之后,猪源被锁定,独立屠宰厂要在收猪半径与订单之间找平衡

相关问题

屠宰行业的产能利用率为什么偏低。
原因在产能总量、猪源分布与需求节奏三处。产能总量大于实际屠宰需求,企业数量偏多、收猪半径重叠;猪源在周期上行时收紧,屠宰量被动下降;需求在季节之间波动,淡季开工不足。上海钢联电子商务股份有限公司的口径显示,2023 年生猪屠宰行业的产能利用率在 40% 以下,同期美国在 90% 以上,国内多数企业的开工率在 20% 至 30% 区间。
头部的屠宰企业利用率为什么更高。
头部养殖企业自建屠宰之后,猪源被锁定,利用率随订单提升。牧原食品股份有限公司 2025 年上半年屠宰生猪 1141.48 万头、同比增长 110.87%,产能利用率达到 78.72%,前三季度提升到 88%,其中第三季度达到 100%。独立屠宰企业的开工率随行情起伏,河南双汇投资发展股份有限公司 2024 年屠宰生猪约 1029 万头、同比下降 19%,头均利润约 52 元。
屠宰企业的头均利润由什么决定。
头均利润由收猪成本、屠宰量与产品结构共同决定。收猪成本随猪价波动,屠宰量决定固定成本的分摊,产品结构决定售价。浙江华统肉制品股份有限公司 2024 年屠宰生猪 435 万头,屠宰业务收入 86.84 亿元、毛利 4.72 亿元,屠宰头均利润约 13 元;双汇发展的屠宰头均利润约 52 元,两者相差来自订单结构与副产品处置的差别。
名词解释

货架期:商品在零售条件下保持可销售品质的时间长度。
利用率:设施实际使用量与其设计能力之比,产地仓建成后利用率偏低是普遍问题,直接影响投资回收。
总第0388篇 | 二、品类流通|17-猪肉流通-009

相关阅读

评论 还没有

写点看法

邮箱不会公开。提交后按后台的评论设置决定是直接显示还是先审核。

