

团餐市场的规模与竞争格局
一、团餐的定义与统计口径
团餐是面向团体消费者、在固定场所或指定地点集中供餐的餐饮服务。服务对象包括学校、医院、养老机构、企业、政府机关等,用餐人数集中、时段固定、餐标受甲方约束。
统计口径分两类。一类按餐饮收入计算,把学校、医院、企业、机关的食堂餐饮收入加总;另一类按团餐企业营业收入计算,只统计承包经营与集体配餐企业的收入,重叠项目会被重复计入。两类口径的差额来自自营食堂与单位后勤内部核算的部分。
二、团餐市场规模的几套口径
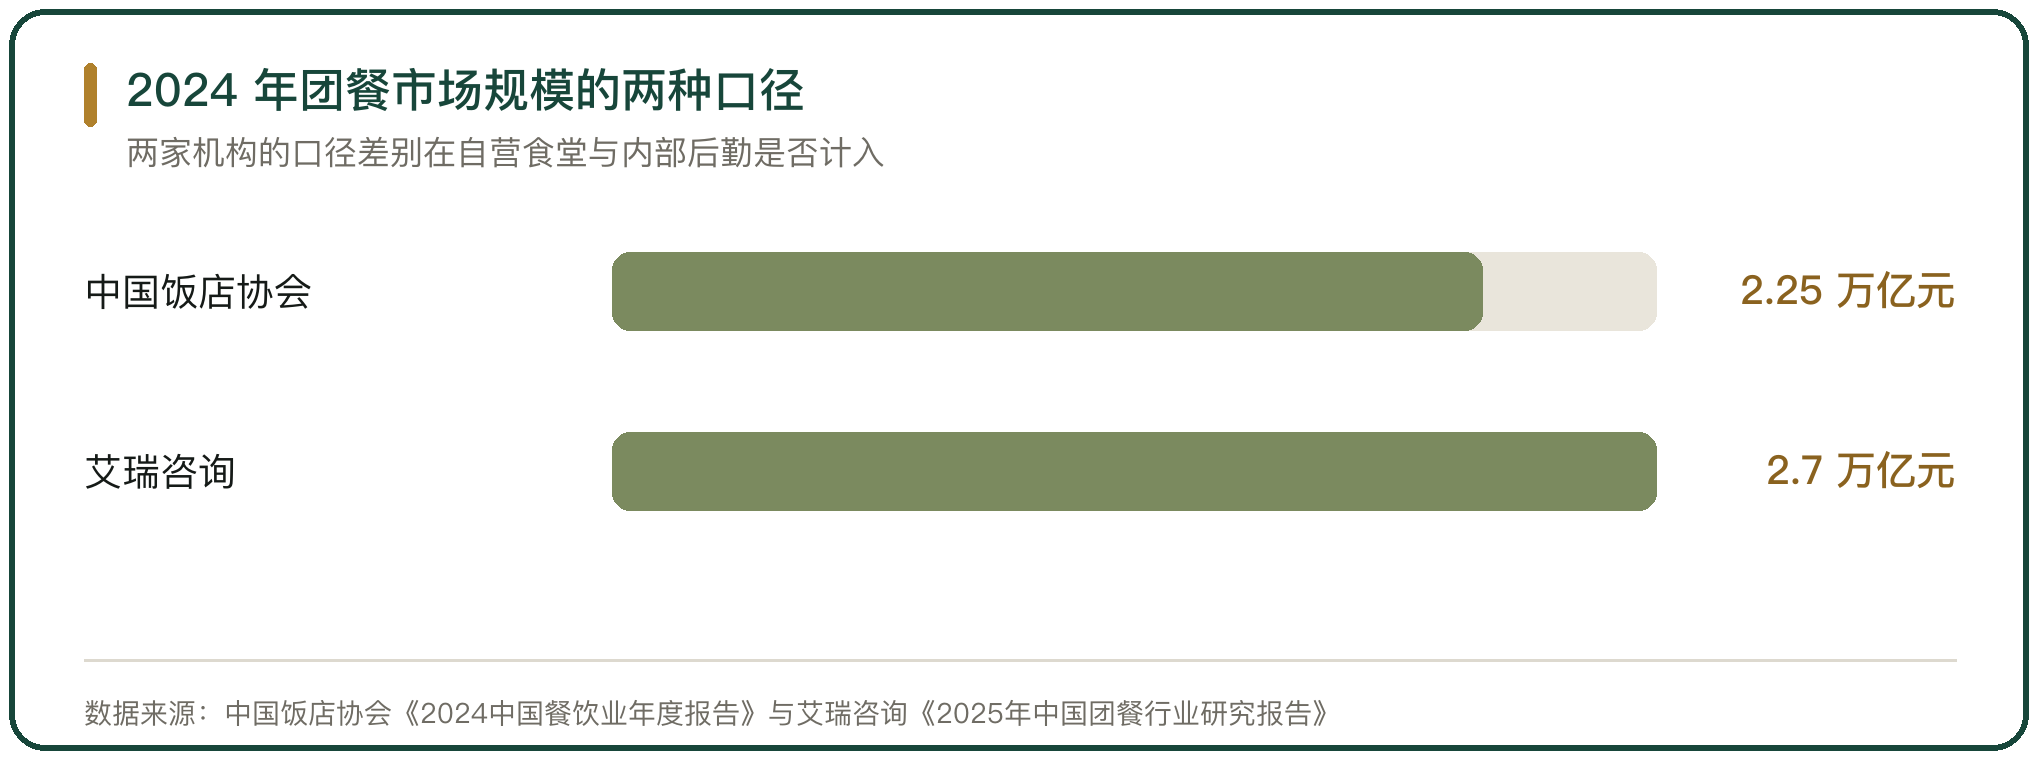
中国饭店协会《2024中国餐饮业年度报告》给出的口径是 2024 年我国团餐市场规模超过 2.25 万亿元。商务部原副部长房爱卿在 2024 年 12 月第十届中国团餐产业发展大会上给出的口径是 2023 年团餐已达 1.9 万亿元,占餐饮零售额的 36%。
艾瑞咨询《2025年中国团餐行业研究报告》按自有模型测算,2024 年团餐市场规模约 2.7 万亿元,预计 2026 年超过 3.5 万亿元。三个口径之间相差数千亿元,差别在于是否把自营食堂、单位内部后勤与预包装食品计入。同一批需求在不同口径下的边界不同,横向比较时要先确认口径。
三、客群场景的规模构成
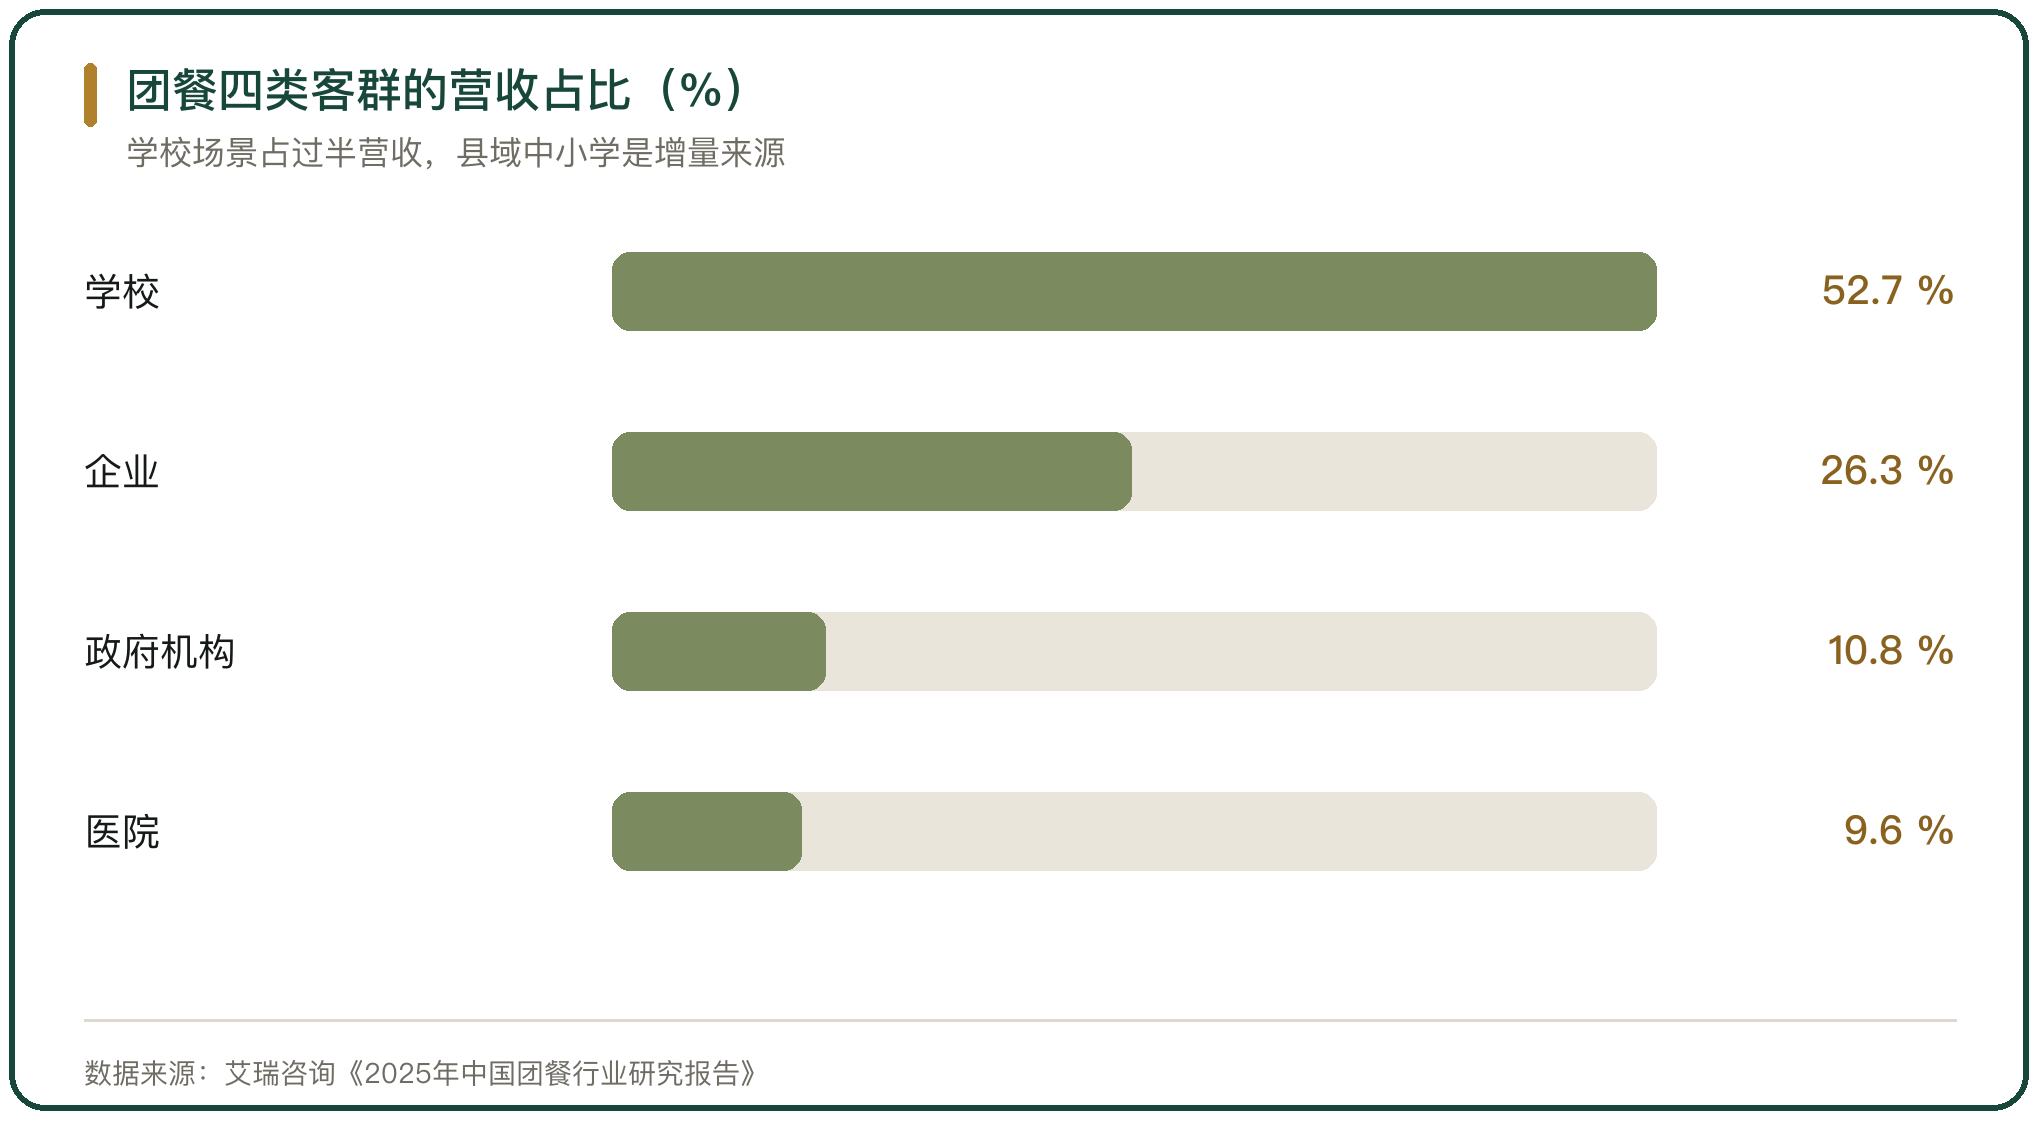
按营收口径,学校是团餐最大的客群。艾瑞咨询的口径是学校场景营收占比约 52.7%,企业 26.3%,政府机构 10.8%,医院 9.6%,其余为其他场景。
四类客群的用餐节奏差别很大。学校要应对寒暑假的需求波动,中小学餐标较低、午餐时段流量集中;医院全年全天候营业;企业与政府机构以午餐为主、餐标较高。县域中小学正成为学校场景的增量来源,工厂等企业场景的份额受经济环境影响有所收缩。
四、参与主体的类型与来源
团餐的参与主体分三类。第一类是专业团餐企业,以承包食堂和集体配餐为主业;第二类是跨界进入的物业、连锁餐饮与食材供应链企业,用已有的供应链或场地关系切入;第三类是区域性的中小配送商与本地餐饮公司,承接单个学校或单位的项目。
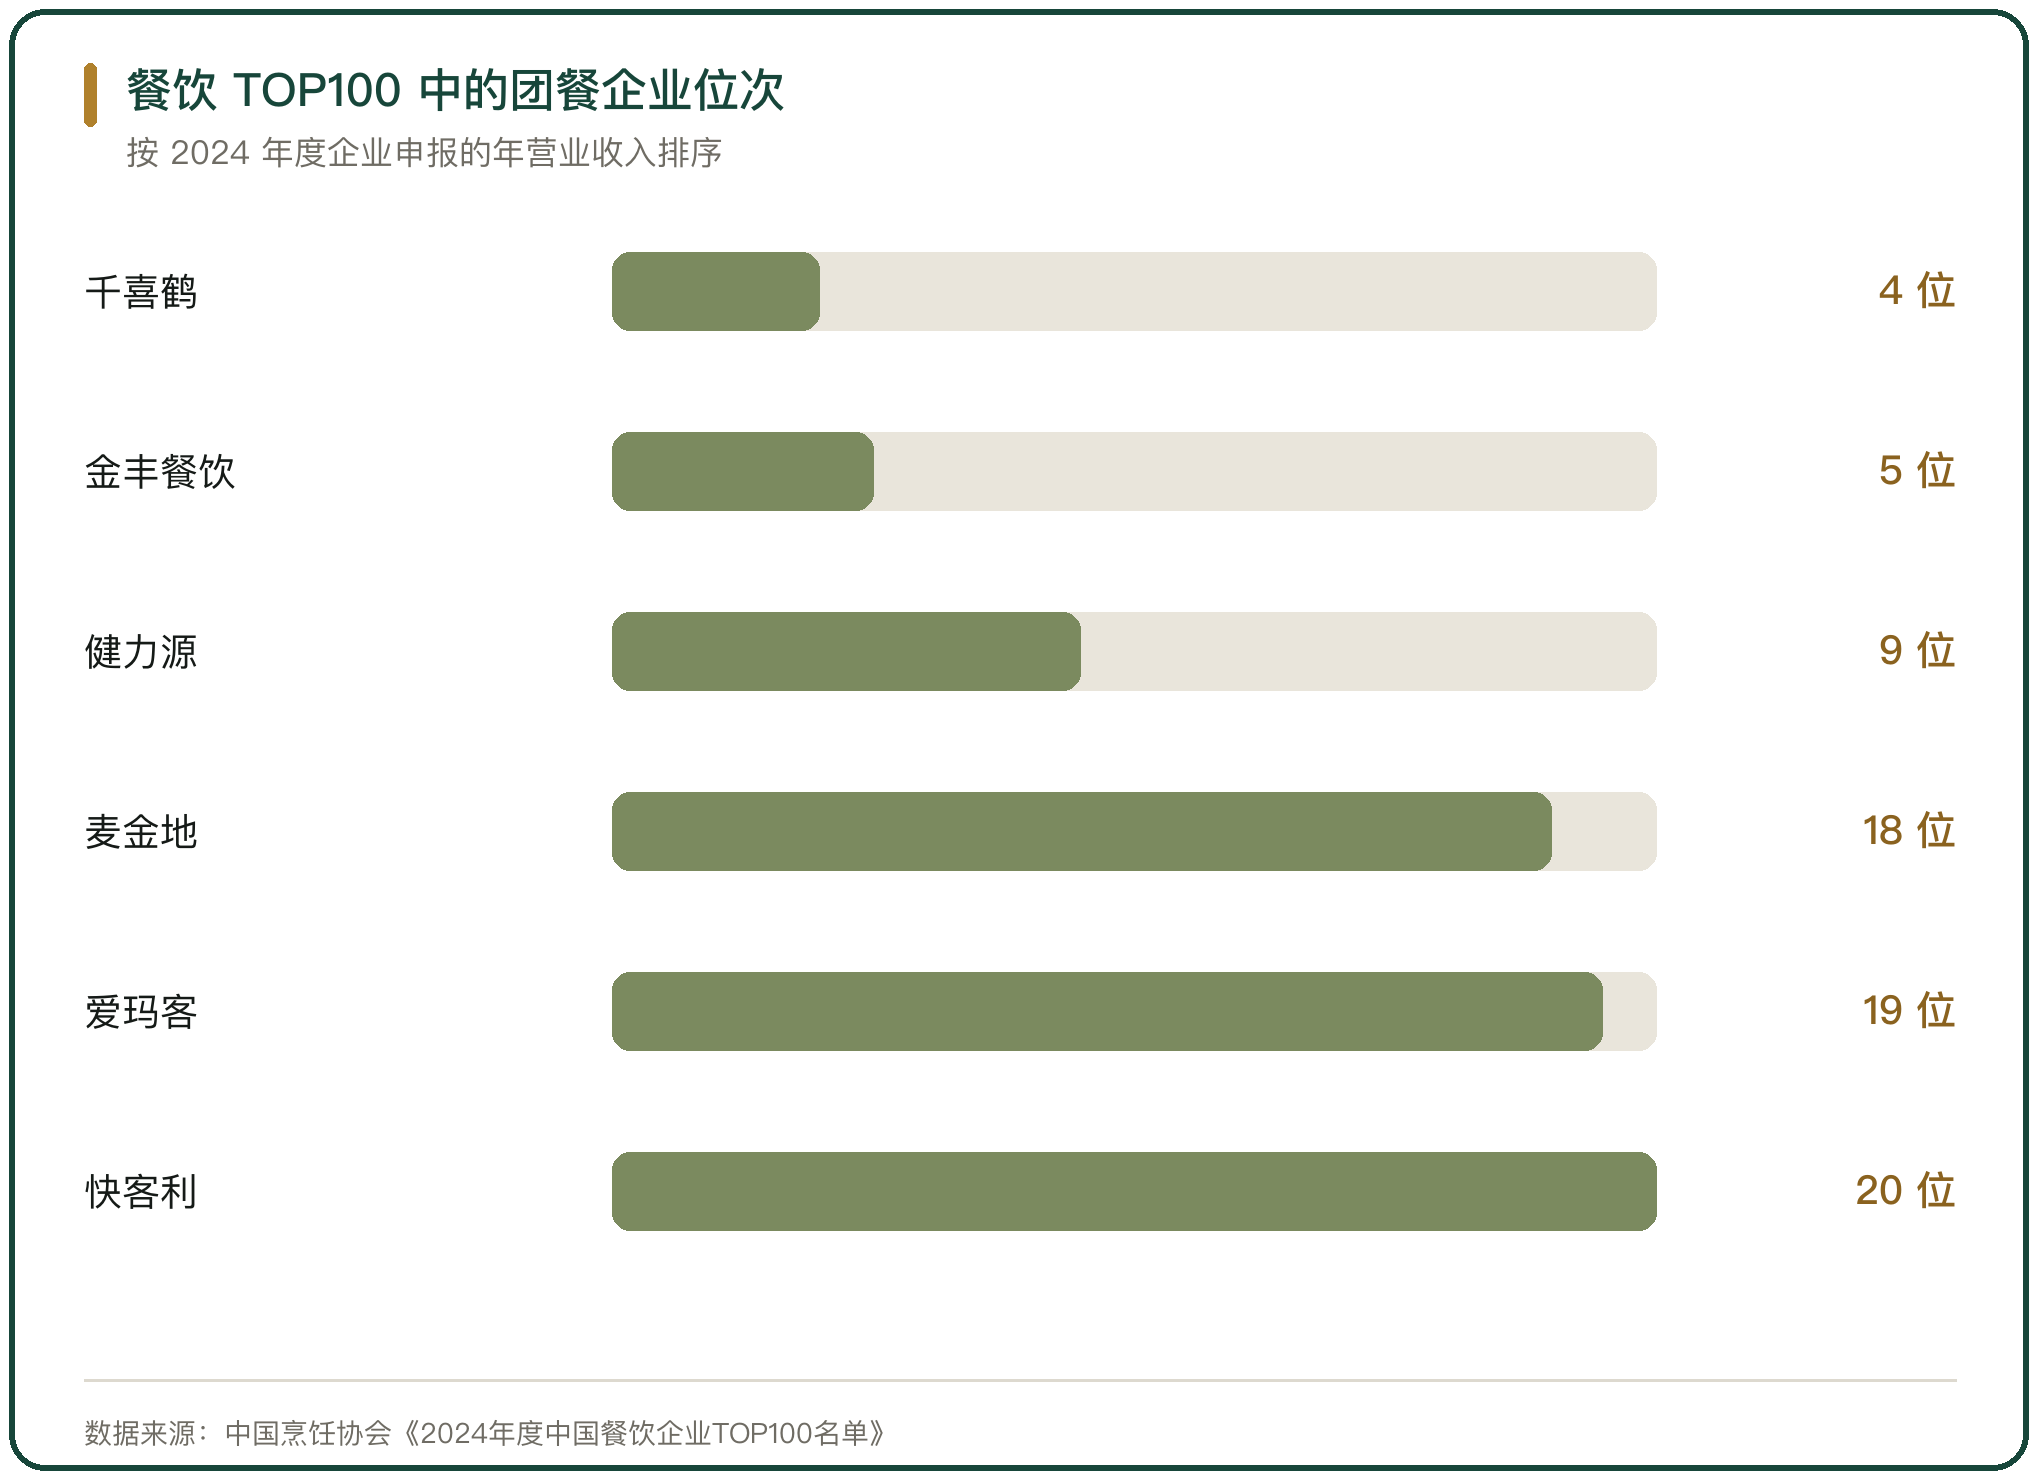
中国烹饪协会《2024年度中国餐饮企业TOP100名单》按 2024 年度经营调研的收入排序,团餐企业在名单里占据多位:北京千喜鹤餐饮管理有限公司第四位、北京金丰餐饮有限公司第五位、北京健力源餐饮管理有限公司第九位、上海麦金地集团股份有限公司第十八位。
爱玛客服务产业(中国)有限公司第十九位、快客利(北京)集团有限公司第二十位。中国饭店协会另按 2023 年营业收入等指标发布了 2024 年度全国团餐领跑者 TOP100 名单。
五、承包入驻、集体配餐与平台三种模式
承包入驻是最主要的运营模式,占比约 90%。团餐企业入驻甲方食堂,在场地内完成食材处理、餐食制作与售卖,收入来自服务费或菜品售价与制作成本的差额。艾瑞咨询给出的口径是这一模式的食材成本约占 42%,净利润率约 6%。
集体配餐靠中央厨房集中加工后配送,适配没有固定食堂或规模较小的学校与企业,配送成本约占 3%,利润空间压缩到 5% 以内,未来 3 年占比有望升到 18%。平台模式组织社会餐饮与配送网络,收入来自流水抽成与系统接入费,适配用餐人数不稳定、餐食要求多样的企业场景。
六、竞争格局的分散程度
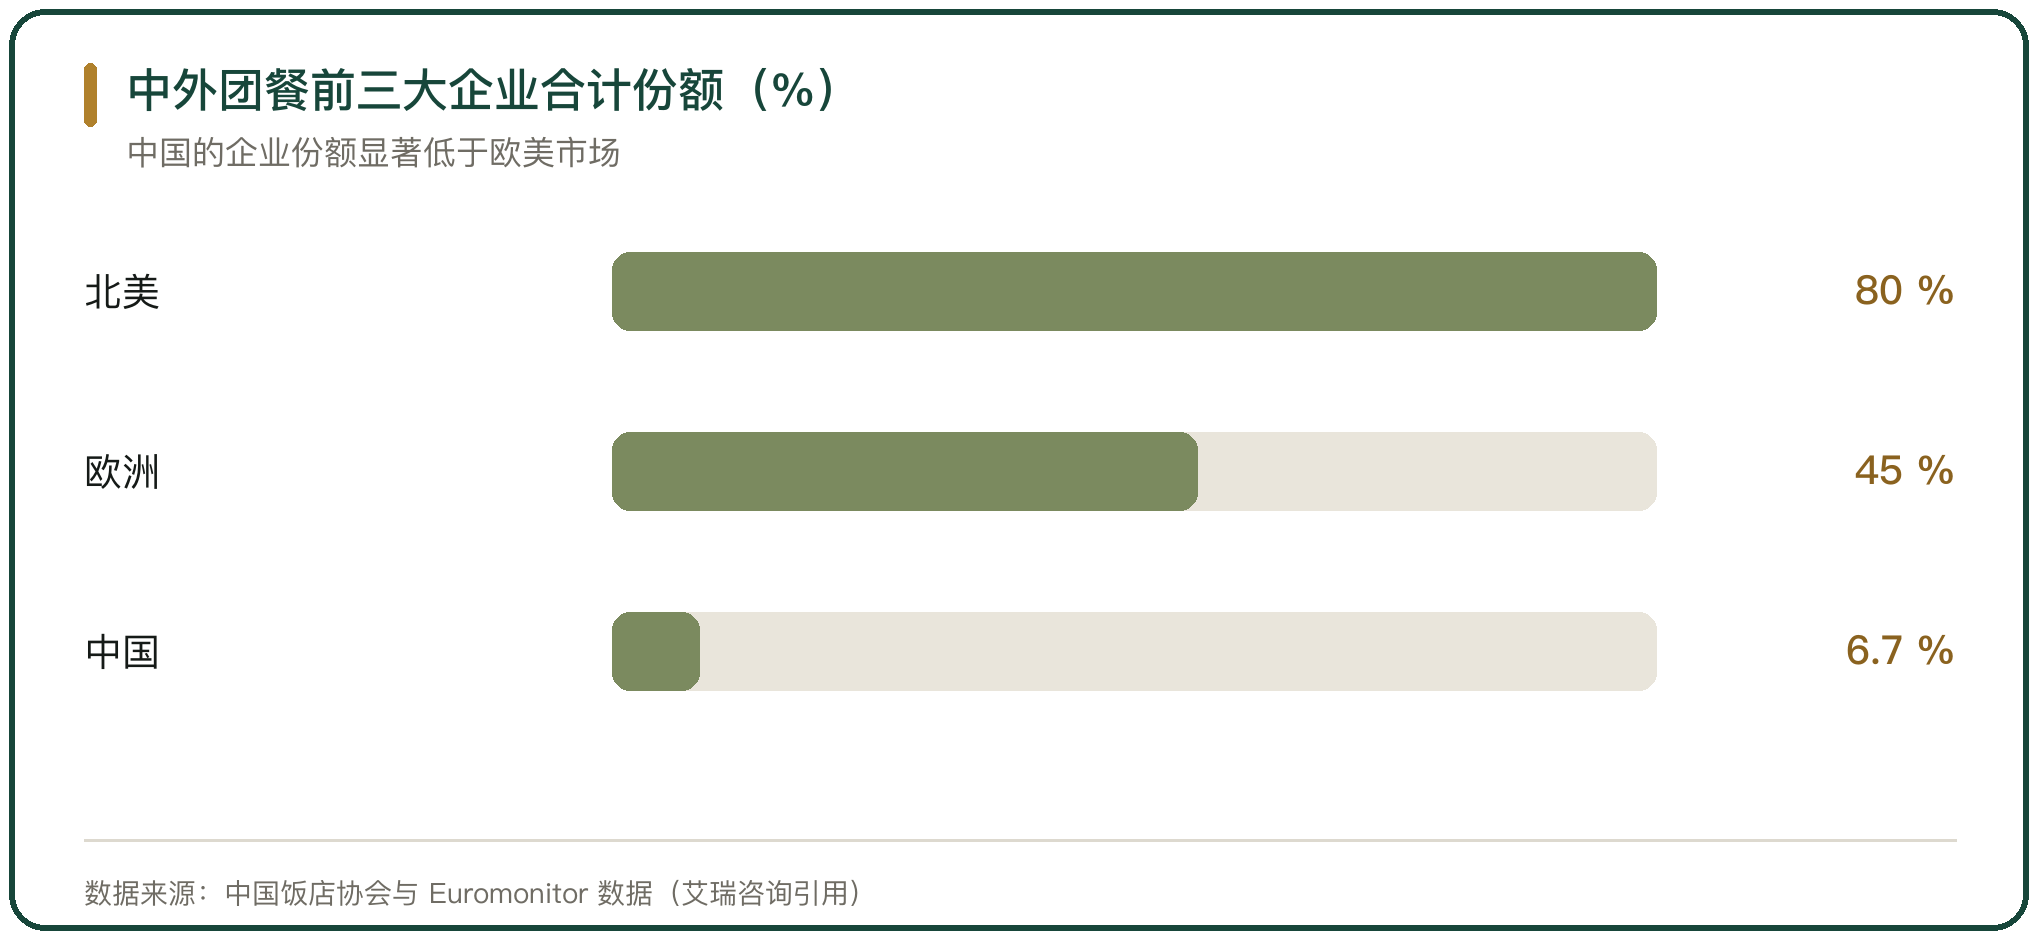
中国团餐市场的企业份额分散。中国饭店协会的口径是 2024 年团餐前三大企业的合计份额为 6.7%,同一口径下北美约 80%、欧洲约 45%。企业多以年为合作周期、单次合作金额大、客户决策相互独立,跨区域经营的供应链成本与合规成本较高,规模优势难以越过区域边界。
分散的结果是价格与毛利由单个项目的谈判决定。同一家企业在一个省能靠中央厨房摊薄成本,跨到另一个省就要重新建配送半径,原有的采购规模带不过去。
七、头部企业的规模与排名
头部企业在行业总额中占比不高,但单个企业的绝对规模不小。以 2024 年度中国餐饮企业 TOP100 名单为例,团餐企业进入前十的有两家,进入前二十的有六家。
企业扩张的路径分两类。一类靠多项目复制,把同一套运营标准搬到更多食堂;另一类靠中央厨房与中央厨房产业园,把加工环节集中起来,用设备替代现场人工。中国饭店协会公布 2024 年度全国团餐领跑者 TOP100 时,上海有 15 家企业进入该名单。
八、利润率与成本结构
团餐是微利行业。艾瑞咨询的口径是 Top100 团餐企业平均利润率从 6.3% 降到 5.2%。成本里食材占最大一块,承包入驻模式约 42%,人工次之,场地、配送、管理与能耗分摊再挤压利润。
招标频率提升以后,客户关系维护与市场拓展的费用上升;需求侧的企业场景需求受经济环境影响,供给侧多元主体同时入场,利润空间被两端挤压,企业只能往供应链与增值服务里找空间。
九、招标逻辑与竞争格局的变化
团餐靠项目续约维持经营,招标是获客的主要入口。2025 年监管政策落地后,招标评分从低价向质量倾斜,全链条经营规范化、供应链数字化、解决方案场景化成为评分关注点。
评分口径的变化直接影响谁能留下来。缺乏合规能力的中小企业进入难度上升,具备供应链与数字化投入能力的企业在跨区域项目里更有优势。区域割据的格局在短期内仍然存在,全国性平台的整合只发生在少数头部企业身上。
十、团餐市场规模与竞争格局的判断
团餐市场规模按不同口径落在 1.9 万亿元到 2.7 万亿元区间,学校场景贡献过半营收,医院、企业、政府机构依次排列。企业端高度分散,前三大企业合计份额 6.7%,头部企业与区域中小企业长期共存。
利润率处在低位,Top100 企业平均利润率降到 5.2%,食材成本占承包入驻模式营收的 42%,人工与配送再拿走一块。招标评分从低价转向质量以后,合规与供应链能力决定企业能接到哪些项目,区域割据的边界由跨区域配送成本与合规成本划出。受这两项成本约束,全国性平台的整合也只发生在少数头部企业身上。



写点看法