

团餐企业的区域扩张路径
一、团餐企业的区域扩张路径分类
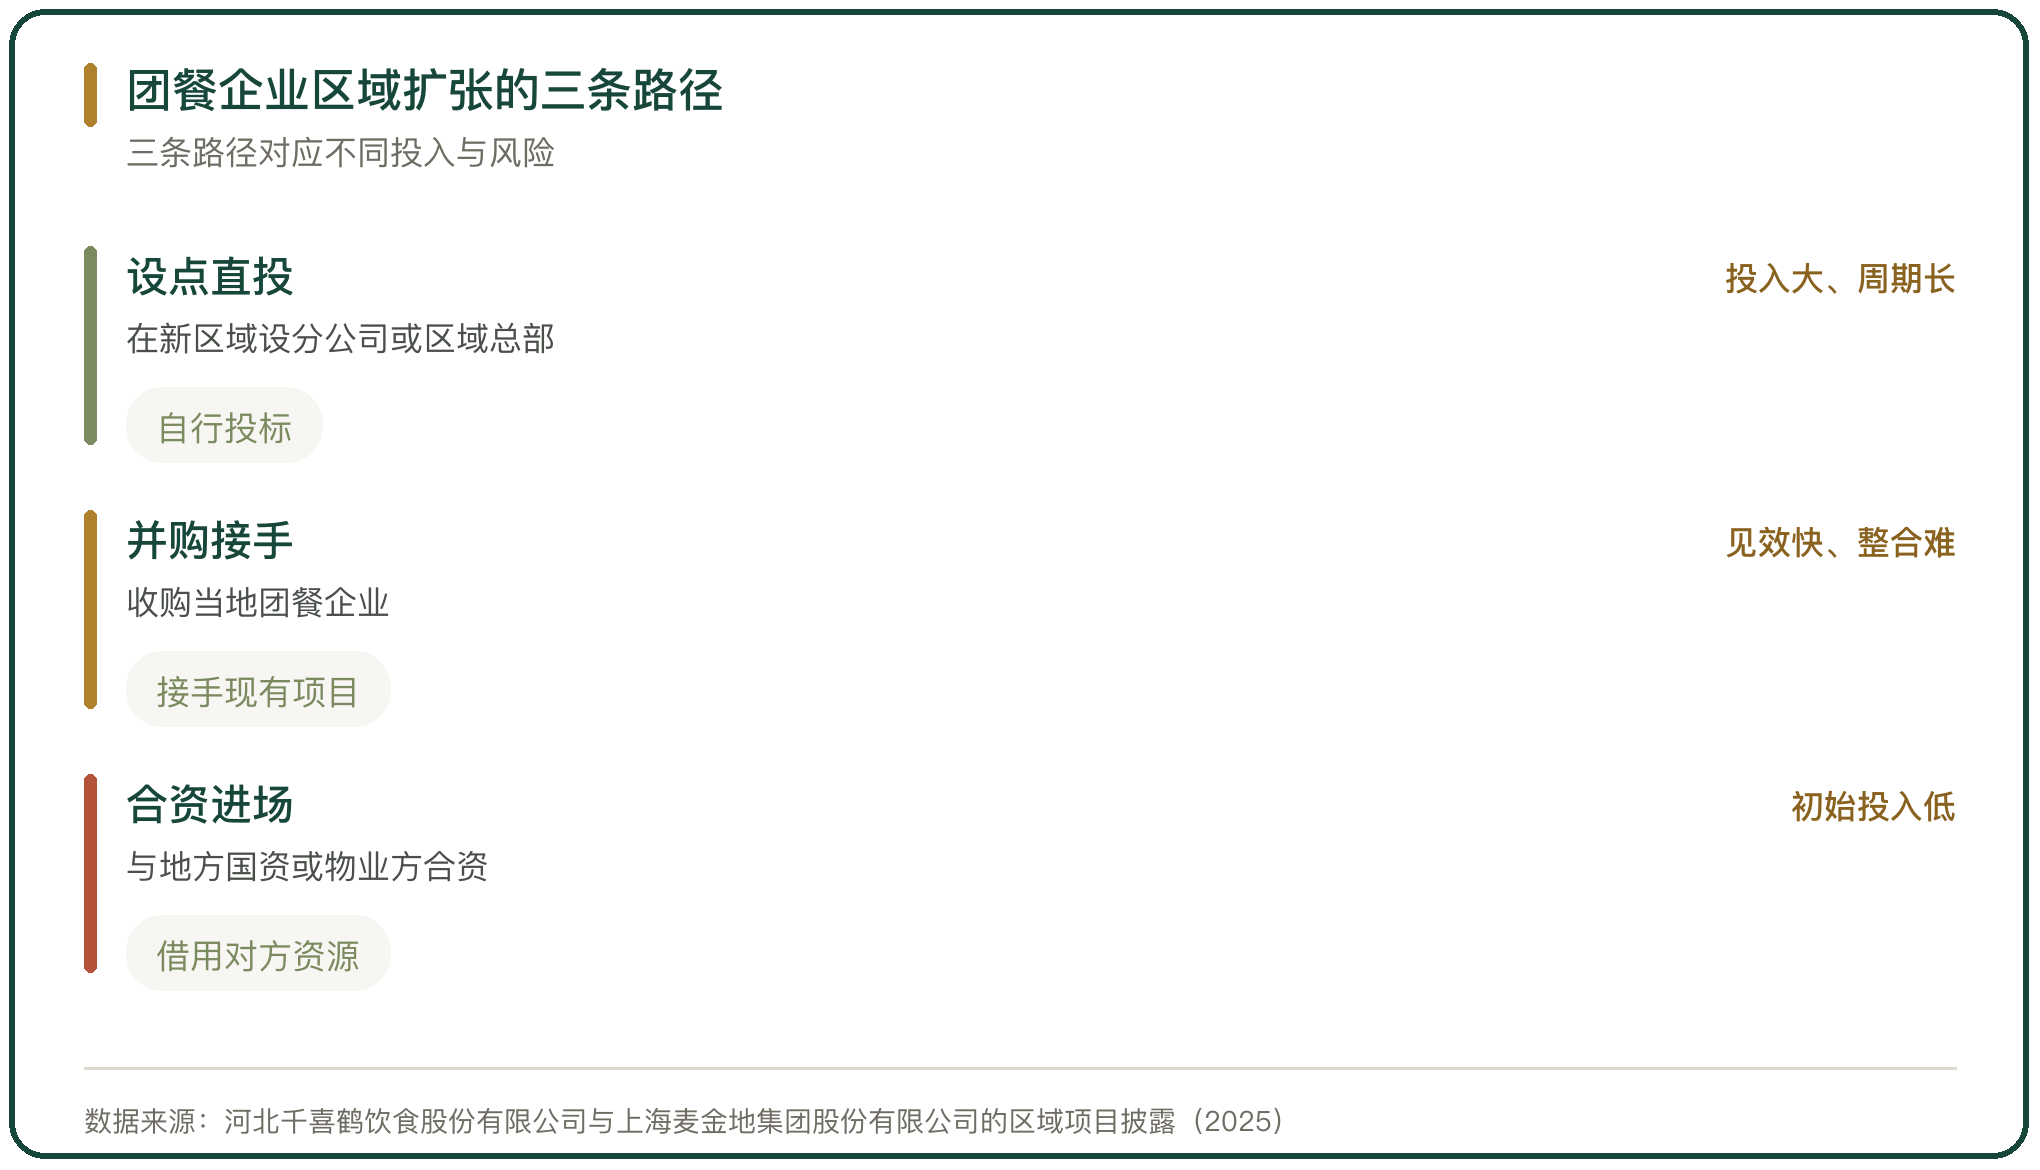
团餐企业跨区域扩张有三条路径。一条是在新区域设立分公司或区域总部,直接投标;一条是并购当地的团餐企业,接手其现有项目;一条是与地方国资或物业方合资,借用对方的资源进场。
三条路径对应不同的投入与风险。设点直投的投入大、周期长;并购见效快但整合难;合资的初始投入低,股权与决策权要分配。
二、区域总部的落地方式
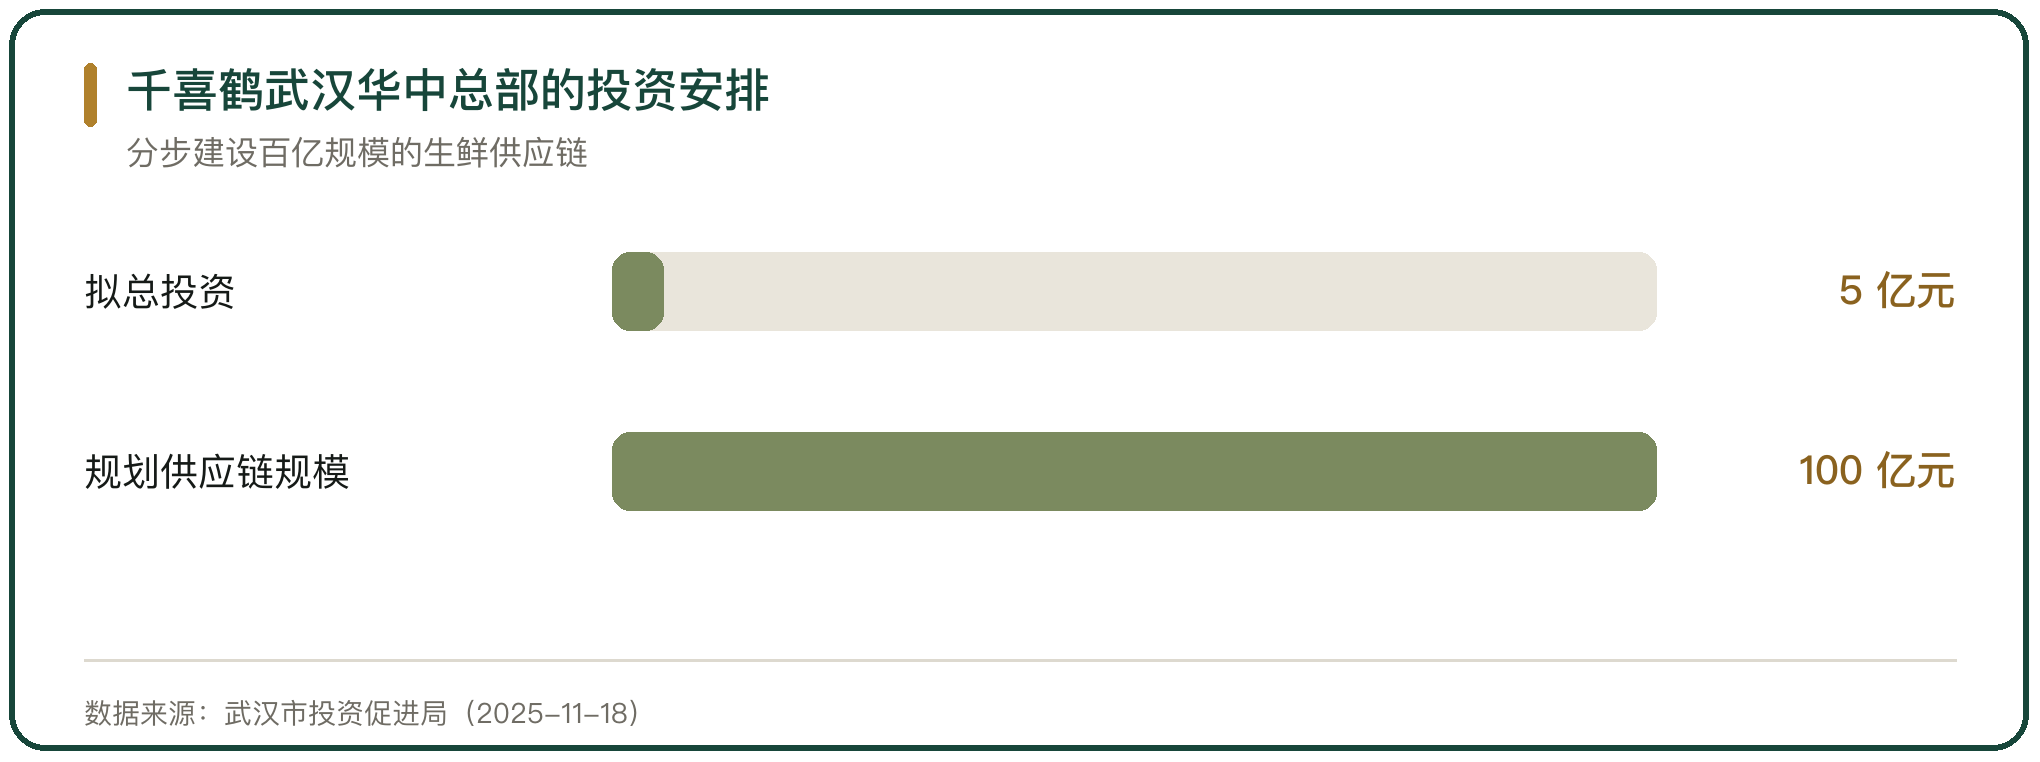
河北千喜鹤饮食股份有限公司在武汉硚口区签约设立华中区域总部与团餐供应链基地,拟总投资约 5 亿元,计划分步建设百亿规模的生鲜供应链(武汉市投资促进局,2025-11-18)。
区域总部承担采购、配送与管理三项职能,落地后覆盖周边项目。总部选址靠近项目密集区,配送半径与采购成本随之下降。
三、团餐企业的全国布局规模
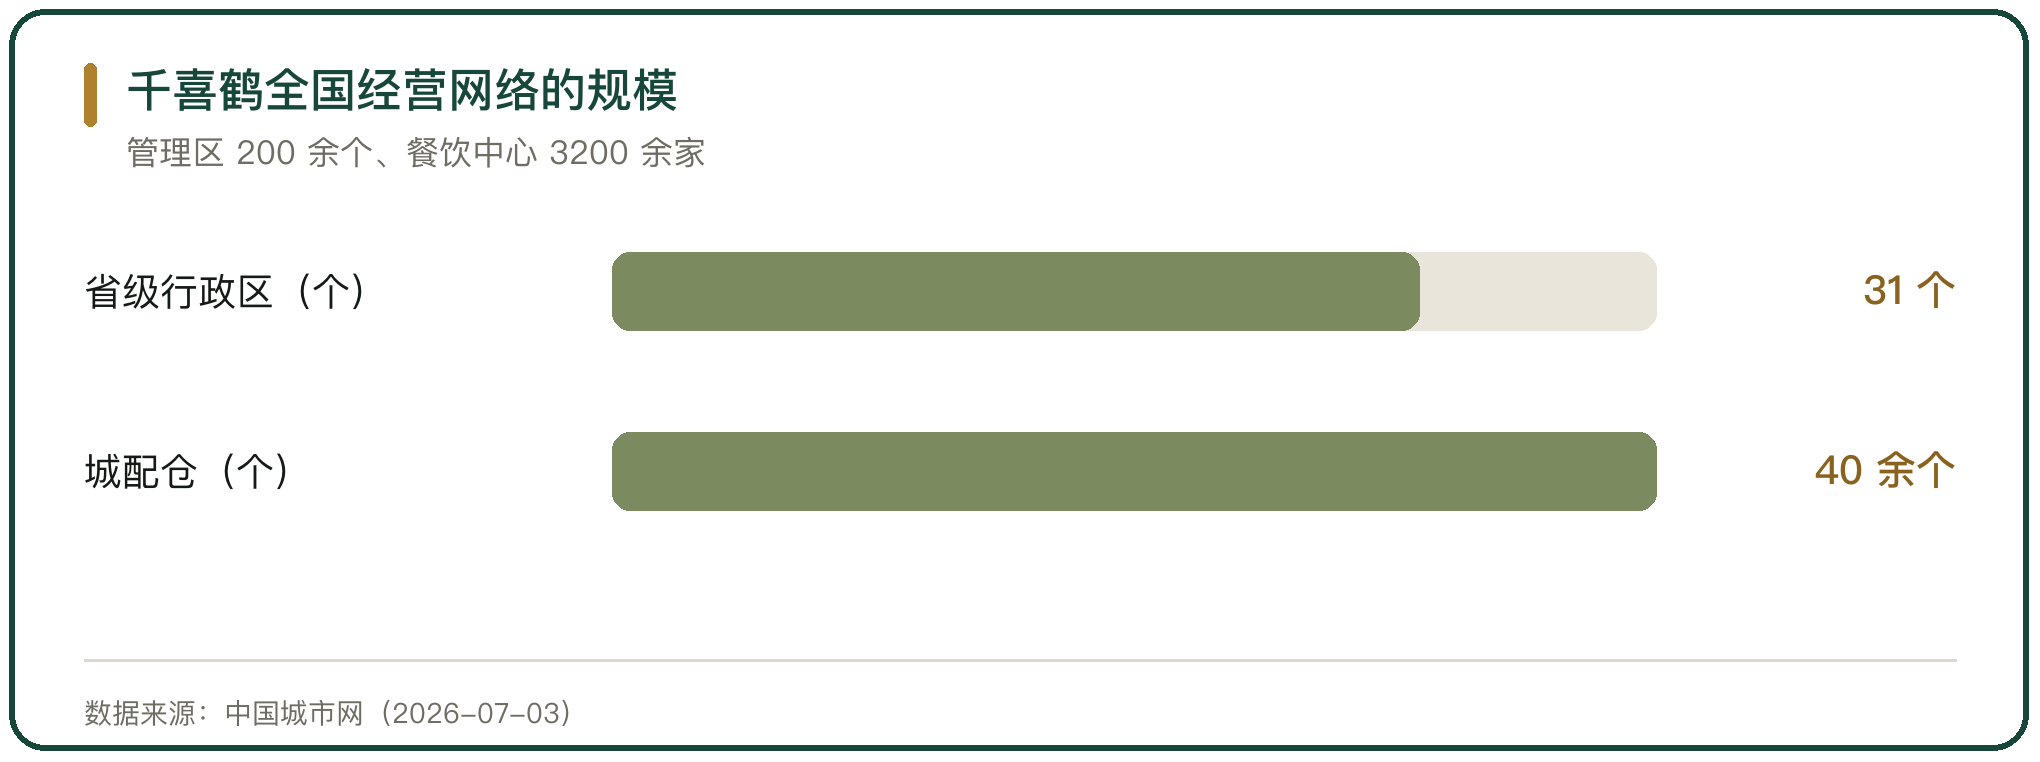
千喜鹤公布的经营数据显示,其业务覆盖 31 个省级行政区、200 余个管理区、3200 余家餐饮中心,为 800 多万人供应三餐,配备 40 余个城配仓、仓储 10 万余平方米、车辆 600 余辆、优质供应商 4000 余家(中国城市网,2026-07-03)。
这套网络是多年扩张积累的结果。项目分布在 200 余个管理区,采购与配送按区域分片组织,全国统一由总部制定标准。
网络的密度决定区域总部的作用。同一个管理区内的项目越多,采购、配送与管理人员越能共用,单位成本越低。
四、并购与合资的扩张路径
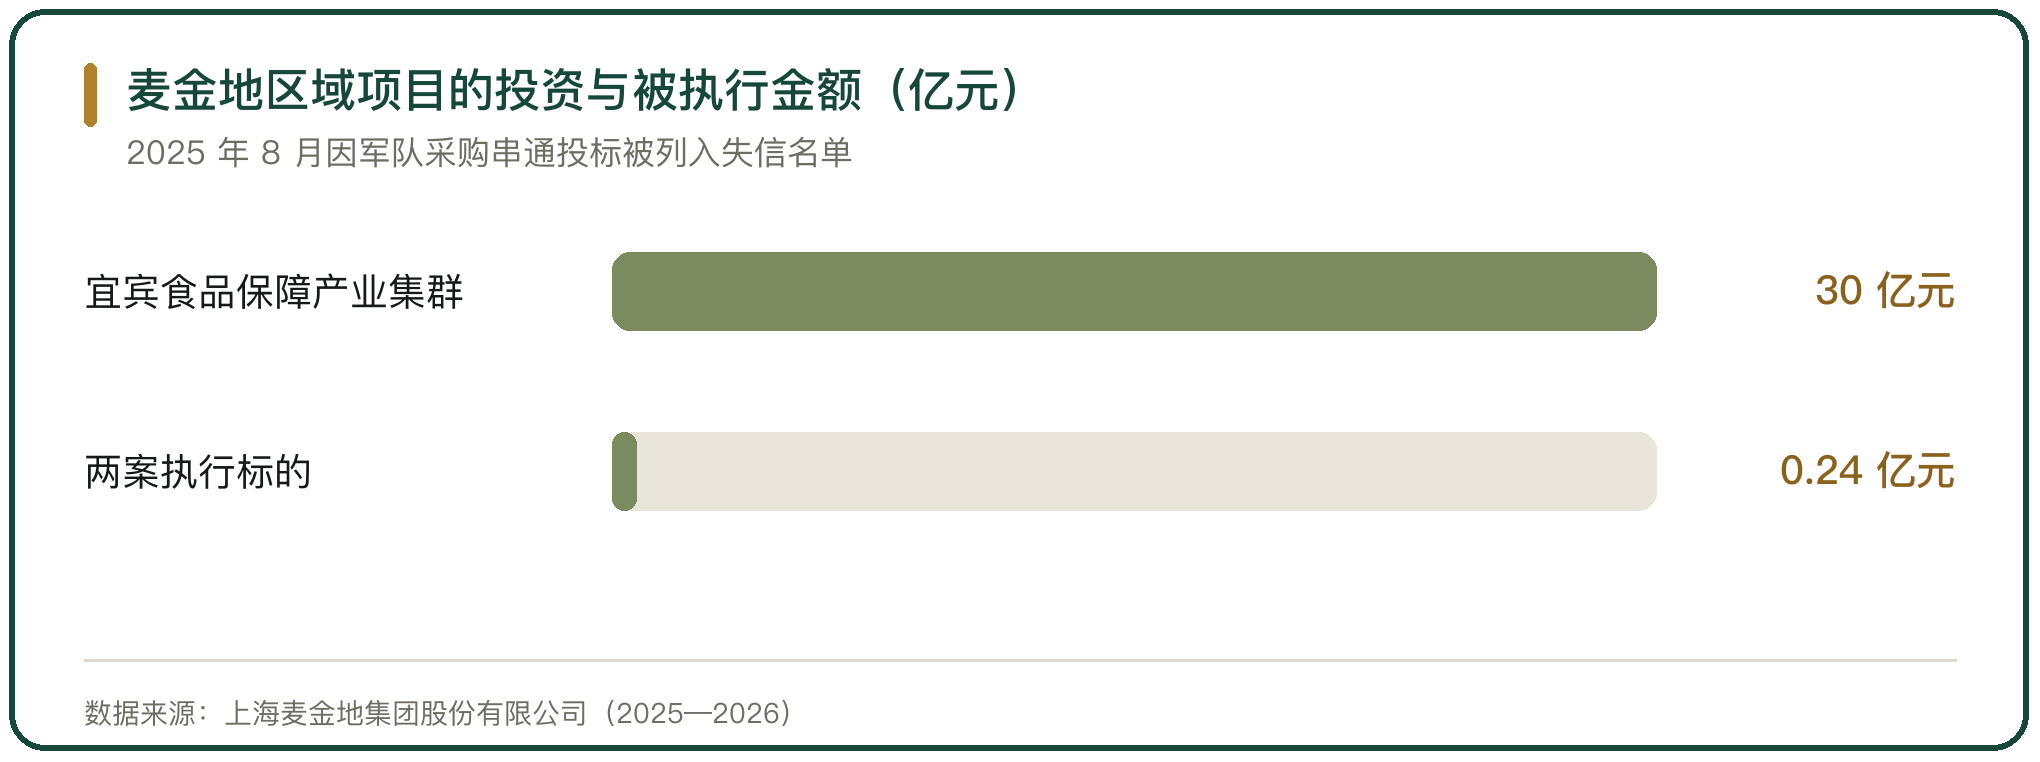
并购是接手现有项目的路径,省去从零投标的时间。上海麦金地集团股份有限公司在多地建设项目,宜宾食品保障产业集群项目总投资约 30 亿元,包含六个总部公司、五个全国总仓、11 个央厨运营管理公司、11 个供应链商贸公司与 5 至 10 万亩订单农业直采基地。
扩张的另一面是风险。麦金地 2025 年 8 月因军队采购项目串通投标被列入失信名单,2026 年 1 至 2 月多次被列为被执行人,两案执行标的合计超过 2400 万元。资金与合规两条线同时承压时,扩张的节奏会被动放慢。
五、区域扩张里的中央厨房配套
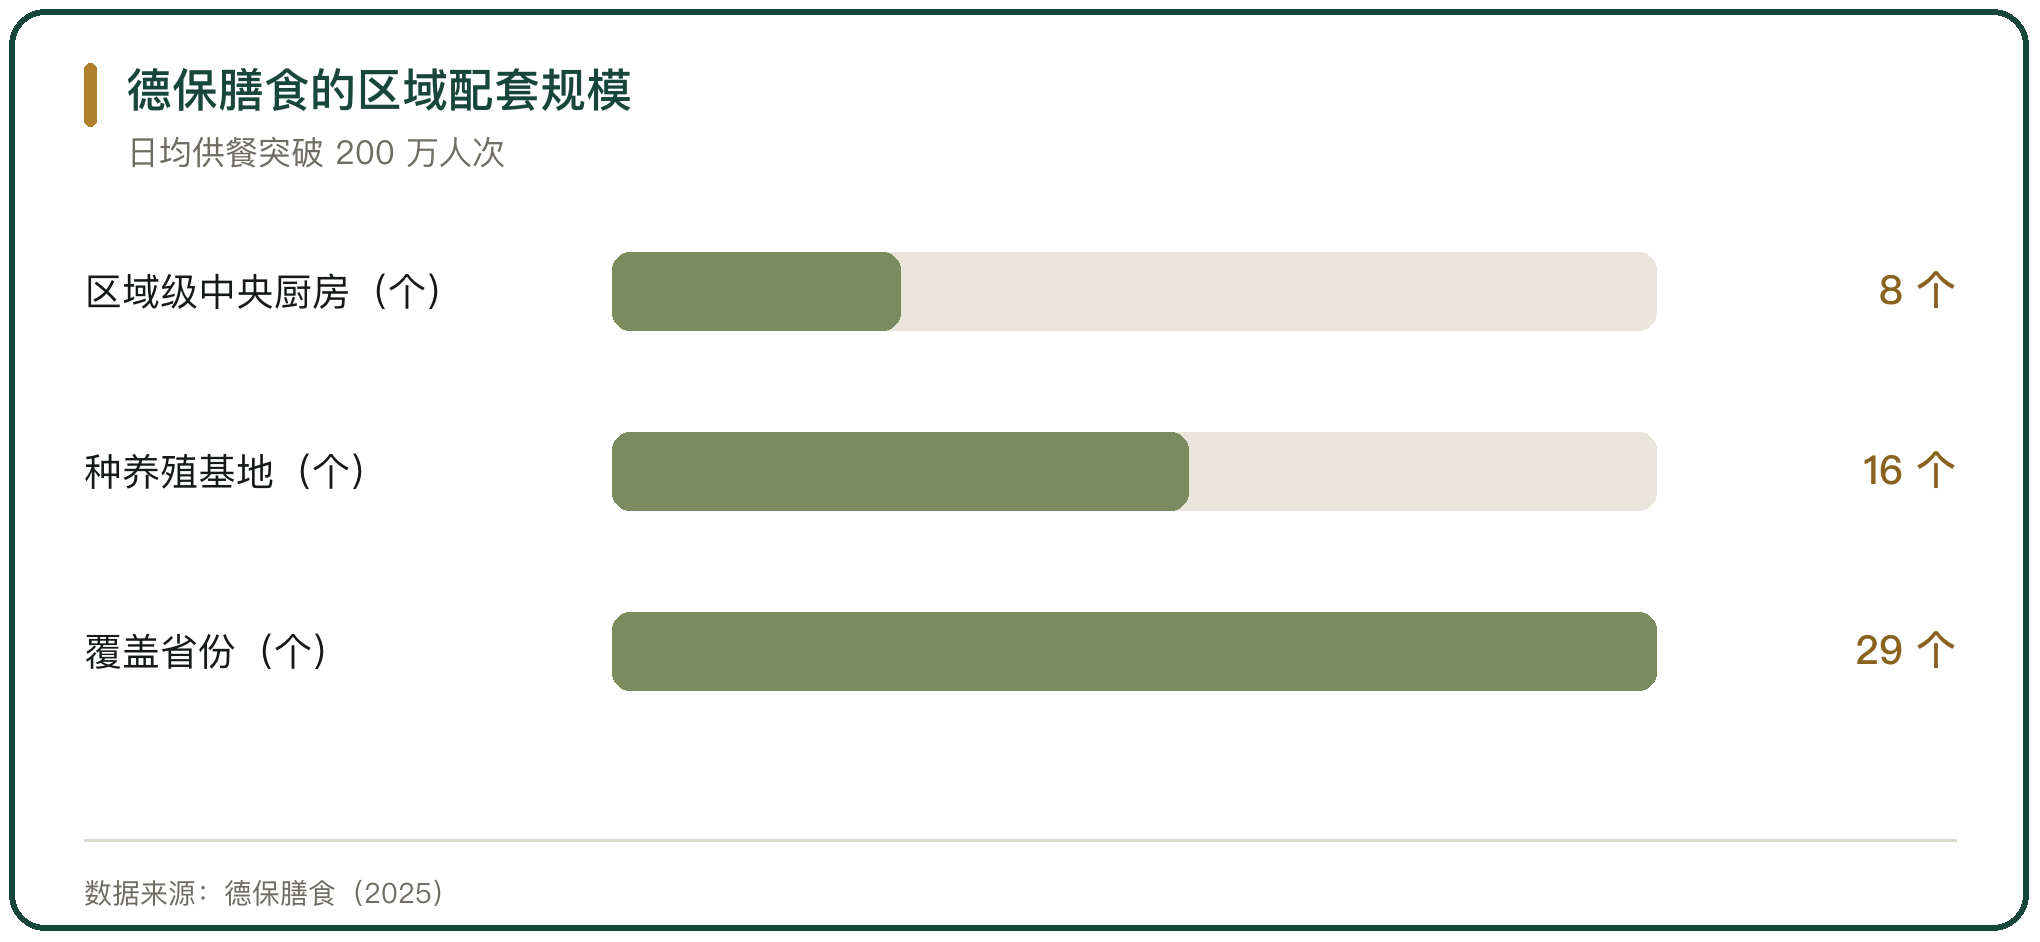
扩张落地靠中央厨房与配送中心配套。德保膳食建成八个区域级中央厨房、16 个种养殖基地,SKU 1600 个,日均供餐突破 200 万人次,业务覆盖 29 个省份及阿联酋、越南;其遵义东部中央厨房项目总投资超过 1.2 亿元。
中央厨房是区域扩张的前置投入。项目签约与设施建设同步推进,设施建成前项目无法大规模接单,投入在前、收入在后。
六、区域扩张中的本地化调整
跨区域经营要处理菜单与口味的差异。同一套菜单在广东与在东北的接受度不同,承包方在每个区域保留一部分本地菜品,同时把可标准化的菜品集中生产。
本地化还包括人员与供应商。当地招聘与当地采购能降低成本,也会削弱总部统一管理的力度。
七、团餐企业扩张的城市选择
扩张的落点集中在大城市与城市群。广东中膳健康产业科技有限公司进驻 20 个 GDP 超过万亿元的城市,设有 63 家分子公司、对外投资 57 家,2024 年营业收入 9.74 亿元。
城市选择的逻辑是项目密度。同一个城市里项目越多,配送与管理越经济;跨城市距离越远,区域总部的支撑作用越弱。
八、区域扩张的资金来源
扩张要钱。设点直投靠自有资金与银行贷款,并购靠股权融资或并购贷款,合资由各方按股权出资。
资金成本影响路径选择。贷款周期短、利率高时,企业倾向先做区域深耕再往外走;融资渠道畅通时,跨区域复制的速度快。
九、区域扩张的节奏与顺序
扩张的顺序有两种。一种是从核心城市向外逐层铺开,先把一个区域做满再进下一个;另一种是多点同时进入,用规模摊薄前期投入。
前者现金流稳、速度慢,后者速度快、风险集中。订单农业直采基地、中央厨房与区域仓的建设进度决定实际推进速度。
扩张速度还受发包方的发包节奏影响。学校与机关的项目多按学年或年度招标,窗口期集中在年中与年末,错过一个窗口要等下一个周期。
十、区域扩张与人员的调配
跨区域经营要解决人的问题。区域负责人、厨师长与采购员从总部派出,成本高但标准统一;当地招聘成本低但磨合期长。
扩张速度受人员储备约束。新区域开一个新项目,需要一批能独立带店的骨干,人员跟不上时,扩张只能慢下来。
11、区域扩张与当地供应商
进入新区域要重建供应商体系。当地采购能压低运费与损耗,但品控与账期要重新谈;沿用原有供应商则要承担跨区域物流成本。
供应链的本地化程度影响毛利。当地供应商成熟的城市,团餐企业的采购成本更低,进入门槛也更低。品控体系要在当地重新建立,短期内的退货与索赔高于成熟市场。
12、区域扩张路径的判断
团餐企业的区域扩张路径由三条构成,设点直投、并购接手与合资进场,选择取决于进入速度与资金实力。
扩张的支撑是供应链与中央厨房。项目密度决定配送成本,中央厨房的前置投入决定接单能力,资金与合规状况决定扩张节奏。



写点看法