农产品流通研究|一、渠道与业态 | 5、民生与快消| 15 民生快消品与重点商品流通 |
慕飞鸿 · 农产品流通行业研究 · 渠道端·加工食品·渠道商
快消品分销按厂家、经销商、终端三层搭建,深度分销把厂家的人员与库房下沉到地市。头部企业在经销商数量上做减法、在直营零售商与终端网点上做加法,库存周转随之加快。
关键词 快消品分销深度分销经销商体系直营零售商库存周转渠道费用
关键数据
康师傅 2024 年经销商净减少数
9660家
降幅 12.5%,经销商总数从 76875 家减至 67215 家;同期直营零售商从 217087 家增至 220623 家,营业所从 348 个增至 357 个,仓库从 303 个减至 271 个。康师傅控股有限公司 2024 年年度报告(2025-04-23 披露)
康师傅 2024 年经销商库存周转天数
22天
上年为 35 天;同期分销成本占收益的比率同比上升 0.2 个百分点至 22.4%,渠道费用率下降 2.3 个百分点。康师傅控股有限公司 2024 年年度报告
统一企业中国 2024 年饮品业务占比
63.4%
饮品业务收入 192.41 亿元、同比增长 8.2%,方便面业务收入 98.49 亿元;整体毛利率同比上升 2.07 个百分点至 32.54%,饮品分部净利率 12.2%。统一企业中国控股有限公司 2024 年年度报告(2025-03-05 披露)
伊利 2024 年末经销商数量
17273个
比上年减少 2224 个,前五名客户销售占比 6.17%。内蒙古伊利实业集团股份有限公司 2024 年年度报告
盐津铺子 2024 年末经销商数量
3587家
净增 272 家,经销收入占营业收入的 74.59%,第一大客户销售 12.57 亿元、占 23.69%。盐津铺子食品股份有限公司 2024 年年度报告
涪陵榨菜 2024 年末经销商数量
2632家
比上年减少 607 家,覆盖近 300 个地市、1000 余个县级市场,设有 8 个大区和 65 个办事处。重庆市涪陵榨菜集团股份有限公司 2024 年年度报告
一、分销体系的三层结构
快消品分销按厂家、经销商、终端三层搭建。厂家负责生产与品牌,经销商负责仓储、配送与账期,终端负责售卖,货从厂家到终端经过的层级数量由品类与渠道决定。
层级的作用是分摊资金与库存。厂家把货发给经销商即确认收入,经销商把货压在自己的仓库里,终端按需进货。层级越多,厂家触达终端的成本越低,对货架的控制也越弱。
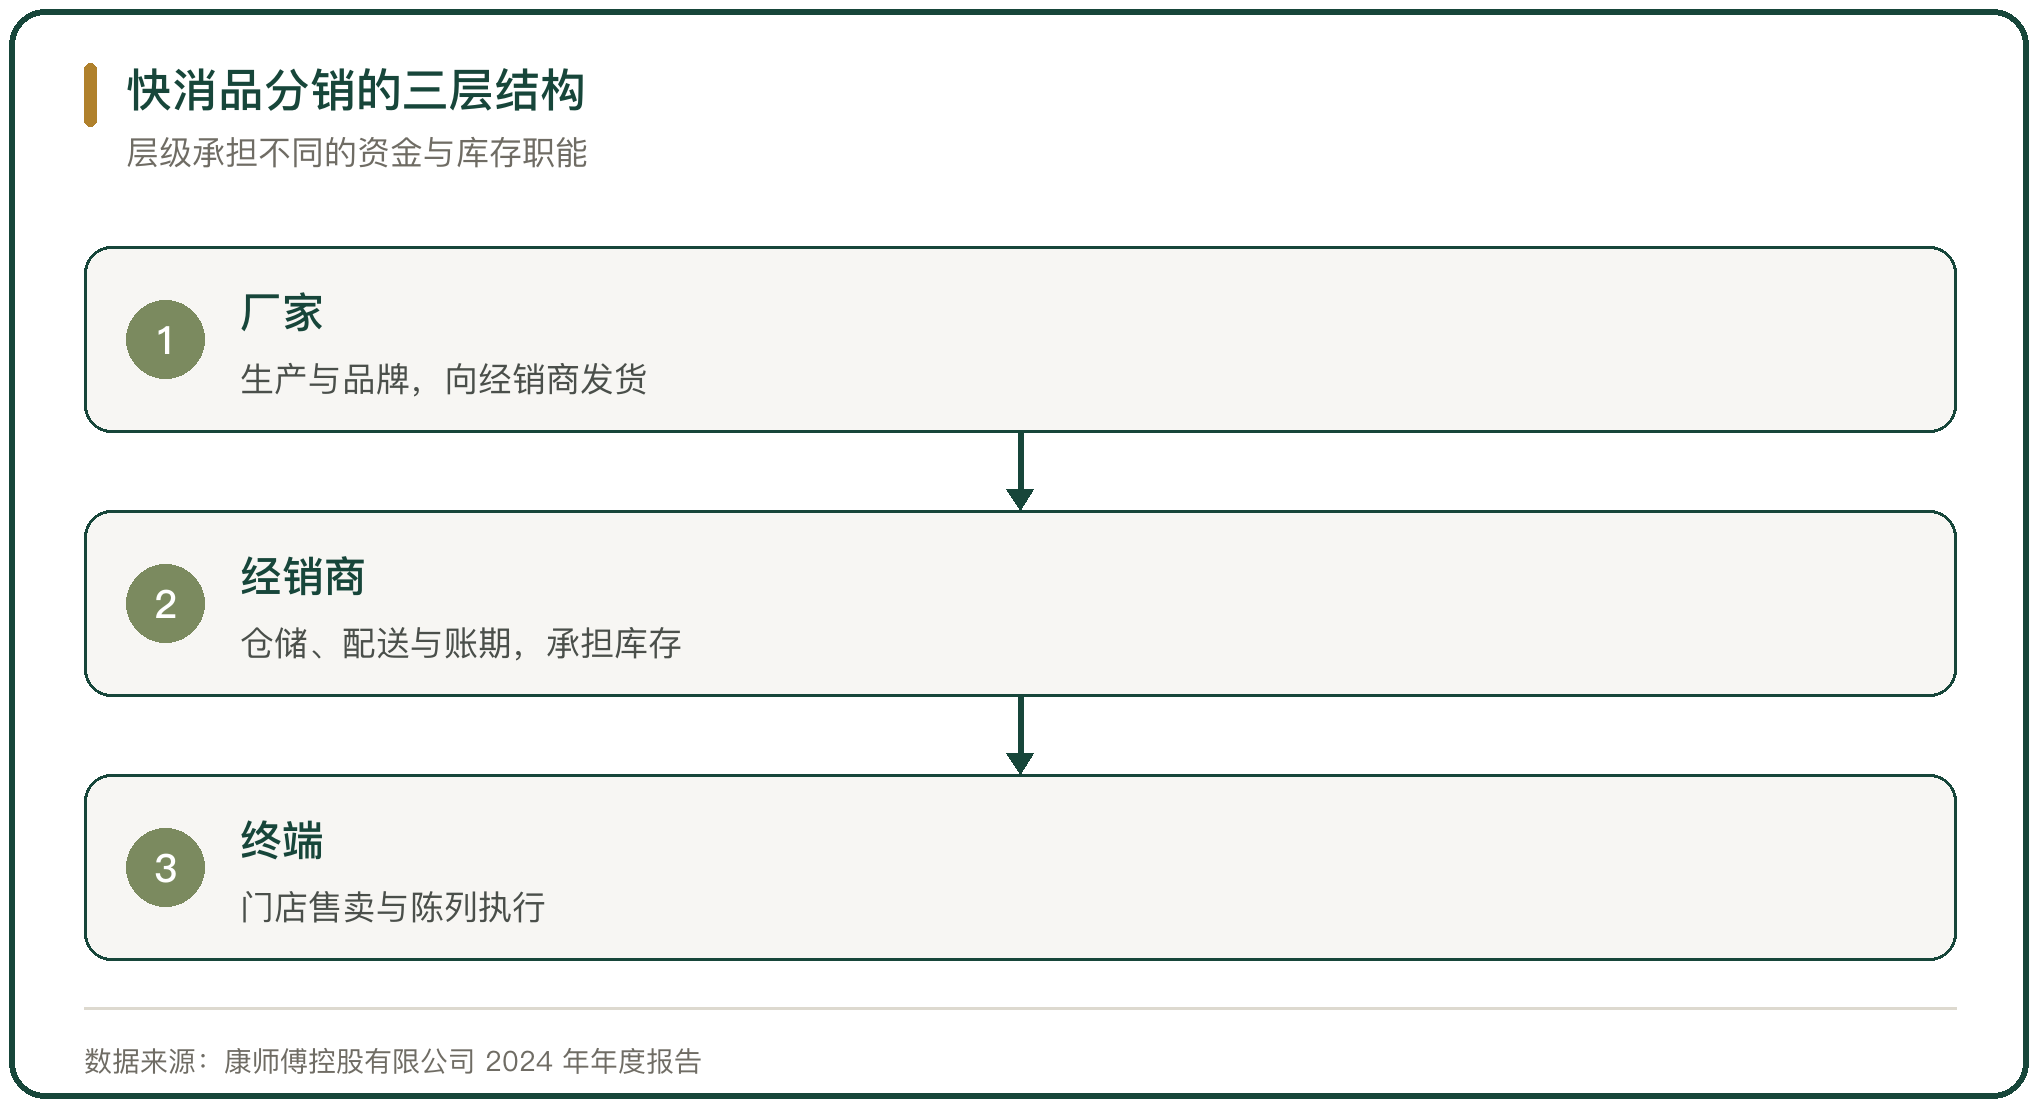
图 1 快消品分销的三层结构
二、经销商的层级与职能
经销商按覆盖范围分一级与二级。一级经销商直接对接厂家,承担区域仓储与配送;二级分销商从一级经销商进货,服务乡镇门店与小超市,同一批货经手两次以上就形成多级转售。
经销商的职能有三项:垫付资金、承担库存、维护终端。厂家给的账期与返利决定经销商愿意承担多少库存,终端网点的密度决定经销商的配送成本。
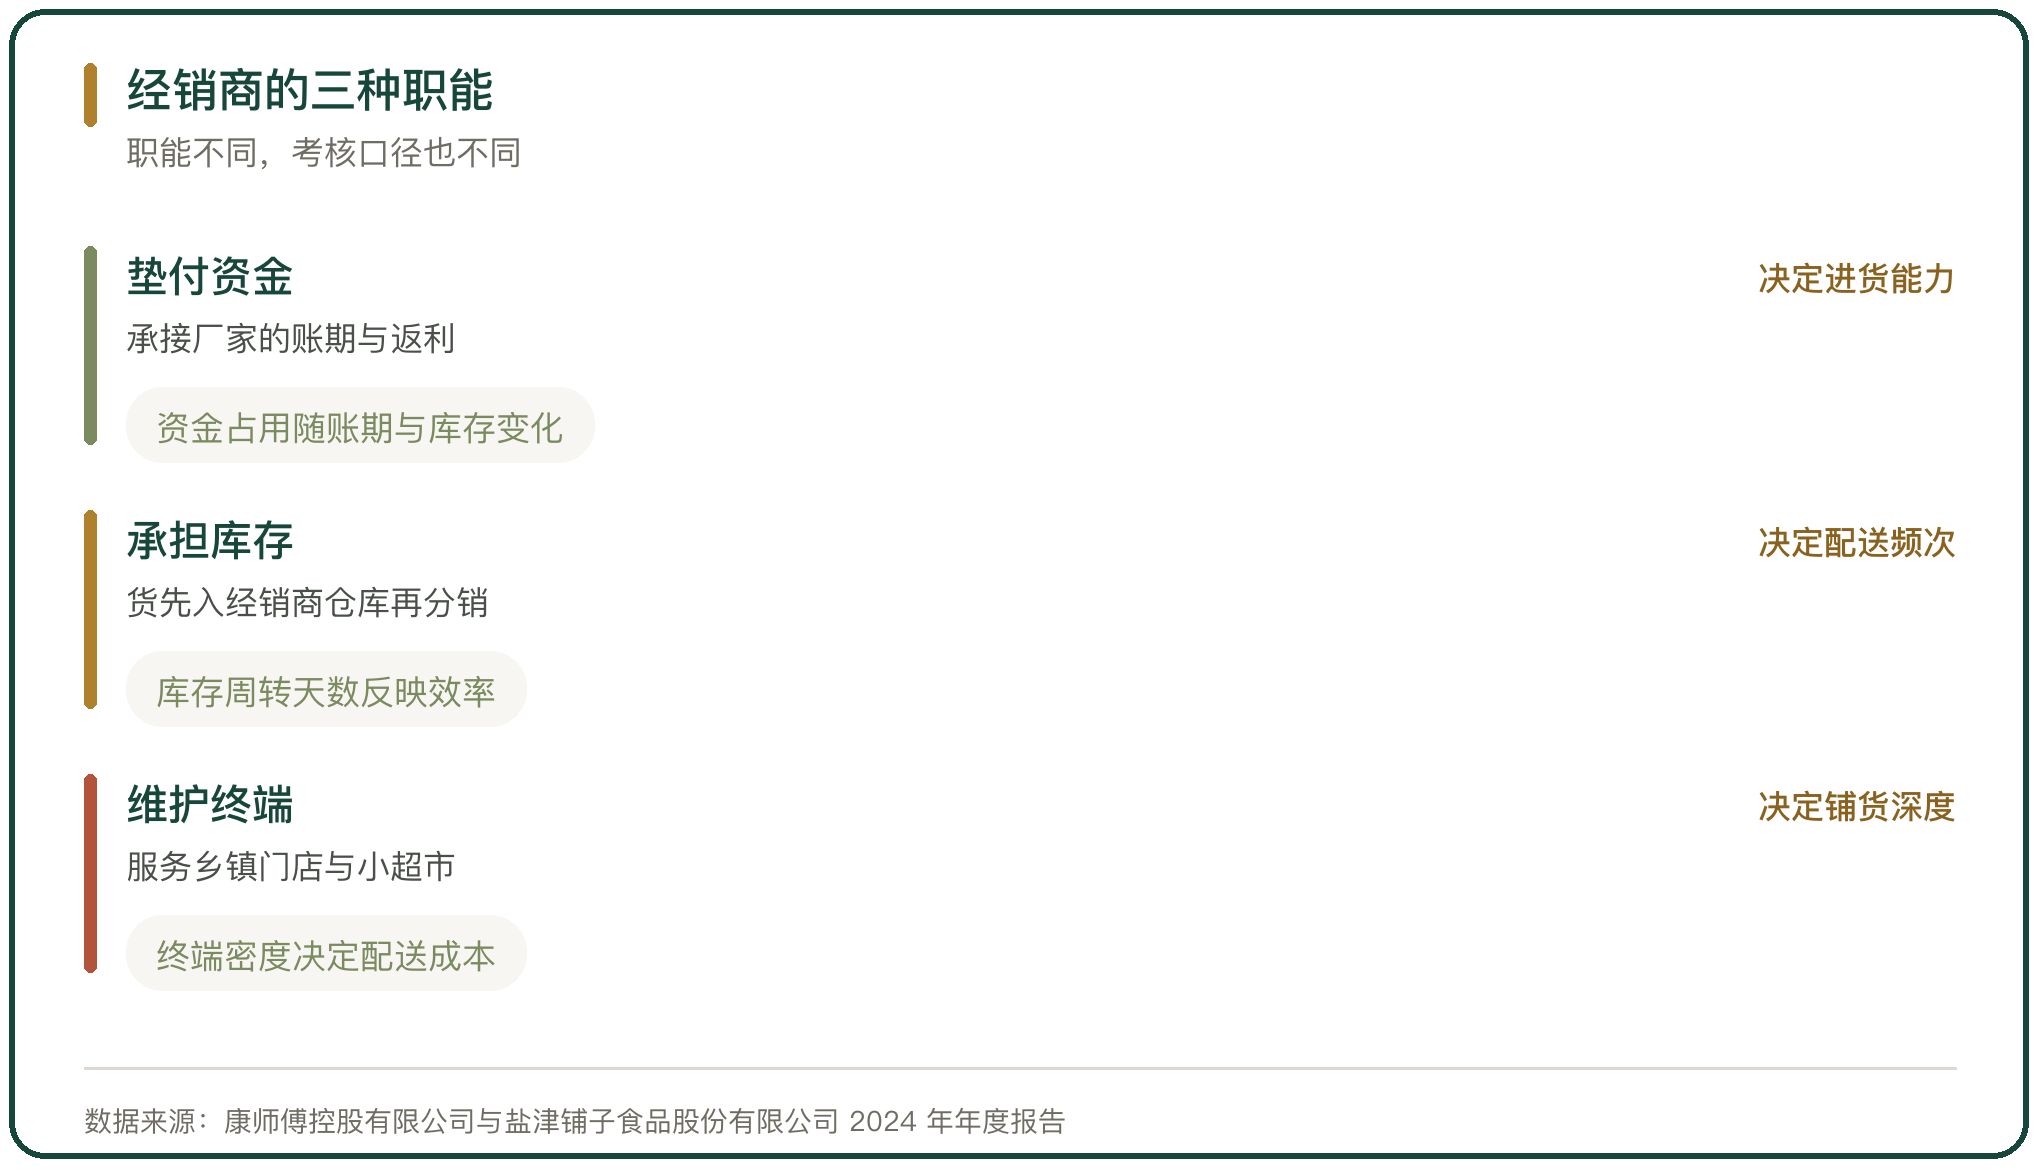
图 2 经销商的三种职能
三、深度分销的组织方式
深度分销把厂家的组织下沉到地市一级。康师傅控股有限公司 2024 年年度报告显示,截至 2024 年 12 月 31 日,公司拥有 357 个营业所与 271 个仓库,服务 67215 家经销商与 220623 家直营零售商。
营业所是按地级市设置的中级营业单位,仓库按区域配送需要布点。这种组织把厂家的销售人员放到地市,直接管理终端陈列与促销执行,厂家对货架的控制强于单纯依靠经销商的做法。
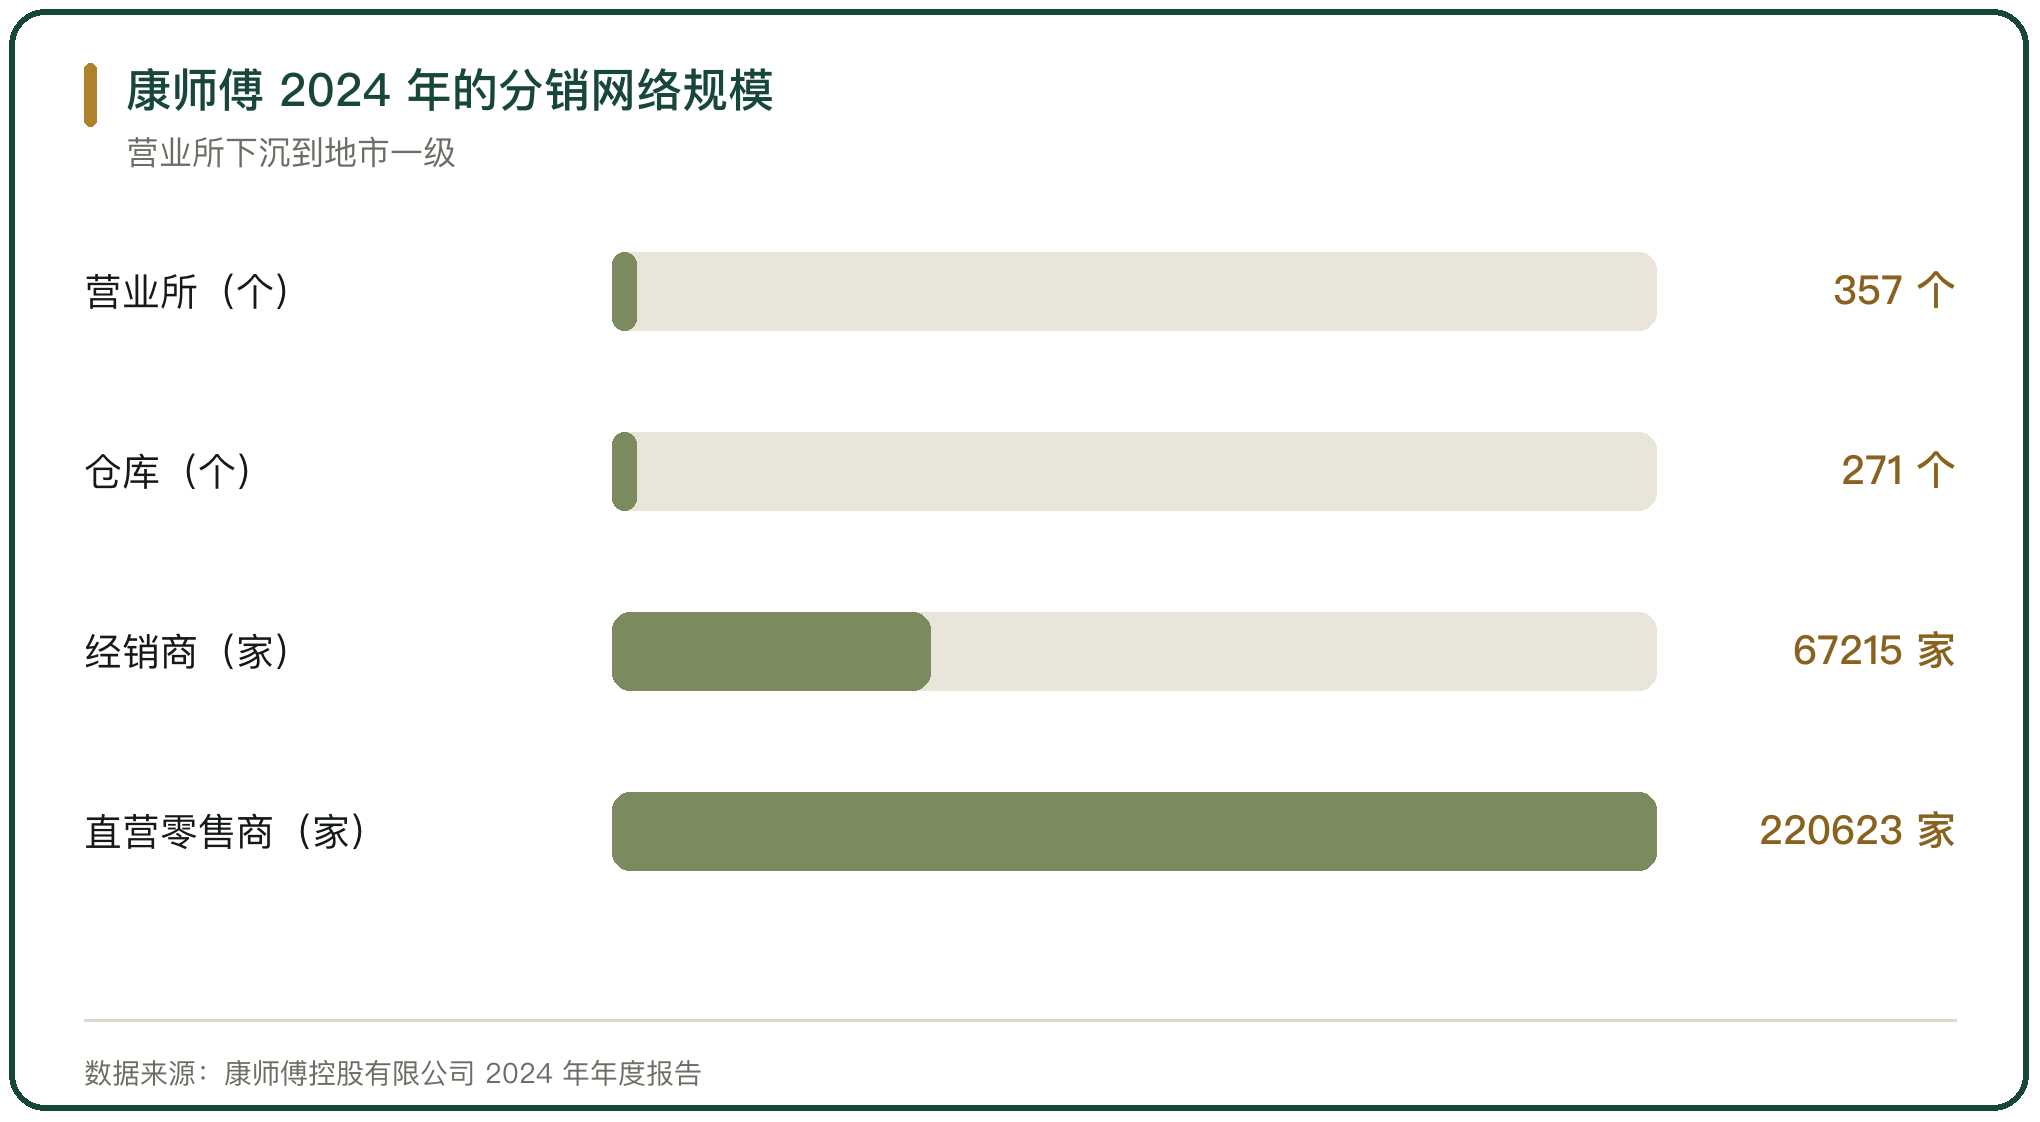
图 3 康师傅 2024 年的分销网络规模
四、经销商数量的收缩
头部企业在经销商数量上做减法。康师傅 2024 年的营业所从 2023 年底的 348 家增加到 357 家,仓库从 303 家减到 271 家,经销商从 76875 家减到 67215 家,减少 9660 家、降幅 12.5%;直营零售商从 217087 家增加到 220623 家,增加 3536 家。
收缩带来周转加快。同期经销商库存周转天数从 35 天缩短到 22 天,分销成本占收益的比率同比上升 0.2 个百分点至 22.4%。
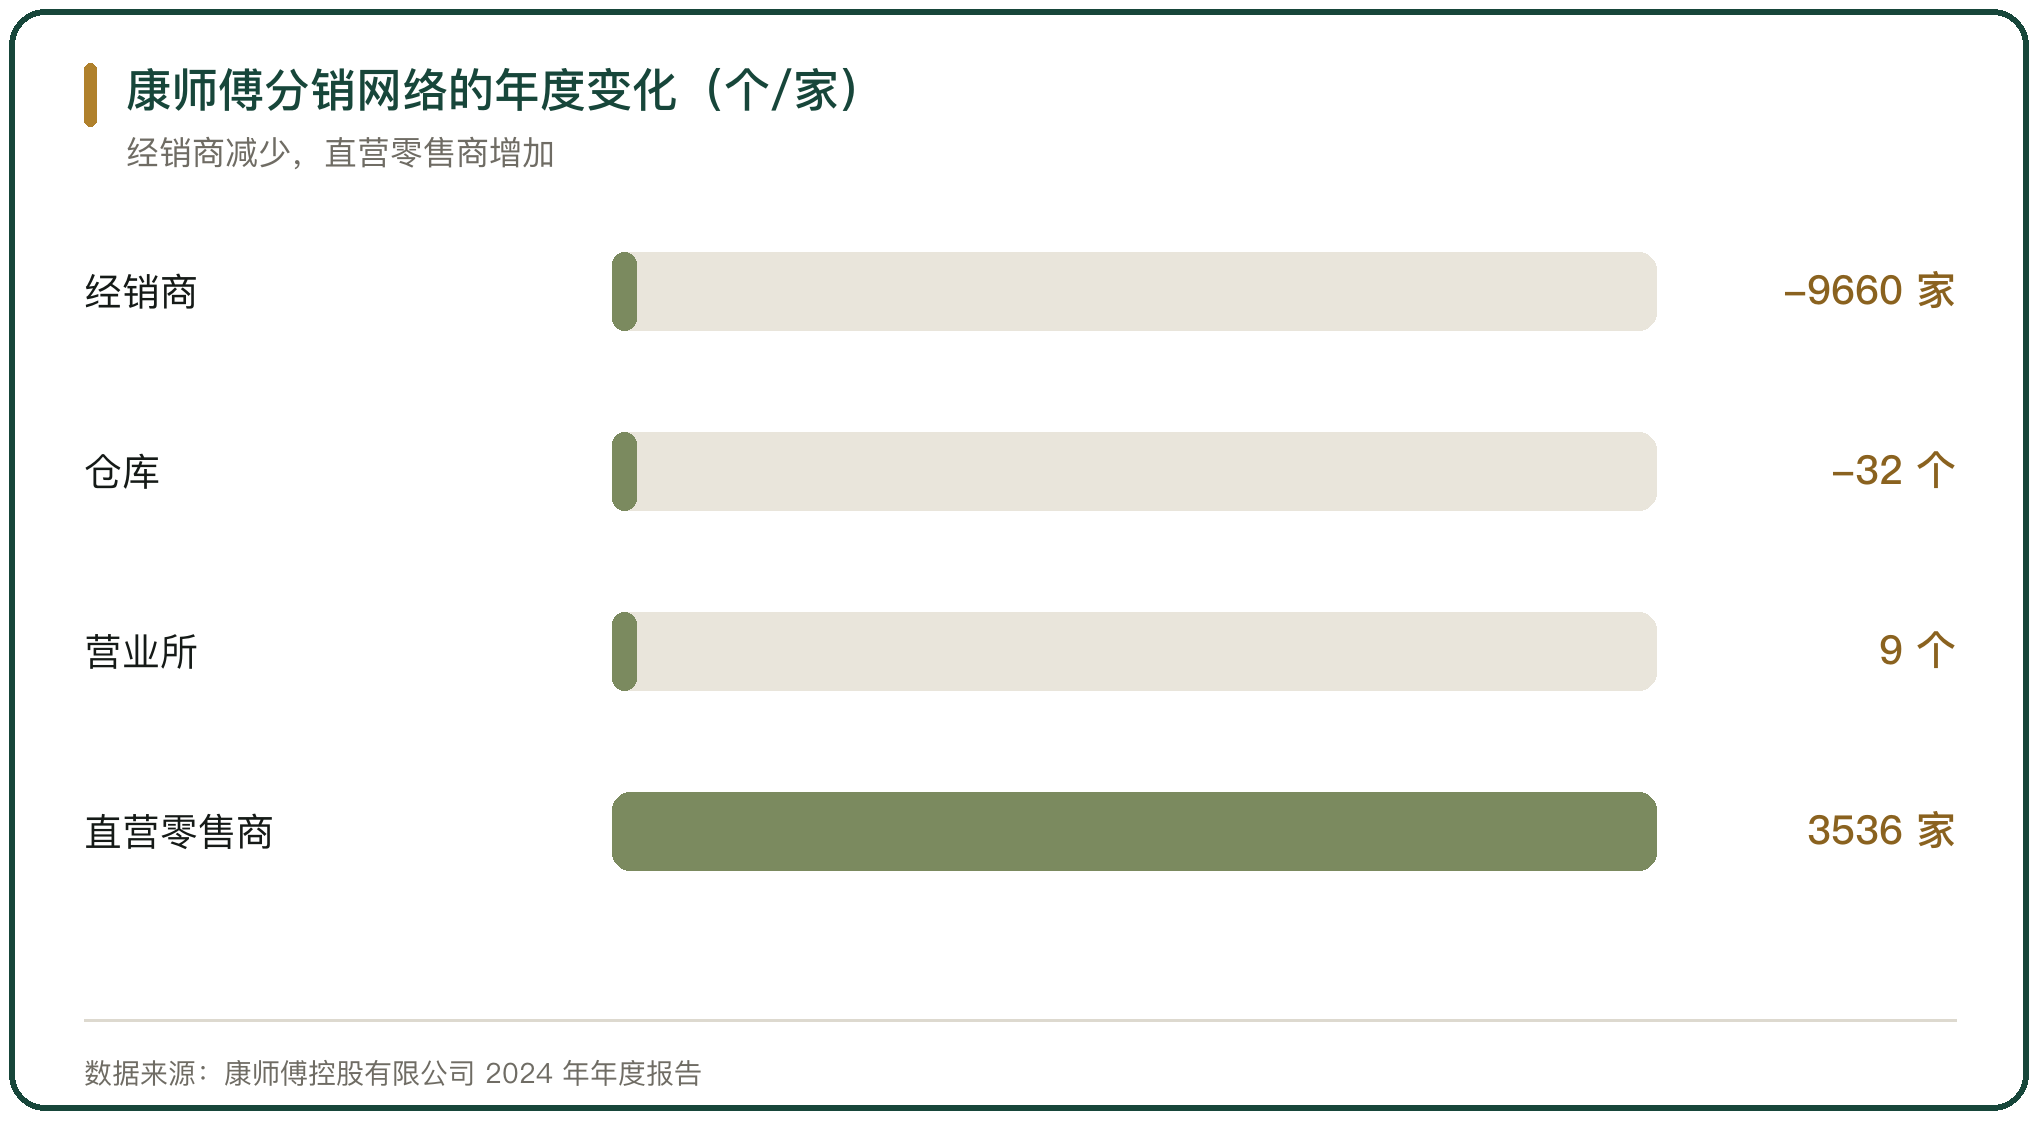
图 4 康师傅分销网络的年度变化(个/家)
五、饮料企业的分销差异
饮料品类的分销密度高于方便食品。统一企业中国控股有限公司 2024 年营业收入 303.32 亿元,其中饮品业务 192.41 亿元、占 63.4%,方便面业务 98.49 亿元;饮品分部净利率 12.2%,整体毛利率同比上升 2.07 个百分点至 32.54%。
农夫山泉股份有限公司 2024 年营业收入 428.96 亿元,包装饮用水占 37.2%,饮料占 62.0%,其中茶饮料 167.45 亿元、同比增长 32.3%。饮料的运输半径短、终端周转快,分销网络的铺设密度高于耐储品类。
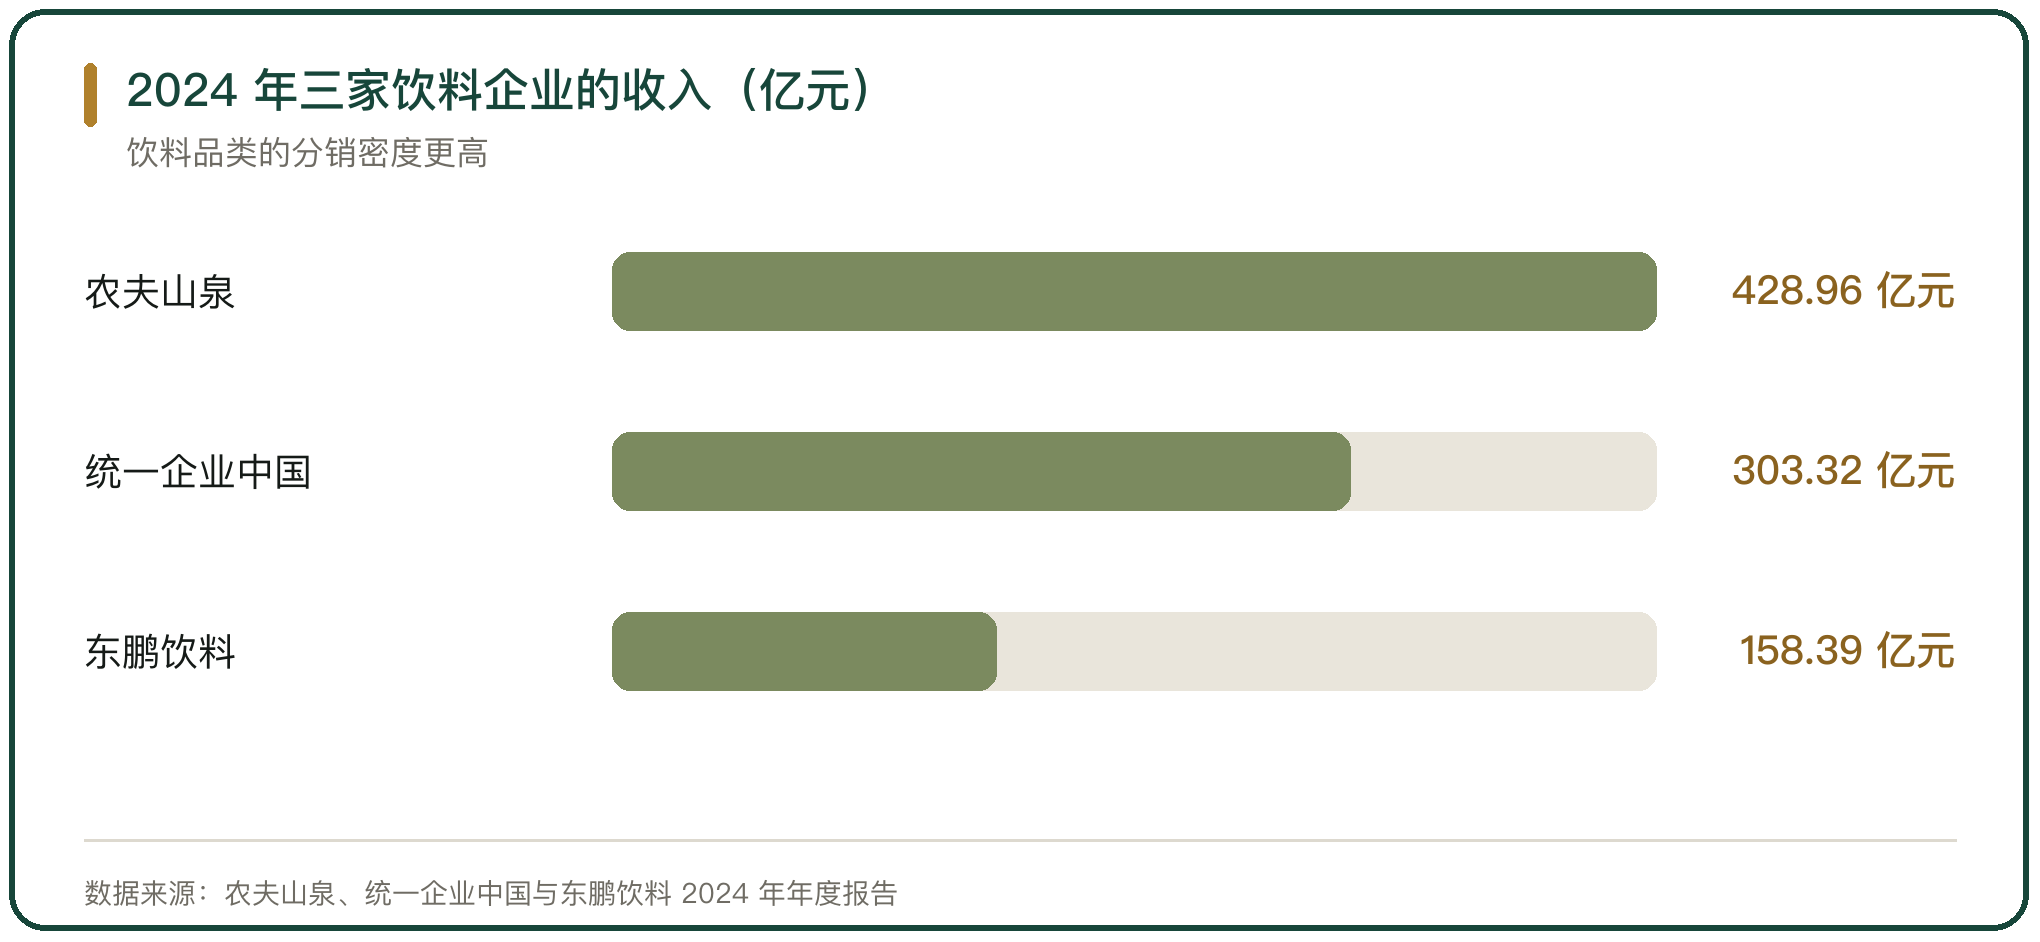
图 5 2024 年三家饮料企业的收入(亿元)
六、乳制品与功能饮料的分销
乳制品与功能饮料的分销各有侧重。内蒙古伊利实业集团股份有限公司 2024 年末经销商 17273 个,比上年减少 2224 个,前五名客户销售占比 6.17%,客户结构相对分散。
东鹏饮料(集团)股份有限公司 2024 年营业收入 158.39 亿元、同比增长 40.63%,归母净利润 33.27 亿元、同比增长 63.09%;能量饮料业务收入 133.04 亿元、增长 28.49%,毛利率 48.25%。功能饮料靠终端网点的铺货推动销售,网点的数量与冰冻化程度决定动销速度。
七、零食与调味品的分销
零食品类靠经销商密度铺开。盐津铺子食品股份有限公司 2024 年末经销商 3587 家,净增 272 家,经销收入占营业收入的 74.59%。卫龙美味全球控股有限公司 2024 年线下经销商 1879 家,线下收入 55.62 亿元。
调味品的分销偏区域。重庆市涪陵榨菜集团股份有限公司 2024 年末经销商 2632 家,比上年减少 607 家,覆盖近 300 个地市、1000 余个县级市场,设有 8 个大区和 65 个办事处,区域组织按地市与县两级设置。
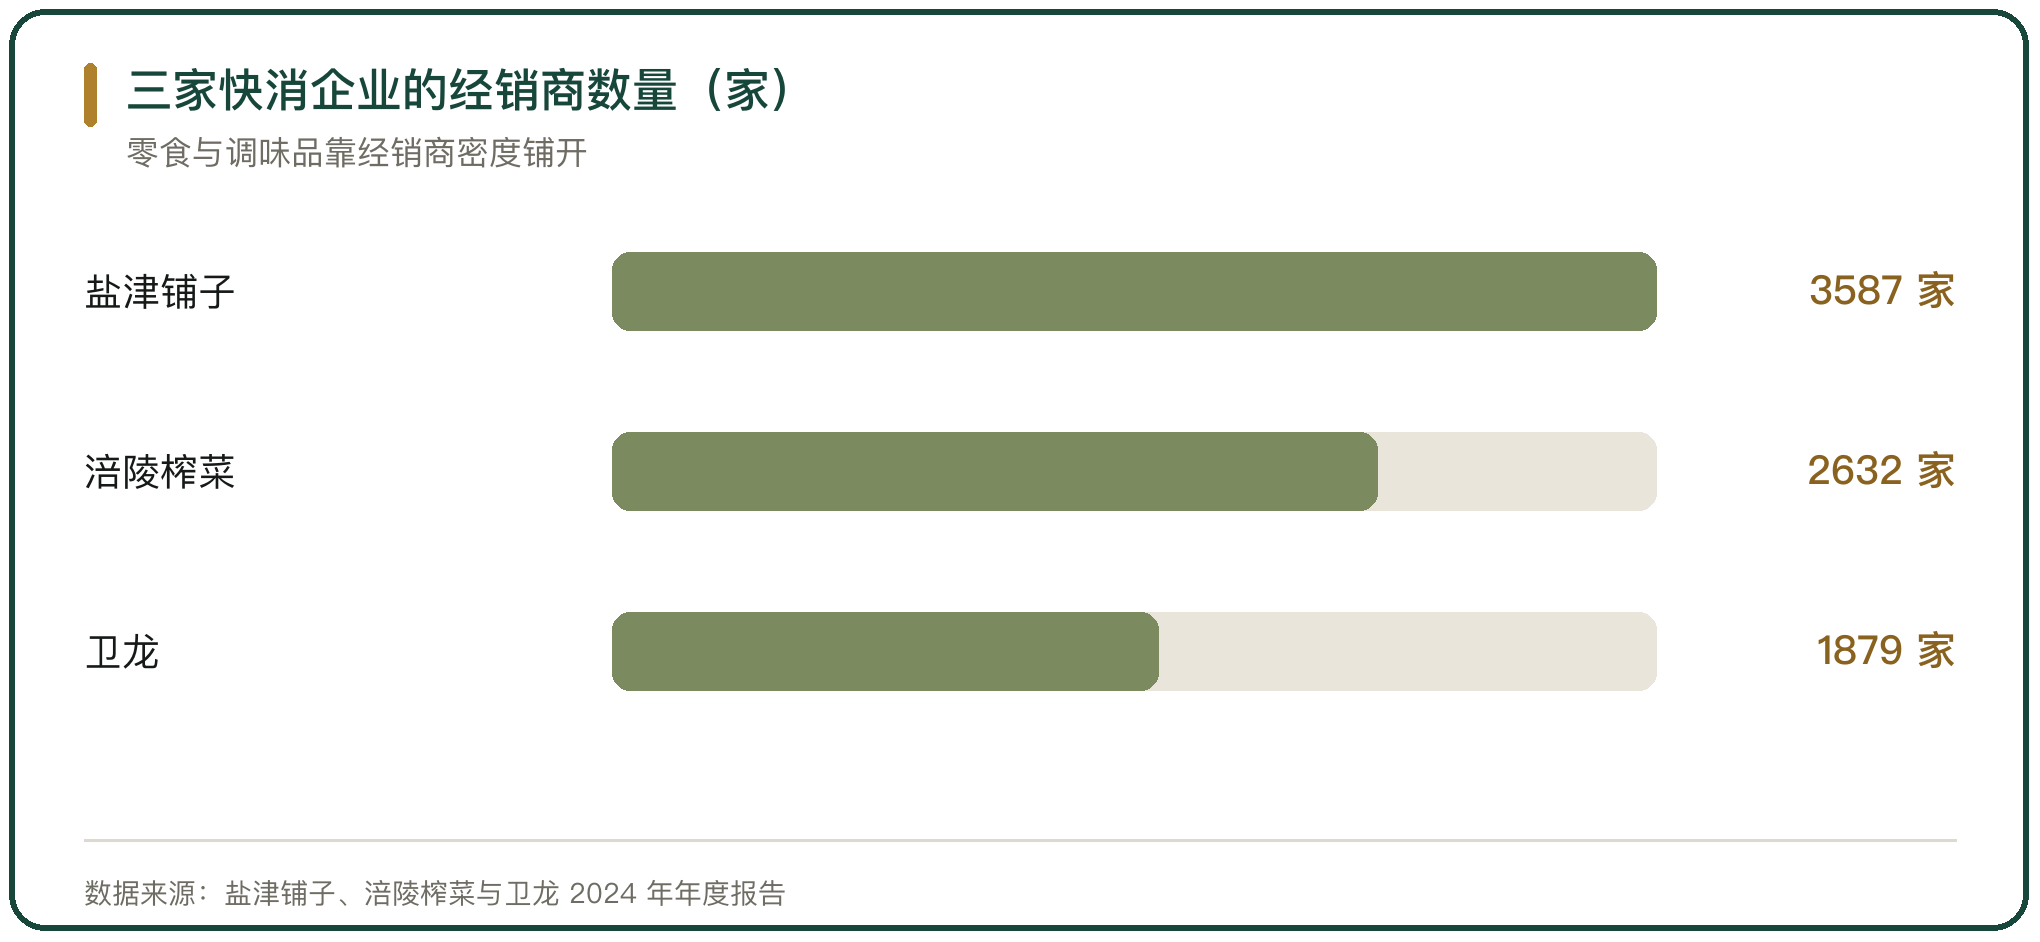
图 6 三家快消企业的经销商数量(家)
八、分销成本与账期
分销成本由仓储、配送与人员三项构成。康师傅 2024 年分销成本占收益的比率是 22.4%,这一项包含销售人员的薪酬、运费与仓储费用,比率随网络结构调整而变动。
账期决定经销商的资金占用。厂家给经销商的账期越短,经销商需要的周转资金越少;终端给经销商的账期越长,经销商垫付的资金越多。库存周转天数缩短,同样金额的周转资金可以支撑更高的销售规模。
九、分销体系的判断
分销体系的调整方向是让经销商更少、终端更密、周转更快。康师傅 2024 年经销商减少 9660 家,直营零售商增加 3536 家,库存周转天数从 35 天缩短到 22 天,渠道费用率下降 2.3 个百分点。
厂家的控制力随层级减少而增强,经销商的资金压力随账期与库存变化。这一调整的前提是终端网点的密度足以承接厂家的直供,盐津铺子与涪陵榨菜的经销商数量在 3000 家上下,卫龙的线下经销商不足 2000 家,品类越耐储、越依赖区域经销网络。
快消品分销按厂家、经销商、终端三层搭建,深度分销把厂家的人员与库房下沉到地市。康师傅控股有限公司 2024 年年度报告显示,截至 2024 年 12 月 31 日,公司拥有 357 个营业所与 271 个仓库,服务 67215 家经销商与 220623 家直营零售商;经销商比上年减少 9660 家、降幅 12.5%,直营零售商增加 3536 家,经销商库存周转天数从 35 天缩短到 22 天,分销成本占收益的比率升至 22.4%。饮料品类的分销密度更高,统一企业中国控股有限公司 2024 年饮品业务收入 192.41 亿元、占营业收入的 63.4%,农夫山泉股份有限公司 2024 年包装饮用水占 37.2%、饮料占 62.0%。零食品类靠经销商密度铺开,盐津铺子食品股份有限公司 2024 年末经销商 3587 家、经销收入占 74.59%,卫龙美味全球控股有限公司 2024 年线下经销商 1879 家;调味品偏区域组织,重庆市涪陵榨菜集团股份有限公司 2024 年末经销商 2632 家,覆盖近 300 个地市、1000 余个县级市场。
行内实情
厂家把货发给经销商即确认收入,经销商把货压在自己的仓库里,终端按需进货
头部企业在经销商数量上做减法、在直营零售商上做加法,库存周转随之加快
品类越耐储、越依赖区域经销网络,零食品类靠经销商密度铺开
相关问题
深度分销和普通经销有什么区别。
区别在厂家组织下沉的深度。普通经销是厂家把货发给经销商,由经销商覆盖终端;深度分销把厂家的销售人员与库房放到地市一级,直接管理终端陈列与促销执行。康师傅控股有限公司 2024 年年度报告显示,截至 2024 年 12 月 31 日,公司拥有 357 个营业所与 271 个仓库,服务 67215 家经销商与 220623 家直营零售商,营业所就是按地级市设置的中级营业单位。
为什么头部企业在减少经销商。
为了让优质经销商做大,避免经销商过多引发价格体系混乱。康师傅 2024 年经销商从 76875 家减到 67215 家,减少 9660 家、降幅 12.5%,同期直营零售商从 217087 家增加到 220623 家,增加 3536 家,经销商库存周转天数从 35 天缩短到 22 天,分销成本占收益的比率同比上升 0.2 个百分点至 22.4%。伊利 2024 年末经销商 17273 个、比上年减少 2224 个,涪陵榨菜 2024 年末经销商 2632 家、比上年减少 607 家。
不同品类的分销网络差别在哪。
差别在密度与组织层级。饮料运输半径短、终端周转快,分销密度更高,统一企业中国控股有限公司 2024 年饮品业务收入 192.41 亿元、占营业收入的 63.4%,农夫山泉股份有限公司 2024 年包装饮用水占 37.2%、饮料占 62.0%。零食品类靠经销商密度铺开,盐津铺子食品股份有限公司 2024 年末经销商 3587 家、经销收入占 74.59%;调味品偏区域组织,重庆市涪陵榨菜集团股份有限公司 2024 年设有 8 个大区和 65 个办事处,覆盖近 300 个地市、1000 余个县级市场。
名词解释
账期:买方从收货到付款的时间间隔,直接占用供应商资金。





写点看法