

食用油进口与分装流通
关键词 食用油进口大豆压榨植物油分装散装运输进口来源食用植物油监管
一、进口的两条路径
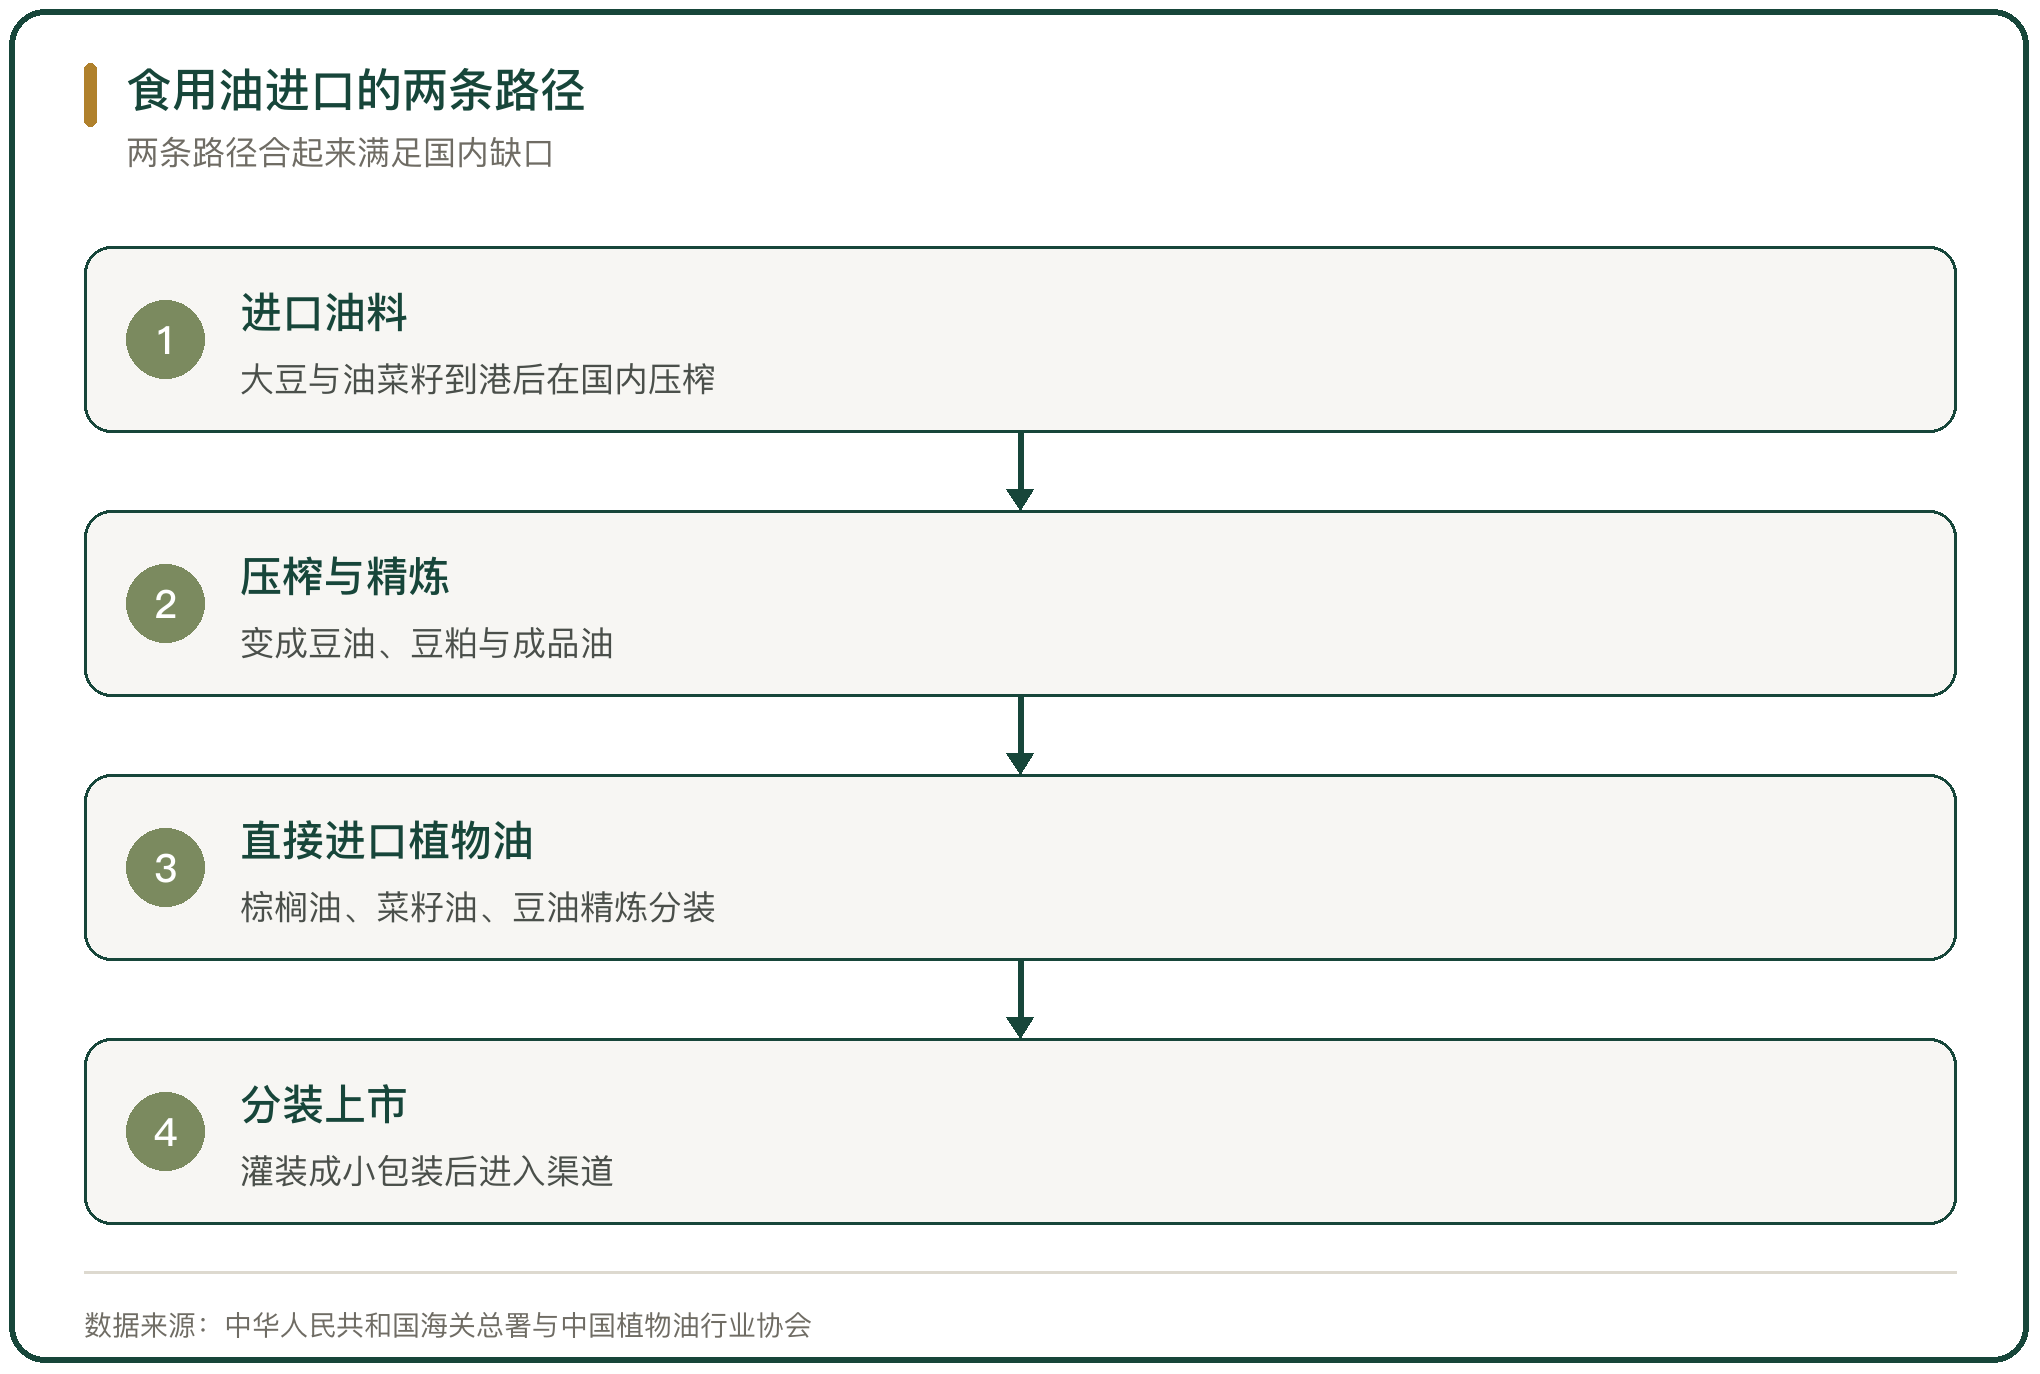
食用油进入国内市场有两条路径。一条是进口油料,在沿海压榨厂加工成豆油与豆粕,豆油进入食用油市场,豆粕进入饲料市场;另一条是直接进口植物油,经过精炼与分装后上市。
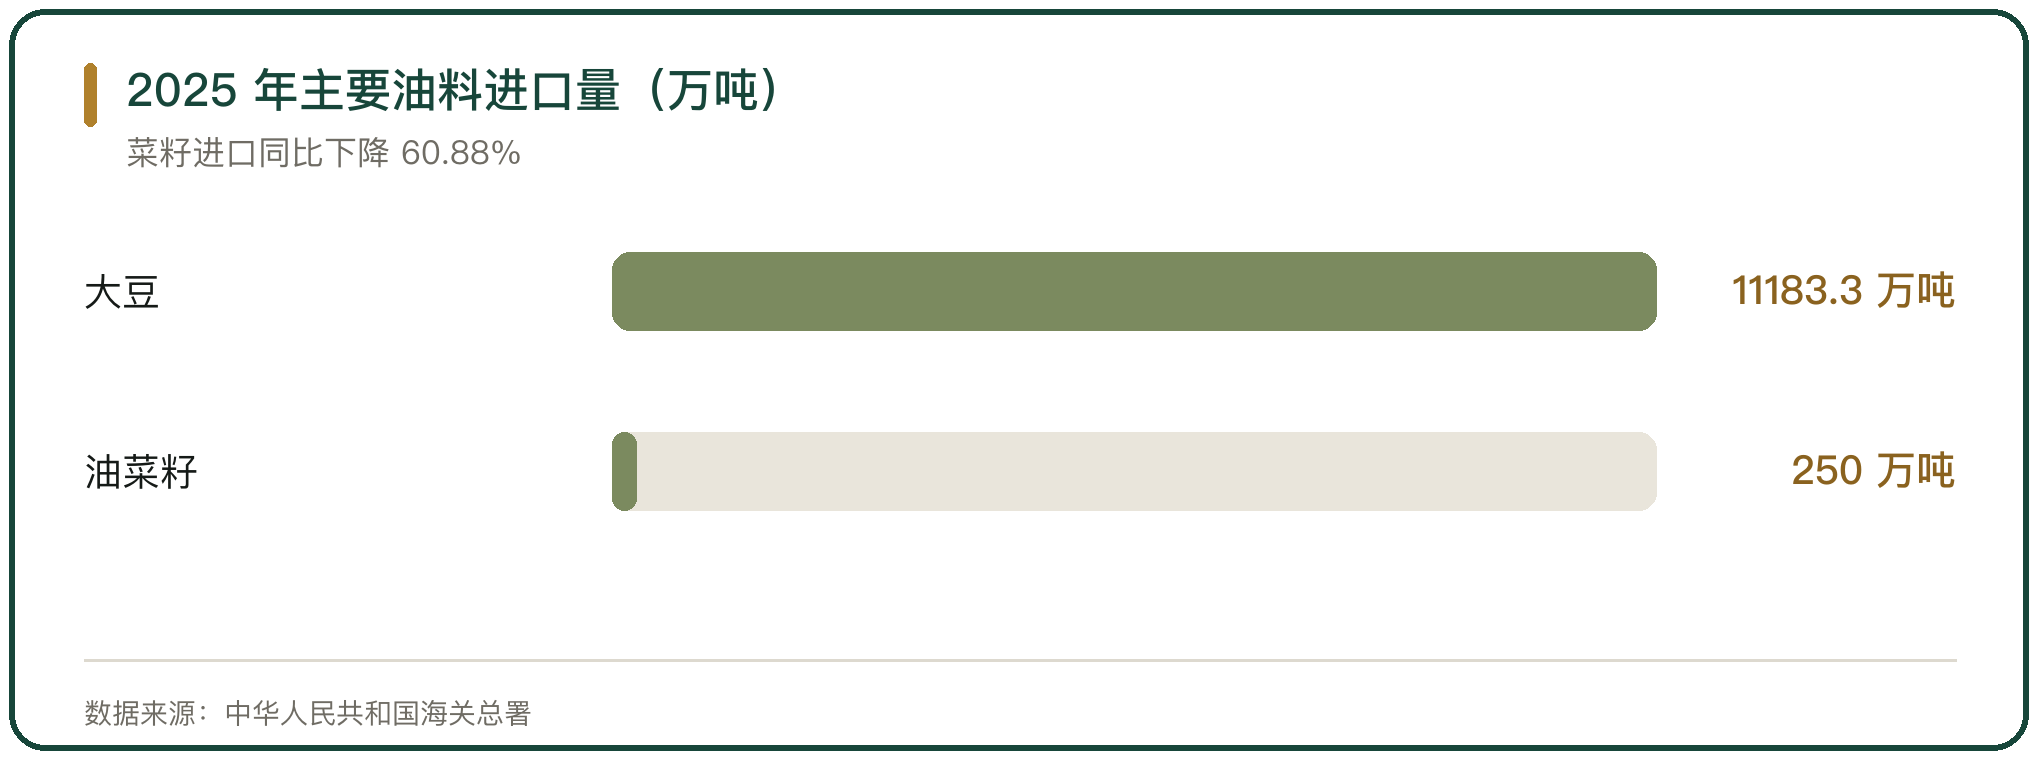
两条路径的规模不同。大豆压榨的原料几乎全部依靠进口,2025年我国进口大豆11183.3万吨,同比增长6.5%;直接进口的植物油规模小一些,2025年进口食用植物油693.6万吨,同比下降3.2%。两条路径合起来满足国内食用油的缺口。
二、油料进口这一段
油料进口以大豆为主,大豆是绝对主力。中国植物油行业协会披露,2025年全年累计进口菜籽250万吨,同比大降60.88%,其中加拿大菜籽238.2万吨、同比下降61.09%、占国内总进口的95.3%;2025年10月至11月连续两个月没有加菜籽进口,12月仅进口4.8万吨。
菜籽进口萎缩之后,油厂菜籽库存从2025年10月起枯竭,压榨持续处于停滞状态。为改变高度依赖北美单一供应链的局面,国内恢复澳菜籽进口并加大俄菜系进口,2025年11月起澳菜籽陆续到港。
三、植物油直接进口这一段
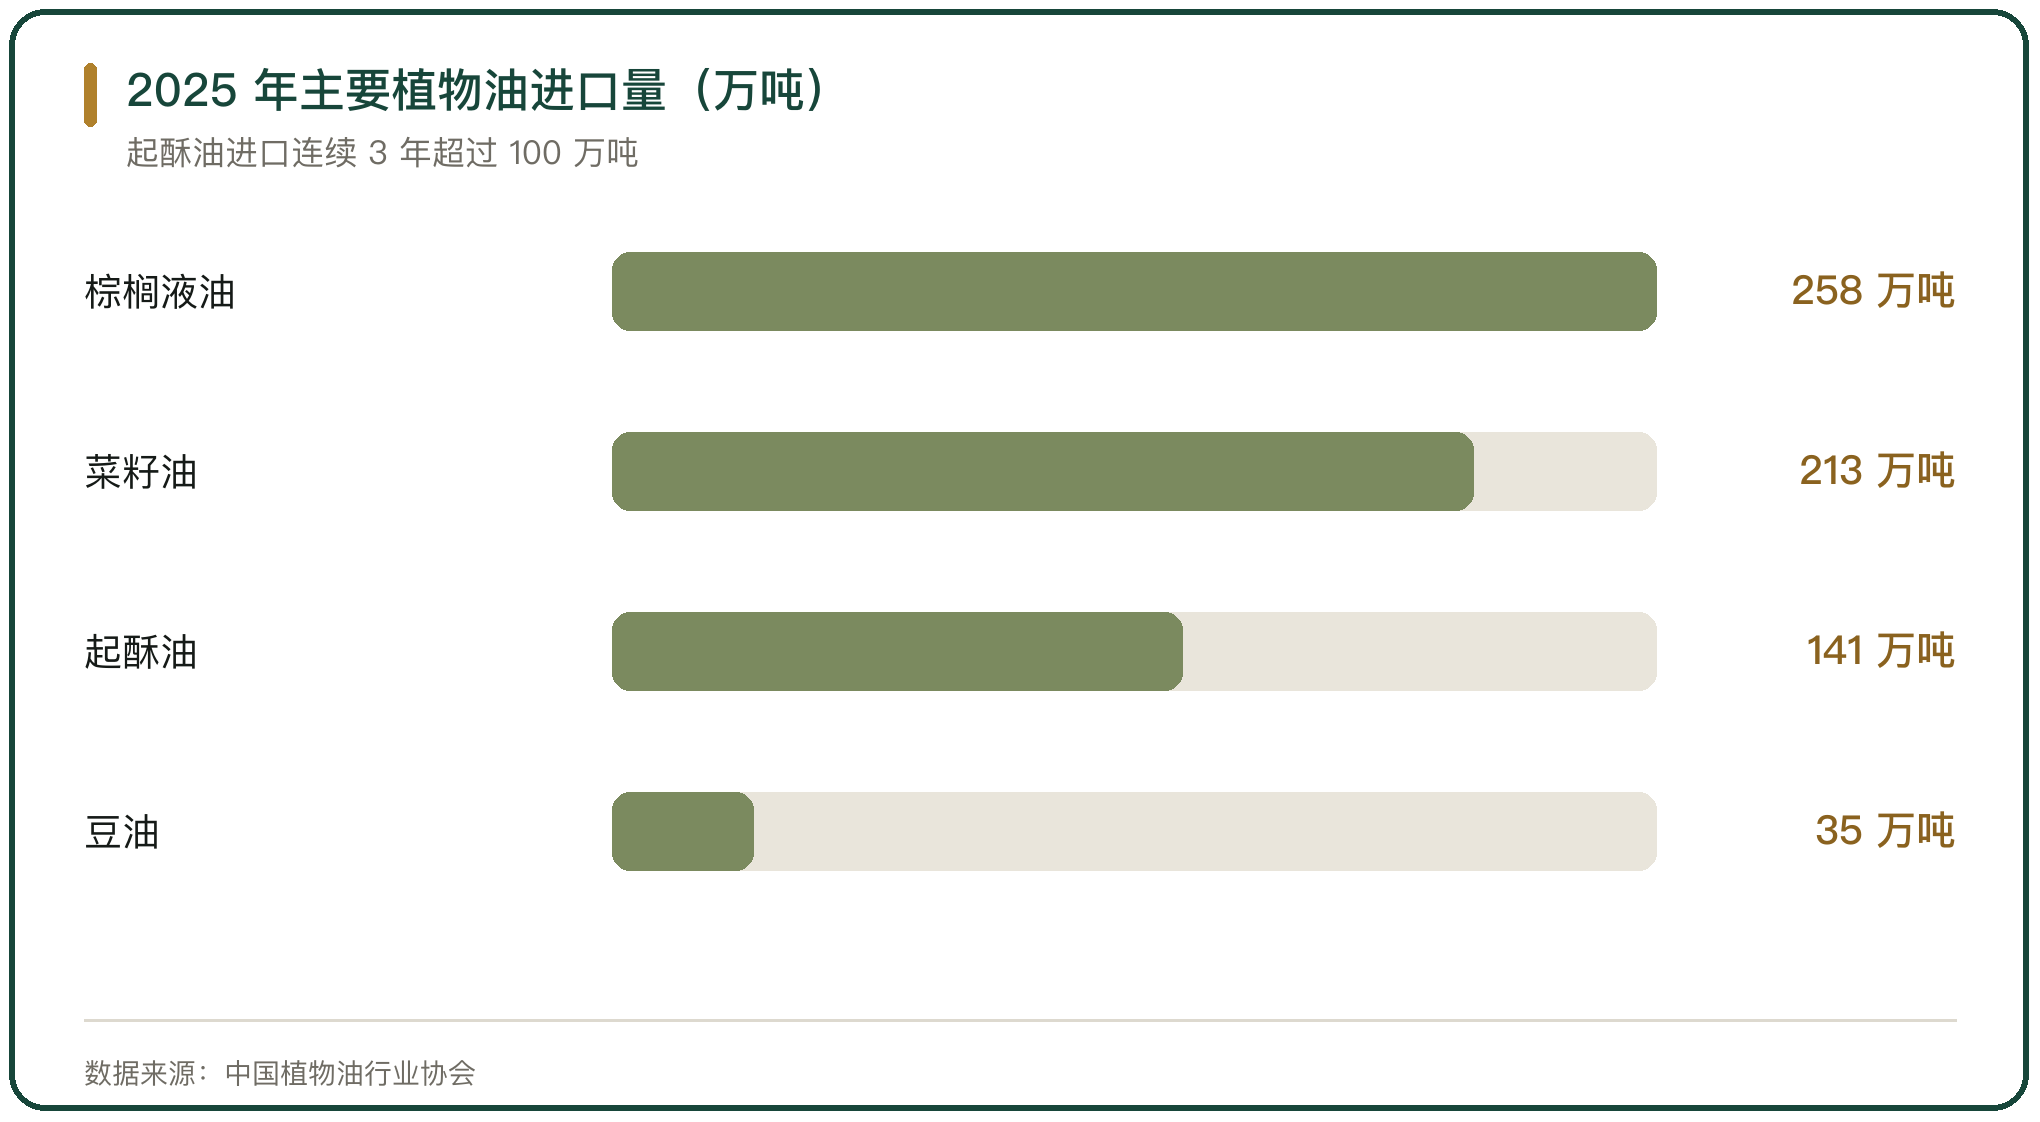
直接进口的植物油按品种分成几个方向。中国植物油行业协会披露,2025年全年进口棕榈液油258万吨,同比下降8.19%;含硬脂的棕榈油330.8万吨,同比下降9.7%,其中75%来自印度尼西亚、25%来自马来西亚;起酥油进口量增至141万吨,连续3年超过100万吨。
菜籽油与豆油的进口方向相反。2025年菜油直接进口量213万吨、同比增长13.3%,俄罗斯占60.1%、白俄罗斯占12.6%、阿联酋占12.2%;豆油直接进口量35万吨、同比增长22.48%,其中43%来自阿根廷、29%来自俄罗斯、27%来自巴西。
四、进口来源结构的变化
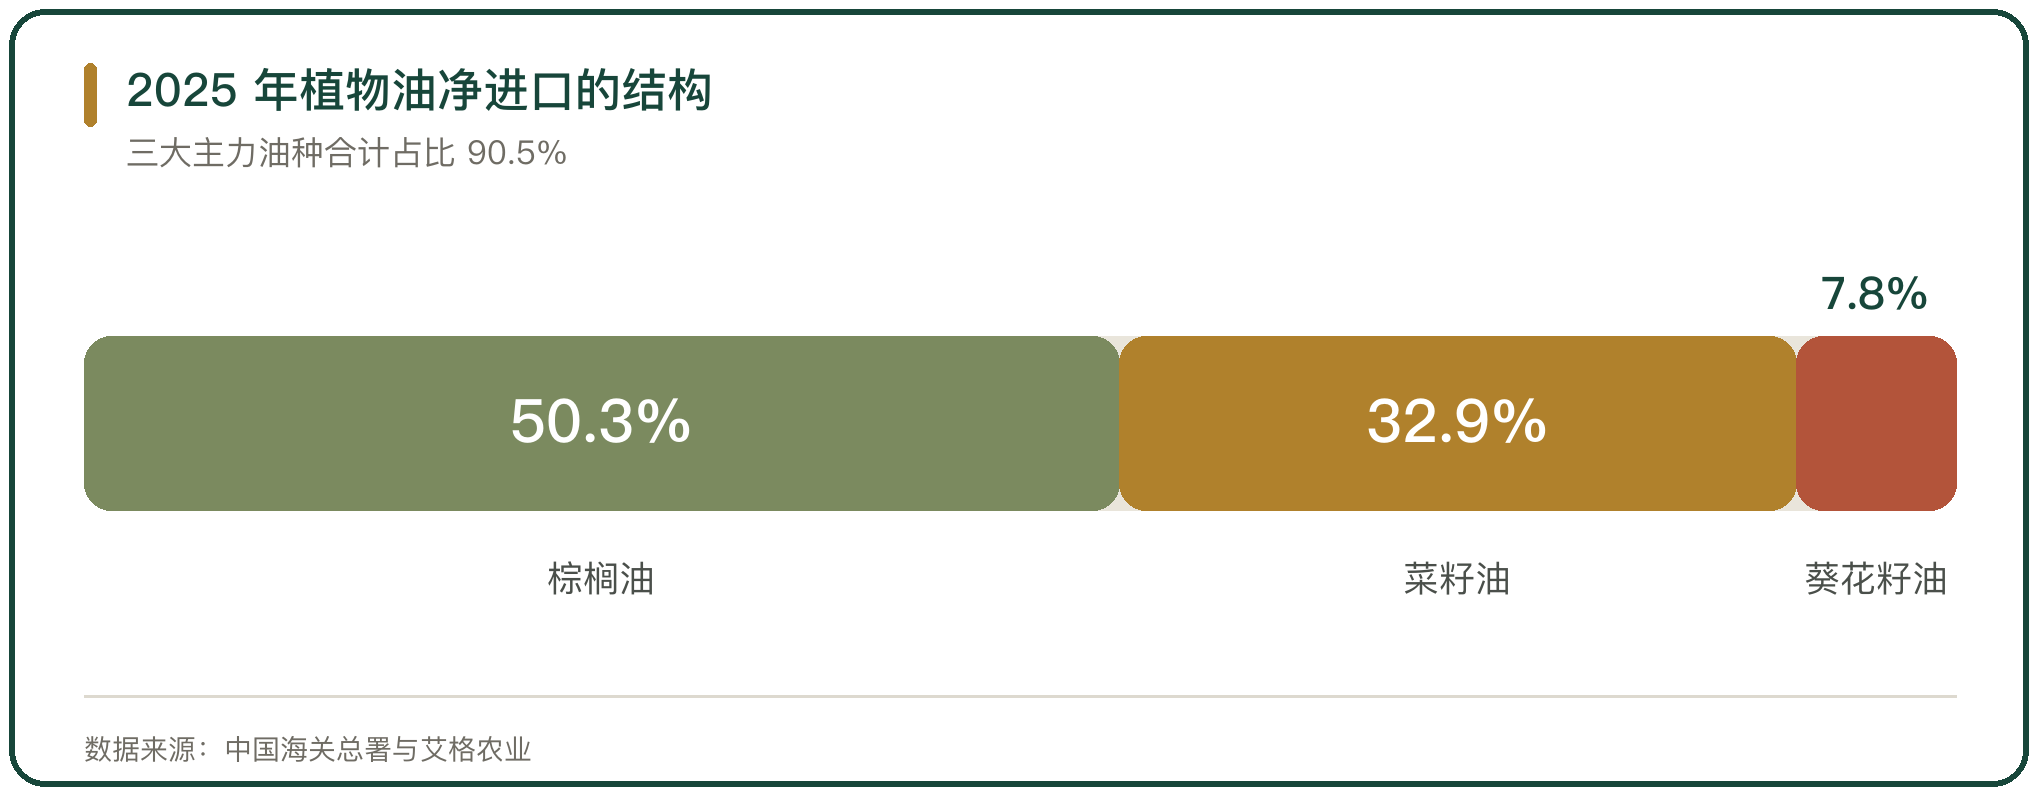
进口来源在2025年继续分散。中国海关总署与艾格农业的口径显示,2025年我国植物油净进口量减至655.6万吨,为近20年来最低水平,同比降幅13.2%;三大主力油种合计占比90.5%。棕榈油净进口329.8万吨,市场份额50.3%;菜籽油净进口212.8万吨、占比32.9%;葵花籽油净进口51.0万吨、占比7.8%。
供应地方面,印尼仍是最大来源地,净进口255.9万吨、占比39.0%;俄罗斯165.8万吨、占比25.3%;马来西亚75.3万吨、占比11.5%。豆油在这一年由净进口转为净出口,全年净出口21.6万吨。
五、压榨与精炼的环节
压榨把油料变成毛油与粕类,精炼把毛油变成成品油。压榨厂多布局在沿海港口,便于接卸进口大豆;精炼与分装可以放在靠近销区的地方,减少成品油的运输距离。
压榨与精炼环节的头部份额较高。大型压榨集团的产能多布局在沿海,原料接卸与产品外运都靠港口。中央储备体系也持有油脂油料库存,2025年地方储备中耐储藏、便于轮换的品种占比被要求达到80%以上,储备的进出与市场的进口节奏相互衔接。
六、散装运输的规范
散装植物油从压榨厂或港口运到分装厂,走的是罐车或集装箱液袋。2025年之前,这一段的规范是推荐性标准,强制力不足。2024年爆出的罐车混装问题,把这一段的风险推到台前。
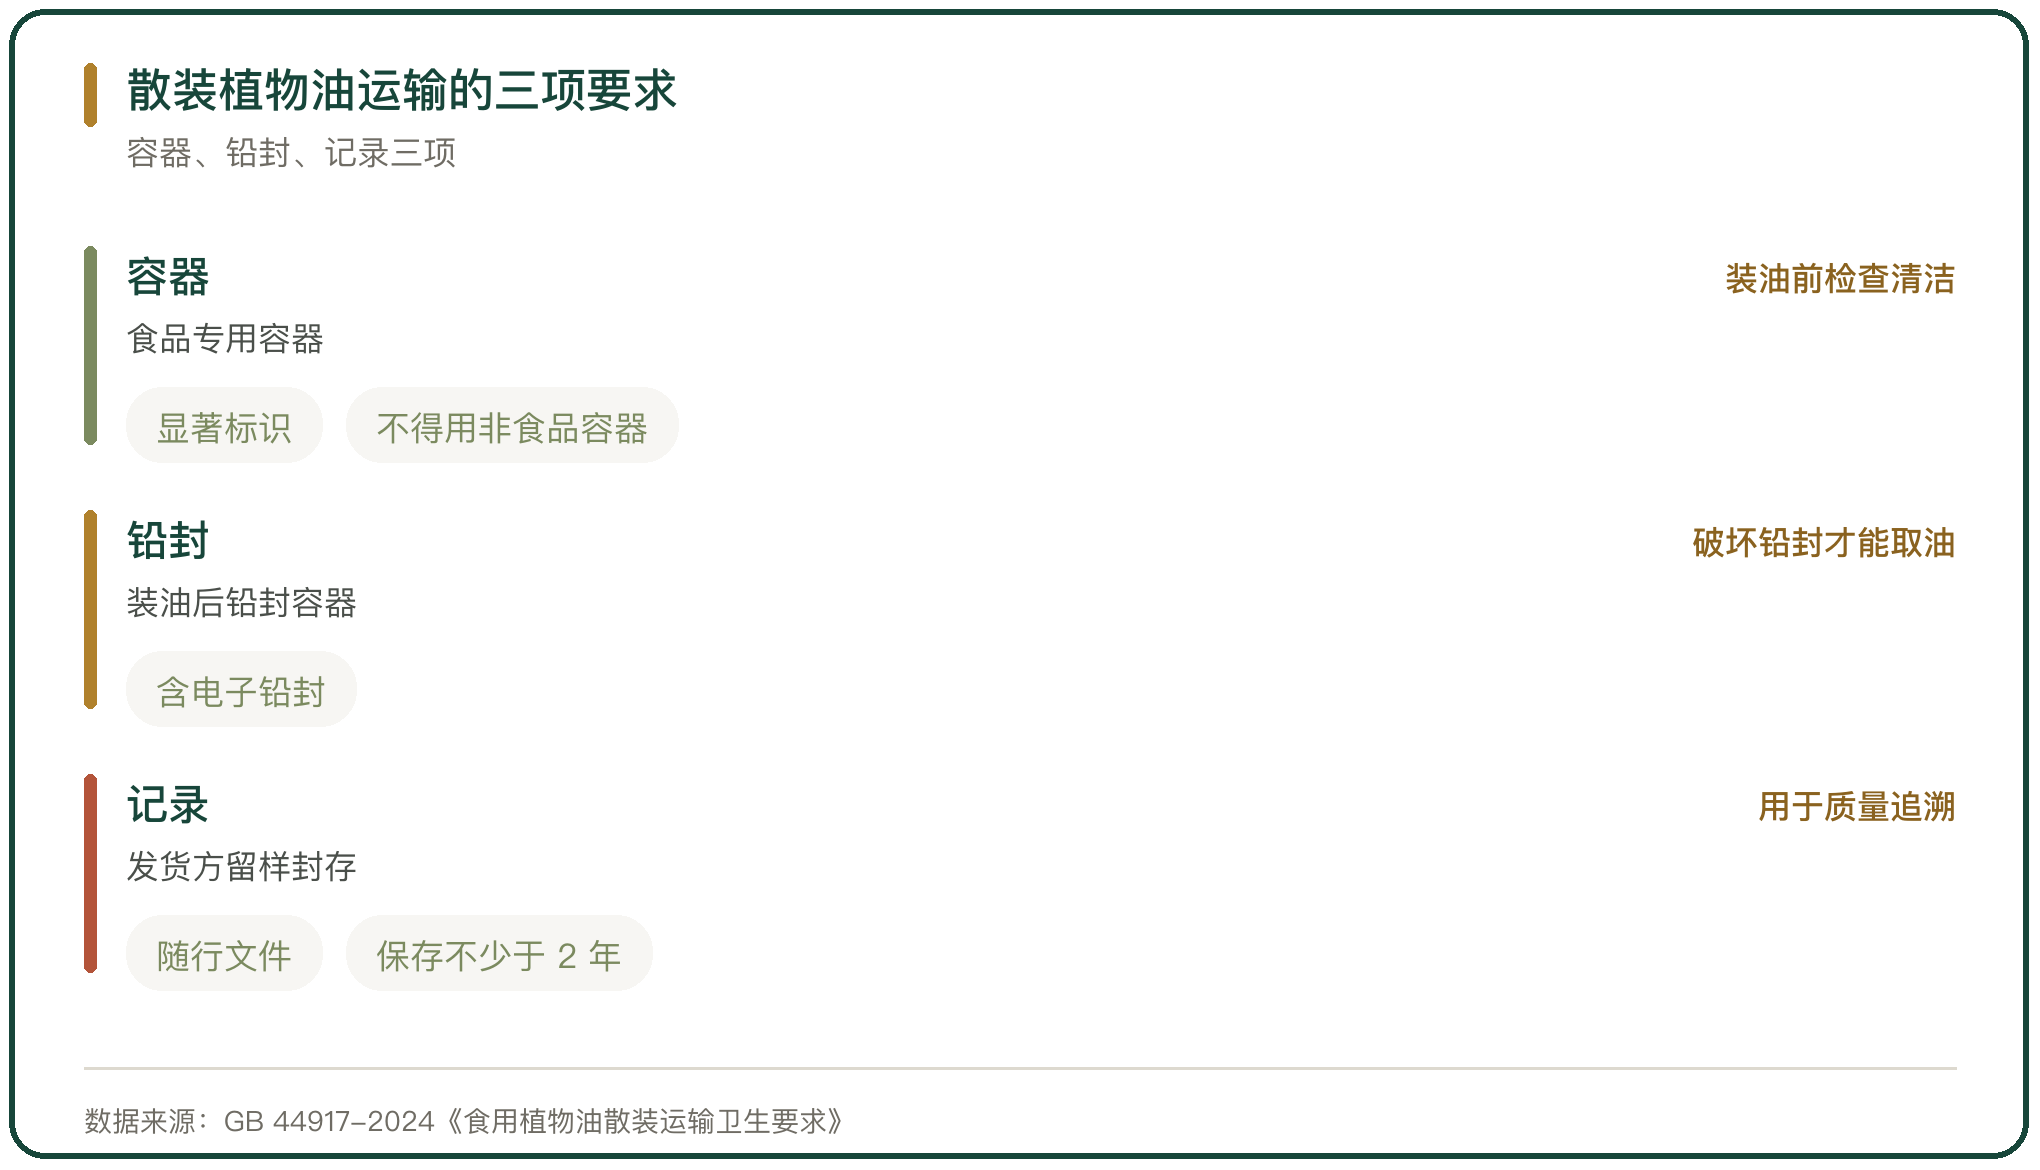
强制性国家标准《食用植物油散装运输卫生要求》(GB 44917-2024)由市场监管总局与国家标准化管理委员会发布,2025年2月1日起实施。标准要求运输容器采用食品专用容器并在显著位置标识,装油后对容器铅封,发货方留样封存并出具随行文件,运输非食品的容器不许运输食用植物油,相关记录保存不少于运输结束后2年。全国有1.6万余辆散装罐车承担这类运输。
七、分装的环节
分装是把大桶的散装油按规格灌成小包装,职能包括灌装、封口、贴标与装箱。小作坊式的分装与工厂化的分装在资质要求上不同,前者的生产许可范围通常只覆盖散装食品与简易包装食品。
小包装油在流通中的位置随消费习惯变化。家庭消费多买小包装,餐饮与食品工业多买中包装与散装。分装厂把不同规格的产品卖给商超、电商、餐饮企业与批发商,渠道结构决定了它的毛利。
八、分装环节的监管
分装环节的风险集中在原料来源与标签。国家市场监督管理总局部署在2025年4月至12月开展食用植物油突出问题排查整治,聚焦生产、分装、销售全链条。
眉山市彭山区市场监督管理局的一起案件是分装越界的例子。当事人持有的是散装食品与简易包装食品备案,却把购进的40桶27.17升菜籽油分装成9.2斤、4.6斤、8.2斤与1.8斤等规格,标注预包装食品信息并通过抖音账号销售,属于生产的主要食品类别发生变更但未申请变更(眉彭市监罚〔2025〕63号)。分装的边界在哪里,取决于备案登记的食品类别。
九、食用油进口与分装流通的判断
食用油进口的两条路径对应两种风险。进口油料这一段,风险集中在来源国的贸易政策与压榨利润;直接进口植物油这一段,风险集中在来源地的供应稳定性与进口价格。2025年豆油由净进口转为净出口,说明国内压榨产能相对消费有富余,进口结构的调整更多来自价差而不是缺口。
分装这一段的风险在资质与原料来源。分装本身是低门槛的加工环节,门槛低的直接后果是主体分散,监管要靠排查整治与抽检覆盖。强制性国家标准把散装运输这一段的容器、铅封、记录要求固定下来,分装厂拿到的每一批原料都能回溯到运输环节。



写点看法