

乳品促销与价格战影响
一、乳品促销的力度与形态
终端的促销形态集中在买赠与折扣两类。
商超的实际标价说明力度。伊利金典纯牛奶在 250 毫升 12 盒每箱的规格上做「第二件半价」,单箱实际价格降到原价的 7.5 折;蒙牛谷粒早餐奶在同样规格上直接调价,优惠幅度近 15%;君乐宝悦鲜活以「780 毫升加赠 170 毫升」售卖;新希望今日鲜奶铺以 13.9 元做到买一送一(首都食品安全周刊《乳品行业 步入存量竞争新阶段》)。
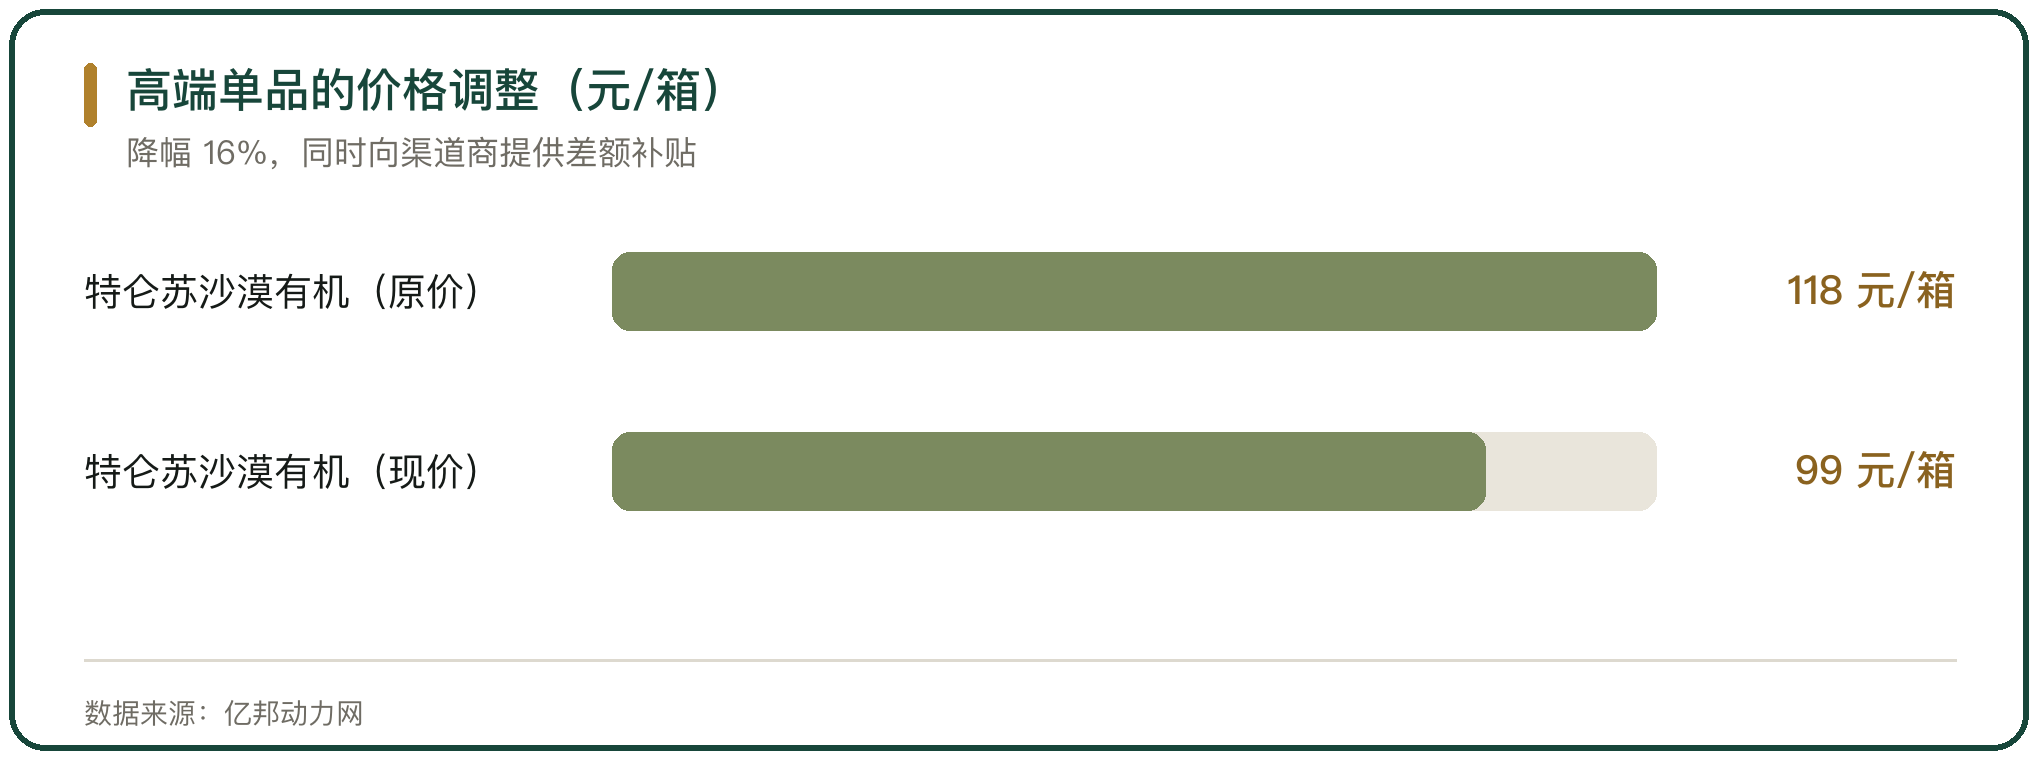
高端单品的降幅更大。蒙牛在 2025 年 8 月把特仑苏沙漠·有机奶从 118 元/箱降到 99 元/箱,降幅 16%,同时向渠道商提供差额补贴并承诺全年不回调;成都一家大润发的监测数据显示该产品实际售价跌到 57.7 元/箱,折算后 4.8 元/250 毫升(亿邦动力网)。
鲜奶的买赠在 2025 年 5 月的北京市场上已经是常见形态。物美超市的伊利金典高端鲜牛奶 19.5 元一盒 780 毫升、买一赠二;君乐宝悦鲜活 19.9 元一盒 1.25 升、买一赠一;蒙牛每日鲜语沙漠有机鲜牛奶 24.9 元一瓶 720 毫升、买一赠一(21 世纪经济报道,2025-05-13)。
二、价格战的成因与原奶周期
价格战的起因在上游的供给过剩。
原奶产量在 2022 年到 2024 年间年均新增超过 200 万吨,同期液态奶零售额的复合增速只有 2.3%,供给的增长快于需求的增长(财联社 2025-12-30)。
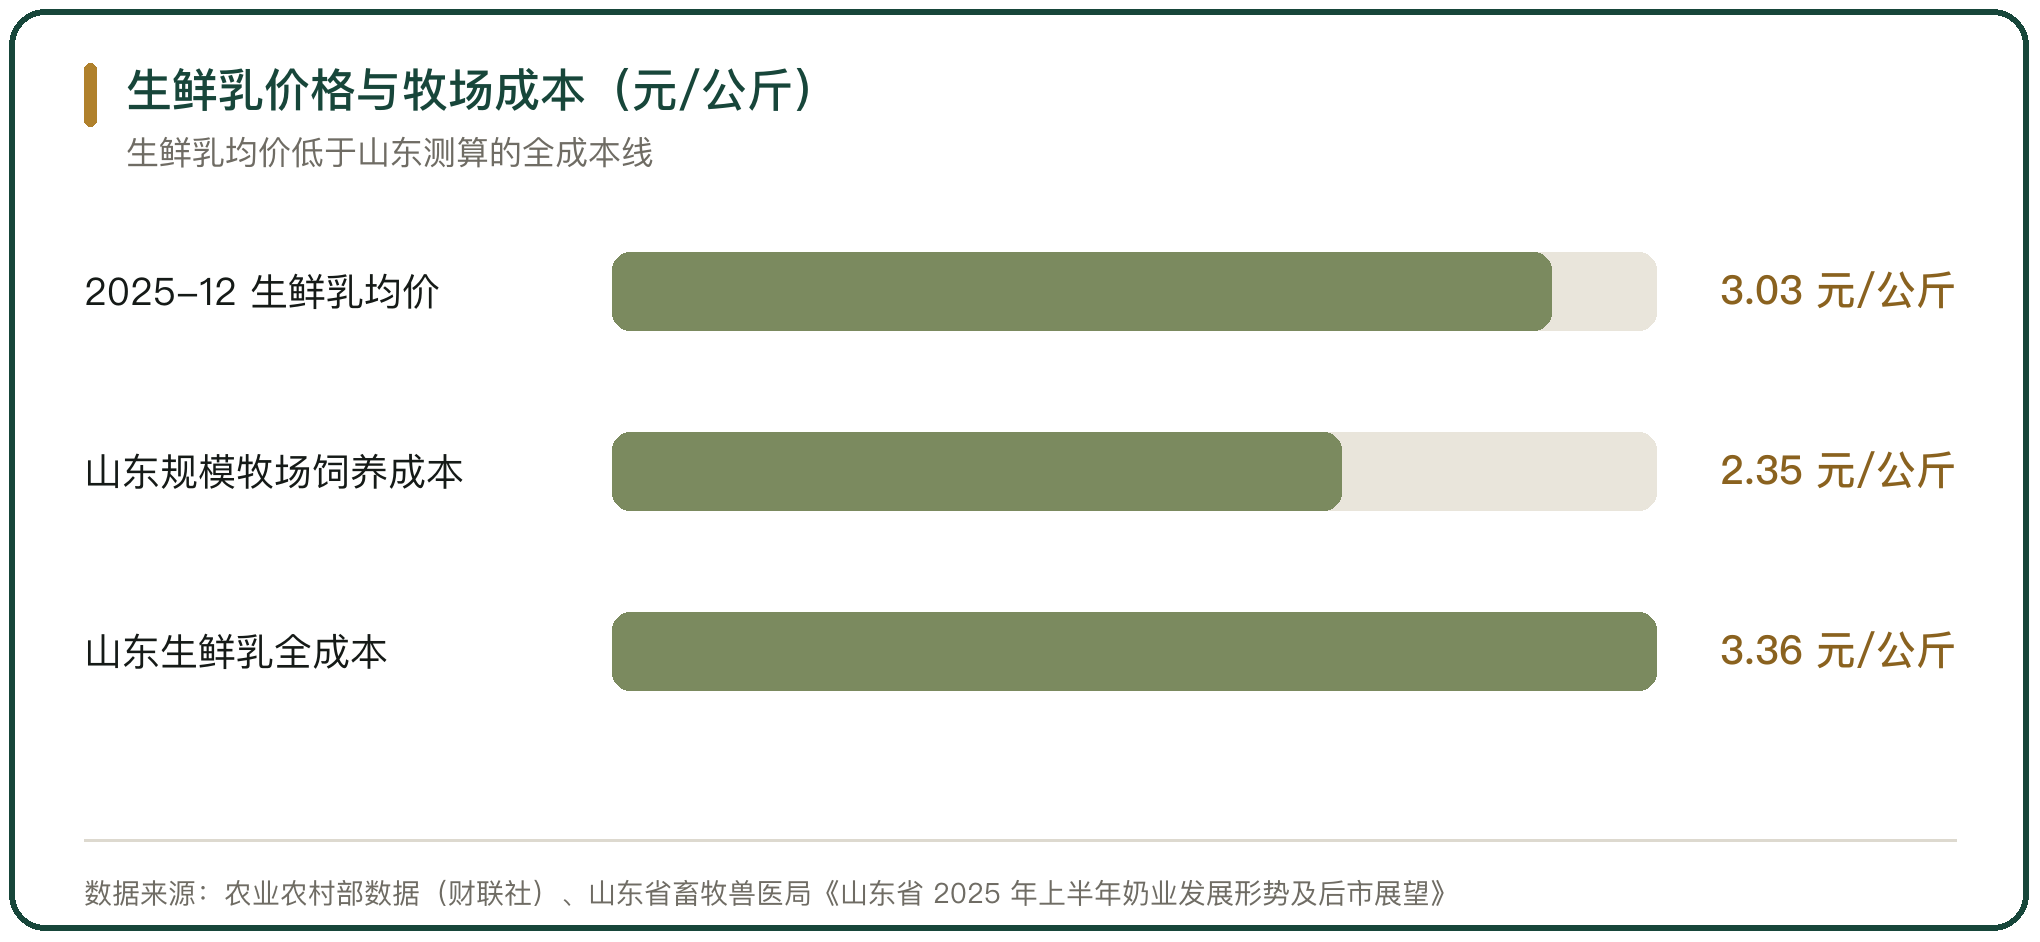
价格跌破了成本线。2025 年 12 月第三周,内蒙古、河北等 10 个主产省份的生鲜乳平均价格 3.03 元/公斤,同比下跌 2.6%,回到 2010 年的水平;北方某牧场负责人给出的饲喂成本在 2 元以下,综合成本超过 3 元(农业农村部数据,财联社)。
消化过剩产能的手段是喷粉。2025 年 4 月,每天有超过 1.3 万吨生鲜乳被喷成奶粉封存;5 月到 7 月,每天仍有 5000 吨到 6000 吨原奶进入喷粉线,占收奶量的近 10%(网易新闻引行业数据)。
亏损的量级由两组数字给出。2023 年到 2025 年,奶牛养殖业收入损失累计 700 亿元,行业生鲜乳喷粉产生的亏损 200 亿元(国家奶牛产业技术体系首席科学家李胜利,21 世纪经济报道)。
原奶价格走低降低了乳企的原料成本,乳企为避免大量喷粉造成亏损,选择在终端打折消化产能(河南省奶业信息网)。
需求一侧同步走弱。尼尔森 IQ 数据显示,2025 年 6 月乳品全渠道销售额同比下滑 9.6%,其中线下渠道下滑 12.7%;9 月全渠道下滑 16.8%,线下下滑 21.3%(尼尔森 IQ)。
三、价格战对乳企业绩的影响
价格战对乳企业绩的影响按业务结构分化。
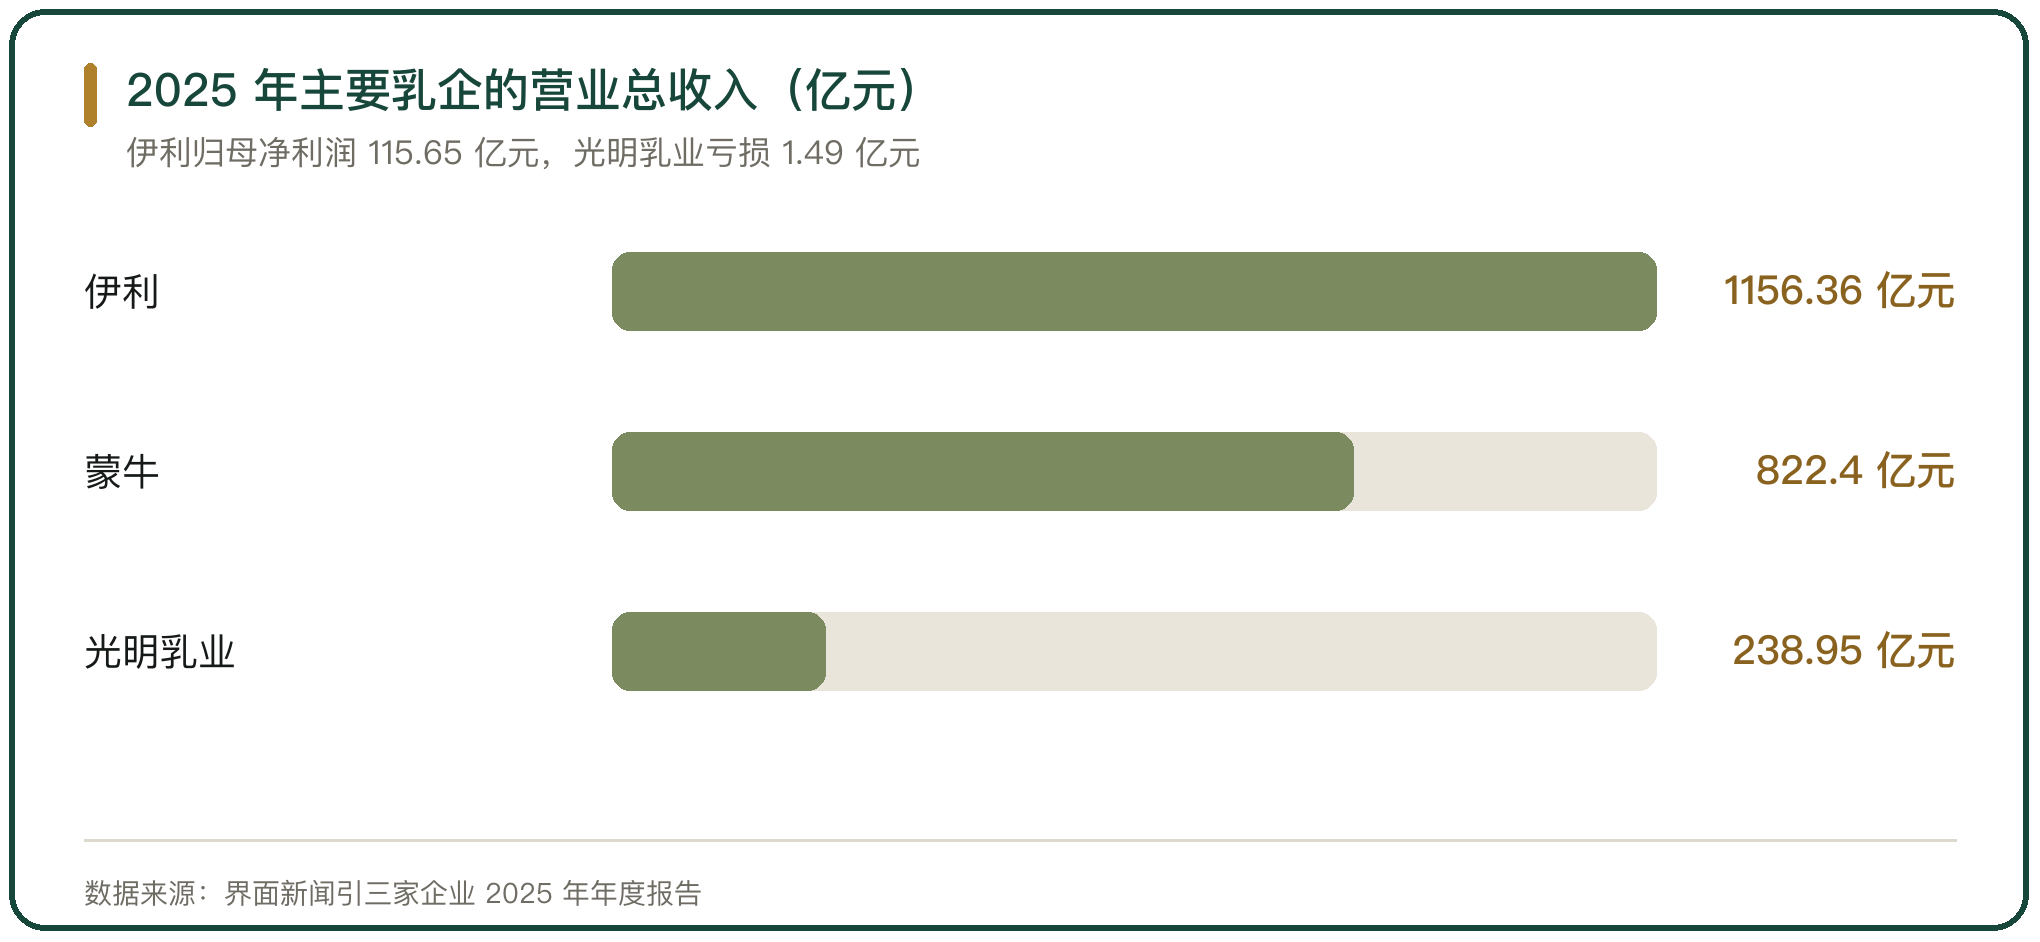
伊利与蒙牛的收入走势分开。伊利 2025 年营业总收入 1156.36 亿元、同比增长 0.21%,归母净利润 115.65 亿元、同比增长 36.82%;蒙牛 2025 年收入 822.4 亿元、同比下降 7.3%,归母净利润 15.45 亿元、同比增长 1378.70%,增幅来自 2024 年大额减值形成的低基数(界面新闻)。
第三家企业的利润转负。光明乳业 2025 年营收 238.95 亿元、同比减少 1.58%,归母净利润亏损 1.49 亿元、同比减少 120.67%,这是连续 16 年盈利后的首次亏损。
价格下移的量级可以从业绩会看。蒙牛管理层在 2025 年中期业绩会上说,上半年的销量与综合价格均出现低个位数下降;蒙牛 2025 年全年液态奶收入 649.39 亿元,比 2024 年的 730.65 亿元下降 11.1%,降幅超过集团总收入 7.3% 的降幅(蒙牛乳业 2025 年年度报告,亿邦动力)。
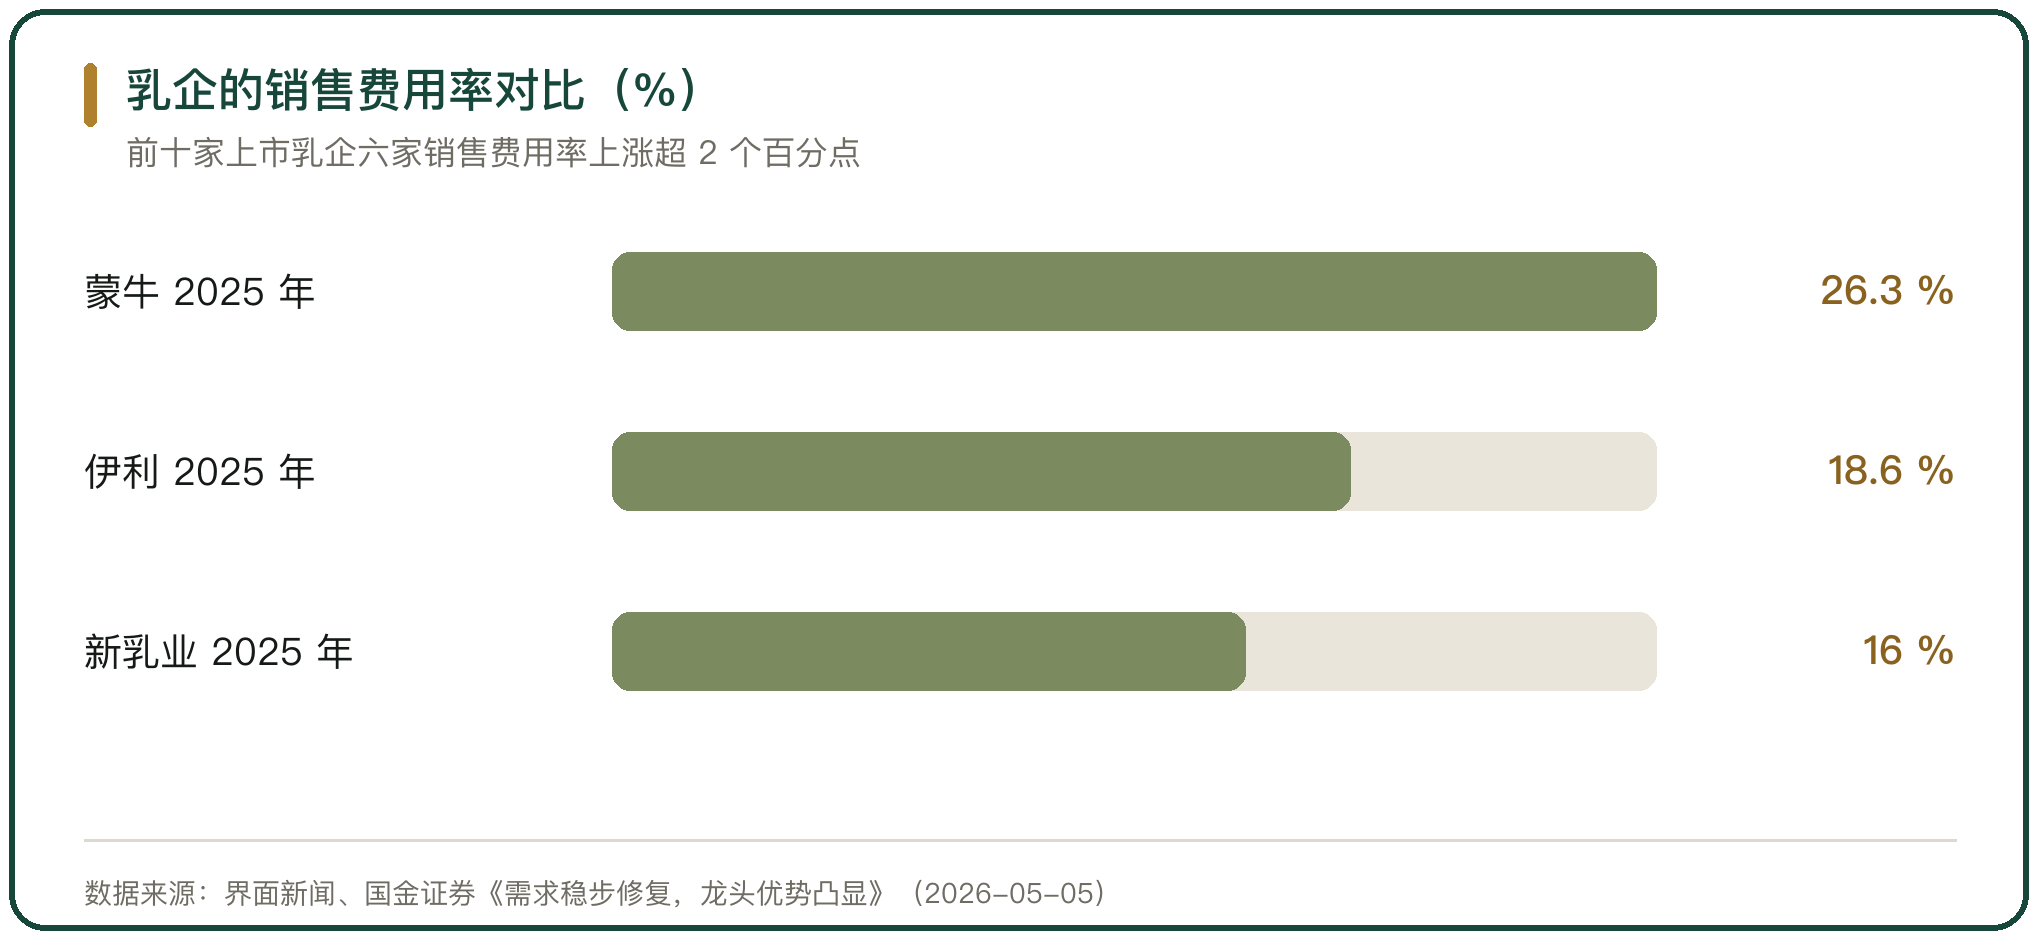
费用侧的差别在费率。蒙牛 2025 年销售费用 216 亿元、销售费率 26.3%,伊利销售费用 215.45 亿元、销售费率 18.6%;按每 1 元营销费用拉动的营收计算,伊利为 5.37 元,蒙牛为 3.81 元(界面新闻)。
原奶价格走低把行业整体毛利率推到较高水平,部分企业因促销加剧,净利率受到影响。2025 年伊利、蒙牛、新乳业的毛利率分别为 34.49%、40%、29%(国金证券《需求稳步修复,龙头优势凸显》,2026-05-05)。
四、价格战对上游牧场的影响
价格战的成本有一部分由上游承担。
亏损面在扩大。社科院对国家奶牛产业技术体系辐射牧场的最新调查显示,2025 年上半年辐射牧场的平均亏损面达 60%,有 20% 以上的牧场已经退养;按退养的存栏规模计算,近百个退养牧场在变卖奶牛后头均负债仍超过 1 万元,普遍资不抵债(财联社 2025-12-30)。
存栏在缩减。2025 年全国奶牛存栏缩减 10 万头到 20 万头,原奶产量同步收缩(中国农垦乳业联盟专家组组长宋亮,财联社)。
区域的数据给出同样的方向。山东省 2025 年 6 月底奶牛存栏 59.5 万头、同比减少 19.7%、环比减少 5.22%,但受奶牛生产水平提升影响,上半年生乳产量 156.2 万吨、同比增加 0.3%;奶牛养殖成本维持在 3.20 元/公斤到 3.40 元/公斤,行业亏损严重(山东省畜牧兽医局《山东省 2025 年上半年奶业发展形势及后市展望》)。
上游的亏损与下游的毛利方向相反,原奶价格下行拉动乳企毛利率提升。伊利 2025 年上半年毛利率 34.2%、同比提升 0.6 个百分点,蒙牛毛利率 41.7%、同比提升 1.5 个百分点(21 世纪经济报道)。
五、促销返利的开票处理
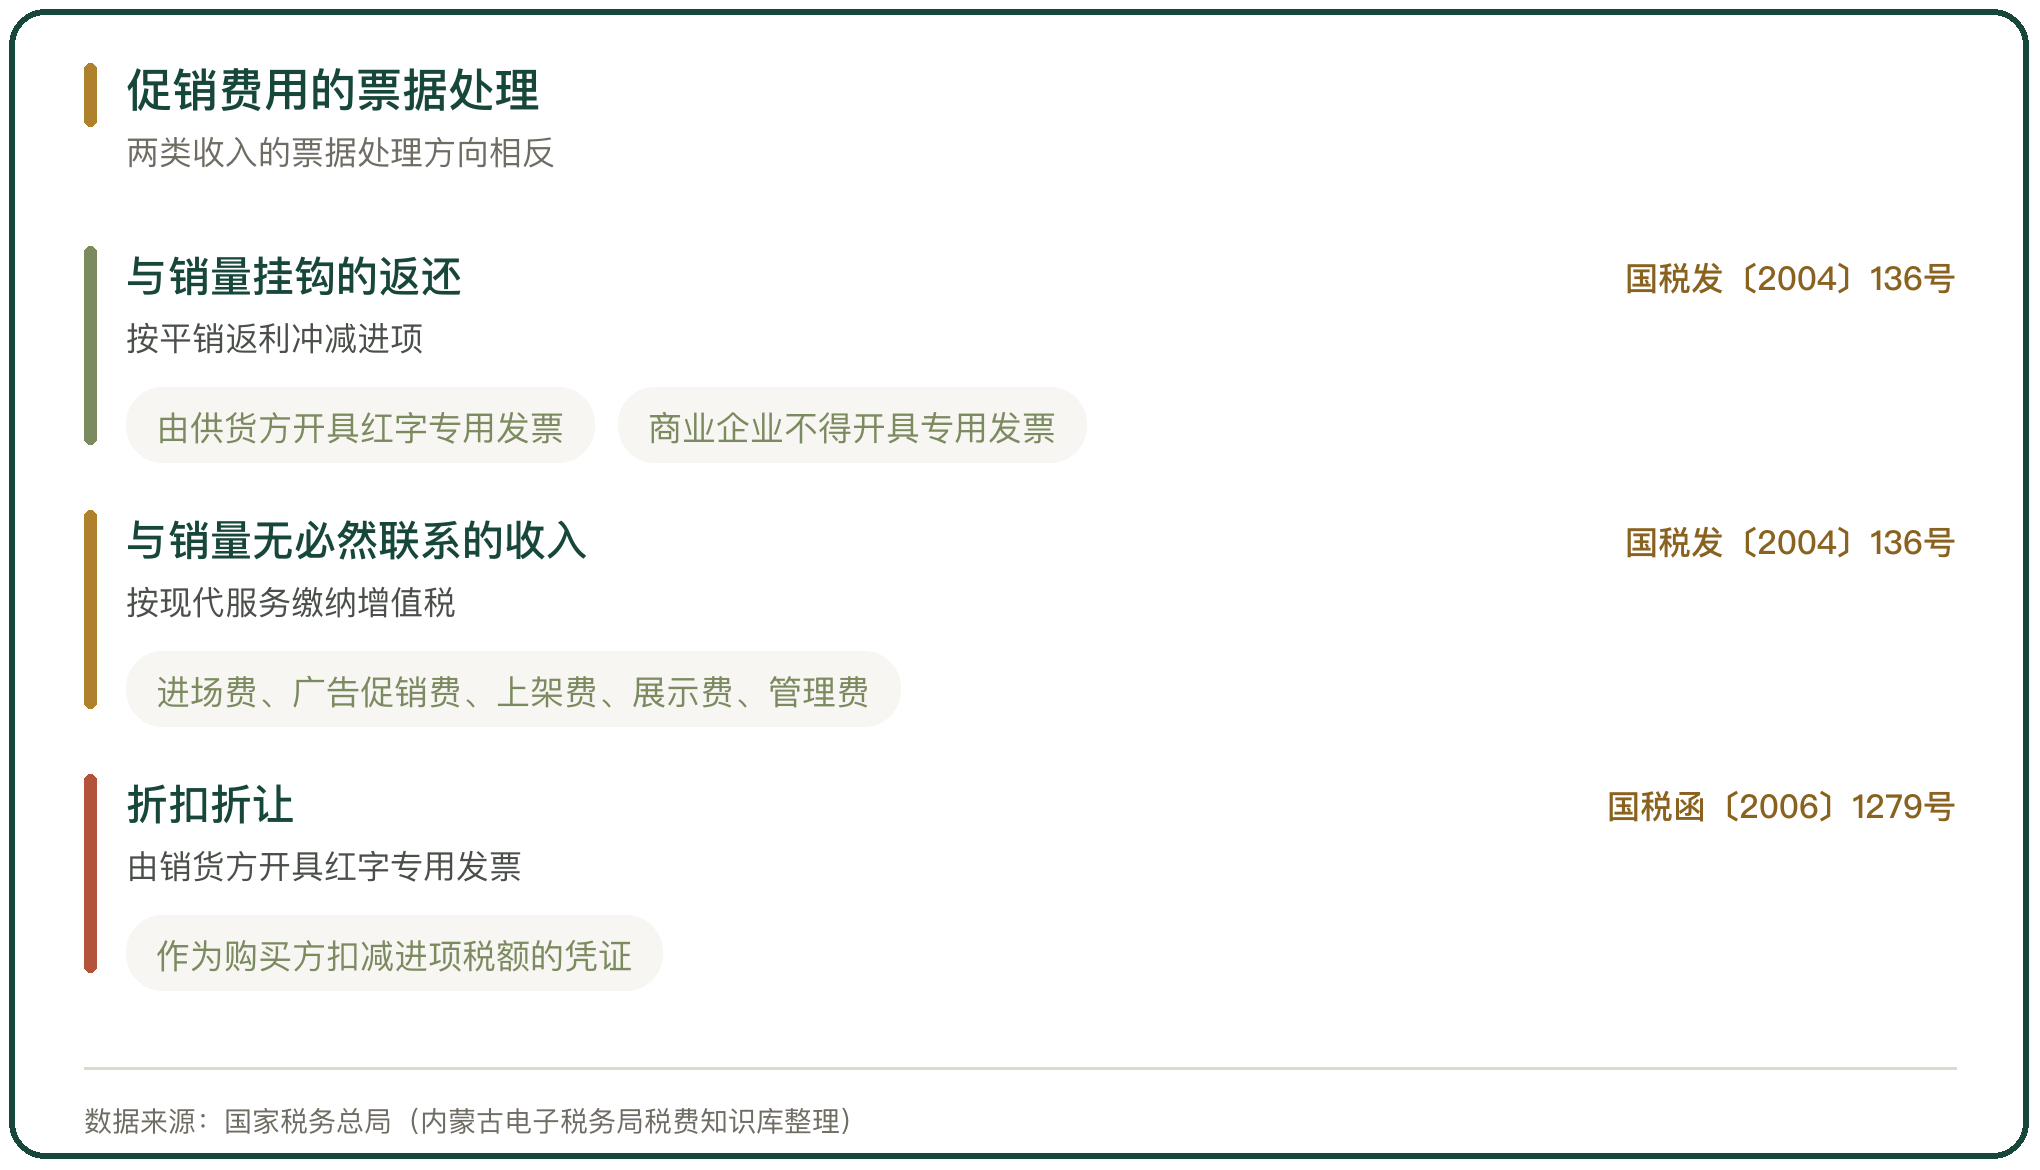
促销环节的票据处理按费用的性质区分。
与销量挂钩的返还按平销返利处理。商业企业向供货方收取的、与商品销售量或者销售额挂钩的返还收入,冲减当期增值税进项税额,不征收增值税,商业企业一律不得开具增值税专用发票,由供货方开具红字增值税专用发票;应冲减的进项税金按当期取得的返还资金除以 1 加所购货物适用税率,再乘以适用税率计算(国税发〔2004〕136 号)。
与销量无必然联系的收入按服务处理。进场费、广告促销费、上架费、展示费、管理费等,商业企业向供货方提供了一定劳务,不属于平销返利,不冲减当期进项税额,按现代服务缴纳增值税,可由商业企业开具增值税发票(国税发〔2004〕136 号)。
折扣折让的开票有专门规定。因累计购买达到一定数量或者市场价格下降等原因给予折扣、折让的,由销货方开具红字增值税专用发票,作为购买方扣减进项税额的凭证(《国家税务总局关于纳税人折扣折让行为开具红字增值税专用发票问题的通知》,国税函〔2006〕1279 号)。
两类收入的票据处理方向相反,混淆会造成票流与申报不匹配(国家税务总局内蒙古电子税务局税费知识库)。
六、促销的价格合规红线
促销价格的合规落在标价的标注与结算的一致性上。
北京延庆的一起案例说明了红线。北京物美超市有限公司新城街店在 2025 年 4 月 11 日到 4 月 13 日的促销活动中,一款 250 毫升利乐砖纯牛奶(250 毫升 24 盒)的会员价 42.76 元/提、非会员价 47.76 元/提,当事人为了凸显优惠力度,只在商品上显著标示 42.76 元/提,未标注价格的限制条件,并按 47.76 元/提结算,3 天共以 47.76 元/提的价格销售 17 提、销售额 674.88 元。该行为违反《明码标价和禁止价格欺诈规定》,被责令改正并给予警告、罚款 3000 元(京延市监处罚〔2025〕717 号)。
本案的违法行为类型是《明码标价和禁止价格欺诈规定》第十九条第二项,处罚依据是《价格违法行为行政处罚规定》(2010 修订)第七条,当事人系首次违反价格领域法律法规。
虚假宣传案的性质更重。四川绵阳一家门店以「北大荒牛初乳含有人造蛋白」为宣传点,把电商平台上 200 元一箱的牛奶以 6000 元一箱的价格推荐给中老年人,现场聚集三十多名中老年人听讲座,游仙区市场监督管理局初步认定涉嫌虚假宣传并立案调查(绵阳市市场监督管理局,澎湃新闻 2025-04-06)。
七、捆绑临期与促销合规
以买赠、捆绑方式销售临期产品有明确的标注要求。
临期食品要以专区或者专柜集中陈列并设提示牌,未集中陈列的要对待售的临期食品作特别标示;以打折、促销、特价、捆绑、买赠等方式销售临期食品的,须在该临期食品上粘贴「临近保质期食品」或者「临期食品」等标签提示;经营者不得采用遮盖、模糊等方式隐瞒食品的生产日期和保质期(《关于规范临期食品经营行为的提示》)。
过期产品的处理不留余地。发现过期食品应立即下架,及时采取无害化处理、销毁等措施并如实记录,严禁销售过期食品,严禁更换包装和生产日期、保质期后再进行销售(《关于规范临期食品经营行为的提示》)。
虚假宣传与低价促销组合的手法是网络食品案件中的常见手法。最高人民法院与最高人民检察院联合发布的典型案例中,三名被告人在未取得食品生产许可的情况下分装劣质乳粉原料、印制假冒外国品牌标签,通过电商平台付费引流、盗用他人产品图与宣传文案、夸大产品具有提升免疫力与降血糖等功效,以低价噱头面向老年人与学生群体销售,销售金额 40 万元,被以生产、销售伪劣产品罪分别判处有期徒刑并处罚金(最高人民法院、最高人民检察院依法惩治网络食品安全犯罪典型案例,人民日报)。
八、价格战对渠道与供应商的影响
价格战沿渠道向下传导,经销商与供应商是承接压力的一方。
经销商的利润被压缩。一箱液奶的终端利润在正常时约 4 元到 5 元,大规模促销时降到 1 元到 2 元,渠道商与厂家的利润被压得更低(北京某超市负责人,中国食品安全报)。
库存与价格倒挂同时出现。经销商的进货价高于电商售价,非正规渠道的低价货冲击正规渠道的价格体系,终端门店减少订货(新浪财经 2026-04-23)。
供应商承接的促销成本可以从费用结构看。2026 年第一季度,前十家上市乳企中有 6 家销售费用率上涨超过 2 个百分点,净利润率平均下滑 0.8 个百分点,利润被促销补贴与渠道折扣吸收(河南省奶业信息网)。
液奶市场的份额结构决定了竞争的形态,前五名品牌的合计份额高达 78.5%,产品配方与卖点趋同,消费者品牌忠诚度下降,价格成为选购的第一标准(河南省奶业信息网)。
九、乳品促销与价格战影响判断
价格战的起点在上游,2022 年到 2024 年间原奶产能年均新增超过 200 万吨,同期液态奶零售额复合增速只有 2.3%;2025 年 12 月第三周 10 个主产省份的生鲜乳均价 3.03 元/公斤,回到 2010 年的水平(农业农村部数据,财联社)。
成本的承担按环节分工,2023 年到 2025 年奶牛养殖业收入损失累计 700 亿元、喷粉亏损 200 亿元;2025 年上半年辐射牧场平均亏损面 60%,20% 以上的牧场已经退养,近百个退养牧场变卖奶牛后头均负债仍超过 1 万元。
企业的业绩分两类,伊利 2025 年营业总收入 1156.36 亿元、归母净利润 115.65 亿元,蒙牛收入 822.4 亿元、同比下降 7.3%,光明乳业归母净利润亏损 1.49 亿元。原奶价格走低把毛利率推高,伊利、蒙牛、新乳业 2025 年的毛利率分别为 34.49%、40%、29%(国金证券)。
促销的票据与价格合规在终端落地,与销量挂钩的返还按平销返利冲减进项并由供货方开具红字专票,与销量无必然联系的进场费、促销费按现代服务缴纳增值税(国税发〔2004〕136 号);标价与结算不一致按价格欺诈处理(京延市监处罚〔2025〕717 号)。



写点看法