

预制菜B端与C端的渠道分工
一、预制菜渠道的两条出口
预制菜有两条出口,一条通向餐饮门店的后厨,一条通向家庭餐桌。
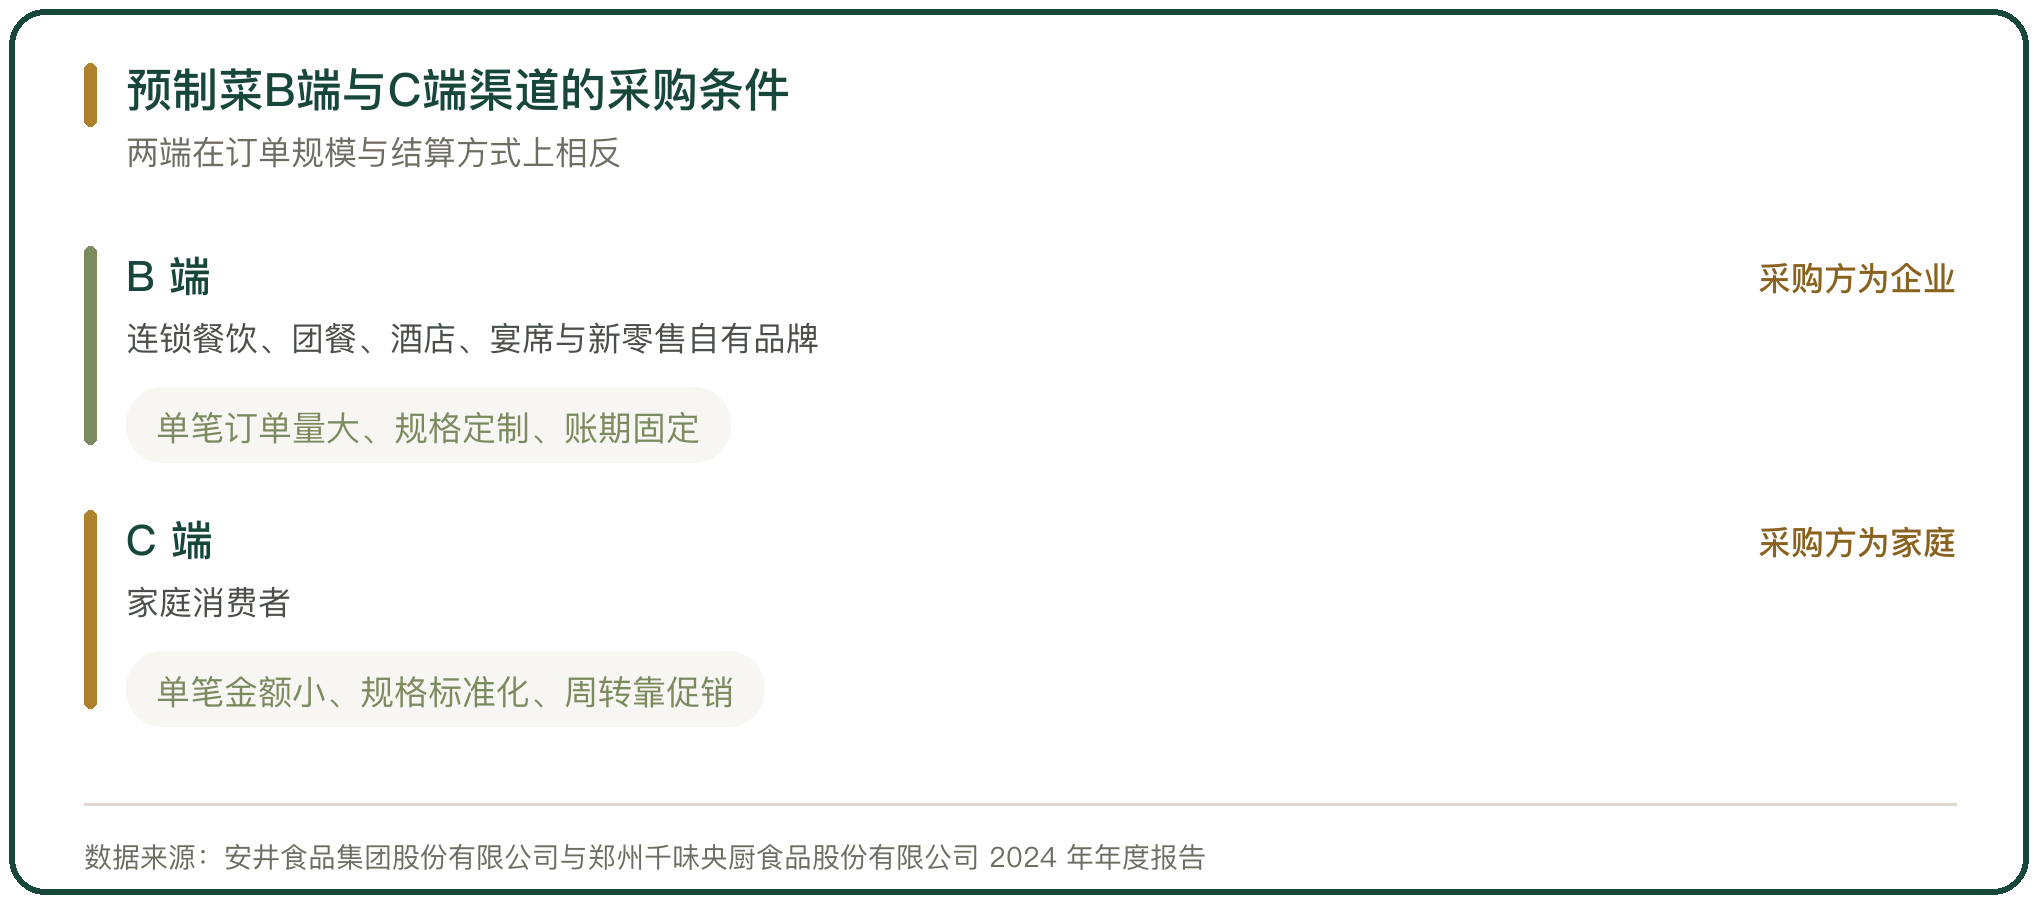
B 端渠道的使用者是连锁餐饮、团餐、酒店、宴席与新零售自有品牌,采购决策由企业的研发与采购部门做,单笔订单量大、规格定制、账期固定。
C 端渠道的使用者是家庭,购买决策在货架与手机屏上完成,单笔金额小、规格标准化、周转靠促销与陈列。
两条渠道的分布有分歧。中商情报网的口径是 C 端约占 15%;另有口径给出 B 端 68%、C 端 32%;还有口径认为 C 端线上渠道占 C 端的 61%。
统计边界不同,结果不同,把餐饮门店采购的半成品算进哪一端,会直接改变两端比例。
二、安井食品的渠道结构
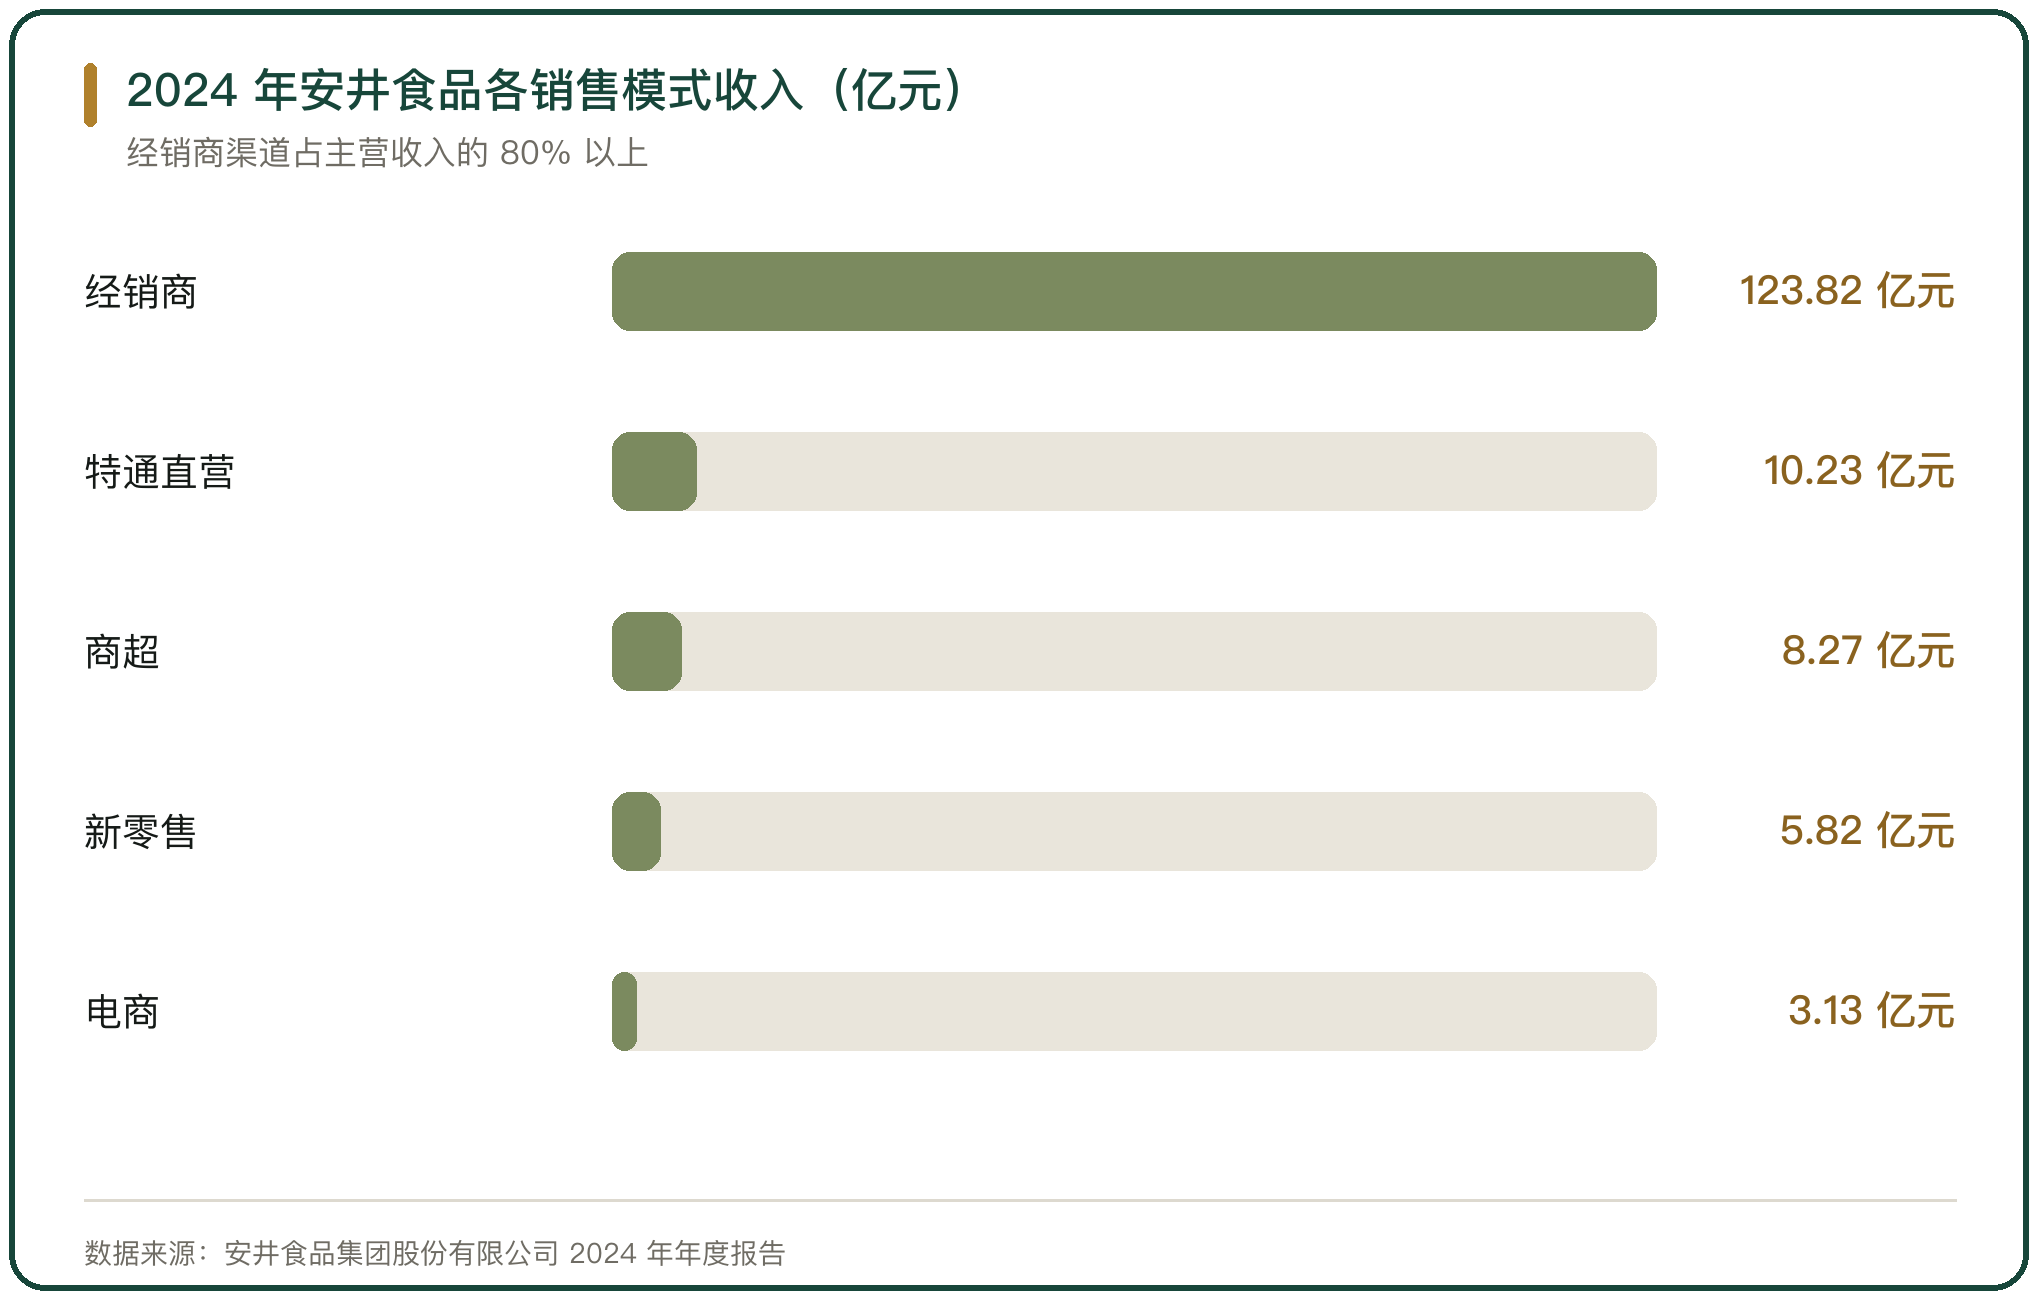
安井食品的年报把渠道的差别写成了数字。2024 年公司营业收入 151.27 亿元、同比增长 7.70%,归母净利润 14.85 亿元、同比增长 0.46%。
按产品分,速冻调制食品收入 78.39 亿元、毛利率 29.29%,速冻菜肴制品收入 43.49 亿元、毛利率 11.76%,速冻面米制品收入 24.65 亿元、毛利率 24.36%。
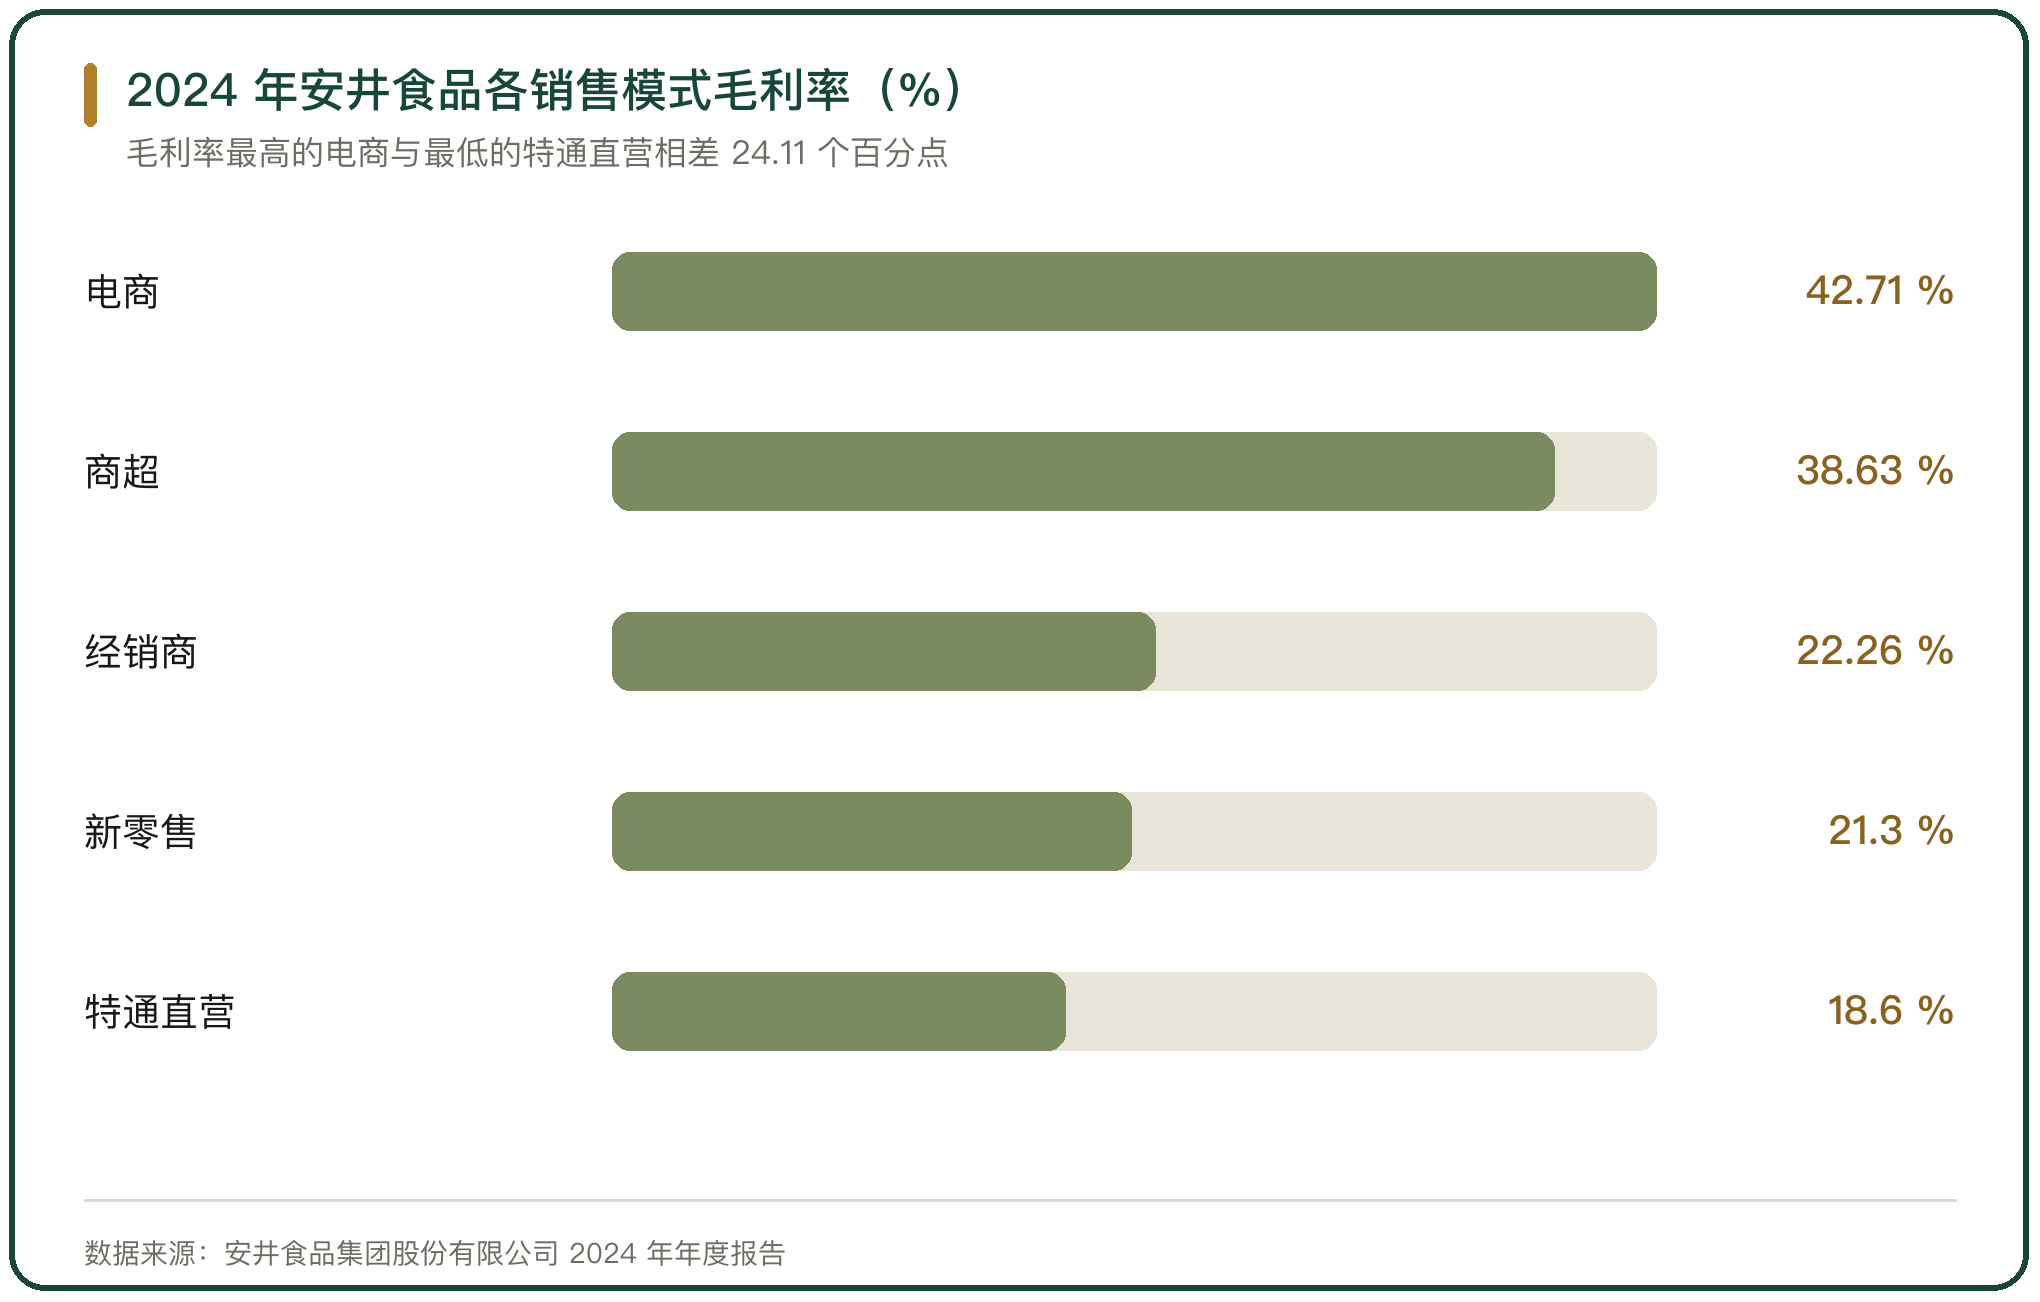
按销售模式分,经销商渠道收入 123.82 亿元、毛利率 22.26%,特通直营收入 10.23 亿元、毛利率 18.60%,商超收入 8.27 亿元、毛利率 38.63%,新零售收入 5.82 亿元、毛利率 21.30%,电商收入 3.13 亿元、毛利率 42.71%(安井食品 2024 年年度报告)。
渠道的增速差别明显,新零售渠道 2024 年营收同比增长 32.97%,高于经销商、特通直营、商超与电商四类。
速冻菜肴制品的毛利率 11.76% 明显低于调制食品与面米制品,B 端定制产品的价格压力主要落在这一项上。
三、千味央厨的大客户与经销商
千味央厨的产品主要供给餐饮企业,2024 年营业收入 18.68 亿元、同比下降 1.71%,归母净利润 0.84 亿元、同比下降 37.67%。
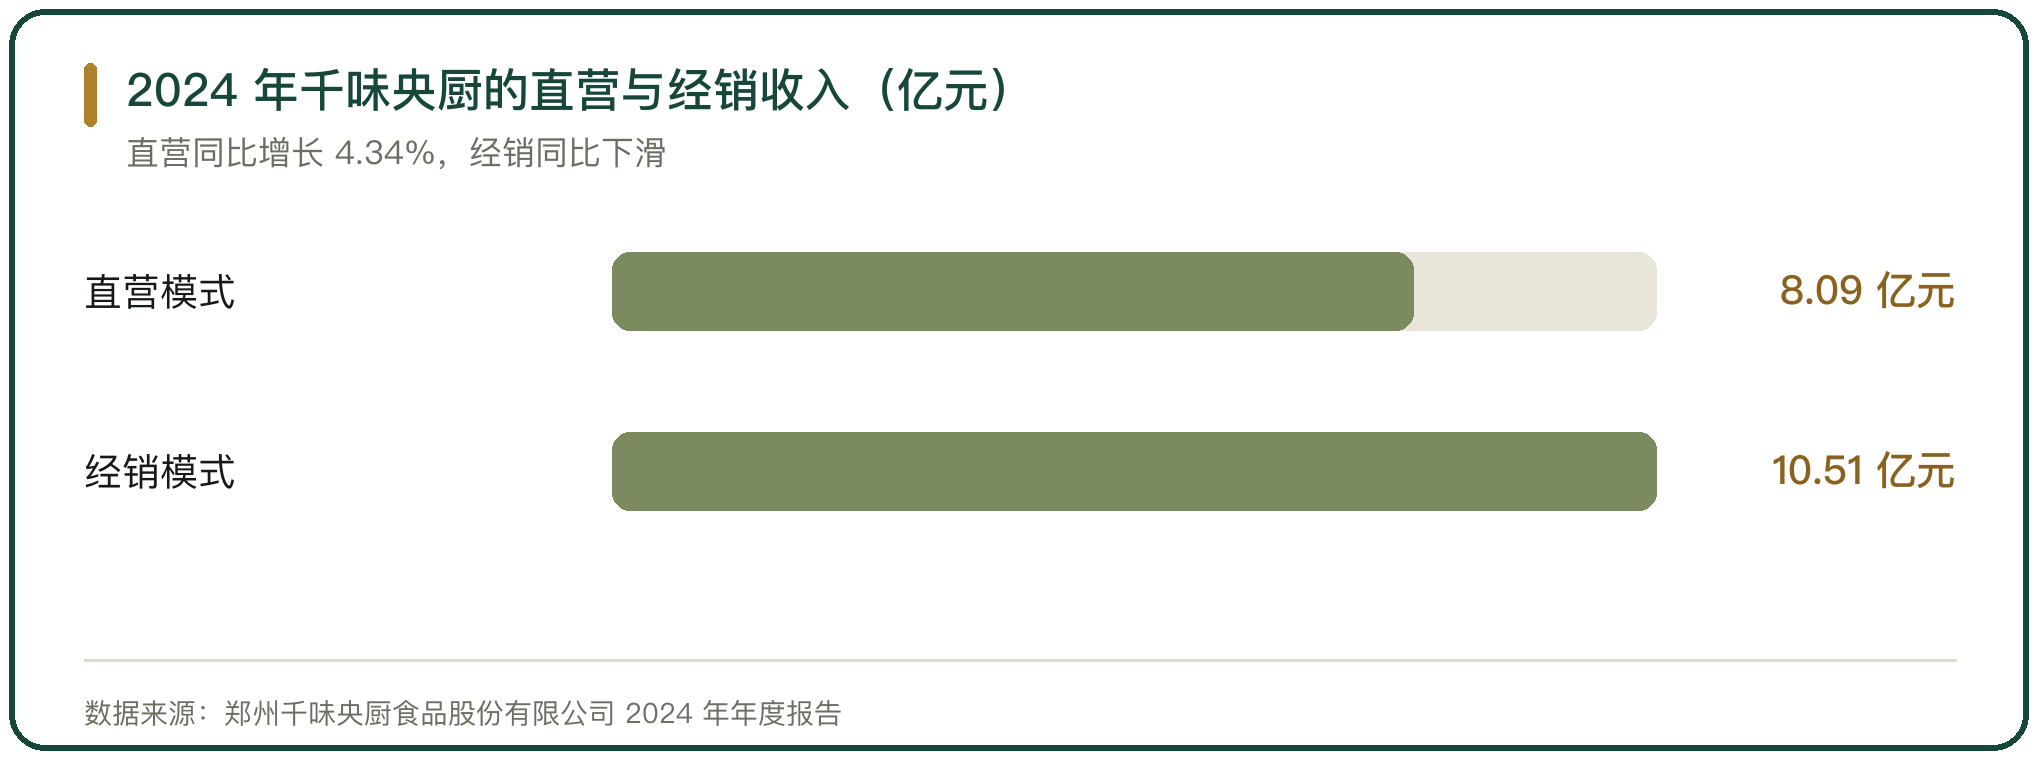
直营与经销两条线的走向相反。直营模式收入 8.09 亿元、同比增长 4.34%,占总收入的 43.29%;经销模式收入 10.51 亿元,同比下滑。
大客户是直营的基础。截至 2024 年 12 月底,公司大客户(合并关联方后)173 家,比 2023 年底的 159 家增加 8.81%;客户包括百胜中国、海底捞、华莱士、老乡鸡、盒马、九毛九等(千味央厨 2024 年年度报告)。
经销商网络在扩。2024 年底经销商数量 1953 家,北区与南区客户数分别增长 36.98% 与 16.56%。
品类的差别也大。冷冻调理菜肴类及其他产品收入 1.42 亿元、同比增长 273.39%,主食类收入 9.14 亿元、同比下降 6.88%,小食类收入 4.39 亿元、同比下降 13.79%。
前五名客户合计销售 6.36 亿元,占年度销售的 34.21%,其中客户 1 及其关联方销售额 3.61 亿元、占 19.40%。
四、味知香的加盟店与批发
味知香做的是 C 端生意,2024 年营业收入 6.72 亿元、同比下降 15.90%,归母净利润 8752.85 万元、同比下降 35.36%。
公司构建了以农贸市场为主的连锁加盟体系,深耕长三角。截至 2024 年末,公司拥有 1744 家加盟店;加盟店面向家庭消费者,批发渠道覆盖酒店、餐饮、食堂与团餐客户,两条渠道构成主力。
公司也在拓展商超与线上渠道,整合多渠道的消费者信息。
C 端的下滑与产品结构变化和销量减少有关,公司在年报中给出的原因是产品结构变化及销量减少(味知香 2024 年年度报告)。
加盟模式把门店的选址、装修、培训与促销统一起来,单店的产出与所在社区的消费能力直接相关。
五、惠发食品与龙大美食的渠道侧重
另外两家上市公司的渠道结构给出不同的样本。
惠发食品 2024 年营业收入 19.25 亿元、同比下降 3.61%,归母净利润为 -1658.59 万元,销售毛利率 17.52%。供应链类收入 5.84 亿元、占主营收入的 30.33%,中式菜肴收入 1.81 亿元、占 9.40%;按销售模式分,经销商模式收入 11.08 亿元、终端直销 2.87 亿元、供应链模式 4.82 亿元(惠发食品 2024 年年度报告)。
龙大美食 2024 年营业收入 109.90 亿元、同比下降 17.49%,实现归母净利润 2161.76 万元、扭亏为盈。食品板块收入 19.02 亿元、占营业收入的 17.31%,毛利率 11.23%;分产品看,鲜冻肉收入 89.91 亿元、占 81.81%,预制食品收入 16.87 亿元、占 15.35%(龙大美食 2024 年年度报告)。
两家公司的预制菜业务都依托屠宰或速冻主业,渠道以经销与直销为主;差别在预制菜收入占比,惠发的中式菜肴加供应链占到近 40%,龙大的预制食品占 15.35%。
龙大美食的线上销售在 2024 年突破 1.59 亿元、同比增长 7.64%,电商与直播是 C 端的一条补充通道。
六、B端渠道的定制与账期
B 端渠道的采购方式决定了产品形态。
定制是 B 端的主要合作方式。千味央厨把生产分成通用品与定制品两类,通用品面向全体 B 端客户、由经销商在中小 B 端放量;定制品与大 B 客户联合研发,先有定制客户,再有定制产品,围绕客户需求做工艺与包装定制。
大客户的黏性来自联合研发。公司与餐饮客户定期研讨产品升级方向,调整配方、口感与包装,并对客户的后厨布局与后续加工条件提出建议。
账期是 B 端的另一项条件。餐饮与团餐客户的结算周期普遍长于零售,B 端供应商要承担原料采购与成品交付之间的资金占用。
中国连锁经营协会的口径是,餐饮企业使用预制菜之后整体成本占比下降 8%,连锁餐饮企业的预制菜使用占比超过 80%,超过 70% 的外卖商家使用预制菜品。
七、C端渠道的商超与线上
C 端渠道按购买场景分成几段。
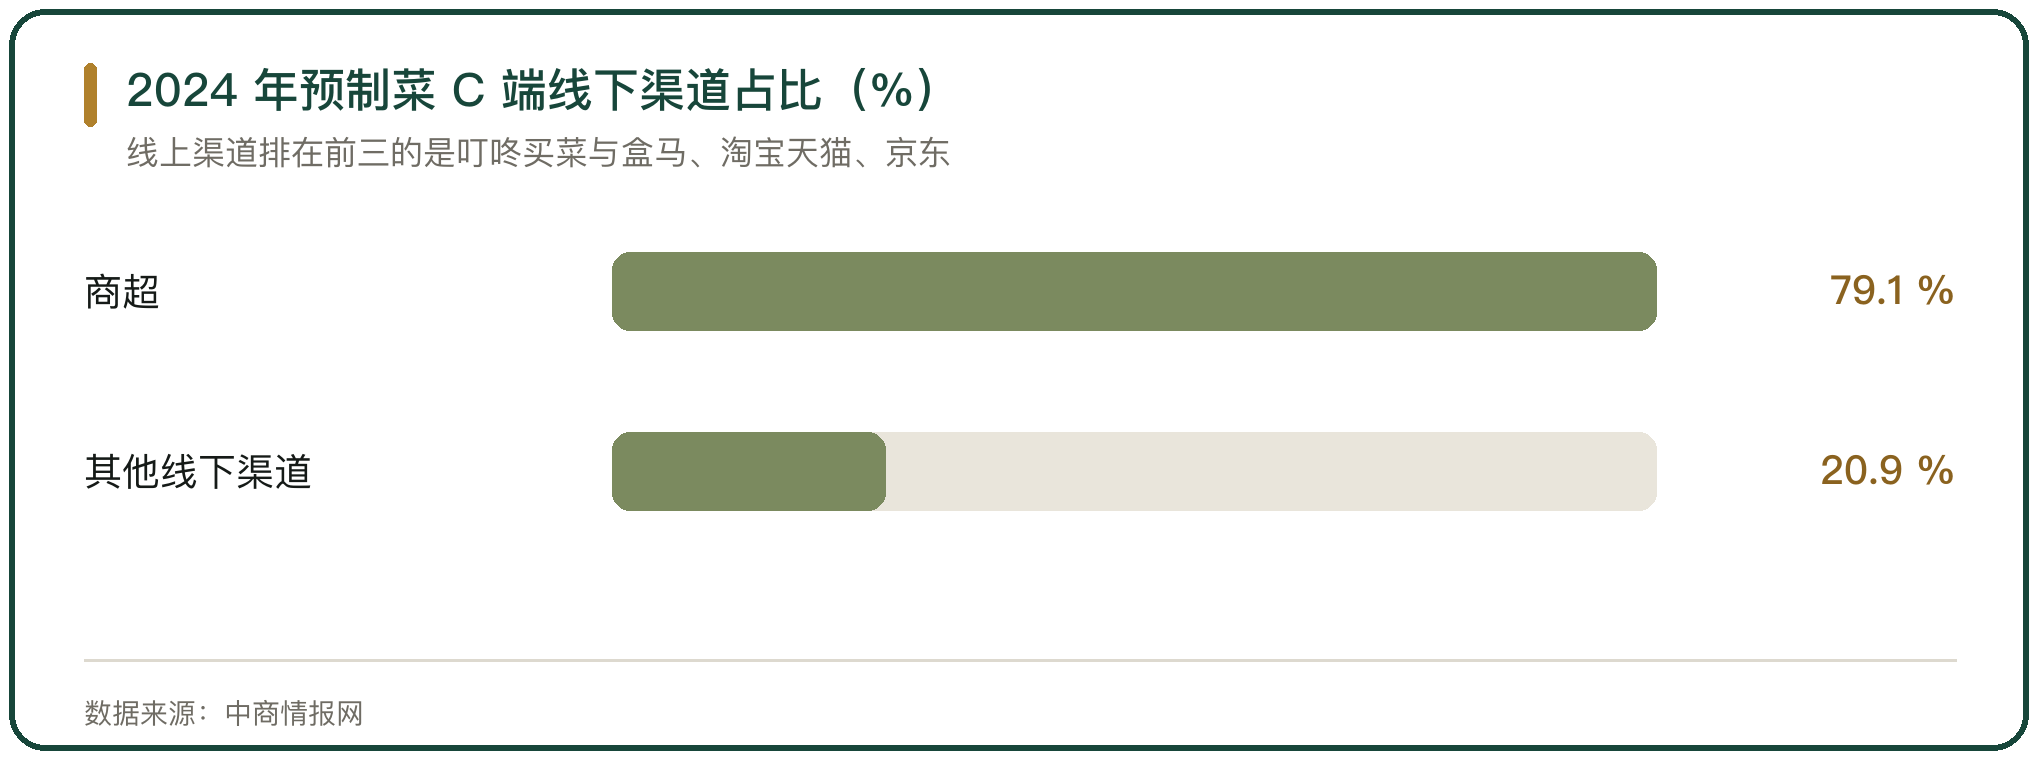
线下是主力。预制菜在 C 端的线下渠道以商超为主,占比约 79.1%;线上渠道排在前三的是叮咚买菜与盒马、淘宝天猫、京东。
购买的动因集中在省时。调查显示 48.8% 的消费者主动购买过即烹预制菜,87.7% 的购买原因是省时省力(中商情报网)。
商超的陈列与冷链能力决定产品的上架范围,冷藏与冷冻产品需要相应的柜位,常温产品可以在普通货架销售。
电商与即时零售把 C 端的履约拆成两段,平台负责流量与订单、前置仓负责分拣与配送。
八、短保冷藏的C端样本
叮咚买菜的新鲜方便菜系列给出短保冷藏产品在 C 端的运行样本。
产品定位冷藏短保,采用 0℃ 到 4℃ 恒温冷链储运,保质期 4 天到 5 天,实行当日生产、当日上架;从生产完工到上架销售全程控制在 24 小时以内(环球网、百度百科词条)。
增长在数据上。2026 年 1 月到 5 月,该系列销售额同比增长超过 70%,全年预计增长超过 85%;产品从上线时的 50 余款计划扩充到 80 款到 100 款,湖南小炒肉、小炒黄牛肉等单品日销超过 5000 份,小炒黄牛肉月销售额超过 200 万元。
供应链是短保产品的基础,平台依托自有种养基地、10 大专业化加工工厂与前置仓完成从原料到履约的环节。
短保产品的另一面是周转压力,保质期 4 天到 5 天意味着库存的容错空间很小,当日生产当日上架的节奏要求订单预测准确。
九、渠道费用与毛利的对照
两条渠道的费用结构与毛利水平可以用上市公司的数据对照。
安井食品 2024 年的渠道毛利率从高到低是电商 42.71%、商超 38.63%、经销商 22.26%、新零售 21.30%、特通直营 18.60%。
特通直营对应的是定制化的大客户,毛利率最低,说明 B 端大客户对价格的议价能力更强;商超与电商的毛利率高,对应的销售费用与平台费用也高(安井食品 2024 年年度报告)。
千味央厨 2024 年的销售费用约 1 亿元、同比增长 13.33%,在营收下降的情况下费用上升,费用率抬升直接压缩净利。
渠道的选择因此要放在价格、账期、费用与销量四项上一起看,单看毛利率会漏掉账期与费用的差别。
十、预制菜B端与C端渠道的判断
预制菜的两条渠道在 2024 年走出了不同的轨迹。
B 端供应侧分化。安井食品营收 151.27 亿元、同比增长 7.70%,其中特通直营收入 10.23 亿元、同比下降 4.54%;千味央厨直营收入 8.09 亿元、同比增长 4.34%,经销收入 10.51 亿元、同比下滑,大客户数量从 159 家增加到 173 家。
C 端承压。味知香营业收入 6.72 亿元、同比下降 15.90%,归母净利润同比下降 35.36%,加盟店 1744 家;龙大美食的预制食品收入同比下降 14.98%。
渠道的位置决定了产品的形态与费用。B 端看大客户的定制能力与账期承受力,C 端看门店密度、货架位置与促销节奏;短保冷藏产品把 C 端的竞争推向供应链与订单预测。
中国连锁经营协会给出的餐饮端数据是成本占比下降 8%、连锁餐饮预制菜使用占比超过 80%,B 端的需求基础比 C 端更稳。



写点看法