

调味品餐饮渠道的采购结构与账期
关键词 调味品餐饮渠道连锁餐饮采购团餐集采定制调味品餐饮账期复合调味料
一、餐饮渠道的三类采购主体
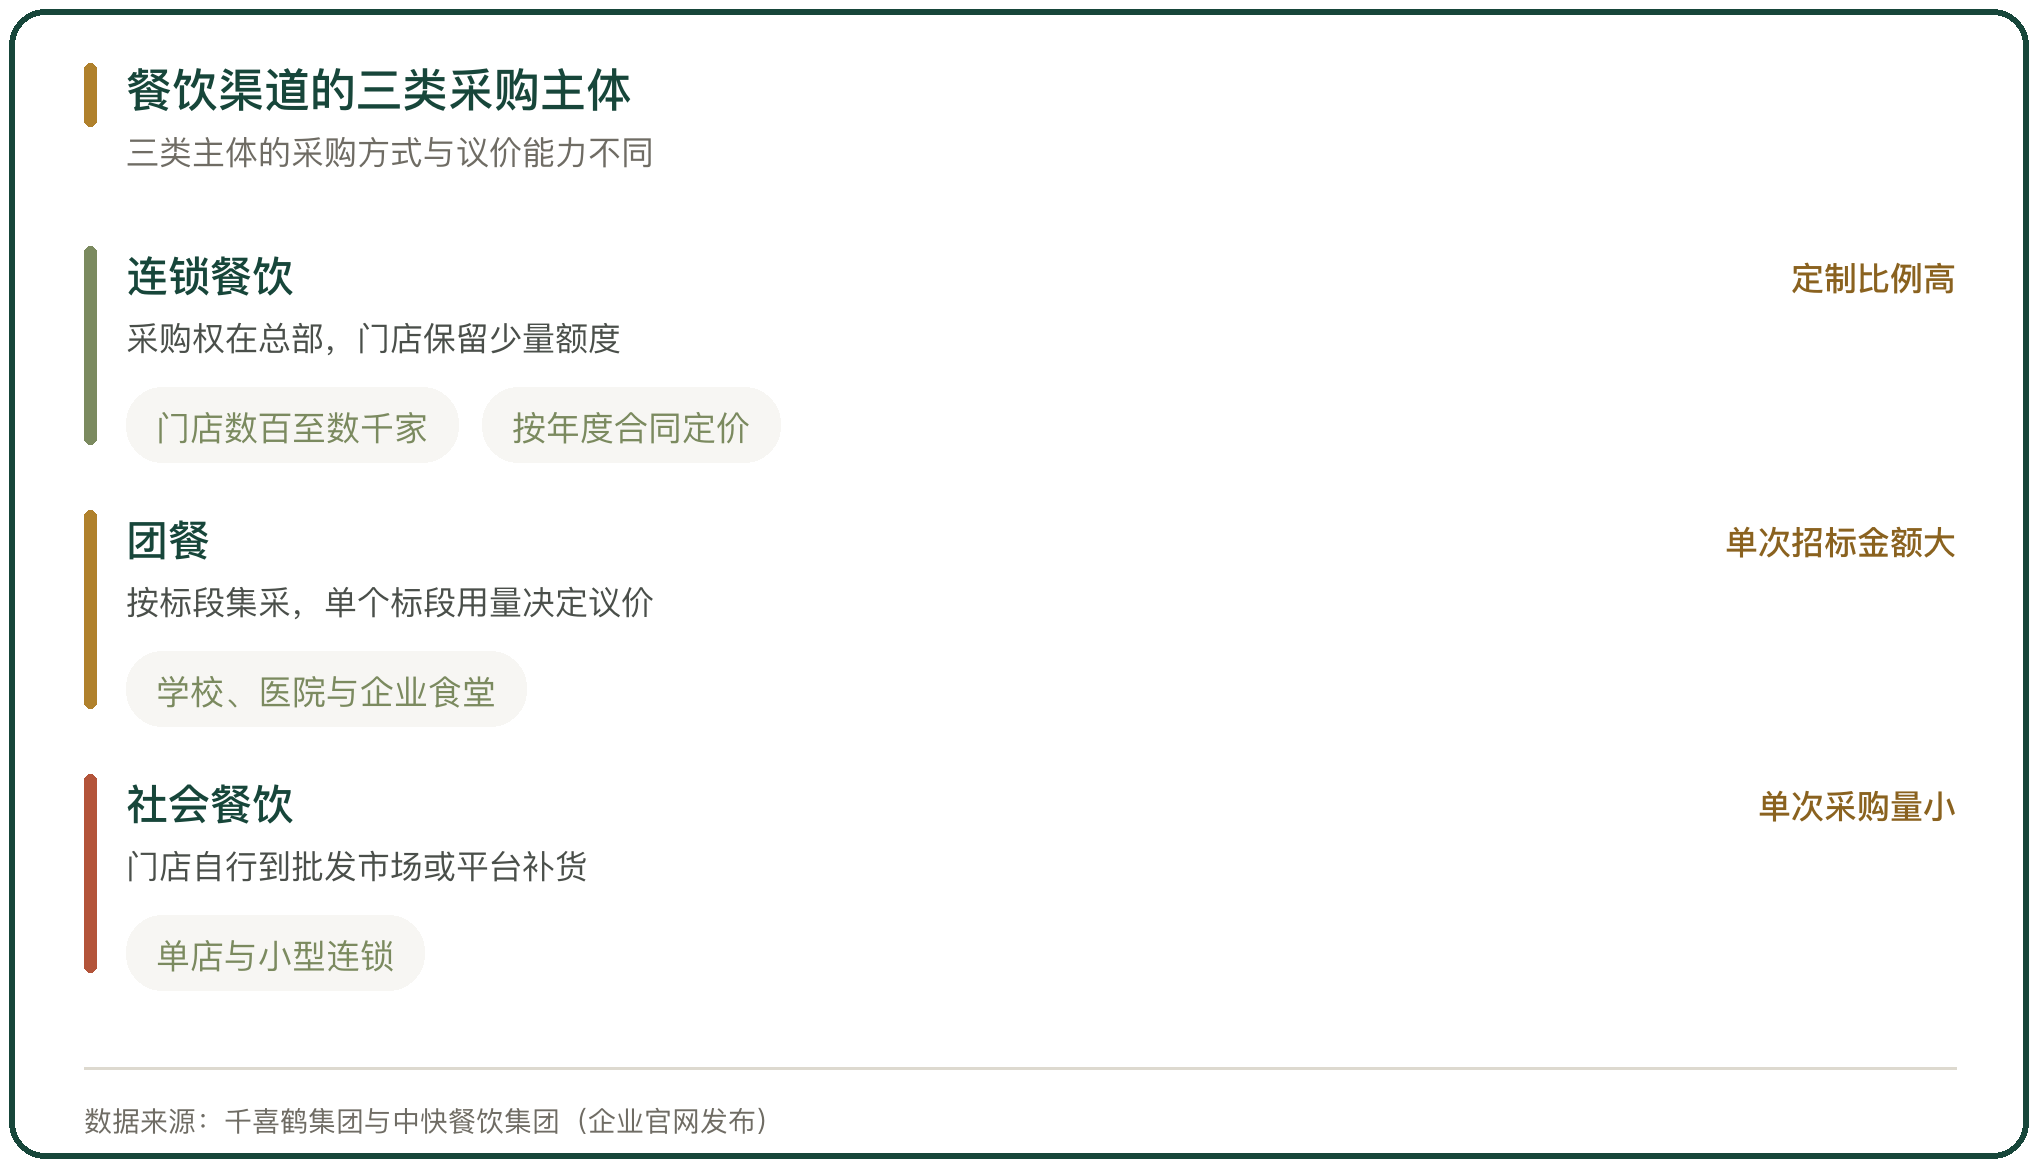
调味品的餐饮渠道由三类采购主体构成,连锁餐饮、团餐、社会餐饮。三类的共同点是把调味品当作后厨的生产资料,区别在采购权的位置与采购的批次规模。
连锁餐饮的采购权多数收在总部,门店只保留少量临时采购额度;团餐以标段为单位组织采购,单个标段的用量由中标食堂的数量决定;社会餐饮由门店自行决定,采购动作分散在批发市场、配送平台与经销商之间。
三类的用量差距落在调味品企业的客户结构上。上海宝立食品科技股份有限公司 2025 年直销收入占比接近 85%,前五大客户合计销售占 29.14%,B 端在售产品超过 2700 种(上海证券交易所披露的公司 2025 年年度报告)。
二、连锁餐饮的采购权与定制需求
连锁餐饮把采购权收归总部之后,调味品的采购从单店行为变成企业行为。总部定配方标准与到货频次,供应商按合同供货,价格随年度或季度重新议定。
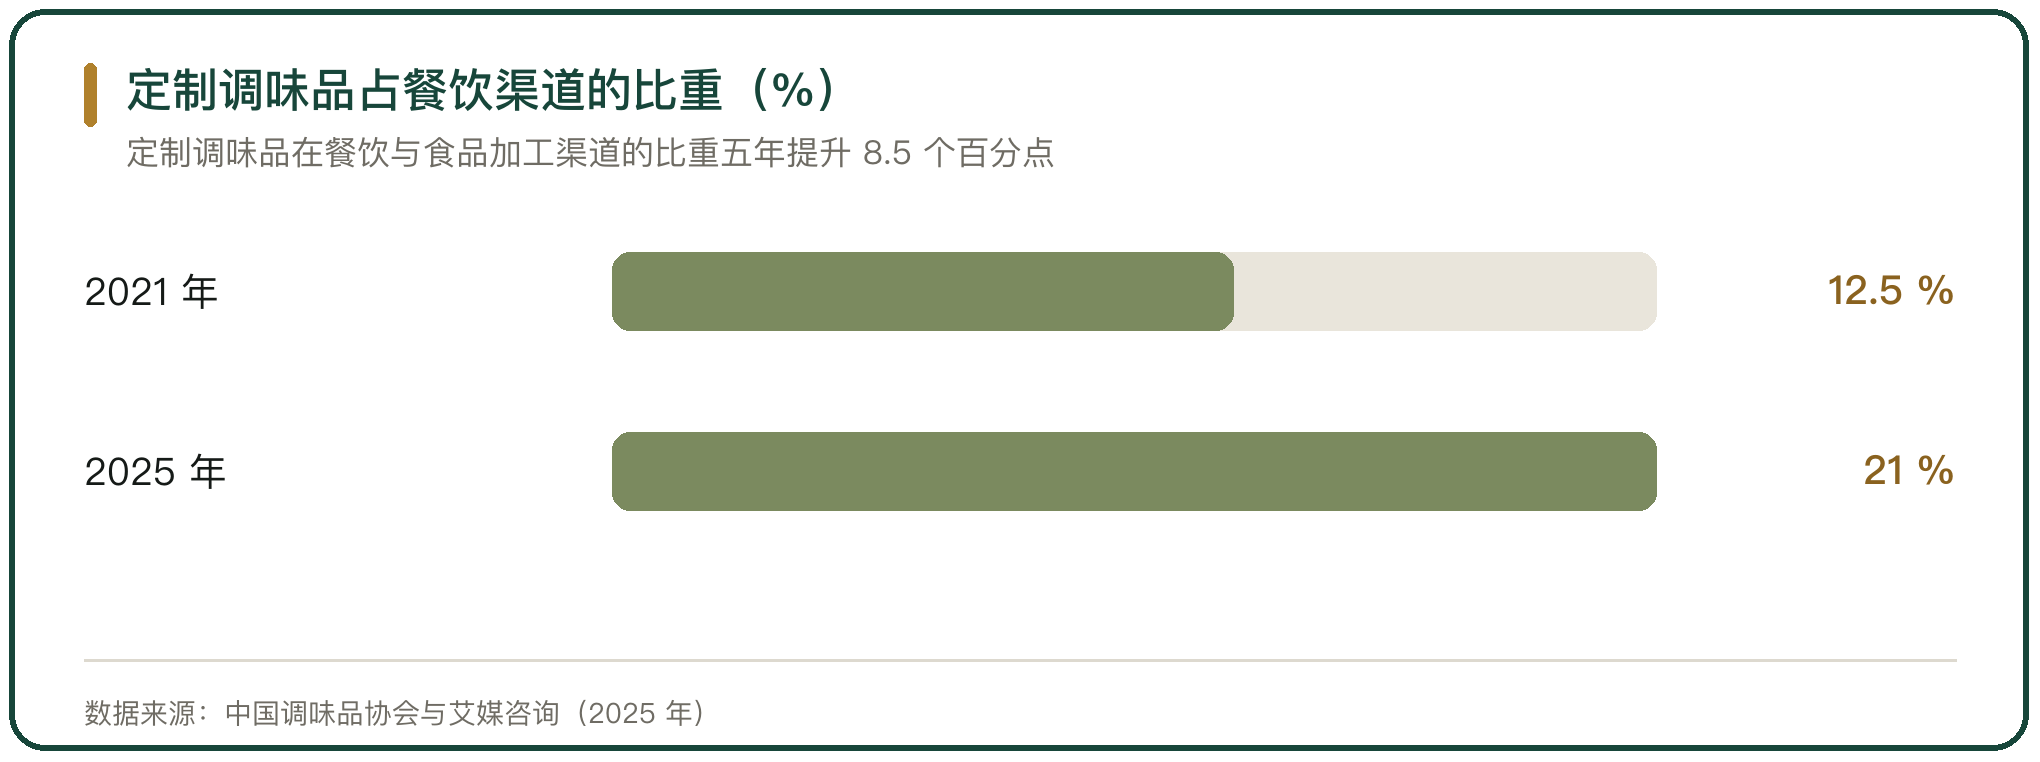
采购权上收带来定制需求。门店数量越多,标准化程度越高,对调味包的口味一致性要求越严,通用型产品难以满足,企业转而要求供应商按配方打样。定制调味品在餐饮与食品加工渠道的需求规模 2025 年为 829 亿元,占这两个渠道的比重从 2021 年的 12.5% 提升至 21.0%(中国调味品协会与艾媒咨询,2025 年)。
定制改变了供应商的客户结构。青岛日辰食品股份有限公司 2025 年餐饮渠道收入 2.35 亿元、同比增长 17.38%,食品加工渠道收入 1.62 亿元,品牌定制渠道收入 5505 万元,前五大客户合计销售占 45.85%(上海证券交易所披露的公司 2025 年年度报告)。
三、团餐的集采招标与规模议价
团餐的采购以标段为单位,学校、医院与企业食堂的中标方在拿到标段之后组织食材采购。单个标段覆盖的食堂数量决定采购量,采购量决定议价空间。
规模议价是团餐采购的主要机制。千喜鹤集团 2025 年百亿集采计划里,调味料一项的采购额 6 亿元,鲜肉 25 亿元、米面粮油 20 亿元、果蔬生鲜 15 亿元;团餐市场规模超过 2 万亿元,行业头部份额不足 10%(千喜鹤集团 2025 年集采计划,企业官网发布)。
集中采购把分散的食堂需求并成一张订单。中快餐饮集团覆盖全国 31 个省市,合作企业超过 1000 家,与 2000 余家食材供应商合作,食材采购成本降低 10% 至 12%,设有近 500 个配送网点(中快餐饮集团,企业官网发布)。
四、社会餐饮的分散采购与批发依赖
社会餐饮的门店数量多、单店用量小,采购环节没有总部统一处理,门店按需到批发市场、配送平台或经销商处补货。
这类采购的特点是频次高、单次量小、品类杂。一家中型餐馆的调味品采购通常每月数次,单次涉及酱油、醋、料酒与复合调料十多个品种,每次都要求现货。批发市场的调料粮油区因此成为社会餐饮的主要货源。
批发商的资金状况直接影响供货能力。兴业银行沈阳分行为沈阳雨润农产品批发市场调料粮油区的商户推出「农批贷」,依据流水和经营情况核定额度、随借随还(兴业银行沈阳分行,2025 年)。
五、调味品企业在餐饮渠道的三种角色
调味品企业在餐饮渠道扮演三种角色,通用品供应商、定制配方供应商、与餐饮品牌绑定的关联供应商。
通用品供应商提供标准包装的酱油、醋与复合调料,靠铺市和价格竞争;定制配方供应商按客户的配方要求打样和批量生产;关联供应商的产品专供某一餐饮品牌,销量随该品牌的门店数量变化。
颐海国际 2025 年第三方 B 端收入 3.00 亿元、同比增长 73.3%,第三方海外渠道收入 4.26 亿元、同比增长 45.4%,关联方收入占公司总收入的 27.7%(香港交易所披露的颐海国际控股有限公司 2025 年年度业绩公告)。
六、餐饮渠道的价格带与毛利结构
餐饮渠道的价格带比零售渠道宽,同一家企业面向餐饮与面向零售的产品,毛利差别来自产品形态,品牌溢价的作用有限。
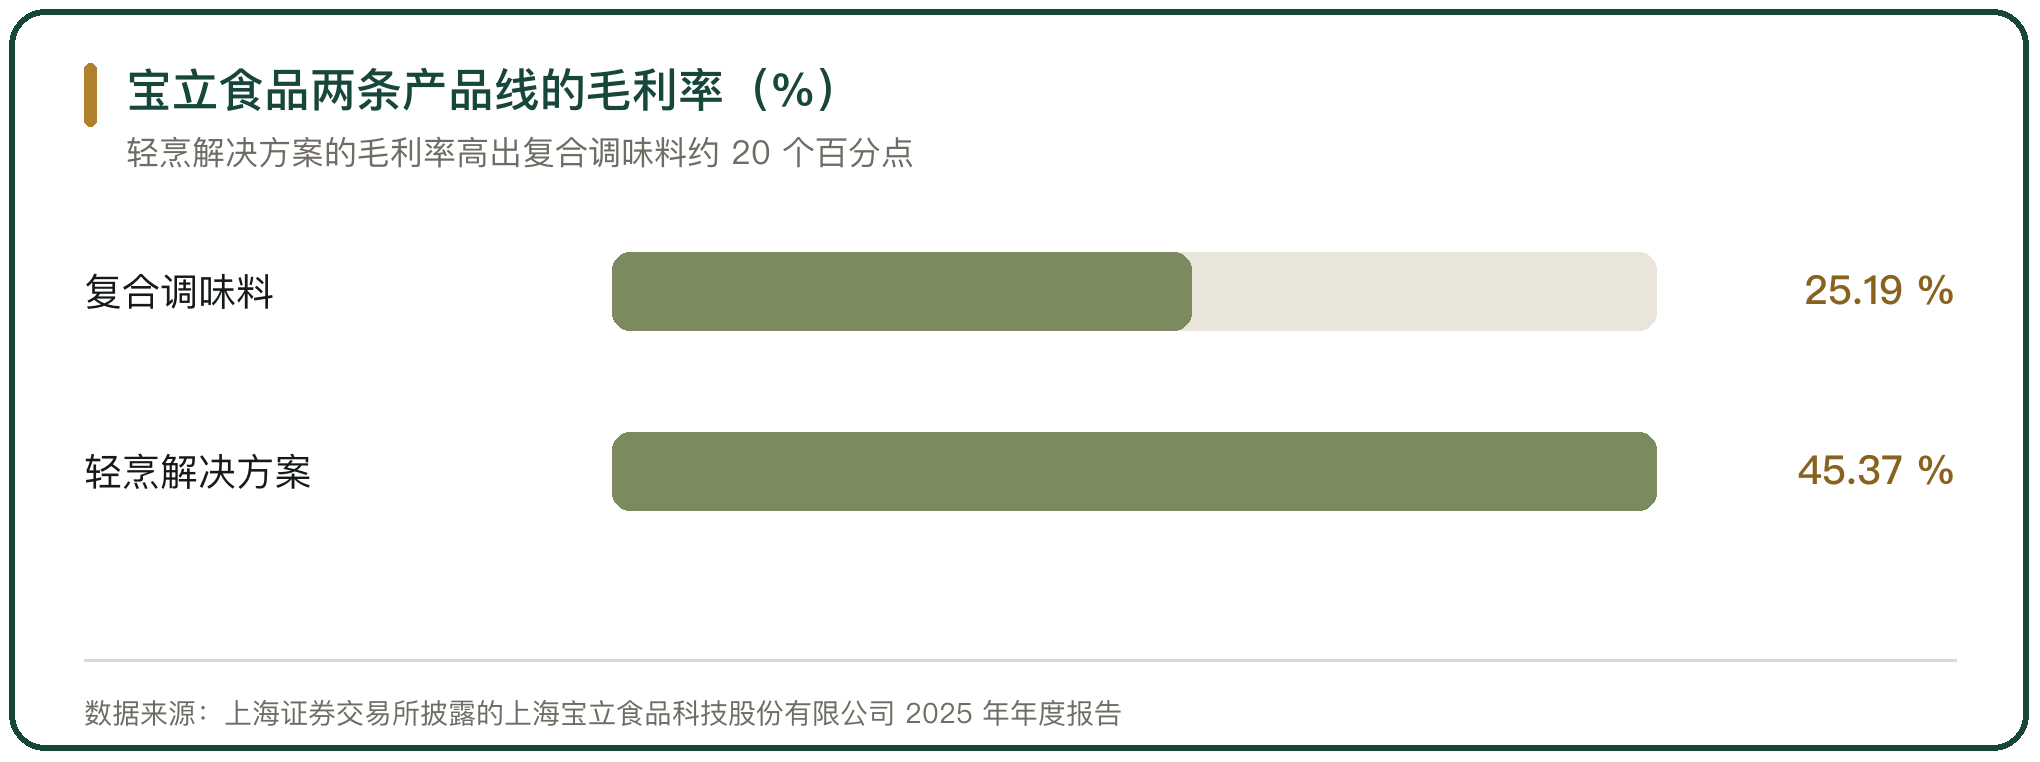
复合调味料的毛利率低于即用型产品。上海宝立食品科技股份有限公司 2025 年复合调味料收入 13.73 亿元、毛利率 25.19%,轻烹解决方案收入 13.31 亿元、毛利率 45.37%,两条产品线的毛利率相差约 20 个百分点,公司当年营业收入 29.34 亿元、同比增长 10.66%(上海证券交易所披露的公司 2025 年年度报告)。
差别的来源是产品完成度。复合调味料交付给后厨时仍是原料,门店要继续加工;轻烹解决方案交付时已接近成品,门店只需复热或简单操作。完成度越高,供应商承担的人工与加工环节越多,价格也越高。
七、餐饮渠道的账期与信贷条件
餐饮渠道的账期条件随客户类型分层,连锁餐饮与团餐的账期长且稳定,社会餐饮多为现款现货,供应商对不同客户给出不同的信贷条件。
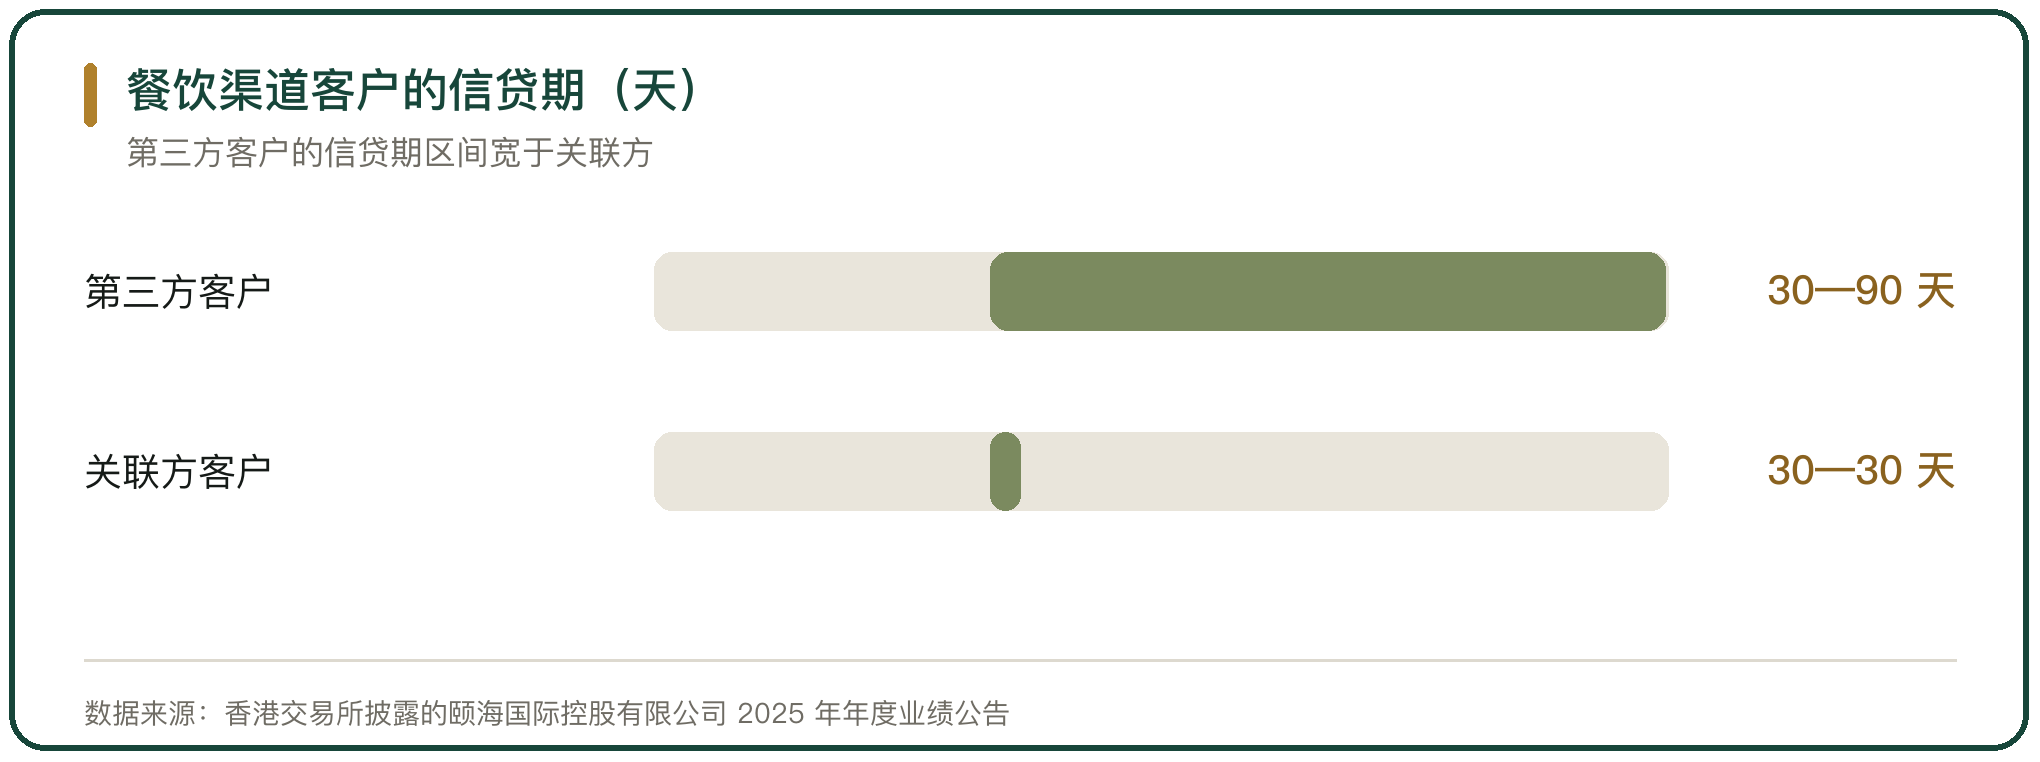
颐海国际 2025 年对第三方客户中的少数给予 30 至 90 天信贷期,对关联方给予 30 天信贷期(香港交易所披露的颐海国际控股有限公司 2025 年年度业绩公告)。信贷期越长,供应商占用的营运资金越多,账期成本最终体现在报价里。
议价能力决定账期的分配。门店数量多、采购量大的连锁企业议价能力更强,供应商为进入其供应链,通常接受较长的结算周期。
八、定制调味品在餐饮渠道的渗透
定制调味品在餐饮渠道的渗透由连锁化程度推动。连锁门店要求口味一致,通用型调料难以满足,企业转向定制。
定制的落地环节是打样与批量生产。圣恩食品的烤鱼调料按商用包装供货,1 公斤装每条鱼的调料成本 5 至 7 元,打样周期 3 至 5 天,批量生产 7 至 15 天(圣恩食品,企业官网发布)。打样周期决定新品推出的速度,批量生产周期决定门店扩张时的供货节奏。
渗透率在不同品类之间差别明显。强口味品类的配方差异大,定制比例高;基础调味品的配方通用,定制比例低。
九、餐饮渠道与零售渠道的分流
调味品的餐饮渠道与零售渠道在增速上出现分流。餐饮渠道随连锁化程度提升而增长,零售渠道受线上分流与价格竞争影响,增速放缓。
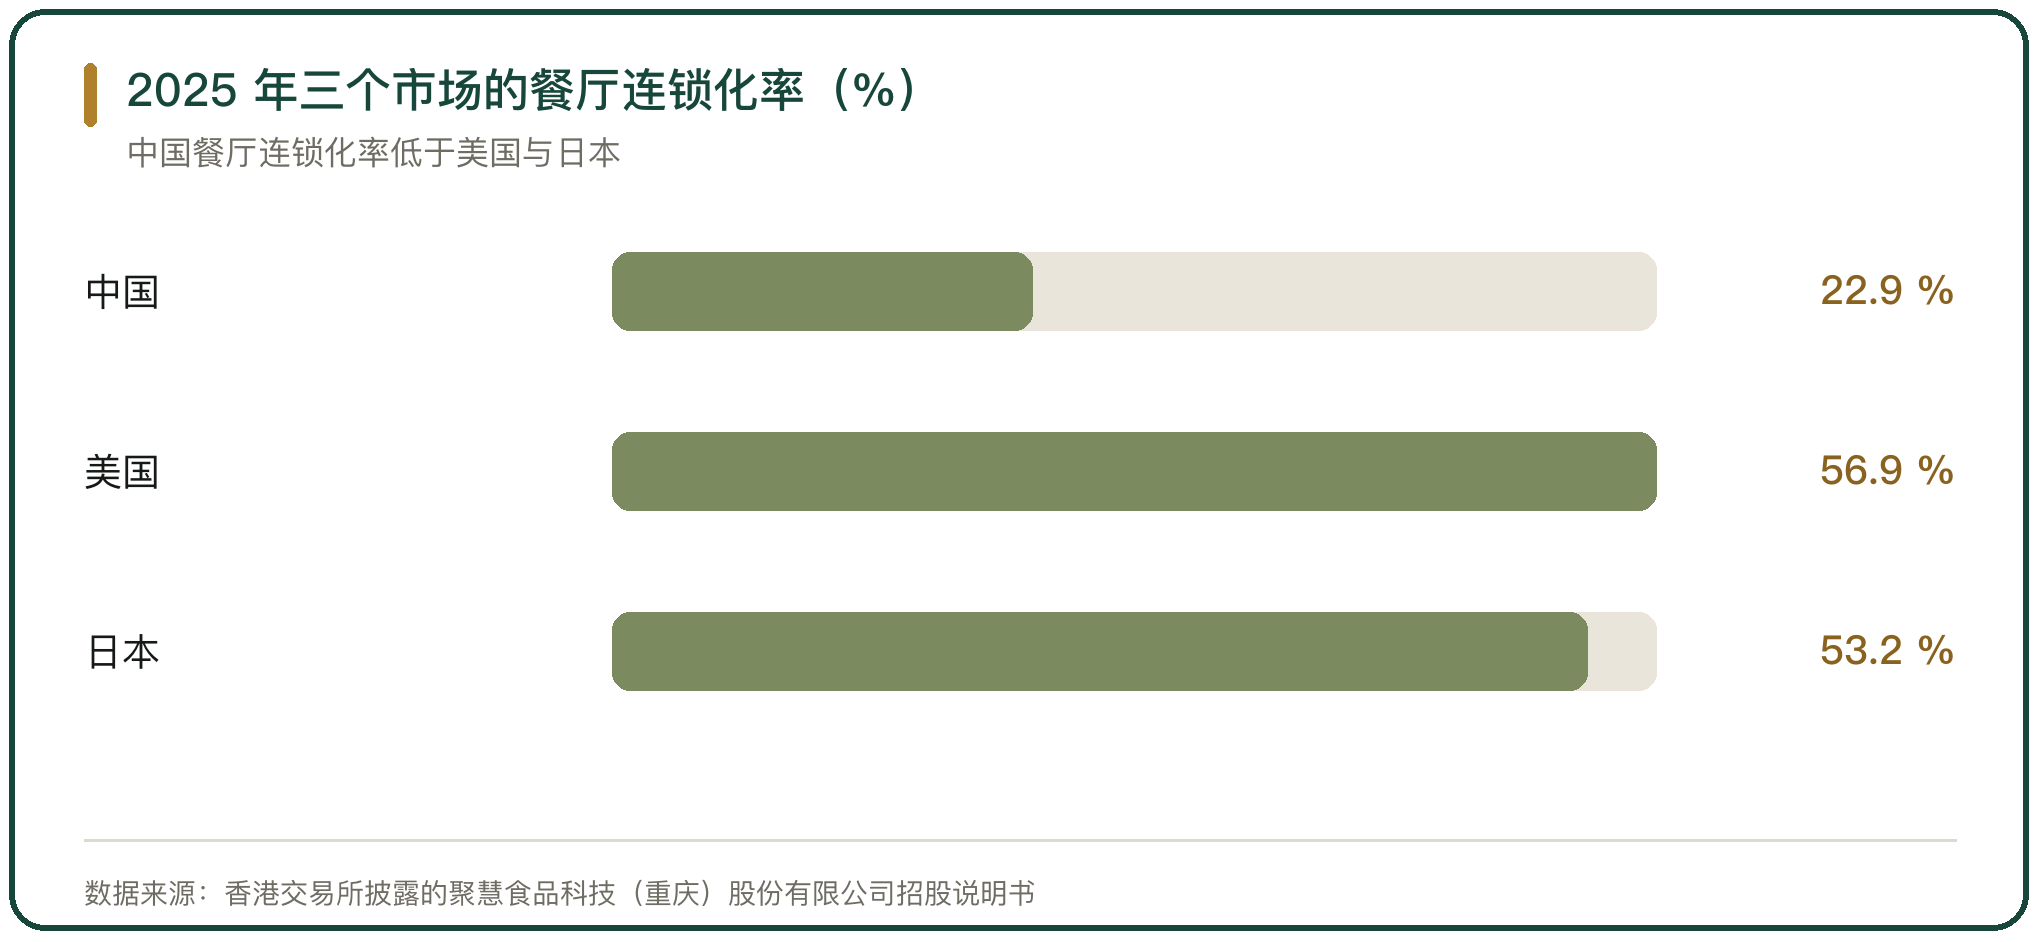
餐饮渠道的增量来自连锁门店的扩张。聚慧食品科技(重庆)股份有限公司招股说明书披露,2025 年餐厅连锁化率为 22.9%,美国为 56.9%、日本为 53.2%(香港交易所披露的公司招股说明书)。连锁化率提升,对应调味品餐饮渠道的用量增长。
零售渠道的变化方向相反。四川天味食品集团股份有限公司 2025 年线下渠道收入 25.07 亿元、同比下降 12.76%,线上渠道收入 9.36 亿元、同比增长 56.91%(上海证券交易所披露的公司 2025 年年度报告)。
十、调味品餐饮渠道结构的判断
调味品餐饮渠道的结构由采购权位置决定。连锁餐饮的采购权在总部,团餐的采购权在标段中标方,社会餐饮的采购权在门店,三类主体的采购方式、议价能力与账期条件各不相同。
定制调味品的渗透随连锁化程度上升。2025 年定制需求占餐饮与食品加工渠道的比重为 21.0%,比 2021 年提升 8.5 个百分点,供应商的竞争从铺市转向配方与响应速度。
账期在客户之间分层。连锁与团餐客户获得 30 至 90 天的信贷期,社会餐饮多为现款现货,供应商的营运资金占用集中在少数大客户身上,账期条件成为报价的一部分。
渠道增速的分流持续。餐饮渠道随连锁门店扩张增长,零售渠道受线上分流影响增速放缓,天味食品 2025 年线上收入增长 56.91%、线下收入下降 12.76%。



写点看法