

棉花贸易的融资与质押
一、棉花贸易的资金缺口与质押基础
棉花贸易的资金需求有强季节性。新棉在9月到12月集中收购,收购企业要在短期内支付棉款,皮棉销售则分散到之后几个月,资金缺口集中在收购期。
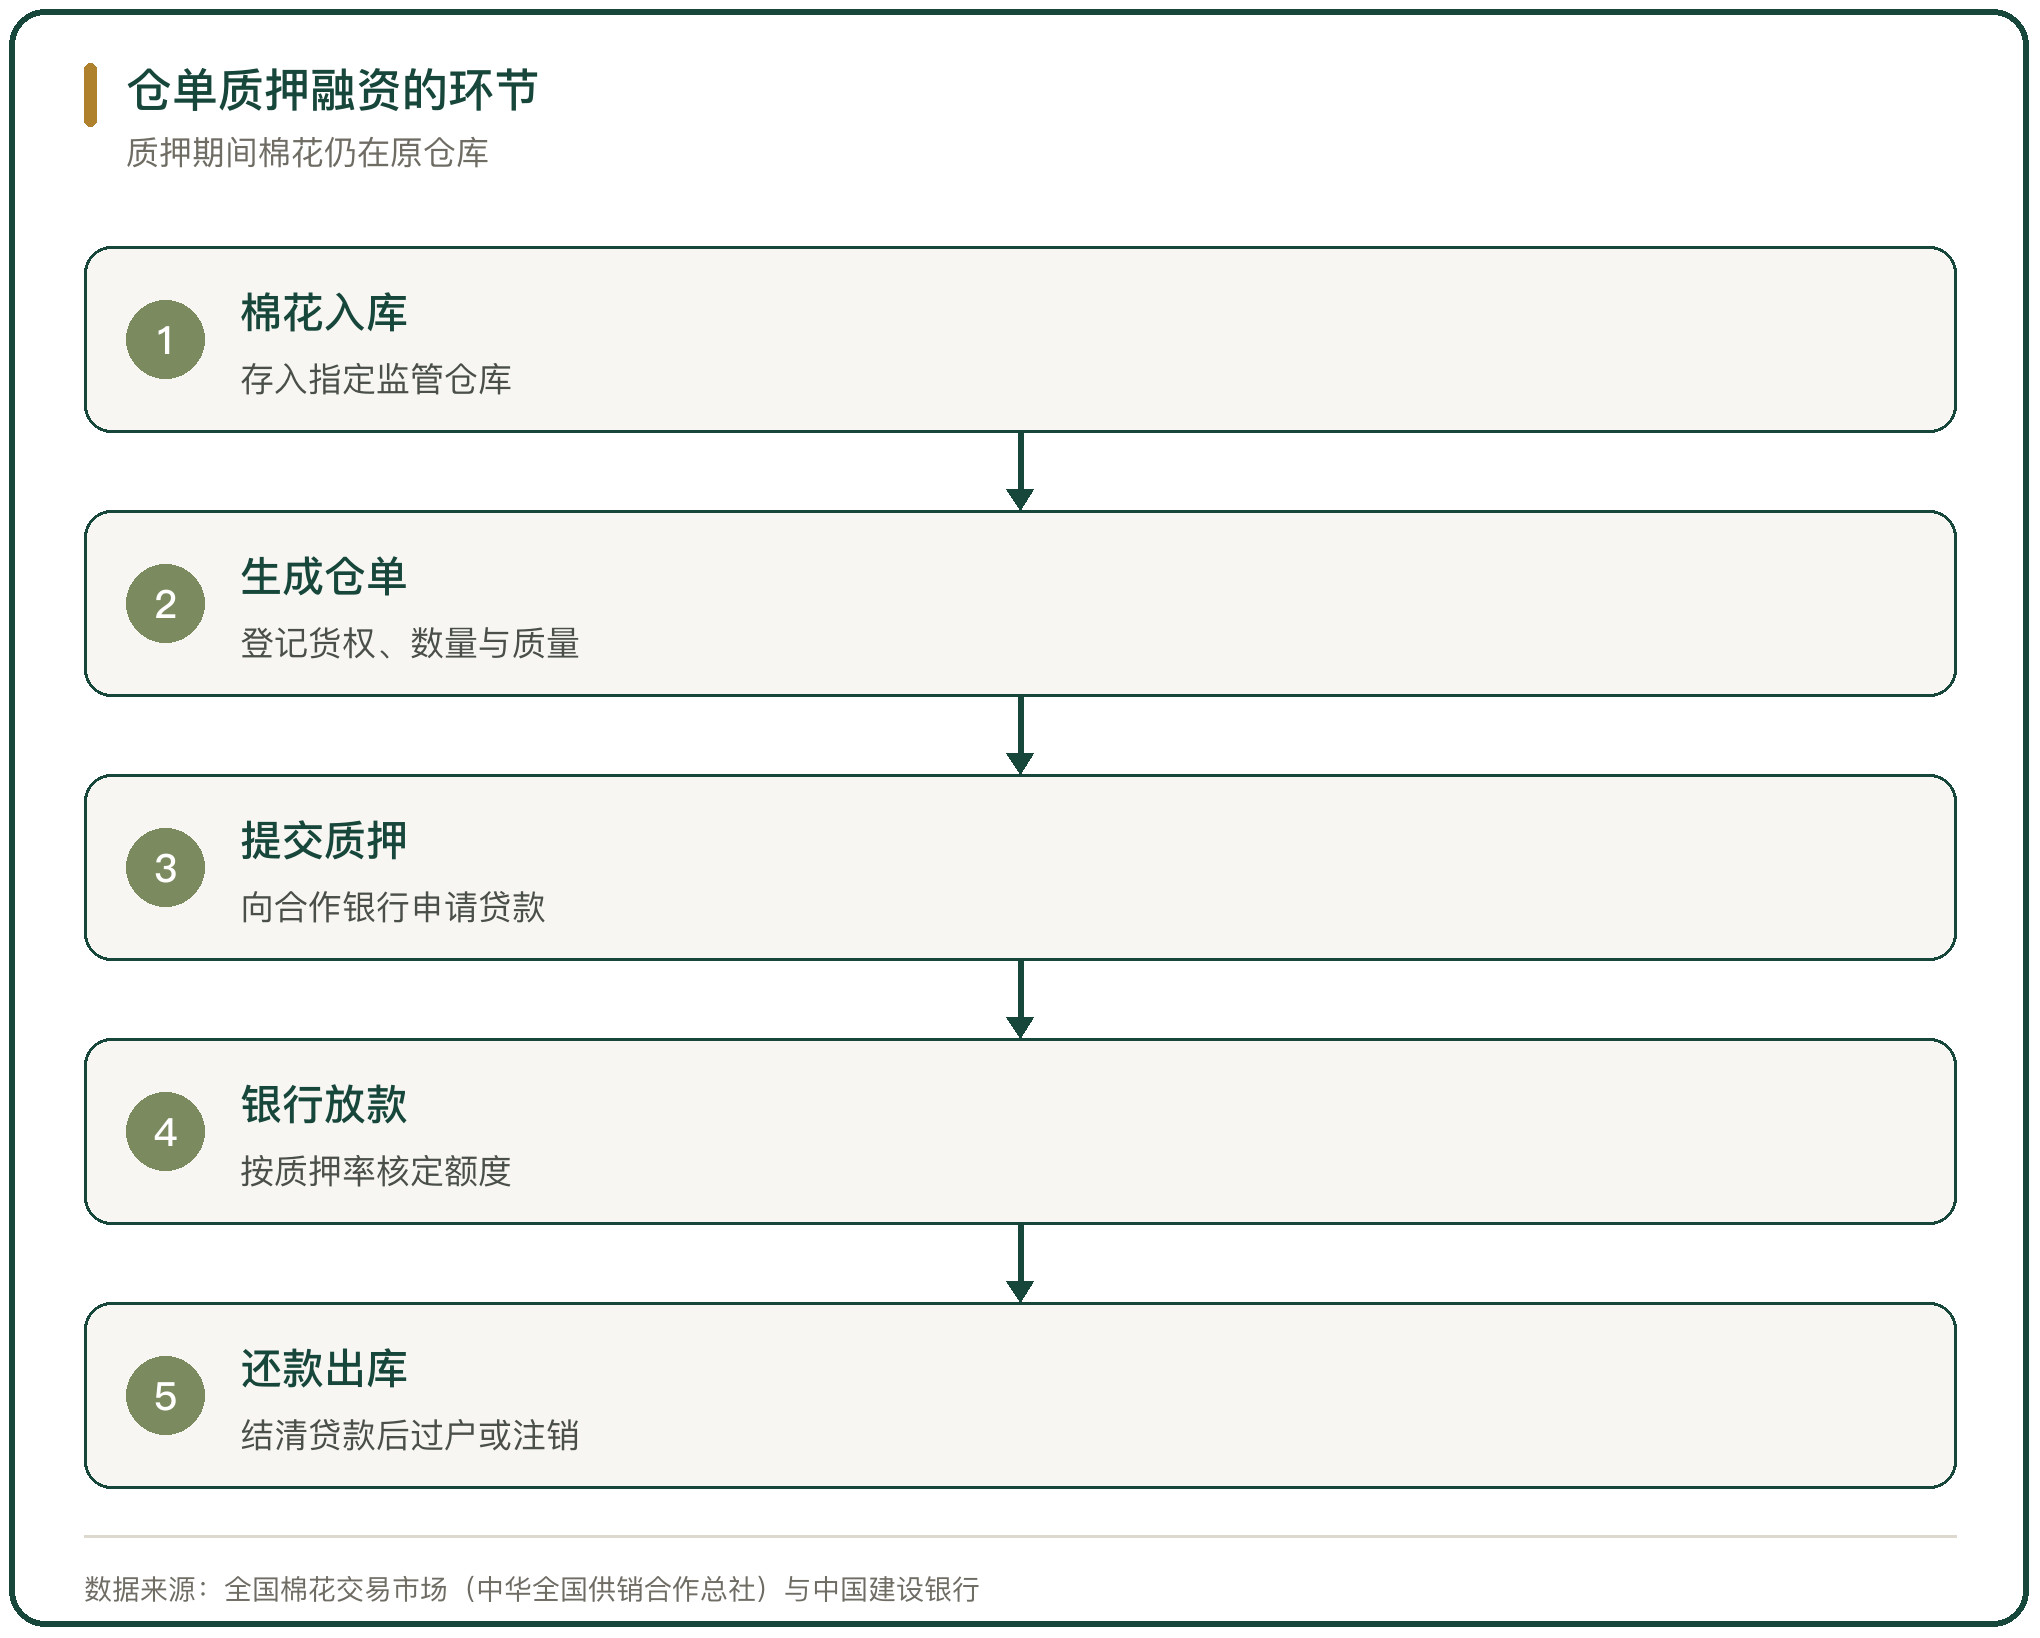
棉花适合做质押物。皮棉成包后规格统一,一个棉包重量在227公斤上下,入库后可以做公证检验,质量与重量有统一数据,仓单把货权、数量与质量登记在一起,银行据此核定贷款额度。
质押的基础是货权清晰。棉花存放在指定监管仓库,货权登记在仓单上,仓库与银行之间通过交易市场衔接,货物在库状态可查。
二、仓单质押的运作方式
仓单质押是棉花融资最常用的方式。交易商把棉花存放在交易市场指定的交割(监管)仓库并生成仓单,再把仓单质押给合作银行取得贷款;质押期间棉花仍存放在原仓库,交易市场负责确保质押棉花的在库安全。
买卖两种方向都有对应产品。卖方仓单质押是货主用自有棉花生成仓单后申请贷款;买方仓单质押是买方把成交的在库监管棉花质押给银行,由交易市场向卖方支付全部货款;贸易融资则是买方把自行成交的棉花纳入监管后申请贷款。
价格波动时交易市场接受银行委托处置质押棉花变现,归还银行贷款。
三、监管、年审与货权筛查
质押融资的风险集中在两点,库存棉花监管是否安全,货权是否清晰。合作仓库实行年审与分类管理,按A、B、C、D四级管理,对级别较低的仓库限制业务类型与规模,加大现场查库力度。
关联关系要主动申报。仓库须申报与存货人、货权人存在关联关系的企业名单,申报不实的仓库永久退出合作。
业务链条设五道防线,从区域办事处、业务办理部门、仓储管理部门到分管审批的公司领导和风险管理部门,每个环节明确审核责任,配合远程视频检查与不定期现场查库。
四、全国棉花交易市场的融资规模
交易市场自2003年起开展以商品棉质押为核心的供应链金融服务,2011年起陆续与建设银行、工商银行、农业银行合作推出在线供应链金融产品。
融资规模经过多年累积。截至2019年底,交易市场联合合作银行累计为1000多家涉棉企业提供融资900多亿元。近年新增的是面向棉农的线上信用产品,棉e贷在2025年的授信规模超过400亿元,当年投放超过300亿元,惠及约10万棉农,帮助节约融资成本超过5亿元,投放额同比增长80%。
服务对象从企业延伸到棉农。棉农通过平台小程序申请贷款,利率较传统线下农业贷款低,按测算每亩地可节省利息支出30元到50元。
五、银行的三类仓单质押产品
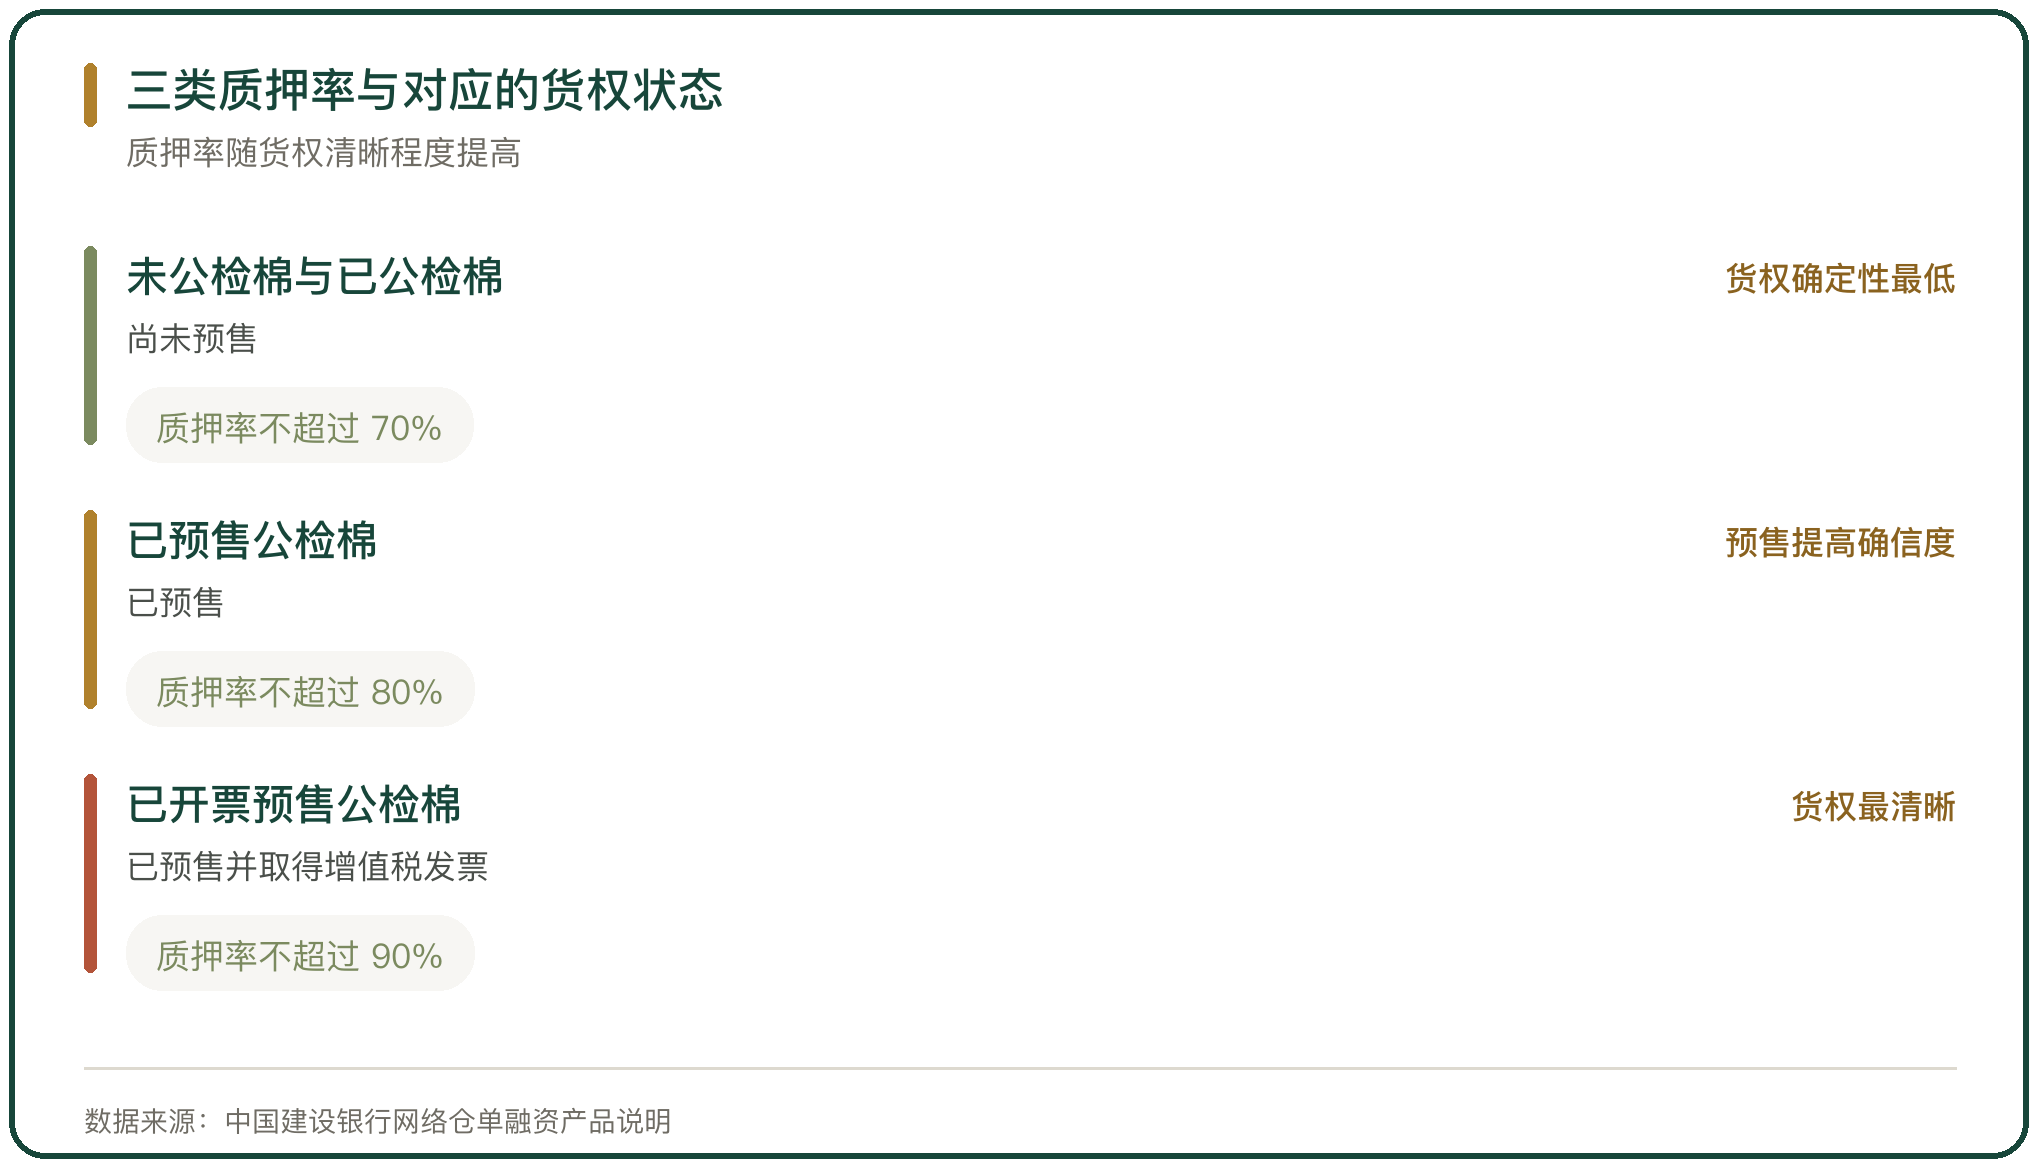
银行把仓单质押做成标准化产品。以建设银行的网络仓单融资为例,借款人持交易市场出具的电子仓单质押申请融资,单笔支用区分三种质押率,未公检棉与已公检棉的质押率最高不超过70%,已预售公检棉最高不超过80%,取得增值税发票的已预售公检棉最高不超过90%;贷款期限最长不超过六个月,到期还本、利随本清。
质押率的差别对应货权的确定性。棉花公检之后可以预售,预售之后可以开票,每一步都提高货权的清晰程度,质押率随之提高。
同名产品还有工商银行的棉贸通与农业银行的金益棉,均通过交易市场平台在线办理。
六、收购环节的政策性贷款
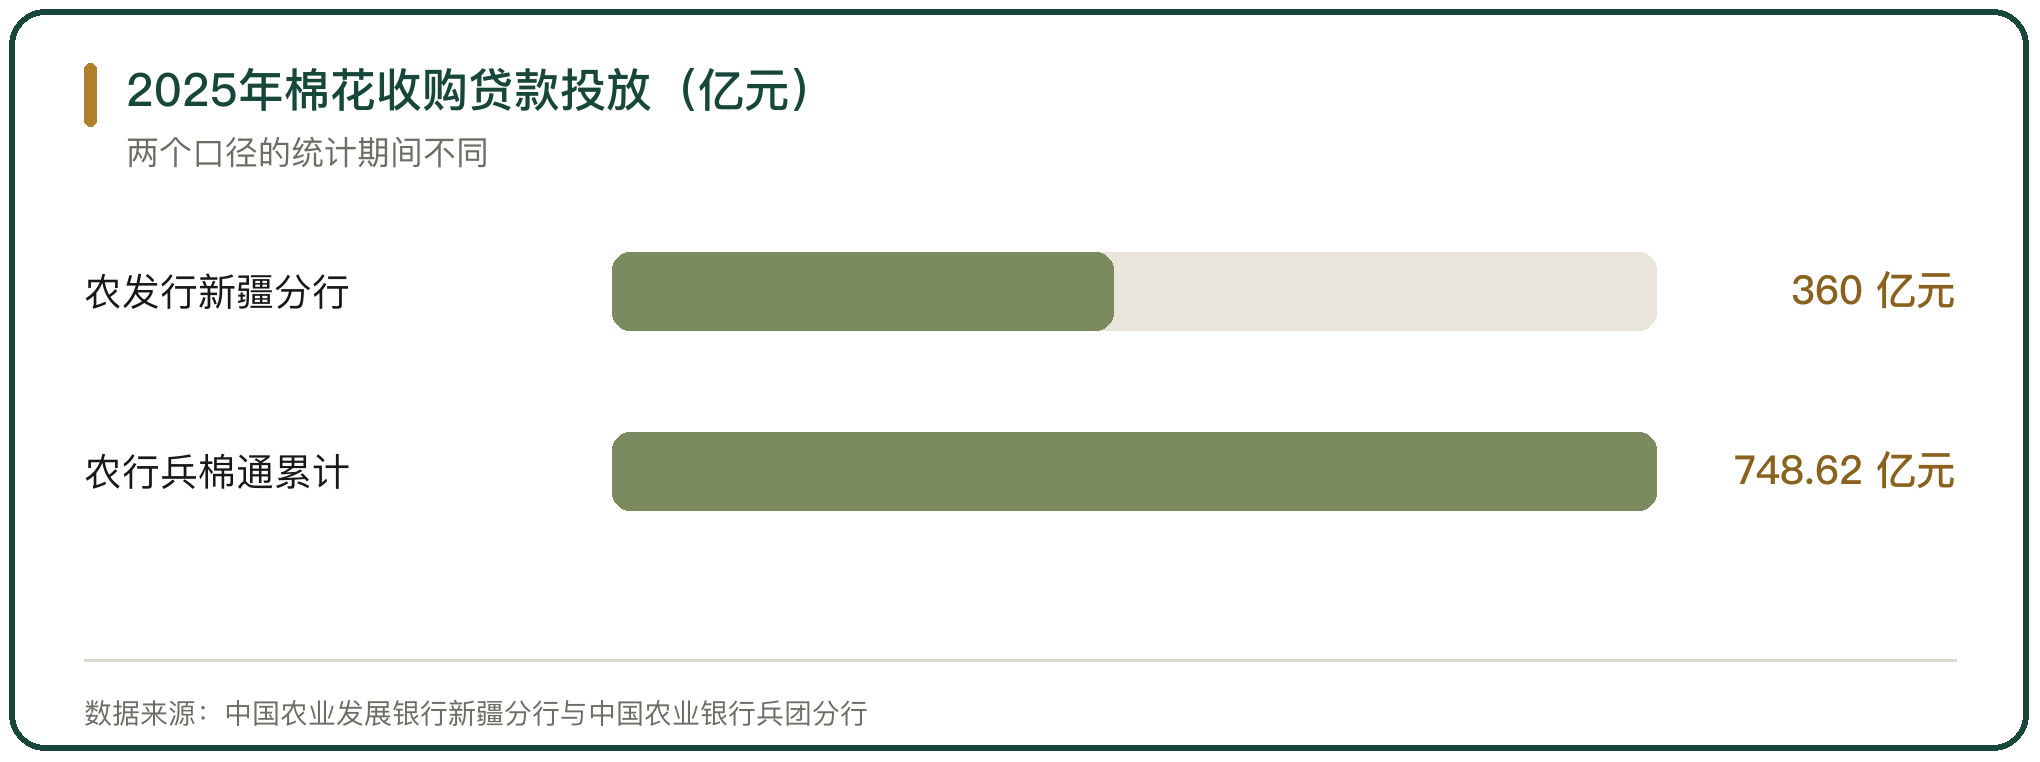
收购环节的主力资金来自政策性银行。农发行新疆分行在2025年9月开秤前备足500亿元信贷资金,截至11月末累计投放棉花收购贷款超过360亿元,支持收购企业145家,较上年增加17家,做到所有棉花优势主产县信贷支持全覆盖。
商业性产品补上担保难题。农业银行兵团分行的兵棉通按收购进度授信,收购前用信用、保证、存货抵押等方式自由组合,皮棉仓单生成后调整为皮棉仓单质押,产品上线以来累计投放棉花收购贷款748.62亿元,惠及138家棉花加工企业。
兑付效率同步提升。农业银行新疆分行的新棉兑系统实现收购资金实时结算,每年支持200余家棉花收购企业的棉款兑付,累计兑付320亿元,棉农售棉资金到账时间从1周缩短到当天。
七、仓单质押贷款的定价与额度
仓单质押贷款的额度由货值与质押率共同算出。银行根据企业棉花购销合同中皮棉调入数量与当期棉花价格指数测算资金需求,再按质押率确定放款额度;质押率超过较高比例的部分,由企业提供等值担保。
定价落在较低的利率区间。喀什地区的纺织服装企业在2025年累计授信223户,贷款余额45.57亿元,加权平均利率3.43%;新疆水发农业集团2022年以5万吨皮棉调入测算资金需求7.54亿元,最终通过仓单质押取得6.2亿元贷款,期限1年,年利率3.7%。
额度与利率取决于棉花价格指数与质押率,价格指数上行时同样数量的棉花可以支撑更多的贷款。
八、棉农与加工企业的融资分层
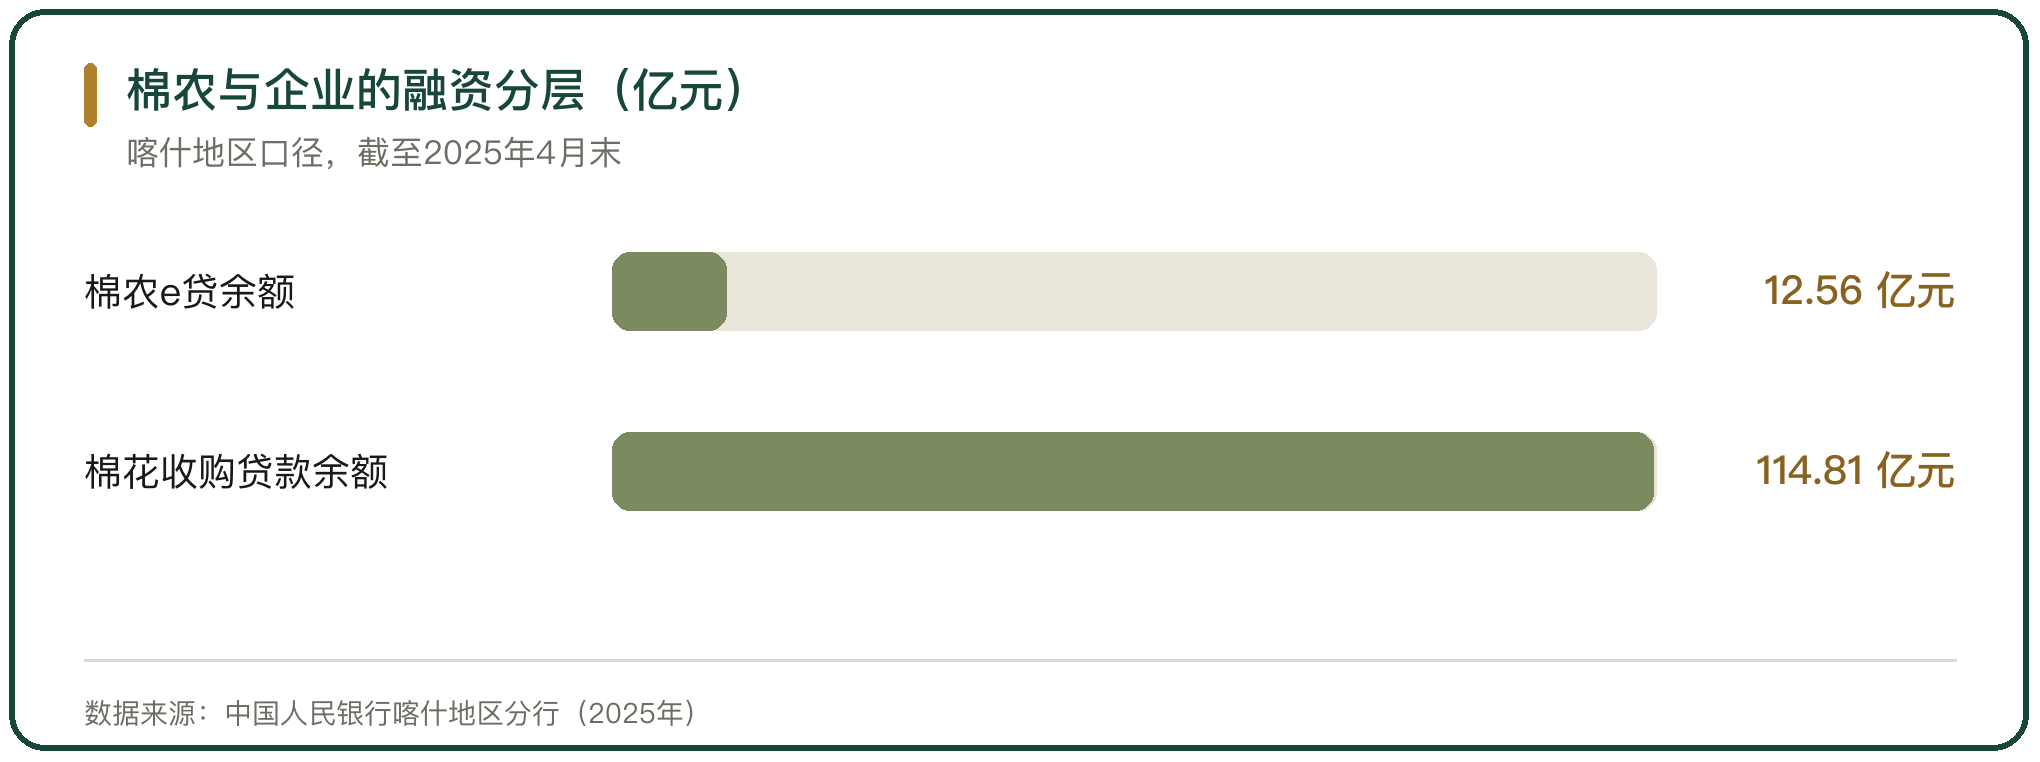
棉花产业链上的融资按主体分层。棉农端以小额信用贷款为主,喀什地区2025年4月末的棉花种植贷款余额137.01亿元,免抵押免担保的棉农e贷余额12.56亿元,同比增长59.18%。
收购与加工端以仓单质押与收购贷款为主,喀什地区同一时点的棉花收购贷款余额114.81亿元。
贸易端以仓单质押与贸易融资为主,依托交易市场的电子仓单与监管仓库网络。统计上,截至2025年6月末,新疆棉花生产加工贷款余额1865亿元,惠及棉纺企业2062家、棉农34万户,融资覆盖了从种植到加工的主要环节。
九、质押融资的风险控制
质押融资的风险来自货物本身而不是抵押登记。棉花在库监管安全与货权清晰是核心,仓储环节出问题,质押物的价值就无法兑现。
控制手段分几层。仓库准入要评估资产规模与资产负债率,合作期间年年审核;货权流转通过交易市场的仓单系统办理,过户与注销留痕;价格波动通过处置质押棉花或要求补充担保对冲。
仓储与融资绑定在一起。货权登记、公检数据与在库状态都在同一套系统里,银行放款、仓库出货与交易市场监管共用一份数据,这套数据是质押可信度的来源。
十、棉花贸易融资与质押的判断
棉花融资的信用基础是仓单,不是企业报表。仓单把货物的数量、质量与货权固定下来,银行可以在没有企业财务报表的情况下核定额度,这是棉花贸易能大规模融资的原因。
产品结构按环节铺开。收购端靠政策性贷款与收购贷款,仓储端靠仓单质押,贸易端靠仓单质押与贸易融资,棉农端靠线上信用产品,资金沿着产业链的每个环节接入。
效率提升来自数字化。电子仓单、公检数据实时上传与资金实时兑付把融资周期压短,棉农售棉款从1周缩短到当天,按测算每亩地节省利息支出30元到50元,融资成本的下降最终体现在棉农与加工企业的收益上。



写点看法