

白酒流通的厂家与经销商关系
一、白酒流通的厂商关系结构
白酒的流通链条从厂家开始,经销商是链条上的第一层主体。厂家负责生产与品牌,经销商负责资金、仓储、区域铺货与终端服务。
两者的分工写在合同里,年度合同确定计划量、打款进度与区域范围。厂家按合同分配货源,经销商按合同完成任务。计划量紧俏的品类,厂家对渠道的掌控更强;货源宽松的品类,经销商的选择更多。
二、配额与年度任务怎么定
配额制是厂家分配货源的办法。厂家按经销商的打款能力、区域容量与往年完成情况分配计划量,完成任务的次年拿更多配额,完不成的被削减。
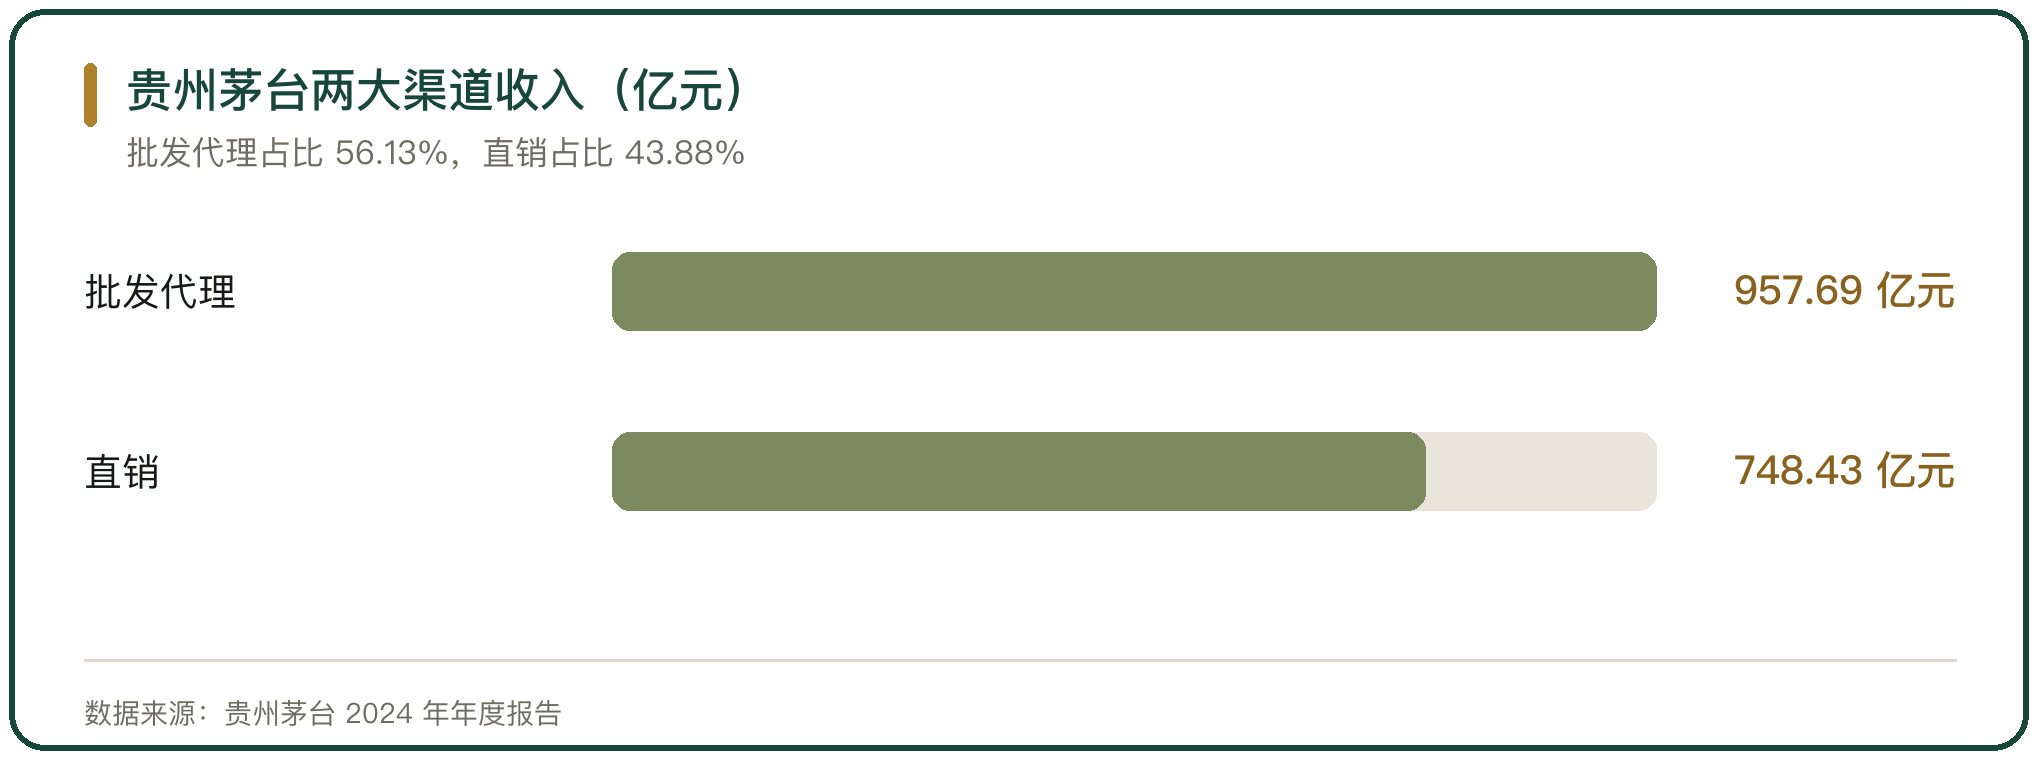
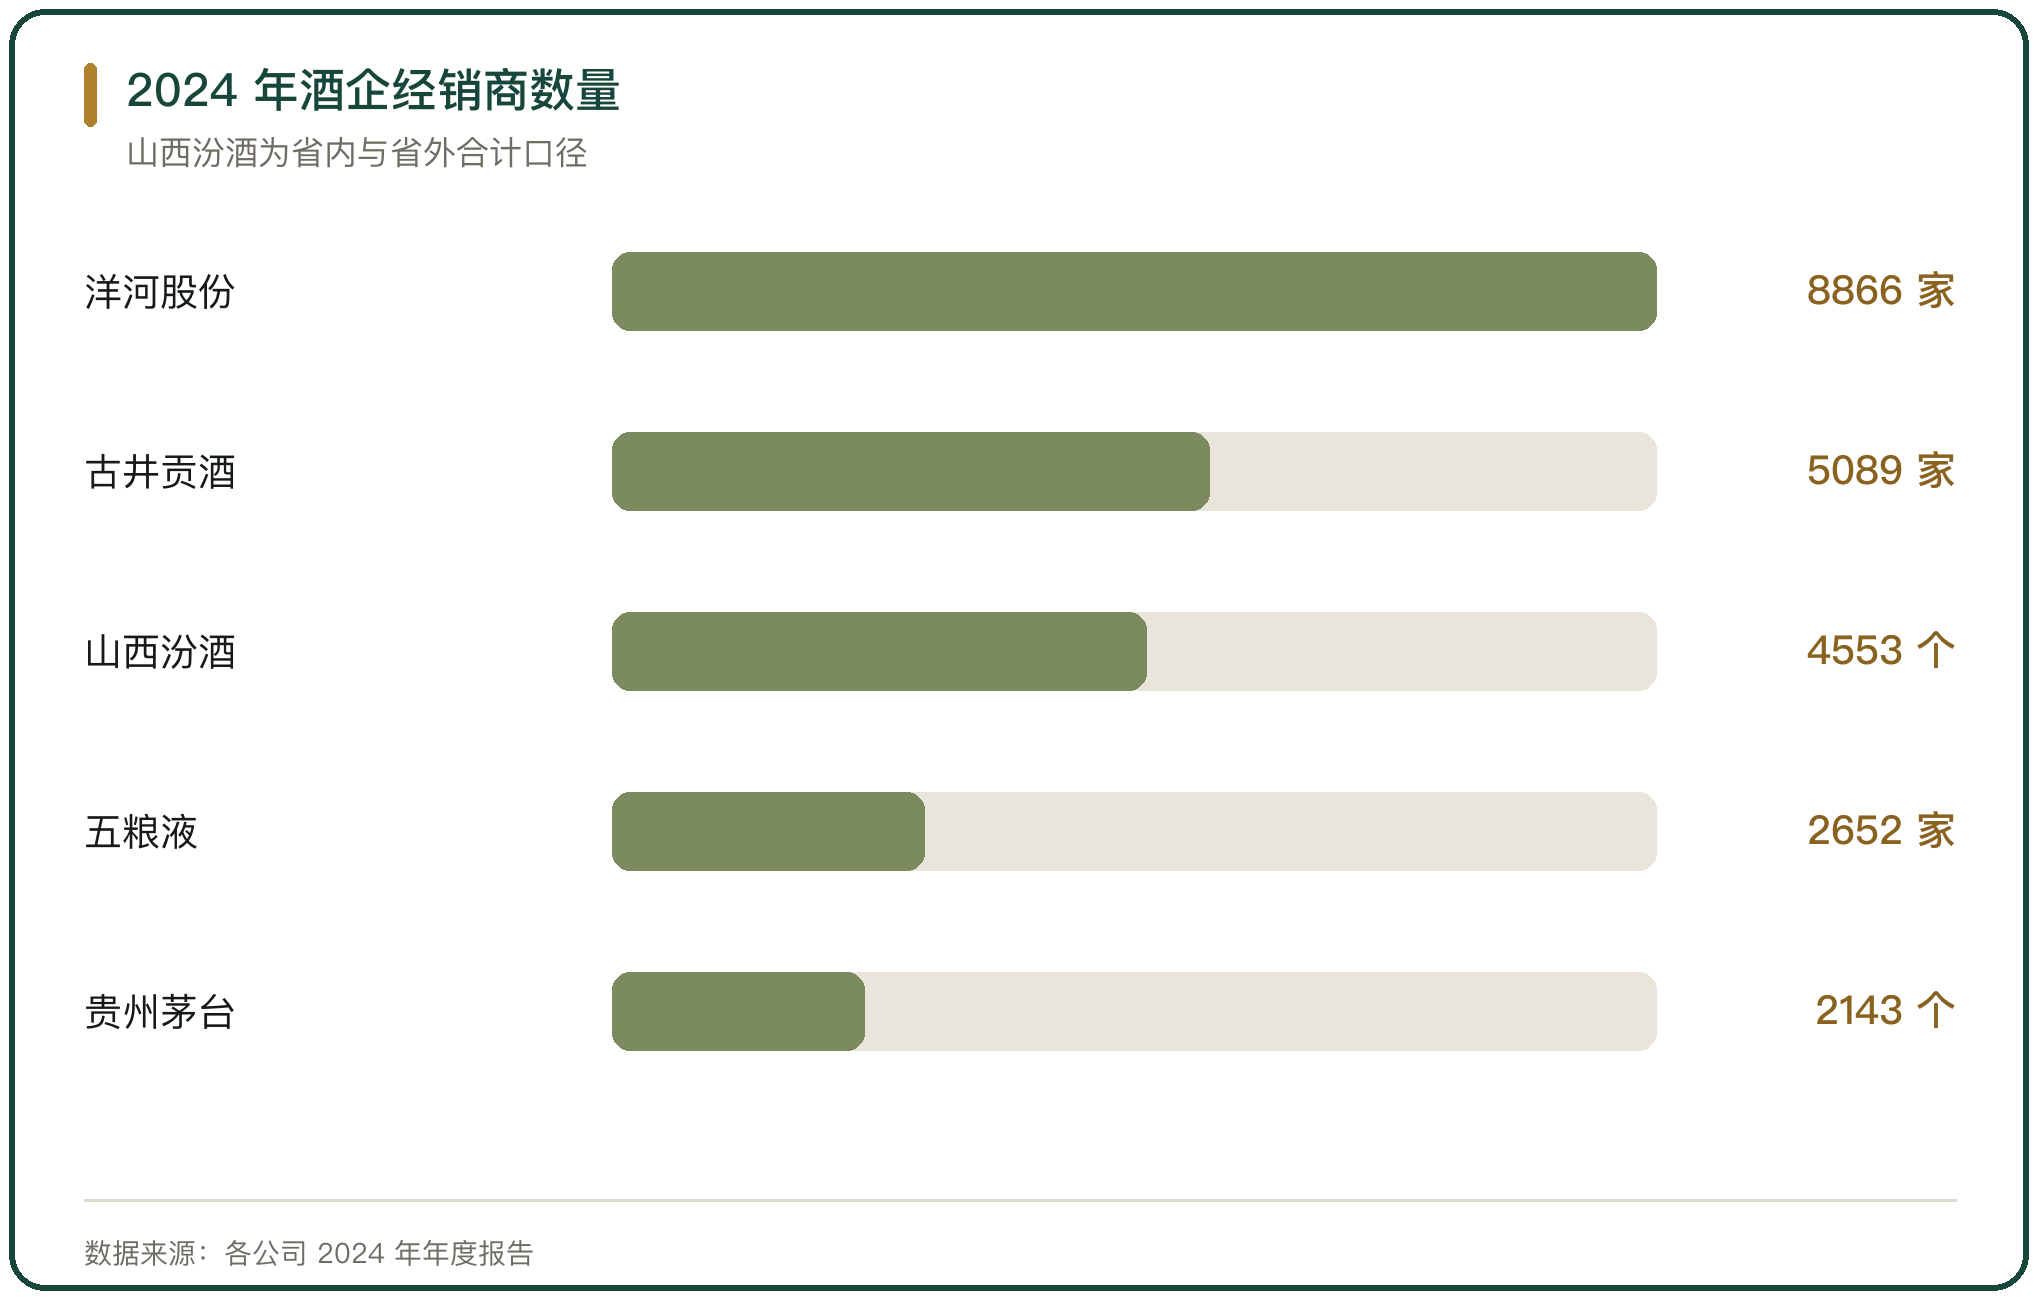
2024 年末贵州茅台国内经销商 2143 个,当年新增 67 个、减少 4 个(贵州茅台 2024 年年度报告)。经销商数量基本稳定,配额的分配更多在存量之间调整。同年贵州茅台批发代理渠道营业收入 957.69 亿元、同比增长 19.73%,占主营业务收入的 56.13%。
三、打款价、返利与费用投放
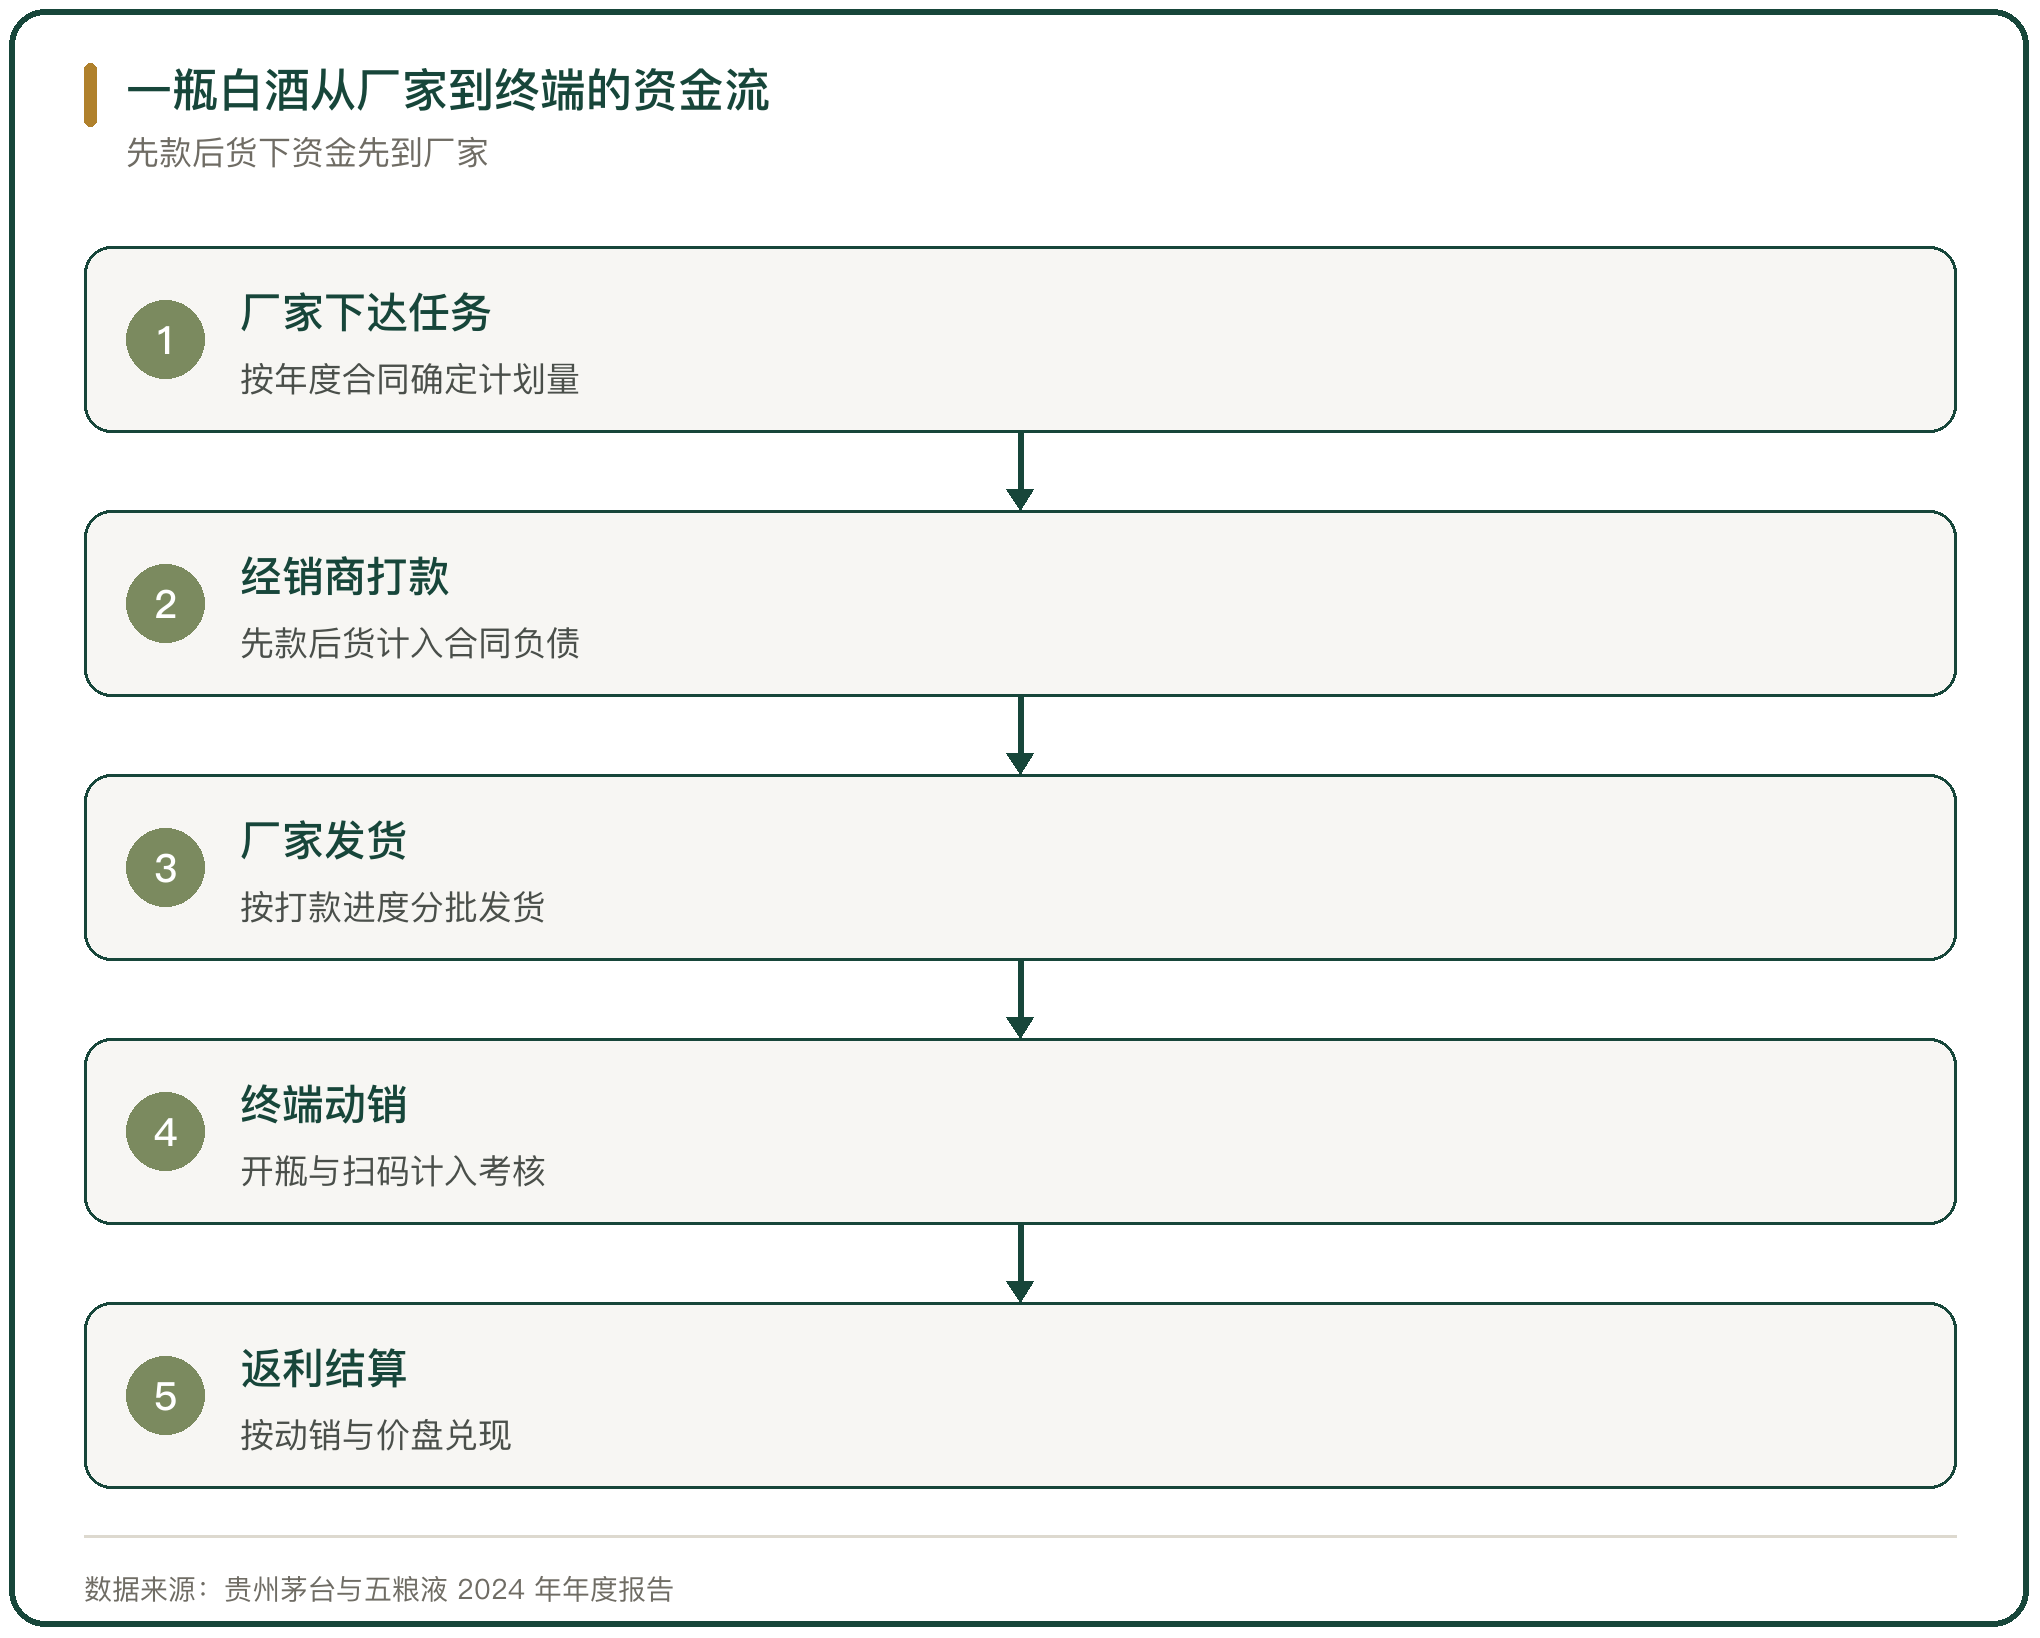
先款后货是白酒流通的常规模式。经销商按打款价先把资金付给厂家,厂家把预收款计入合同负债,再按打款进度分批发货。
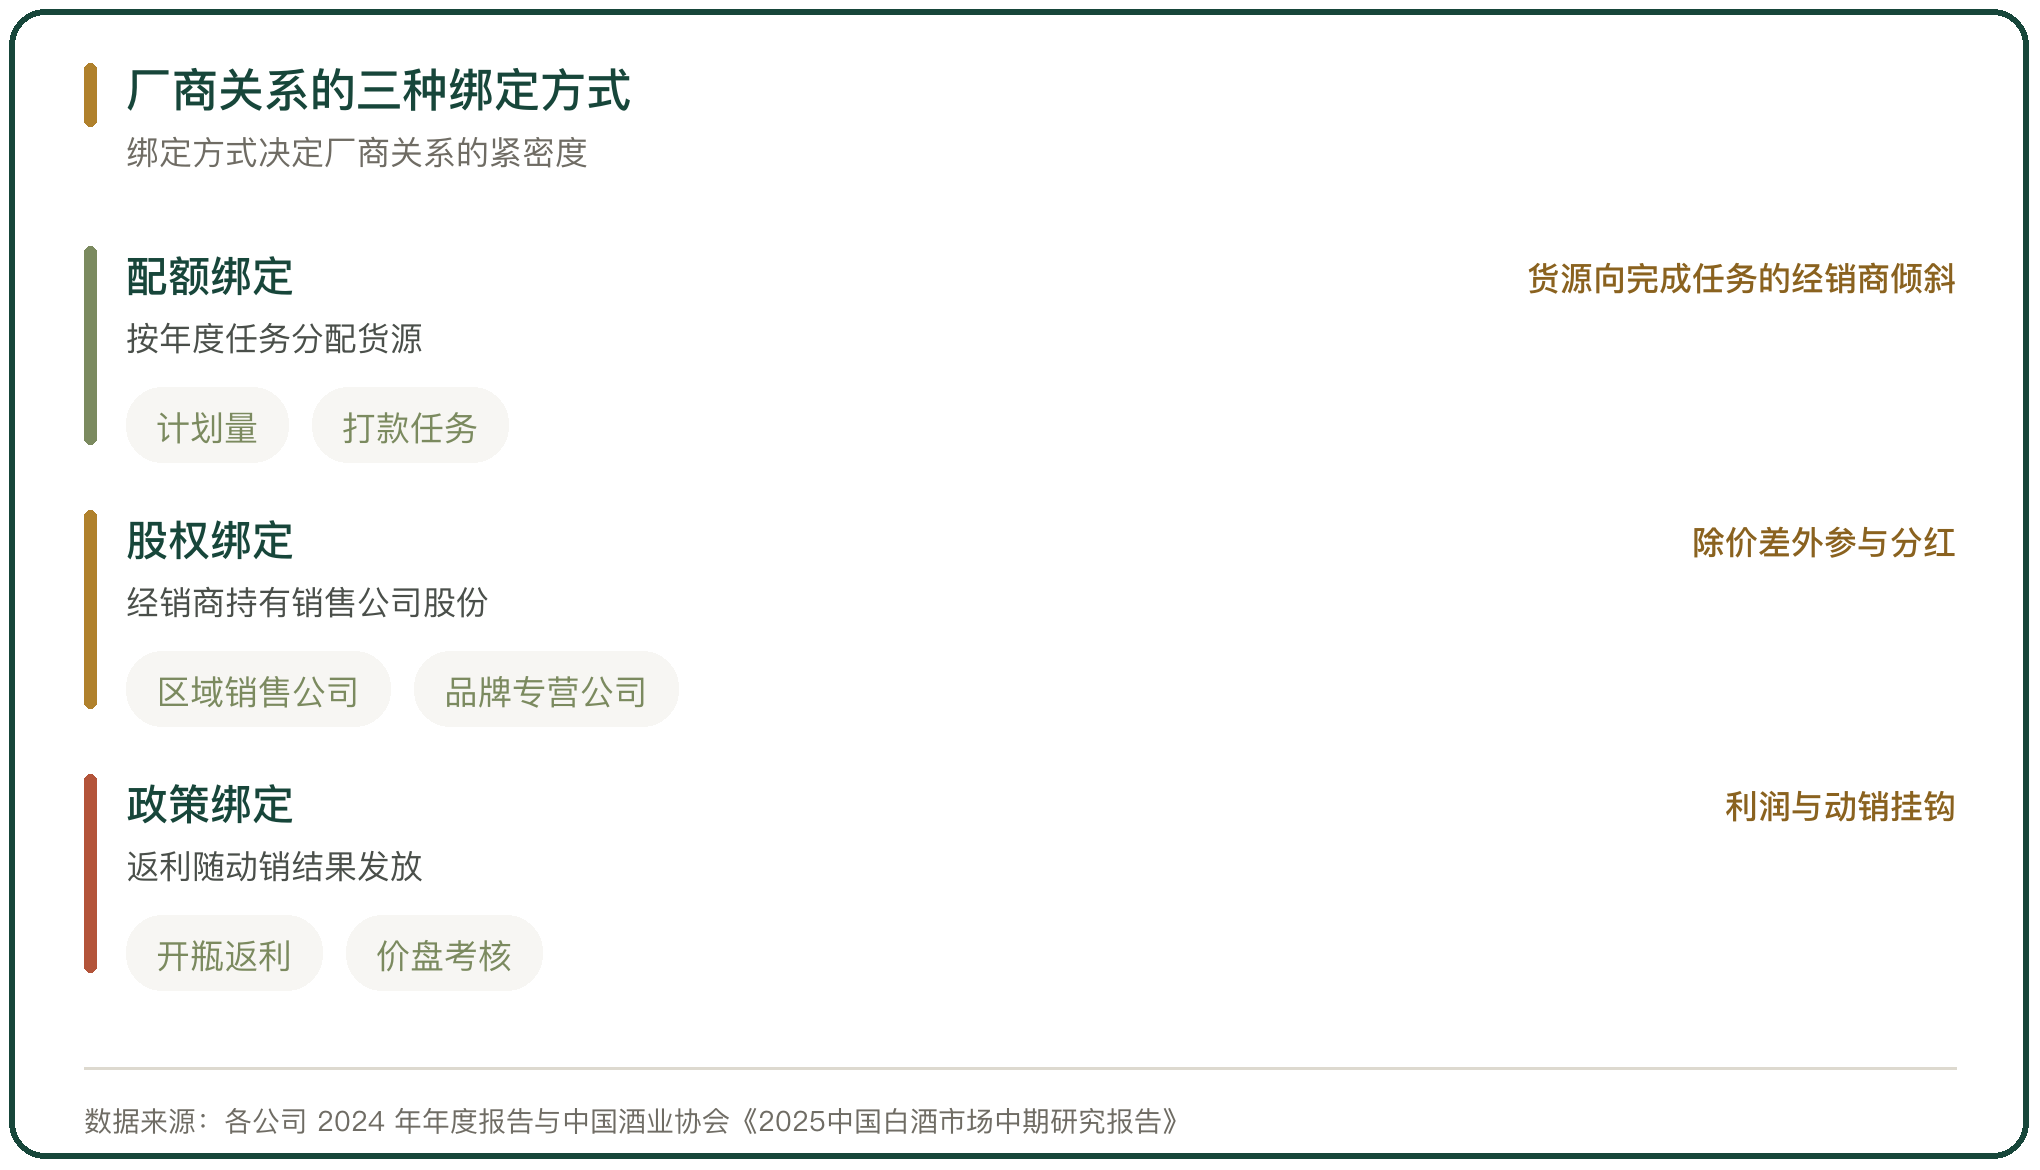
返利把经销商的实际进货成本与动销结果挂钩。常见的形式有销量返利、价盘考核返利与开瓶扫码返利,厂家按季度或年度结算。洋河股份在 2025 年调整考核口径,把开瓶率、库存周转与价盘稳定列入核心指标,回款考核的权重下降(洋河股份 2025 年年度报告)。
四、直销与经销的结构变化
厂家除经销渠道外还经营直销,把一部分价差收回自己手里。直销渠道包括自营门店与数字营销平台。
2024 年贵州茅台直销渠道营业收入 748.43 亿元、同比增长 11.32%,占主营业务收入的 43.88%;自营与数字营销平台中,i 茅台当年销售收入 200.24 亿元、同比下降 10.51%(贵州茅台 2024 年年度报告)。同年五粮液直销渠道营业收入 343.89 亿元、同比增长 12.89%,收入占比约 40%(五粮液 2024 年年度报告)。
五、经销商的层级与数量
经销商分大商与小商两类。大商掌握核心区域与核心终端,单体销售额高;小商覆盖广、单店出货慢,靠数量铺开市场。
2024 年洋河股份经销商 8866 家,数量居上市酒企前列,经销渠道销售额 278.54 亿元,经销商年均销售额约 314.17 万元/家(洋河股份 2024 年年度报告与界面新闻)。山西汾酒 2024 年省外经销商 3718 个、当年新增 598 个,省内经销商 835 个;省外市场收入 223.74 亿元、占营业收入的 62.37%(山西汾酒 2024 年年度报告)。
六、经销商持股与厂商绑定
把经销商的利益与厂家绑在一起,常见的方式是让核心经销商持有销售公司的股份。
泸州老窖推行过经销商持股的柒泉模式,核心经销商与原片区销售团队按上一年度销售额入股区域销售公司,经销商除赚取价差外还参与分红;此后按品牌设立专营公司,把持股结构从按区域改为按品牌。2024 年泸州老窖第一大客户销售额 128.43 亿元,占年度销售总额的 41.17%(泸州老窖 2024 年年度报告)。股权绑定把大客户的进出与厂家的收入绑在一起,也让厂家对大客户形成依赖。
七、大商制与深度分销的差别
渠道结构的选择体现为两套做法。大商制依靠少数实力经销商覆盖区域,厂家把资源集中投给大商;深度分销依靠大量小商与业务人员,把货铺到县域与乡镇的终端。
大商制的厂家管理成本低,对终端的掌控弱;深度分销的铺货面广,单个经销商的年均销售额低。2024 年洋河股份经销商年均销售额约 314.17 万元/家,五粮液约 1313.34 万元/家,贵州茅台约 4262.06 万元/家(界面新闻)。同一批销量分摊到更多的经销商身上,单体销售额随之下移。
八、行情转弱时的关系松动
终端动销放慢之后,厂商关系先表现在打款上。经销商按打款价进货,若市场成交价低于进货价,打款就等于亏损,止损的方式是少打款或者退出。
合同负债是经销商预付款的累积。2024 年末五粮液合同负债 116.9 亿元、同比增长 70.3%(五粮液 2024 年年度报告);洋河股份合同负债 103.44 亿元、同比减少 6.85%(洋河股份 2024 年年度报告)。一增一减,反映两家企业对渠道打款意愿的不同。2025 年上半年有 60% 的白酒企业出现价格倒挂(中国酒业协会《2025 中国白酒市场中期研究报告》)。
九、消费税与厂商定价
白酒的税负落在生产环节。按《中华人民共和国消费税暂行条例》,白酒按销售价格的 20% 从价计征,另按 0.5 元/500 毫升从量计征。
厂家卖给关联销售公司的价格偏低时,税务机关会核定最低计税价格。生产企业计税价格低于销售单位对外销售价格 70% 的,最低计税价格在对外销售价格的 50% 至 70% 之间由税务机关核定。2026 年 6 月 1 日起,国家税务总局调整消费税纳税申报表,白酒生产企业须填报《白酒消费税计算明细表》与《白酒生产企业关联销售单位信息报告表》(国家税务总局与中国经济网)。税负规则约束厂家在关联交易里的定价空间。
十、白酒流通的厂家与经销商关系判断
厂家与经销商的关系围绕配额、价格与资金三条线展开。厂家用配额分配货源、用价格规则约束渠道、用合同负债预收资金;经销商用资金换货源、用铺货换价差、用终端服务换取次年的配额。
三条线的松紧由终端动销决定。动销快,价差与返利留在渠道,双方按合同分成;动销慢,库存压在经销商一侧,打款意愿下降,厂家只能靠减任务与停货缓解。直销把价差收回厂家,也把资金与终端服务的责任一并收回。关系稳不稳,取决于厂家给的价差能不能覆盖经销商的资金成本与终端服务成本。



写点看法