

名酒的价格倒挂与库存积压
一、价格倒挂的三种情形
价格倒挂按倒挂的价格层分三类。一类是批价低于出厂价,渠道进货即亏损;一类是零售价低于批价,终端卖一瓶亏一瓶;还有一类是电商促销价低于经销商批发行情价,线上把线下的价格参考打穿。
三类倒挂的成因不同。批价低于出厂价来自渠道库存过重,零售价低于批价来自终端动销不足,电商价低于批价来自平台补贴与流量竞争。三种情形叠加时,渠道的价差空间被两头挤掉。
二、名酒批价的下行走势
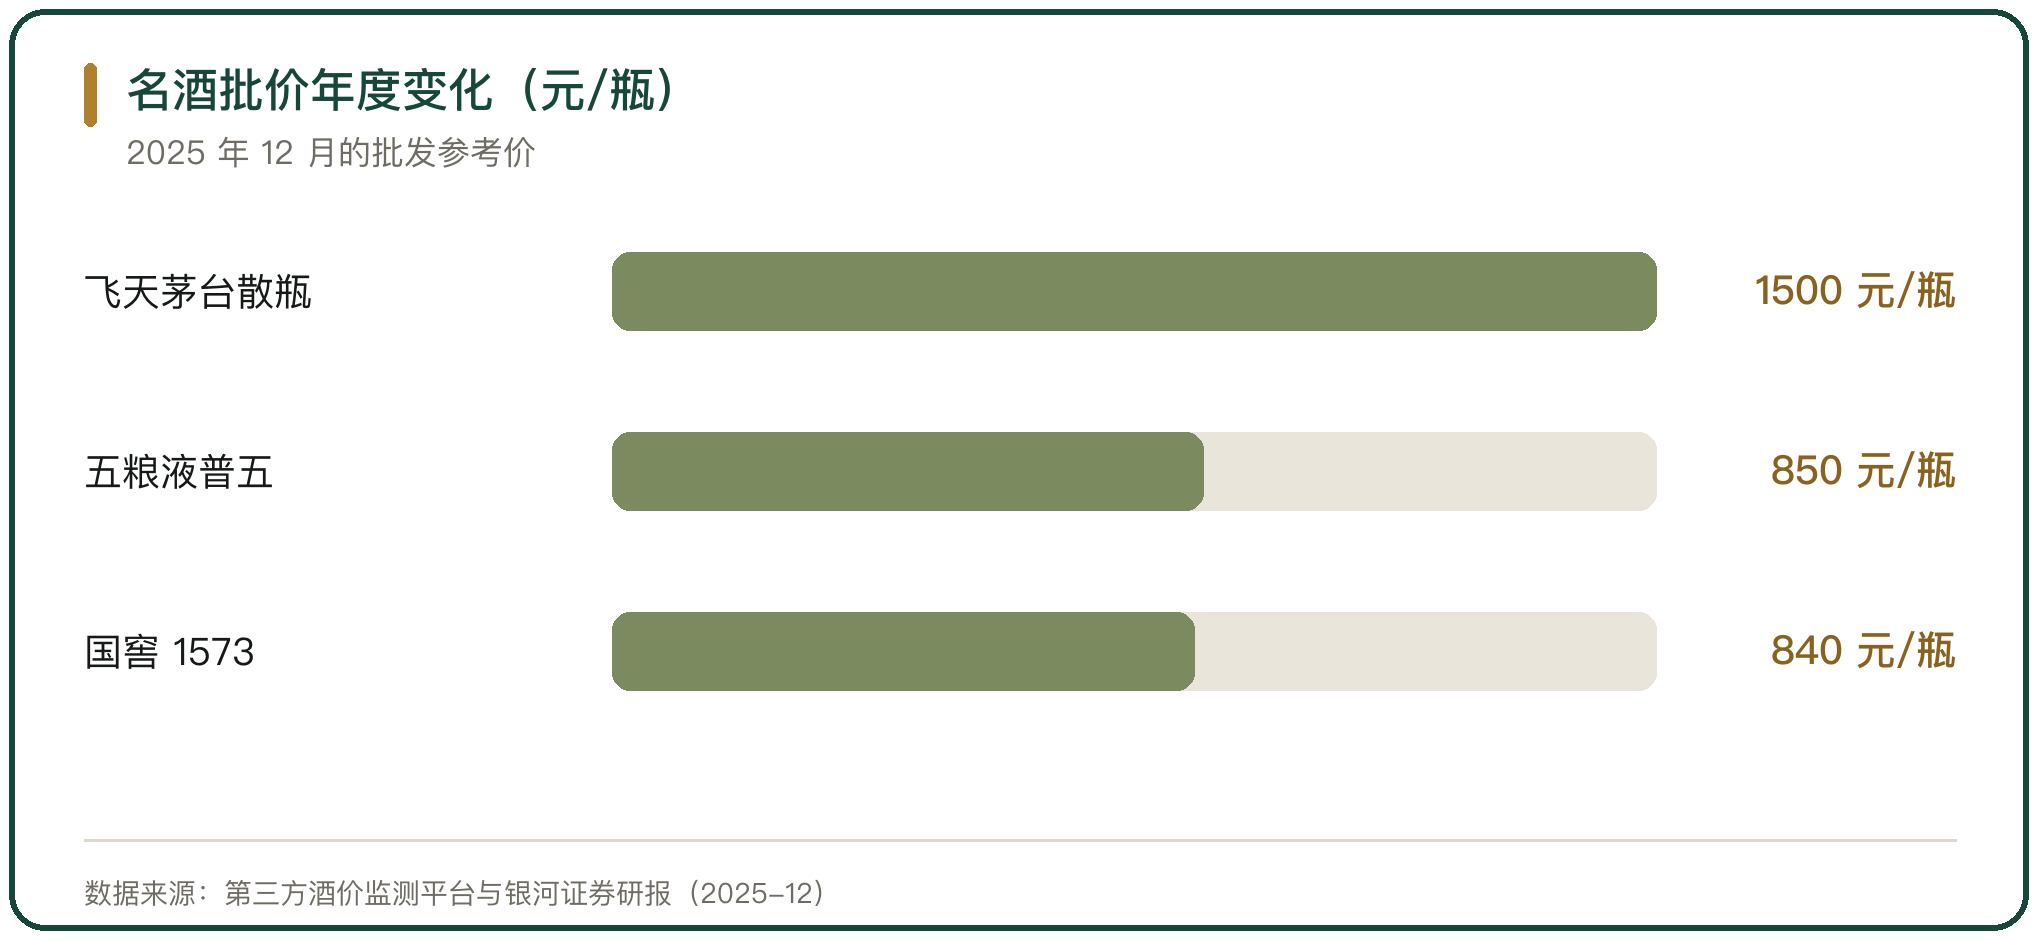
2025 年名酒批价的下行幅度最为明显。第三方酒价监测平台的数据显示,53 度 500 毫升飞天茅台散瓶的批发参考价从年初约 2200 元/瓶跌至 12 月的 1500 元/瓶,年跌幅约 32%;原箱批价从约 2200 元/瓶跌至约 1560 元/瓶。
次高端名酒同步走低。52 度 500 毫升五粮液普五的批价从年初约 950 元/瓶跌至 850 元/瓶,国窖 1573 从约 860 元/瓶回落至 840 元/瓶。银河证券的跟踪显示,2025 年 12 月飞天整箱与散瓶批价分别为 1600 元与 1590 元,比 2024 年同期分别低 720 元与 660 元。
三、上市酒企的库存规模
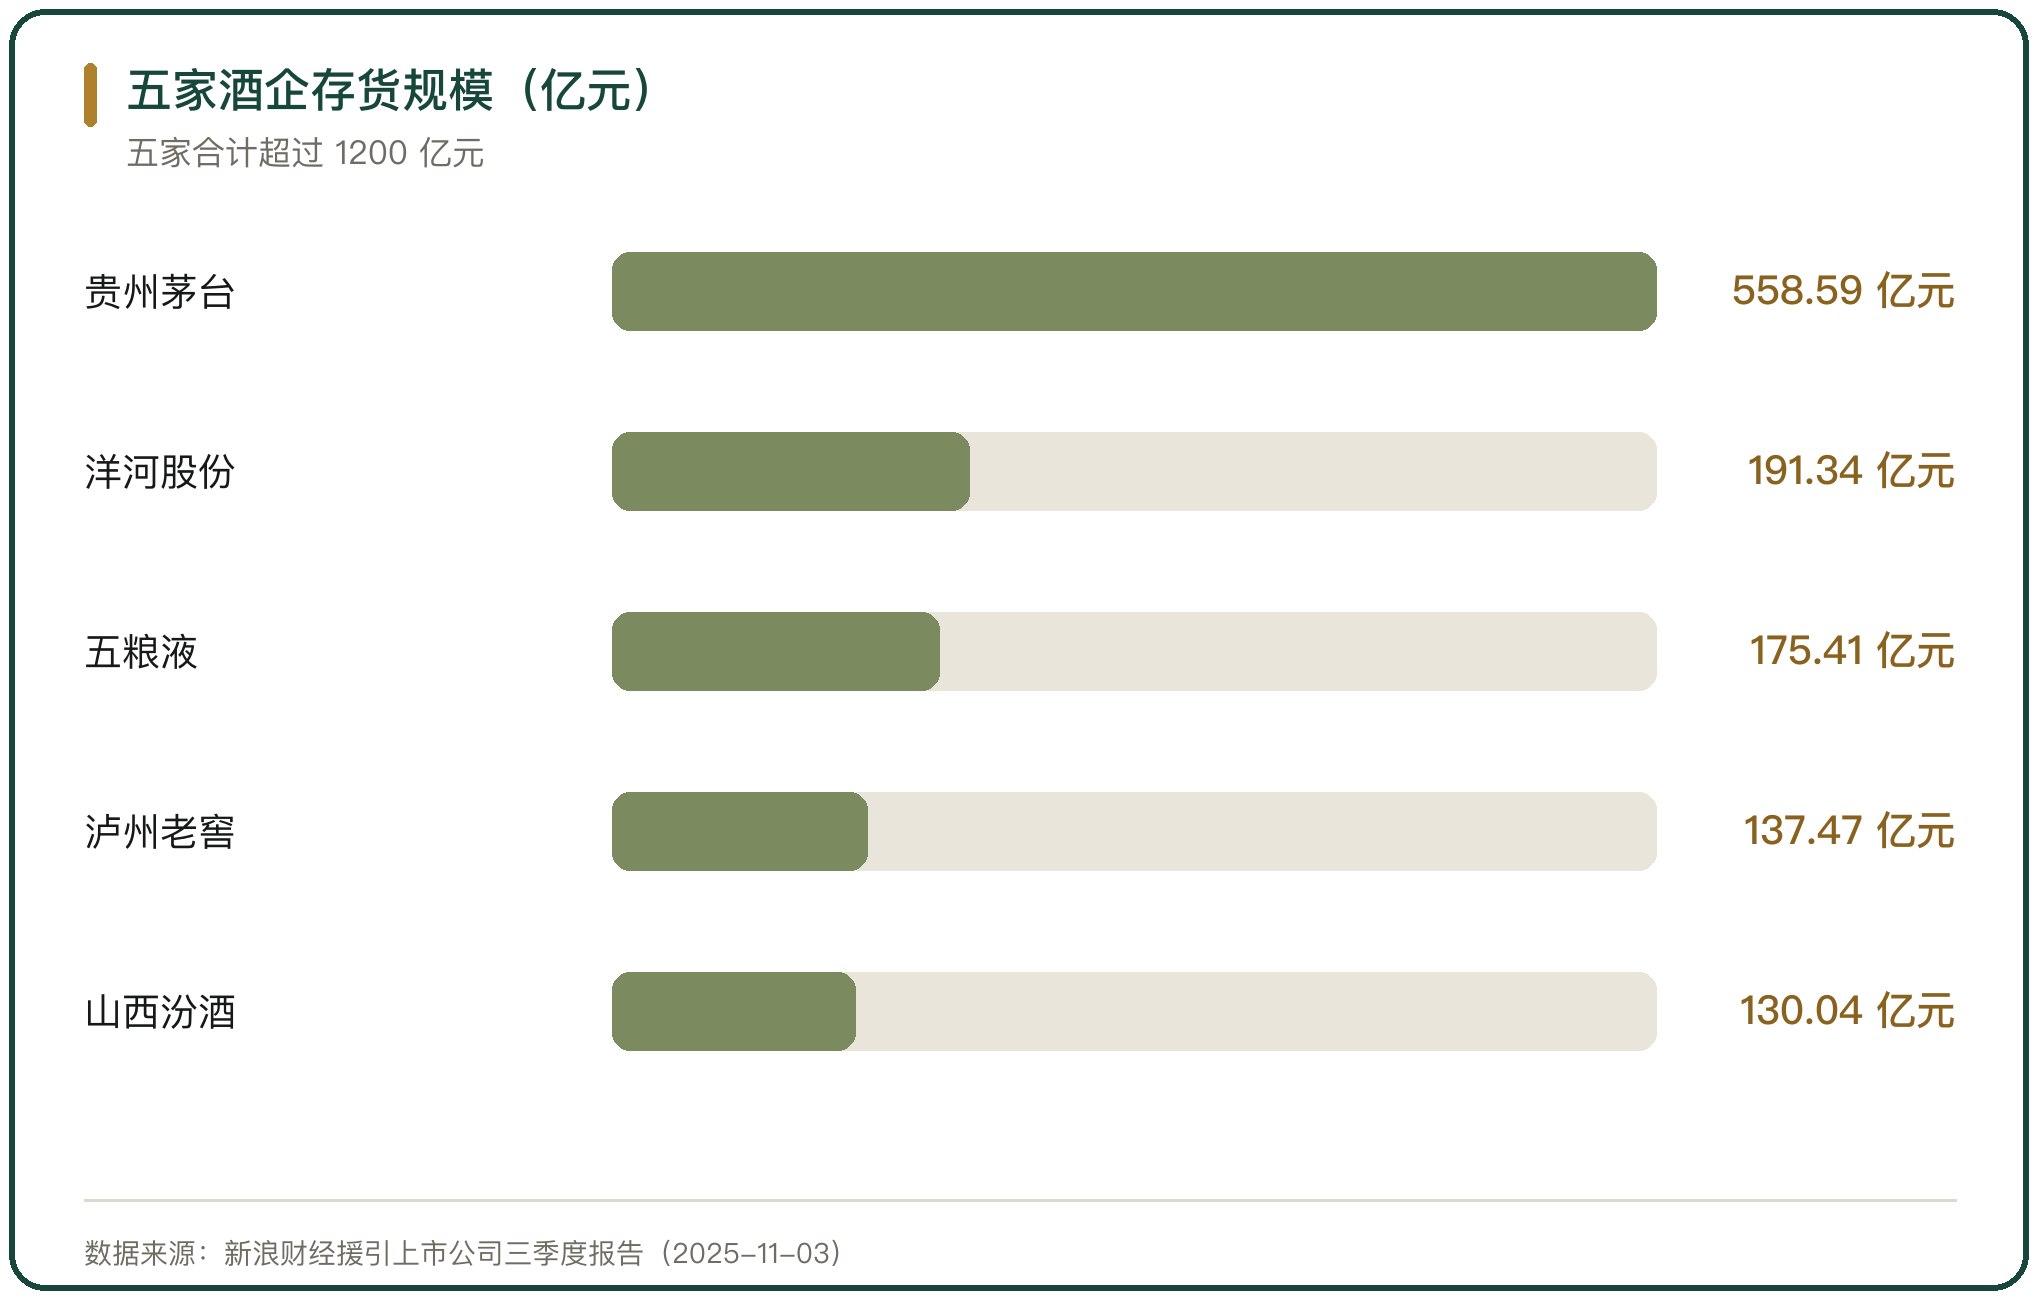
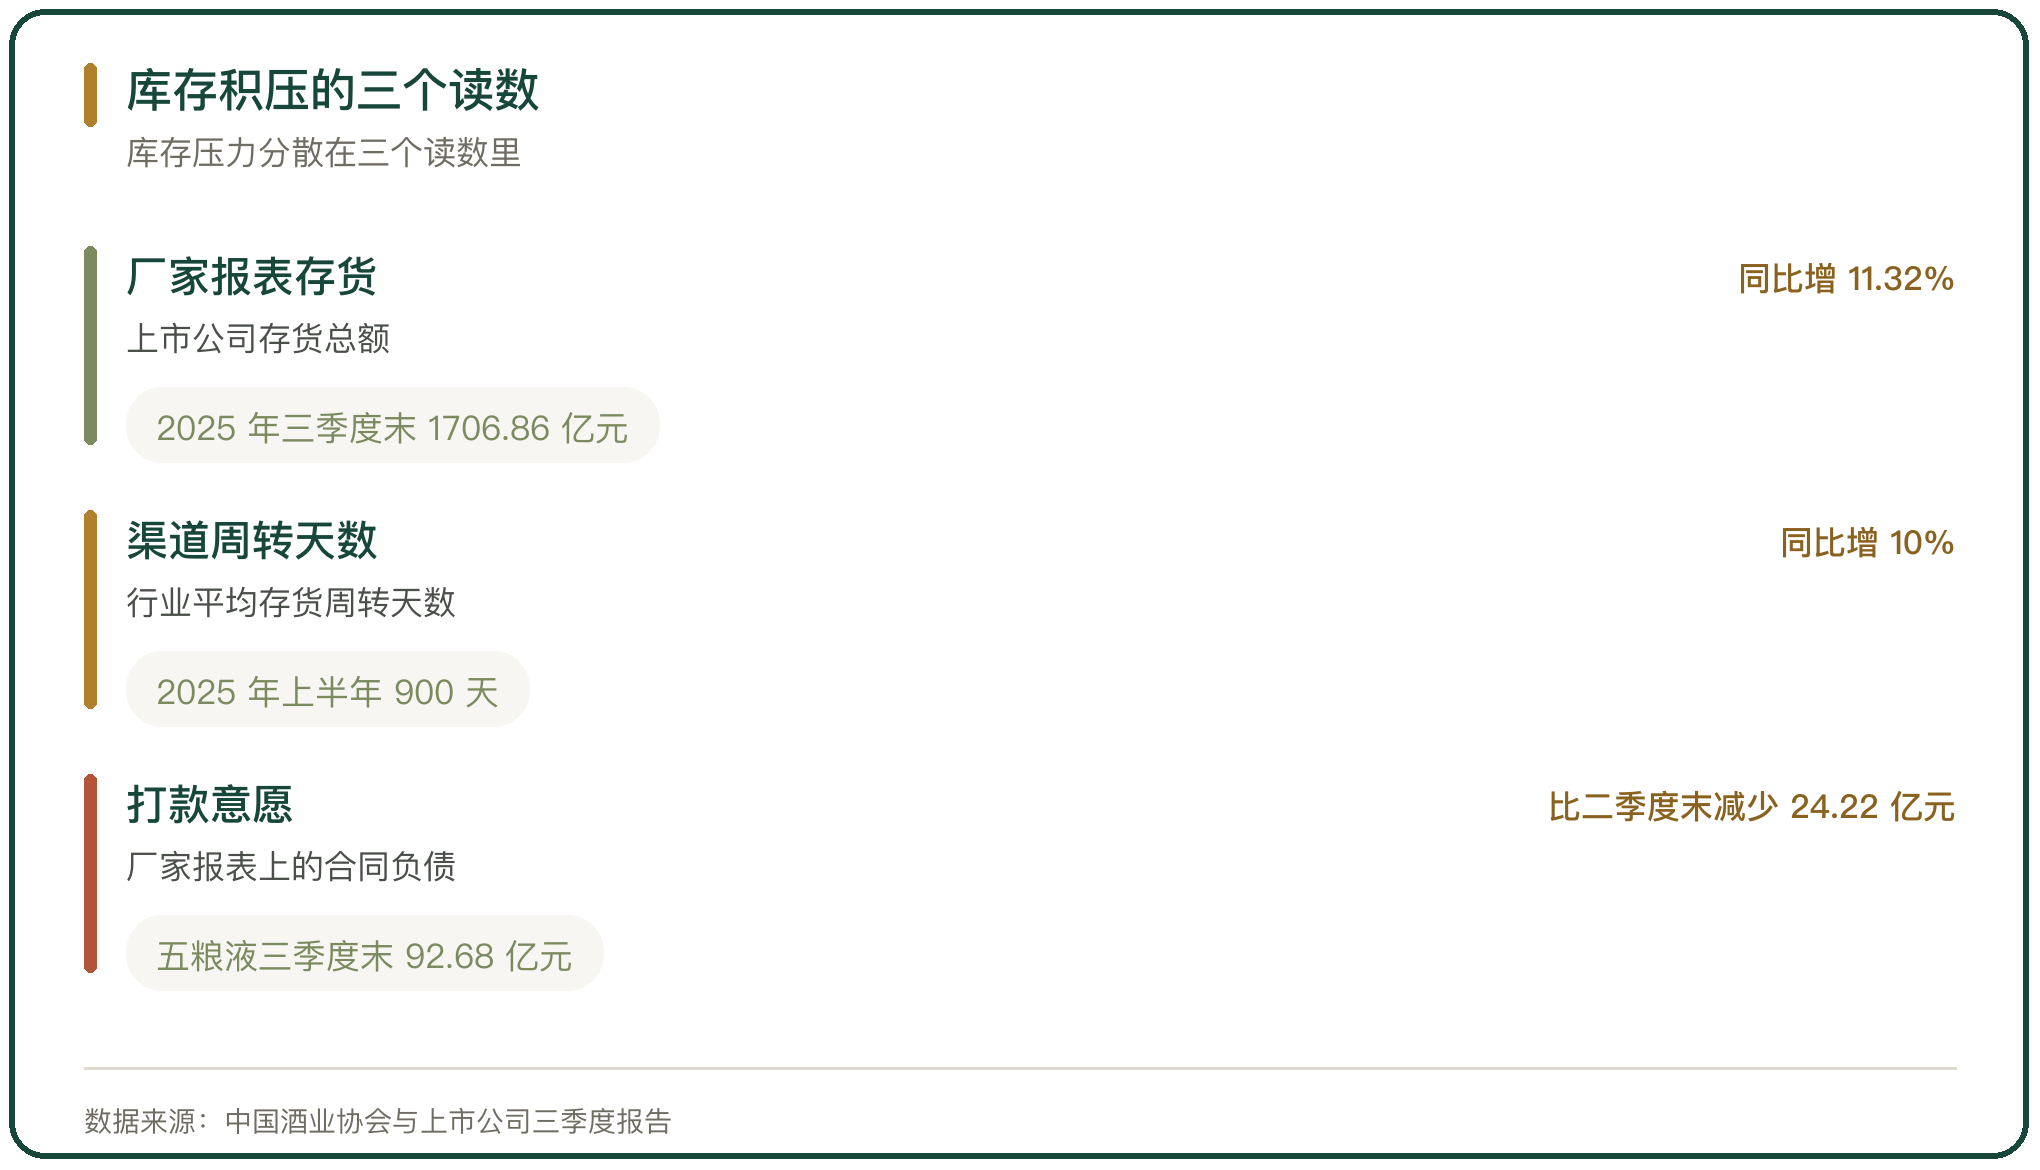
库存压力从渠道传导到上市公司报表。20 家 A 股白酒上市公司 2025 年前三季度存货总额 1706.86 亿元,同比增长 11.32%。其中贵州茅台 558.59 亿元、洋河股份 191.34 亿元、五粮液 175.41 亿元、泸州老窖 137.47 亿元、山西汾酒 130.04 亿元,存货规模较 2024 年同期普遍上升。
产量端同步收缩。国家统计局数据显示,2025 年 1 月至 10 月白酒产量 290.2 万千升,较 2024 年同期下降 11.5%;9 月单月产量 30.6 万千升,同比下降 15.0%。
四、渠道库存的积压与周转天数
渠道库存的规模比厂家报表更难统计,行业用周转天数衡量。中国酒业协会数据显示,2025 年上半年白酒行业平均存货周转天数达 900 天,同比增加 10%,58.1% 的经销商反映库存继续增加。
库存压在渠道里,占用的是经销商的资金。经销商按打款价进货,货值随批价下行缩水,同期又要按期完成厂家下达的任务量。库存从资产变成占用资金的负担,降价出货成为回笼资金的直接手段,这也是批价下行的推手。
五、合同负债与打款意愿
白酒采用先款后货模式,厂家报表上的合同负债是经销商预付款的累积。合同负债的增减,直接反映经销商打款的意愿。
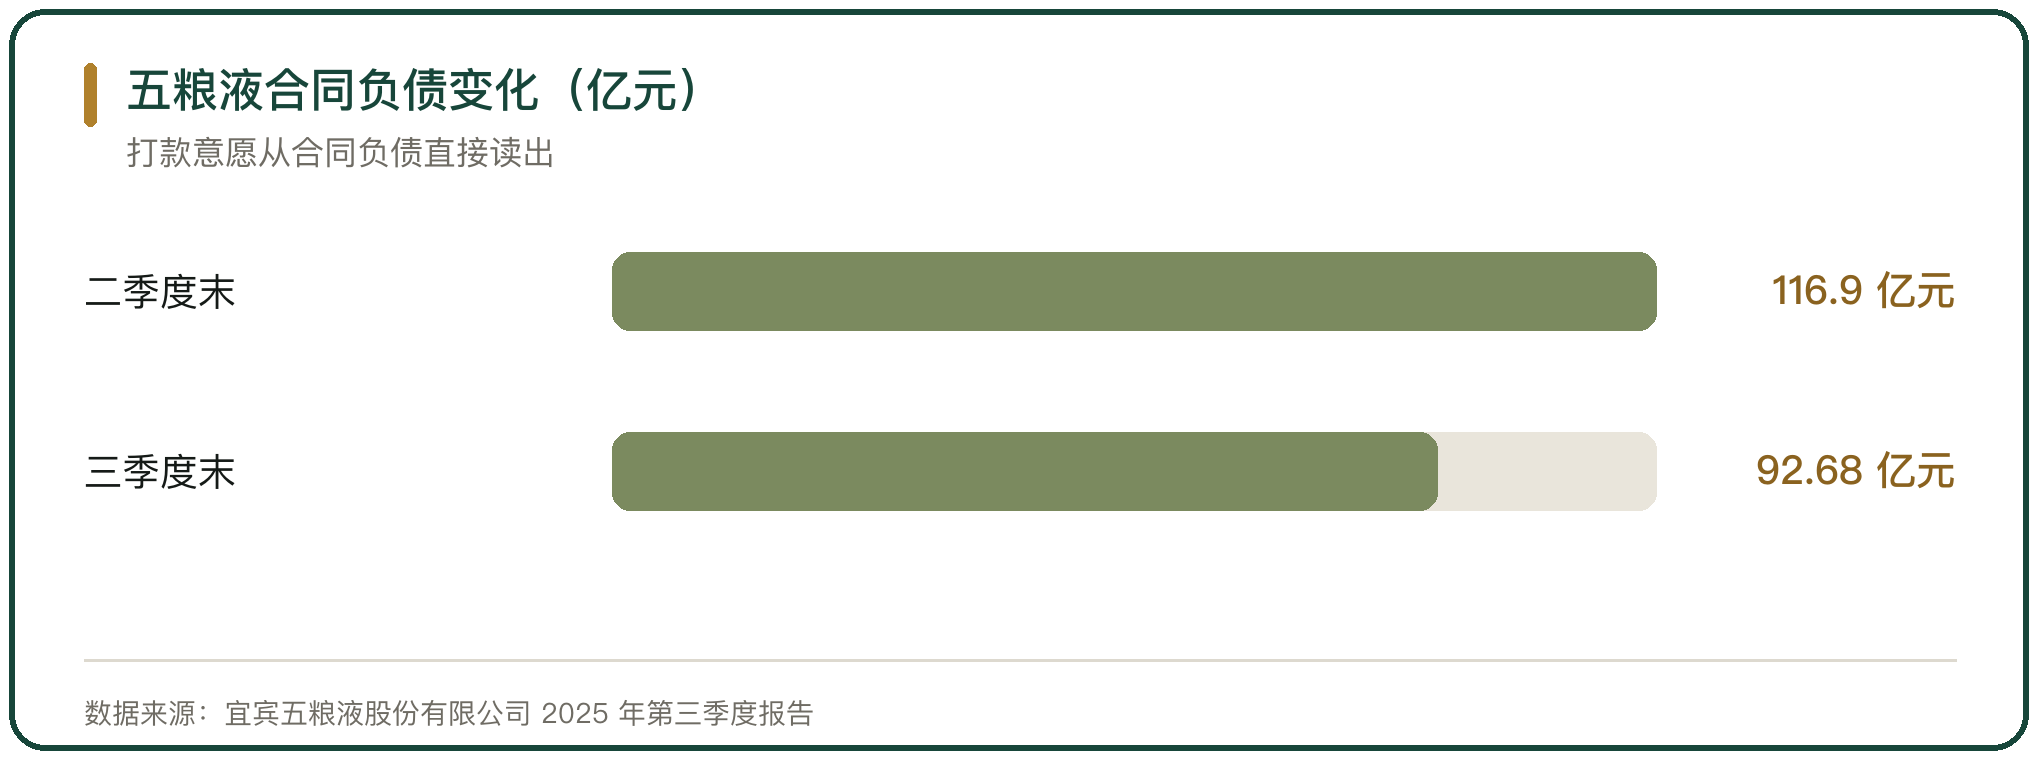
五粮液 2025 年三季度末合同负债 92.68 亿元,比二季度末的 116.90 亿元减少 24.22 亿元。经销商数量也在收缩,2025 年上半年五粮液经销商数量从 2024 年底的 3700 余家降至 3587 家,减少 124 家;泸州老窖境内经销商截至 6 月末为 1703 家,同比减少 66 家。合同负债下降与经销商退出,是同一件事的两个读数。
六、酒类流通企业的承压
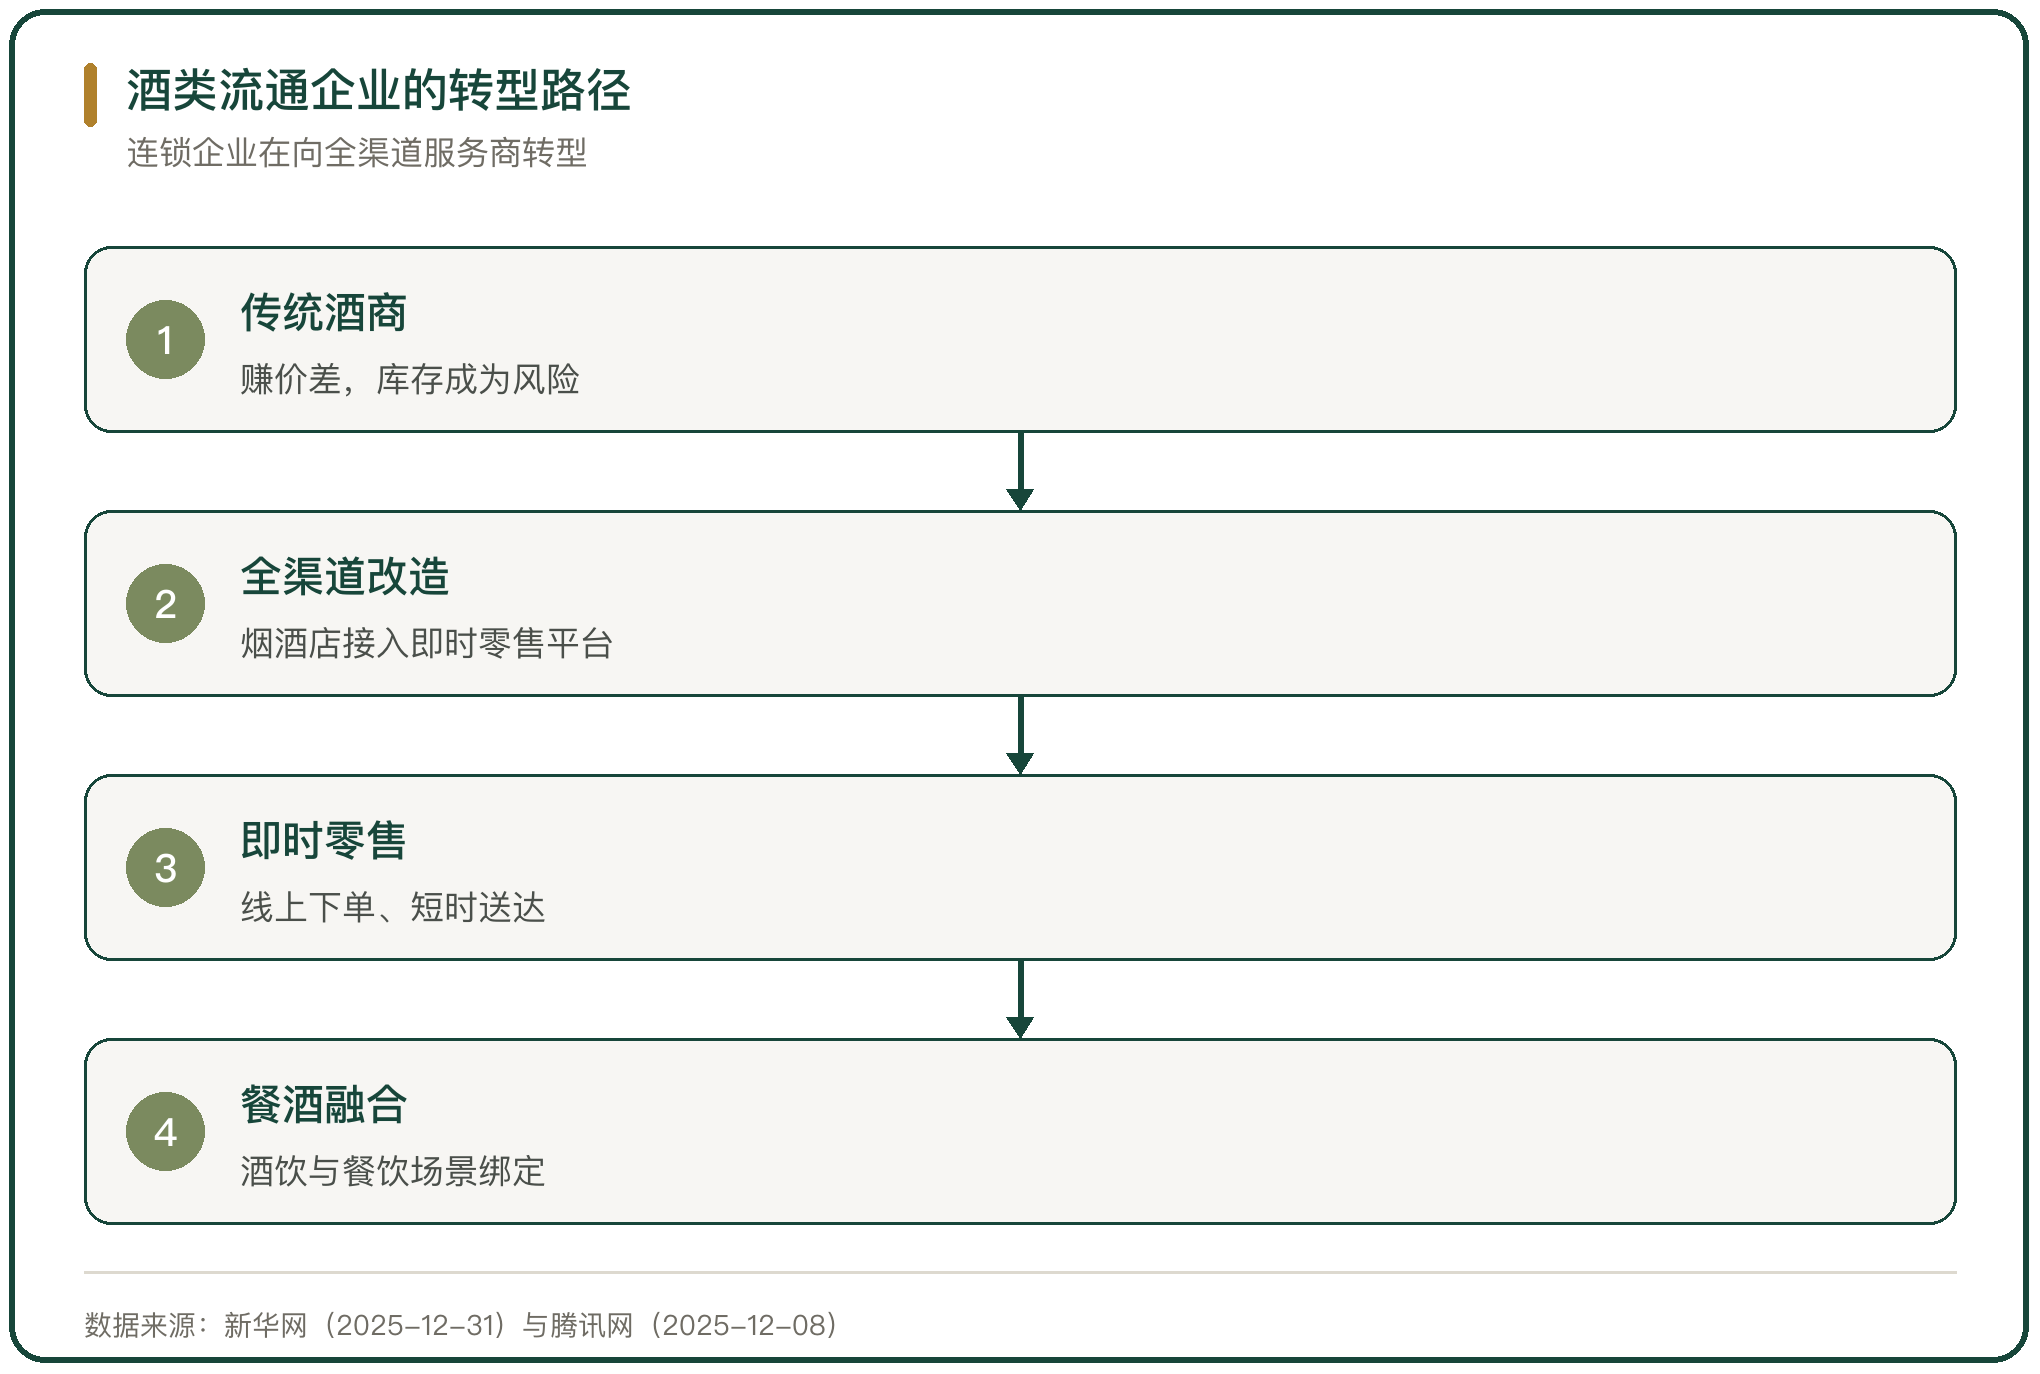
酒类流通企业处在价格倒挂的最前端。华致酒行 2025 年前三季度营业收入 51.64 亿元,同比下降 34.07%,归母净利润亏损 1.99 亿元,同期计提资产减值准备 3.29 亿元。
连锁业态的分化同步出现。中国酒类流通协会《2025中国酒类零售连锁行业发展白皮书》调研的 107 家企业里,10 亿元以上营收的有 19 家,年营收 5 亿元以下的企业占比 72%;67% 的企业反映毛利比往年下降,近 20 家毛利下降超过 10%,部分超过 50%。
七、酒企的停货与渠道纾困
酒企在 2025 年普遍用停货和减任务给渠道减压。五粮液、汾酒、习酒、水井坊对部分产品采取阶段性停货,以缓解渠道库存、稳定价格体系;洋河股份主动减少市场供货,用业绩换空间,帮助经销商清理库存。
多家经销商反馈,2025 年末几乎没有酒企正式启动开门红政策,避免向渠道压货。压货减少,厂家的短期收入承压,五粮液 2025 年三季度营业收入 81.74 亿元、同比下降 52.66%,归母净利润 20.19 亿元、同比下降 65.62%。渠道压力与厂家业绩之间存在此消彼长的关系。
八、名酒价格倒挂与库存积压的相互关系
倒挂与库存积压互为因果。库存积压导致经销商降价出货,降价压低批价,批价低于进货价形成倒挂;倒挂之下经销商不愿打款进货,厂家为完成任务继续压货,库存继续累积。
这个循环的出口在于终端动销。终端消费回不来,渠道库存只能靠降价消化,而降价又削弱经销商的进货意愿。行业的应对方式是减少供给,五粮液、古井贡酒等企业降低增长要求,逐步释放渠道压力。
九、名酒价格与库存的判断
这一轮名酒调整的核心指标是批价与渠道库存。批价从 2025 年初的高位一路下行,到 12 月飞天茅台散瓶批价贴近 1499 元的官方指导价,批价与指导价之间的套利空间基本消失。
库存的消化取决于终端动销恢复的速度。行业平均存货周转天数 900 天意味着按当前销售节奏要 2 年多才能消化一轮存货。厂家减少发货、经销商退出、渠道去库存同时进行,价格体系的企稳要看终端消费能否接住减下来的供给。



写点看法