

生鲜自有品牌的发展路径
关键词 自有品牌代工模式反向定制起订量委托生产标签责任食品生产许可证
一、自有品牌在商超里的盘子
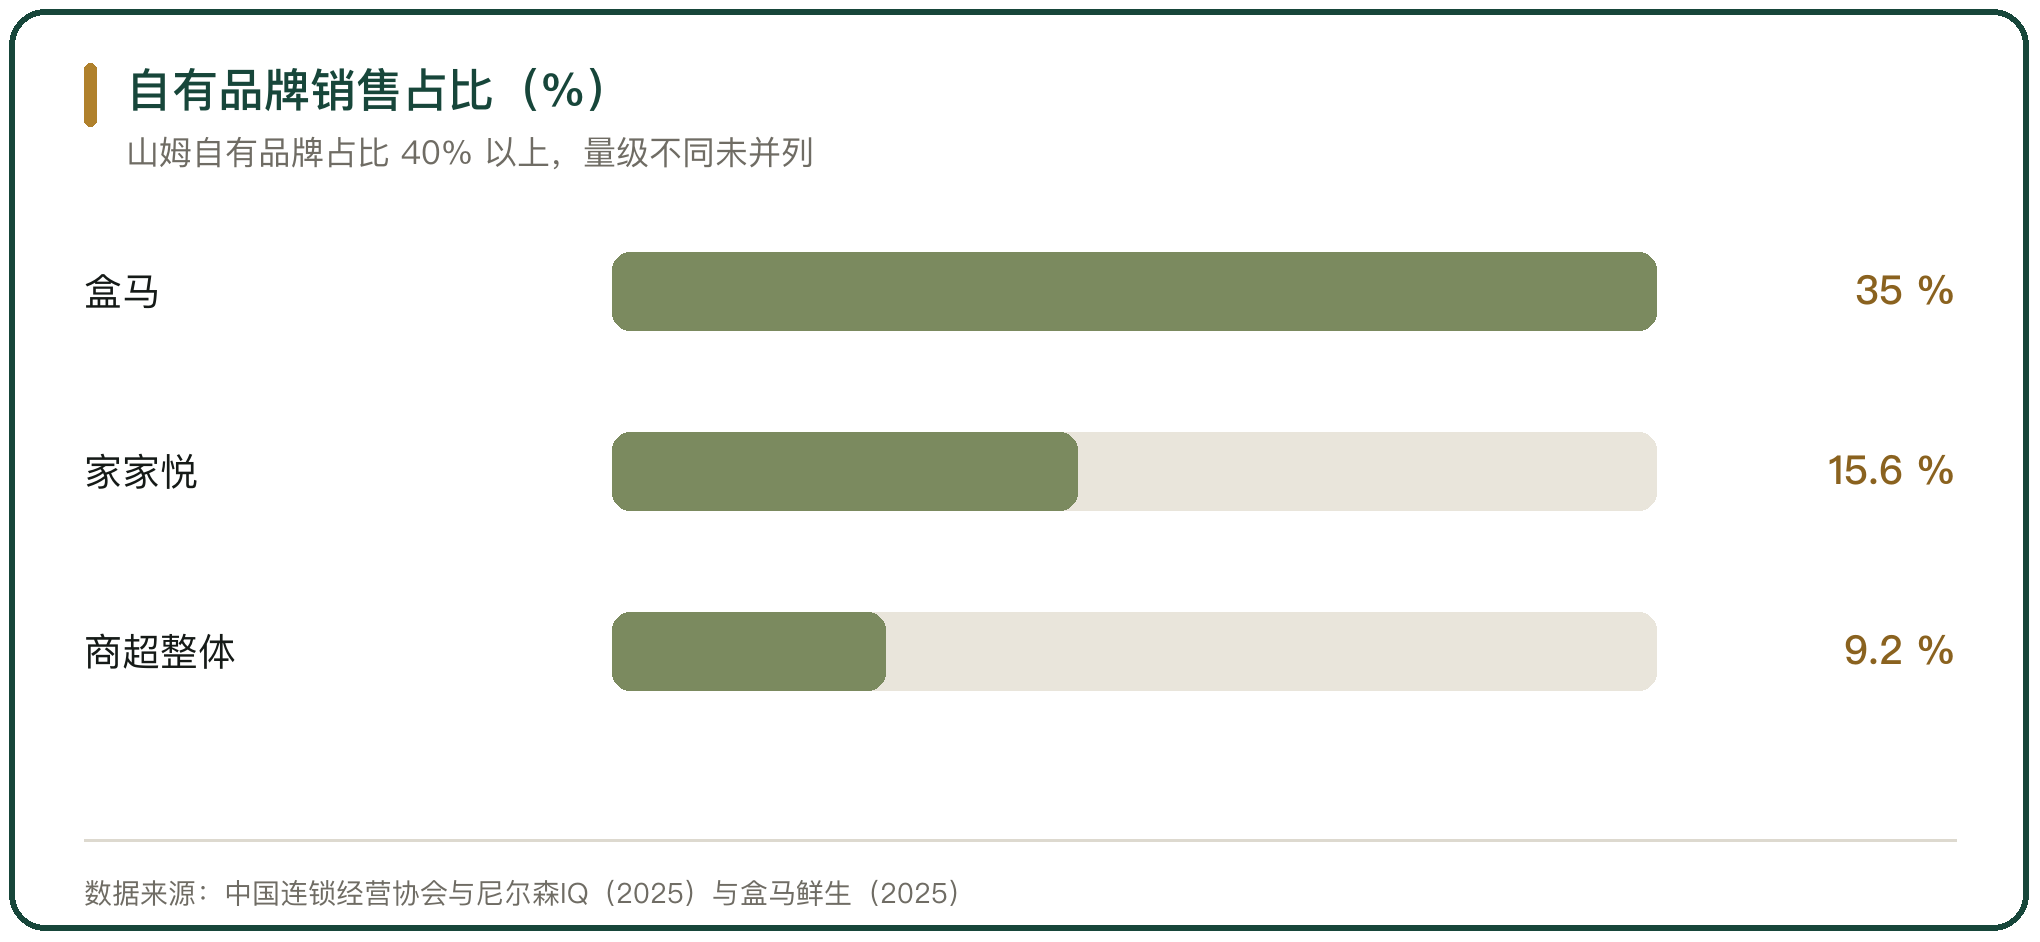
自有品牌是商超这几年最集中投入的方向,整体仍在早期。中国连锁经营协会与尼尔森IQ(2025)的数据显示,全国商超自有品牌销售额突破 3800 亿元、同比增长约 17%,在商超整体销售额中的占比只有 9.2%。
头部企业与行业均值不在一个量级。盒马自有品牌销售占比达到 35%,核心品牌“盒马MAX”销售额突破 150 亿元、占比超过 20%、毛利率在 40% 以上;山姆每家门店在售商品约 4000 个,其中 Member’s Mark 约 800 个,占总销售额 40% 以上。
区域连锁的进度跟自身规模贴着走。家家悦 2025 年自有品牌及定制商品销售约 26 亿元,占比提升到 15.6%。
二、自有品牌与代工模式的三个阶段
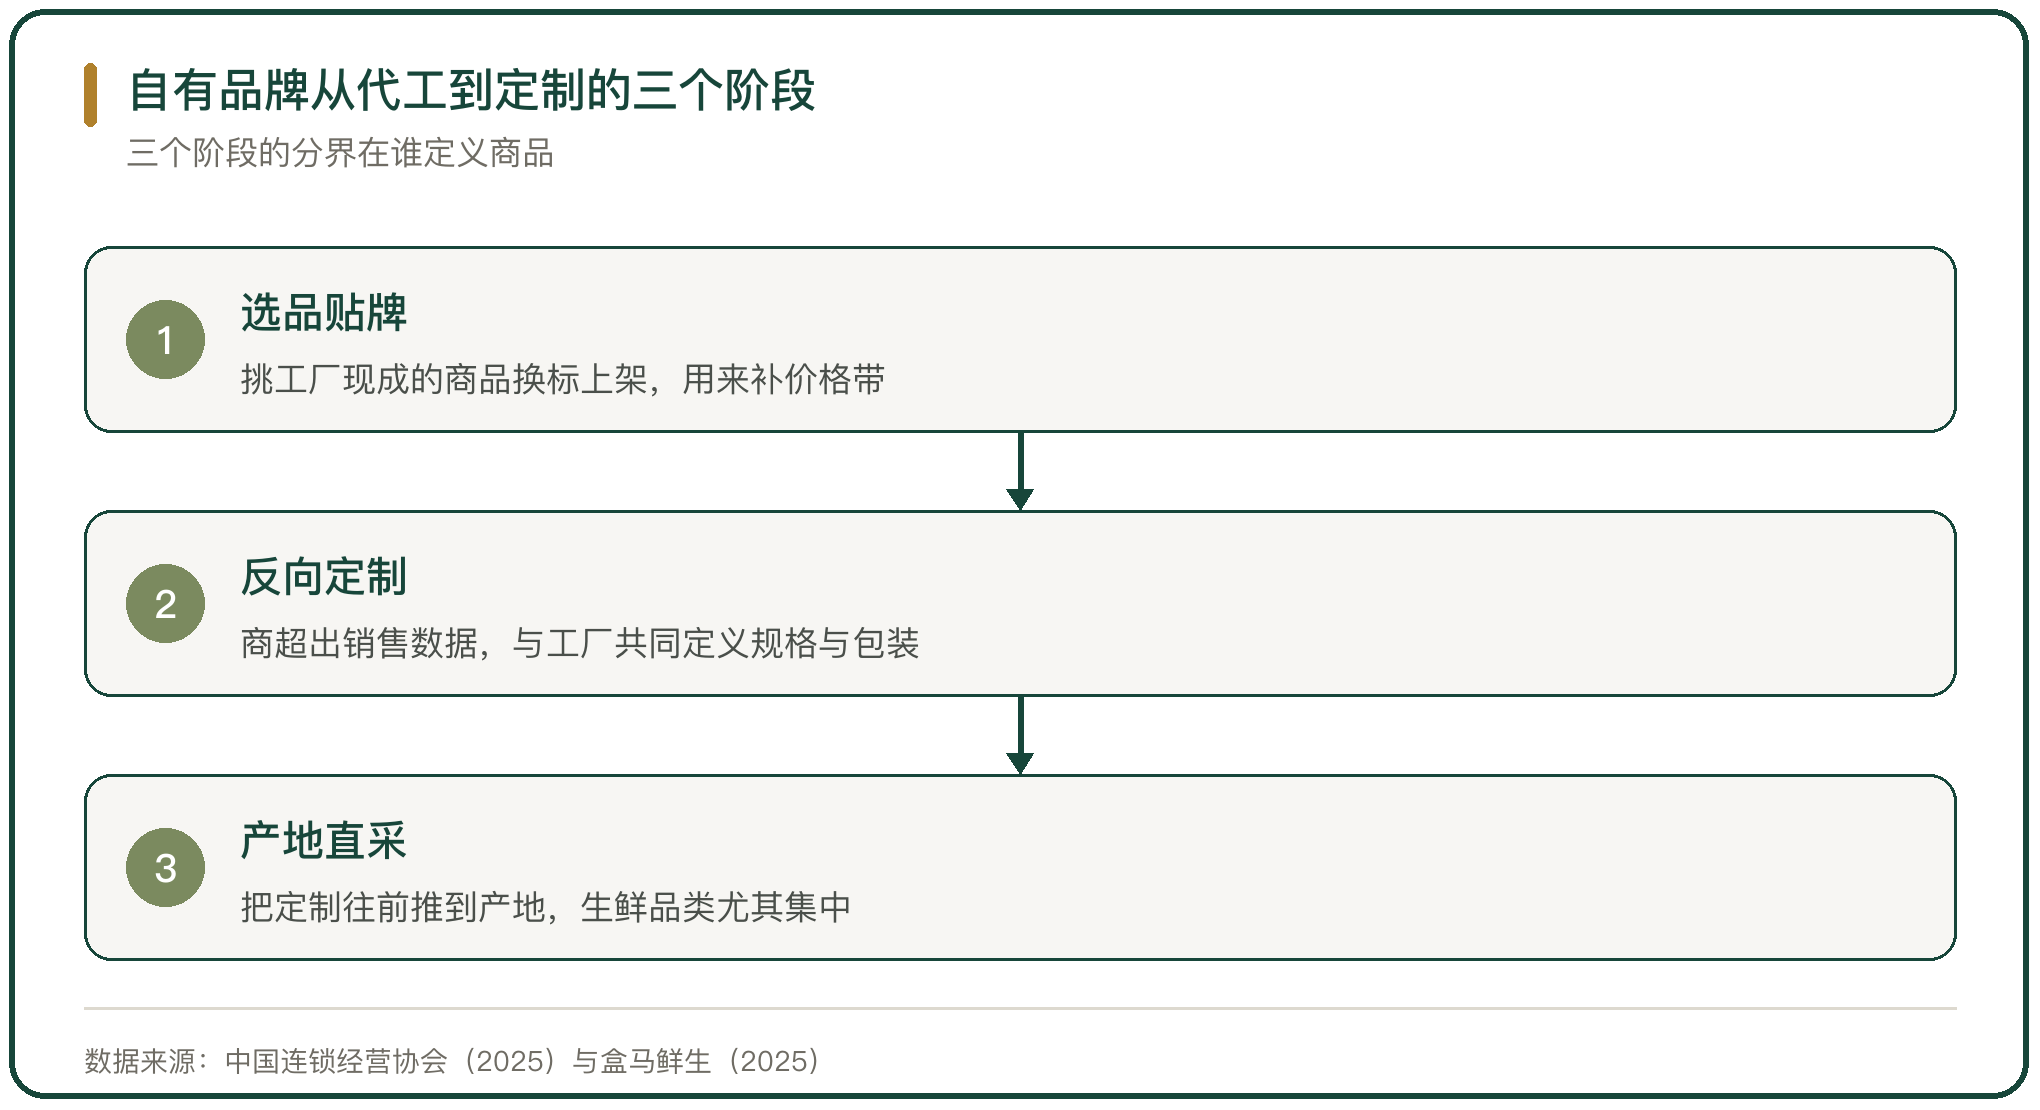
自有品牌的发展大致走过三个阶段。第一个阶段是选品贴牌,商超挑一款工厂已有的商品换标上架,定价比品牌货低一点,用来补价格带。
第二个阶段是反向定制。商超把销售数据给到工厂,按数据定义规格、口味与包装,工厂按单生产,商品只在自家渠道销售。盒马从“盒马工坊”一类加工食品起步,中段进入“盒马MAX”这类标品,就落在这一段。
第三个阶段是把定制往前推到产地。自有品牌与产地直采合流,生鲜这一块尤其明显,盒马、山姆在这一段同时做自有品牌与基地直采。
三个阶段的推进速度取决于门店规模。门店越多,单款商品的起订量越容易谈下来,定制的深度才走得下去。
三、起订量卡住的是中小商超
起订量是中小商超迈不过去的第一关。一家年销售额 5 亿元左右的中型商超想开发一款饮料,常规产线的起订量普遍在 10 万到 30 万瓶,而它的实际消化能力只有几万瓶。
小单的成本结构撑不住。有代工厂算过一笔账:某区域连锁定制一款果汁饮料,一次只下 500 箱试水,而这家工厂 1 天产能 10 万瓶,平摊包材与模具费用之后,单瓶生产成本比这家连锁预计的零售价还高。
凑够起订量又会带来另一项风险。保质期、库存资金与临期损失都跟着订购量走,采少了工厂不接,采多了消化不掉,这道题在中小商超手里没有两全的解法。
四、代工模式下的纳税主体是谁
代工在税法上有专门的定义。《增值税暂行条例实施细则》第二条把加工定义为受托加工货物,即委托方提供原料及主要材料,受托方按照委托方的要求制造货物并收取加工费。
按这个定义,自有品牌常见的两种做法在税上并不一样。委托方提供原料、受托方只收加工费的,受托方就加工费缴纳增值税;商超只出规格与品牌、由工厂自采原料生产的,工厂按销售自产货物纳税,商超按购进货物取得进项。
纳税主体由此落定:谁对外销售,谁就是销售货物的一方。商超把自有品牌商品卖出去,销售货物这一环节的纳税义务在商超;工厂那一段的纳税义务在工厂,两者不重叠。
视同销售的情形另有规定。《增值税法》第五条把单位和个体工商户将自产或者委托加工的货物用于集体福利或者个人消费,列为视同应税交易;该法自 2026 年 1 月 1 日起施行。
五、委托生产双方的责任划分
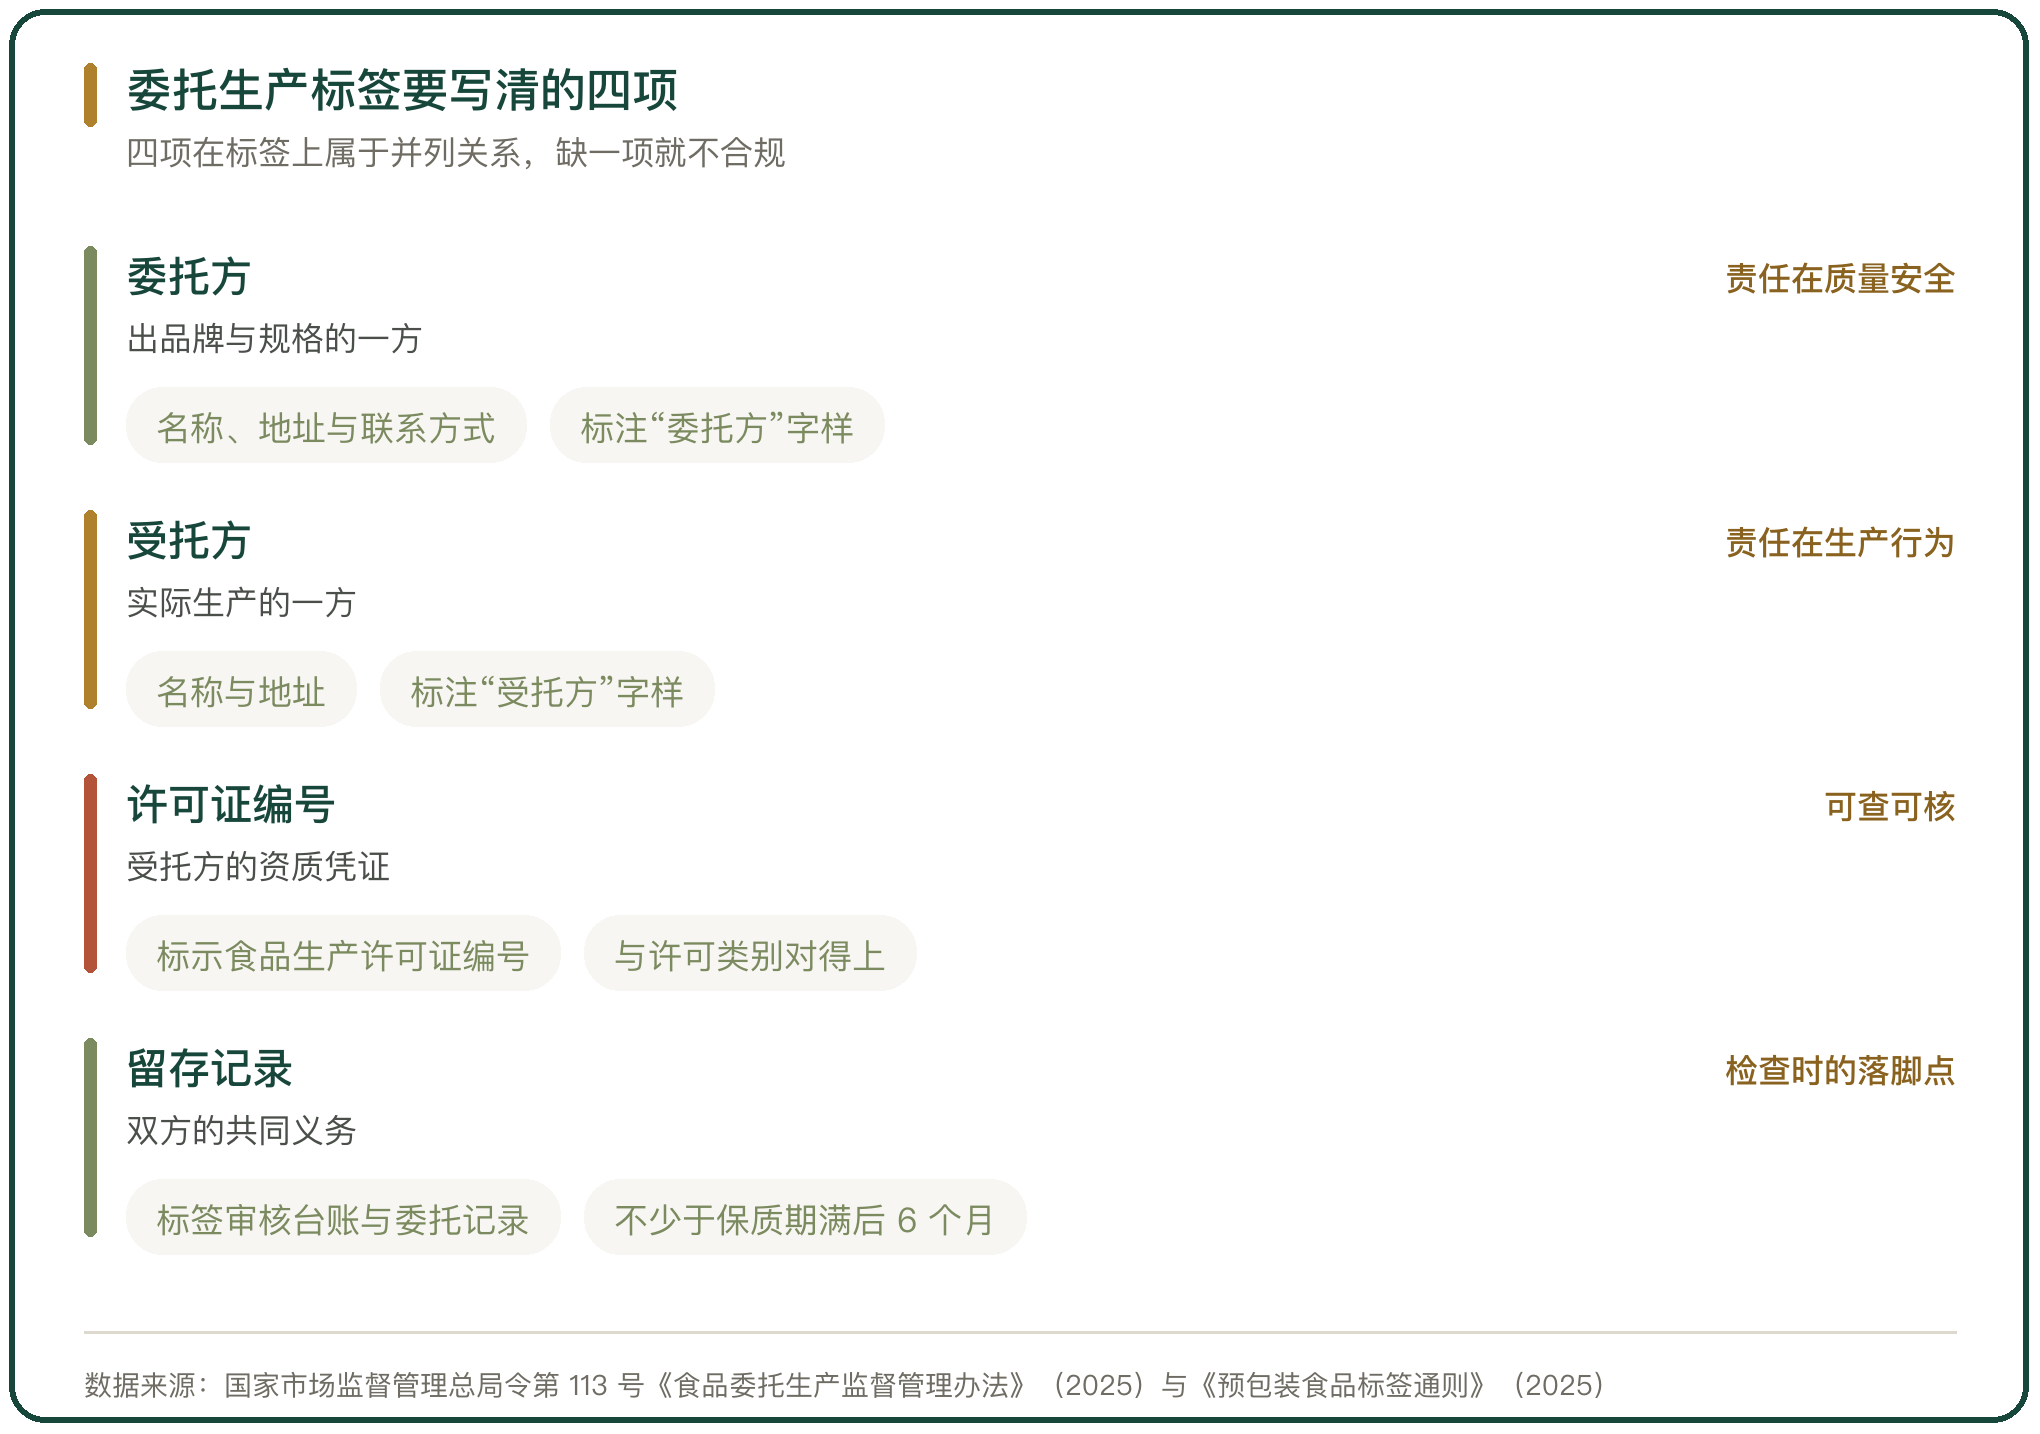
委托生产的责任在制度上被切成两半。委托方对食品质量安全负责,受托方对生产行为负责,这是监管口径的基本划分。
《食品委托生产监督管理办法》把双方的义务写细了。委托方可以自行或者聘用第三方机构驻厂、巡查,对受托方的场所环境、设备设施、原料控制、生产关键环节与标签管理实施监督,并记录监督情况,记录由双方确认后分别留存;委托方还要定期对委托生产食品的安全状况进行检查评价。
受托方的义务落在检验与留样上。受托方要按国家有关规定对委托生产的食品进行检验,保存检验记录与产品留样;委托方要查验出厂检验报告,并按需自行抽样检验。检验记录与留样的保存期限不得少于产品保质期满后 6 个月,没有明确保质期的不得少于 2 年。
六、标签上要并列写出委托方与受托方
过去委托生产的预包装食品,标签上写委托方的名称与地址就够了,实际生产的那家工厂可以不出现。这一条正在被改掉。
《食品委托生产监督管理办法》(国家市场监督管理总局令第 113 号,2025 年 12 月 12 日公布,2026 年 12 月 1 日施行)第十三条要求,委托生产的预包装食品,其标签上要在紧邻位置标注委托方的名称、地址、联系方式和受托方的名称、地址,并在名称前冠以“委托方、受托方”或者“委托单位、受托单位”等字样。
与之配套的标签国标把要求落得更细。新版《预包装食品标签通则》与《食品标识监督管理办法》要求委托生产食品并列标注双方信息,并标示受托方的食品生产许可证编号;企业还需建立标签审核台账与委托生产记录。
七、生鲜自有品牌的代工厂资质
代工厂的资质是可以查的,只是不少商超在选厂时只看报价。食品生产许可证是底线,证上载明的食品类别与生产地址,要与实际生产的品类和厂址对得上。
证照对不上就是线索。标签上标注的生产者名称与地址,要与食品生产许可证上载明的名称和地址一致;同一个代工厂做多个品牌、标签上的受委托方信息互相不一致,本身就是可查的一项。
生鲜这一块比标品更复杂。净菜、鲜切、熟食与预制菜对应的许可类别不同,冷链能力也不一样,一家做常温标品的工厂接不了短保品类的代工。
八、开发成本与起量门槛
开发一款自有品牌的成本分几笔。开模与包材的一次性投入、配方与检测的费用、首批订单占用的资金,这三笔在先,销售在后。
起量门槛来自固定成本的摊薄。山姆把核心供应商控制在 180 家以内、年淘汰率维持在 8% 左右,商品开发周期从 6 个月到 3 年至 5 年不等,靠的是单款商品的销量足够大。
中小商超的替代办法是把量做在少数单品上。行业里跑出来的做法是聚焦大单品,把开发资源压在一两款能复购的商品上,自有品牌矩阵铺得太开反而摊薄了量。
九、自有品牌的发展路径取决于规模与信任
生鲜自有品牌的发展路径,落在两个前提上:门店规模与消费者信任。
门店规模决定起订量能不能谈下来,也决定固定成本能摊多薄;消费者信任决定同样的商品能不能卖出溢价。
两家企业的路径可以对照。盒马把自有品牌做成矩阵,标品与生鲜同时推,自有品牌 SKU 占比在 20% 到 22% 之间;家家悦把自有品牌与定制商品做成 26 亿元的盘子,占比 15.6%,节奏跟着县域市场的销售规模走。
这两条路径的共同点是把商品定义权拿回自己手上。定义权在谁手里,决定这门生意最终落在渠道差价上还是品牌溢价上。



写点看法