

活体抵押与生物资产融资
关键词 活体抵押生物资产融资智慧畜牧贷中征动产融资统一登记电子耳标农业保险
一、政策依据与活体抵押的破题对象
活体抵押的政策依据是《关于推广农业设施和畜禽活体抵押融资的通知》,2025 年 12 月由中国人民银行办公厅、农业农村部办公厅、金融监管总局办公厅联合印发,鼓励金融机构拓展农村合格抵押物范围,创新推广畜禽活体抵押融资模式(国际在线)。
破题的对象是缺传统抵押物的养殖主体。养殖户长期面临无有效抵押担保物的融资难处,活体是其主要的生产性资产,与养殖周期高度契合,具备市场价值与变现渠道(国际在线)。
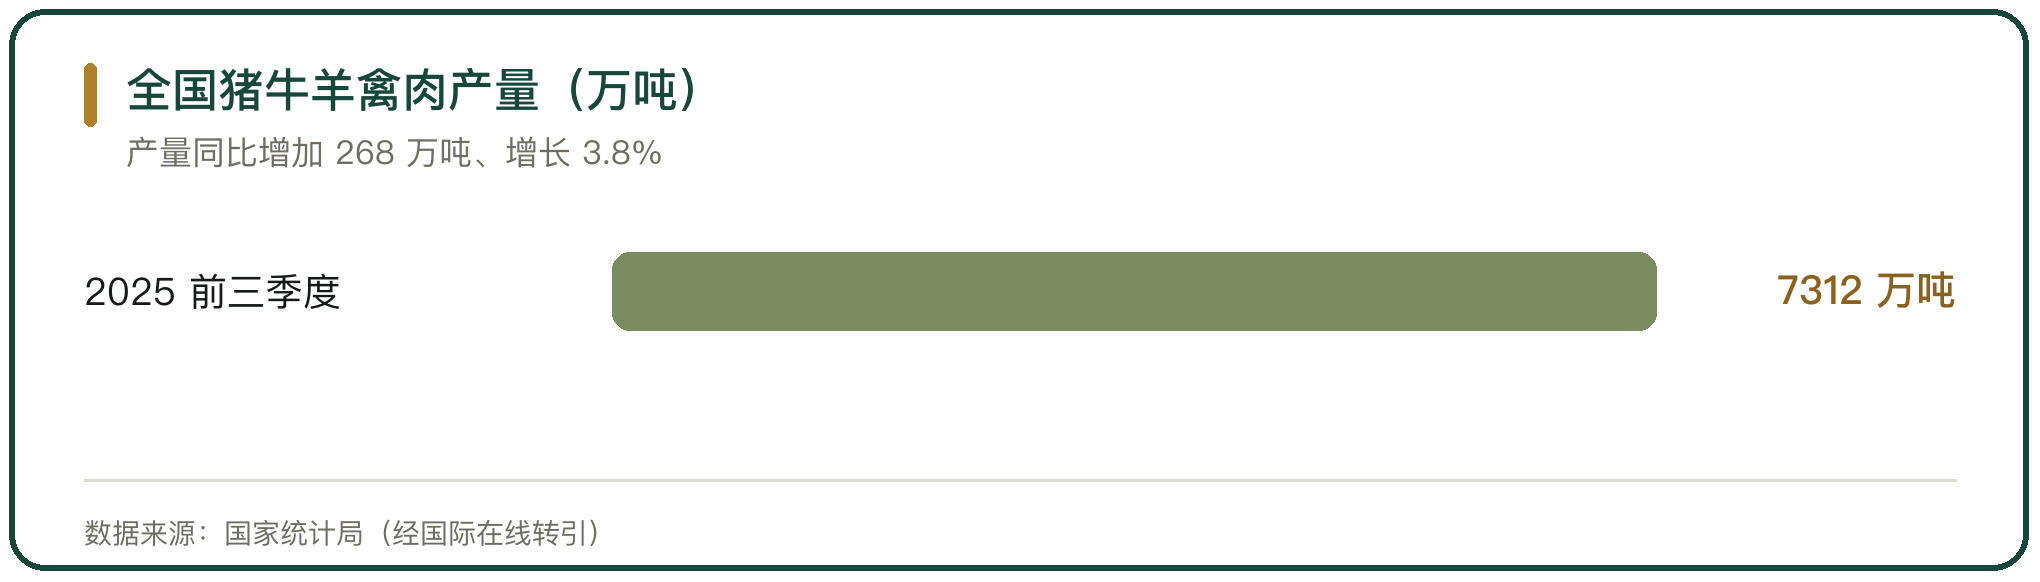
产业规模提供了业务空间。国家统计局数据显示,2025 年前三季度全国猪牛羊禽肉产量 7312 万吨,同比增加 268 万吨,增长 3.8%(国际在线)。
二、活体的法律属性与抵押登记
活体抵押要做有效登记。《中华人民共和国民法典》允许以生产设备、原材料、半成品、产品抵押,畜禽活体作为养殖主体的生物资产,可以纳入抵押物范围;抵押权的设立要办理登记才能对抗善意第三人。
登记走统一系统。甘肃古浪的养殖企业通过中国人民银行征信中心动产融资统一登记公示系统对奶牛进行抵押登记,在农业银行古浪县支行累计获得 5000 万元智慧畜牧贷(中国县域经济报)。
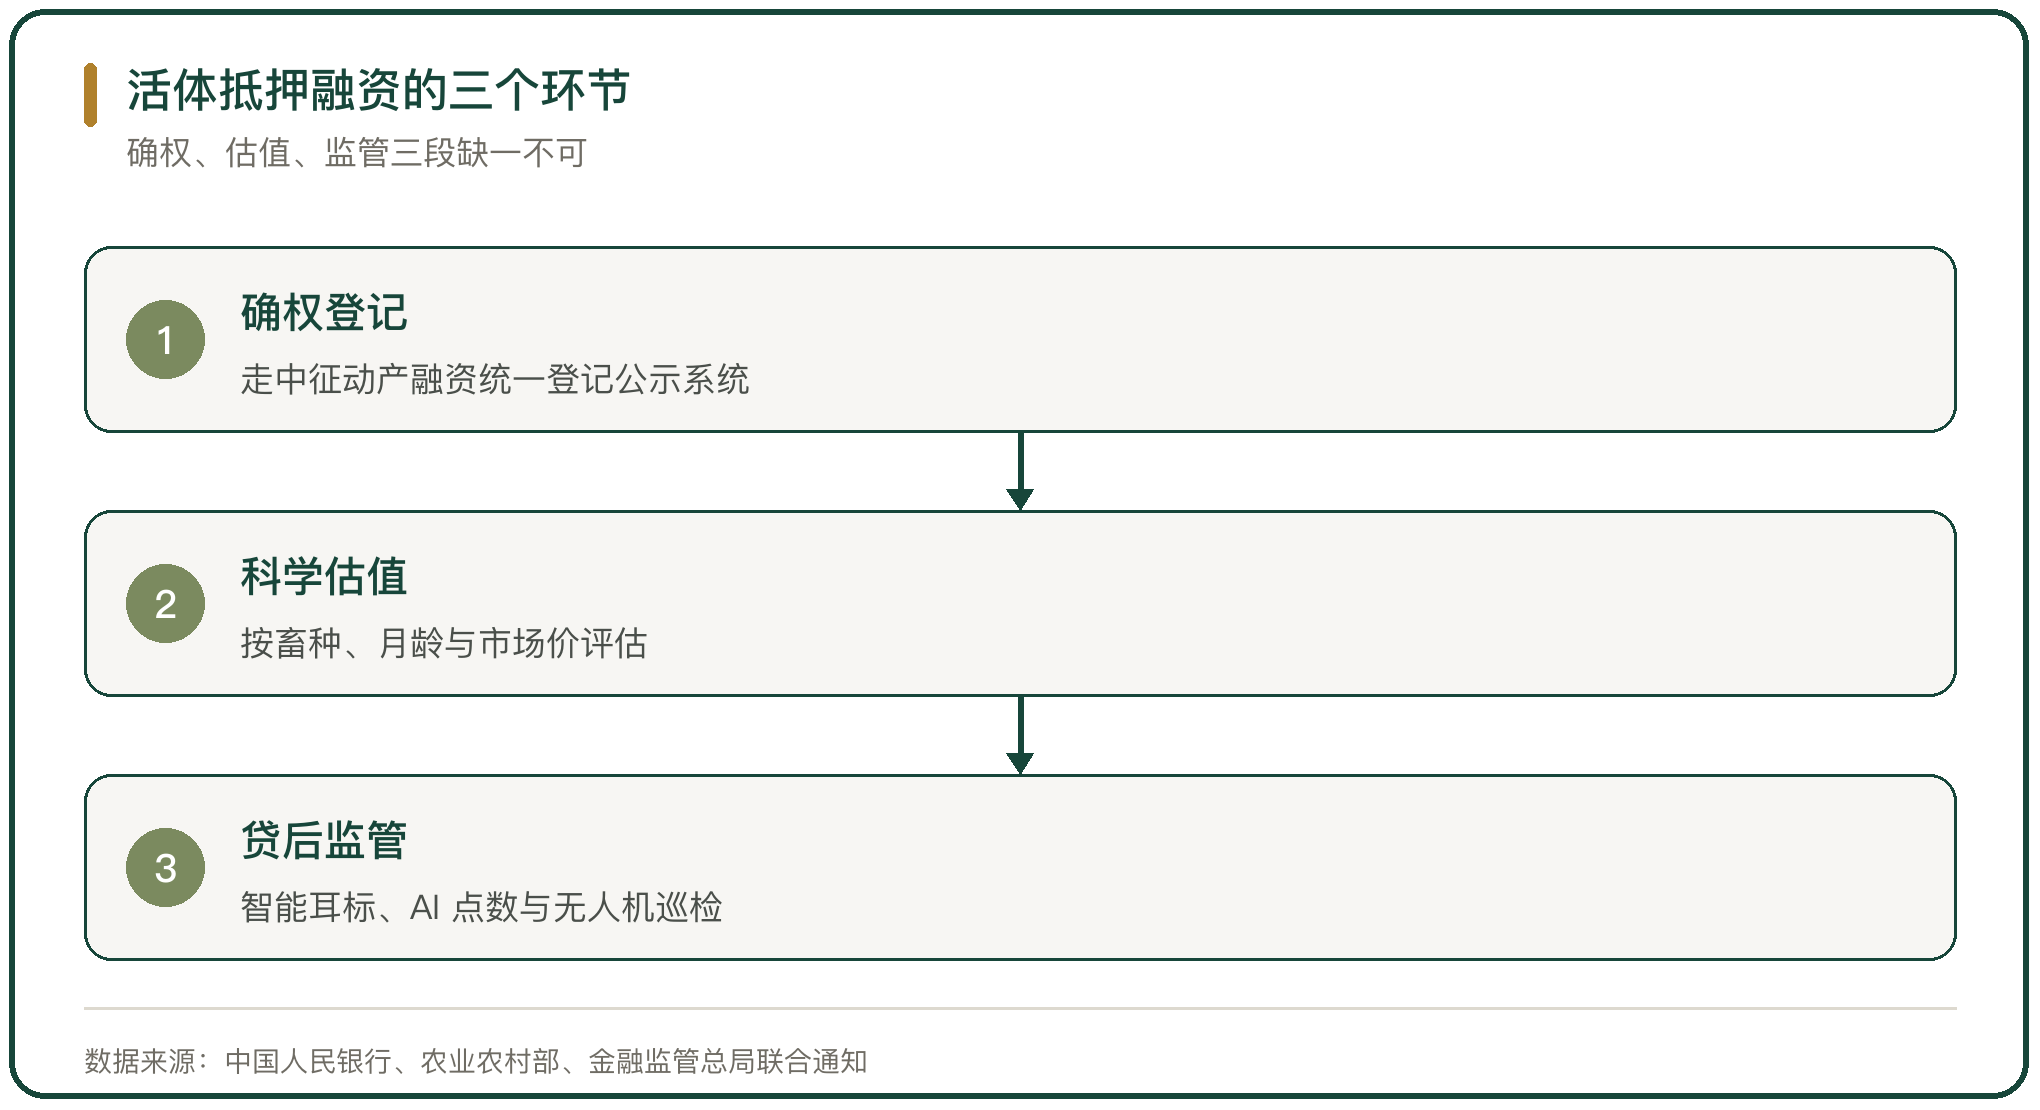
确权是前提。通知要求规范确权登记,明确抵押物的权属;活体的权属靠采购凭证、养殖档案、防疫记录共同证明。
三、估值与生物资产的计量
活体估值要按生物资产的属性做。估值要考虑畜种、月龄、体重、生产性能(产奶量、繁育能力)与当期市场价格,估值频率要高于不动产。
不同畜种的估值方式不同。奶牛按产奶性能与胎次定价,肉牛按体重与育肥进度定价,生猪按出栏体重定价。中信银行呼和浩特分行选择产业链成熟、价值稳定、流通性强的奶牛作为活体押品突破口,采取确权先行加保险保障的做法(国际在线)。
价格波动的应对靠保险。通知鼓励探索农业保险加融资的模式,加强信息共享与融资对接服务,用保险分担疫病、自然灾害与价格下跌带来的损失。
四、监管技术:耳标、AI 点数与无人机巡检
活体监管靠数字化设备。中国农业银行综合运用物联网、大数据、云计算、人工智能技术搭建智慧畜牧平台,用物联网设备为活体牲畜赋予身份标识,从源头上解决押品身份识别问题,同时自动采集生命体征数据,提供远程查看与自动预警(中国农村网)。
监管手段分个体与群体两类。用智能耳标加网关实时监测单体牲畜的体温与运动状态;用视频监控加 AI 点数对群体牲畜做可视化监管;用无人机巡检解决牧区大范围养殖区域的资产核查难题(中国农村网)。
接入门槛在降低。养殖主体依托农银惠农云数字乡村 SaaS 平台,无需本地化部署即可接入场景功能,降低中小养殖户的数字化成本。
五、智慧畜牧贷的规模
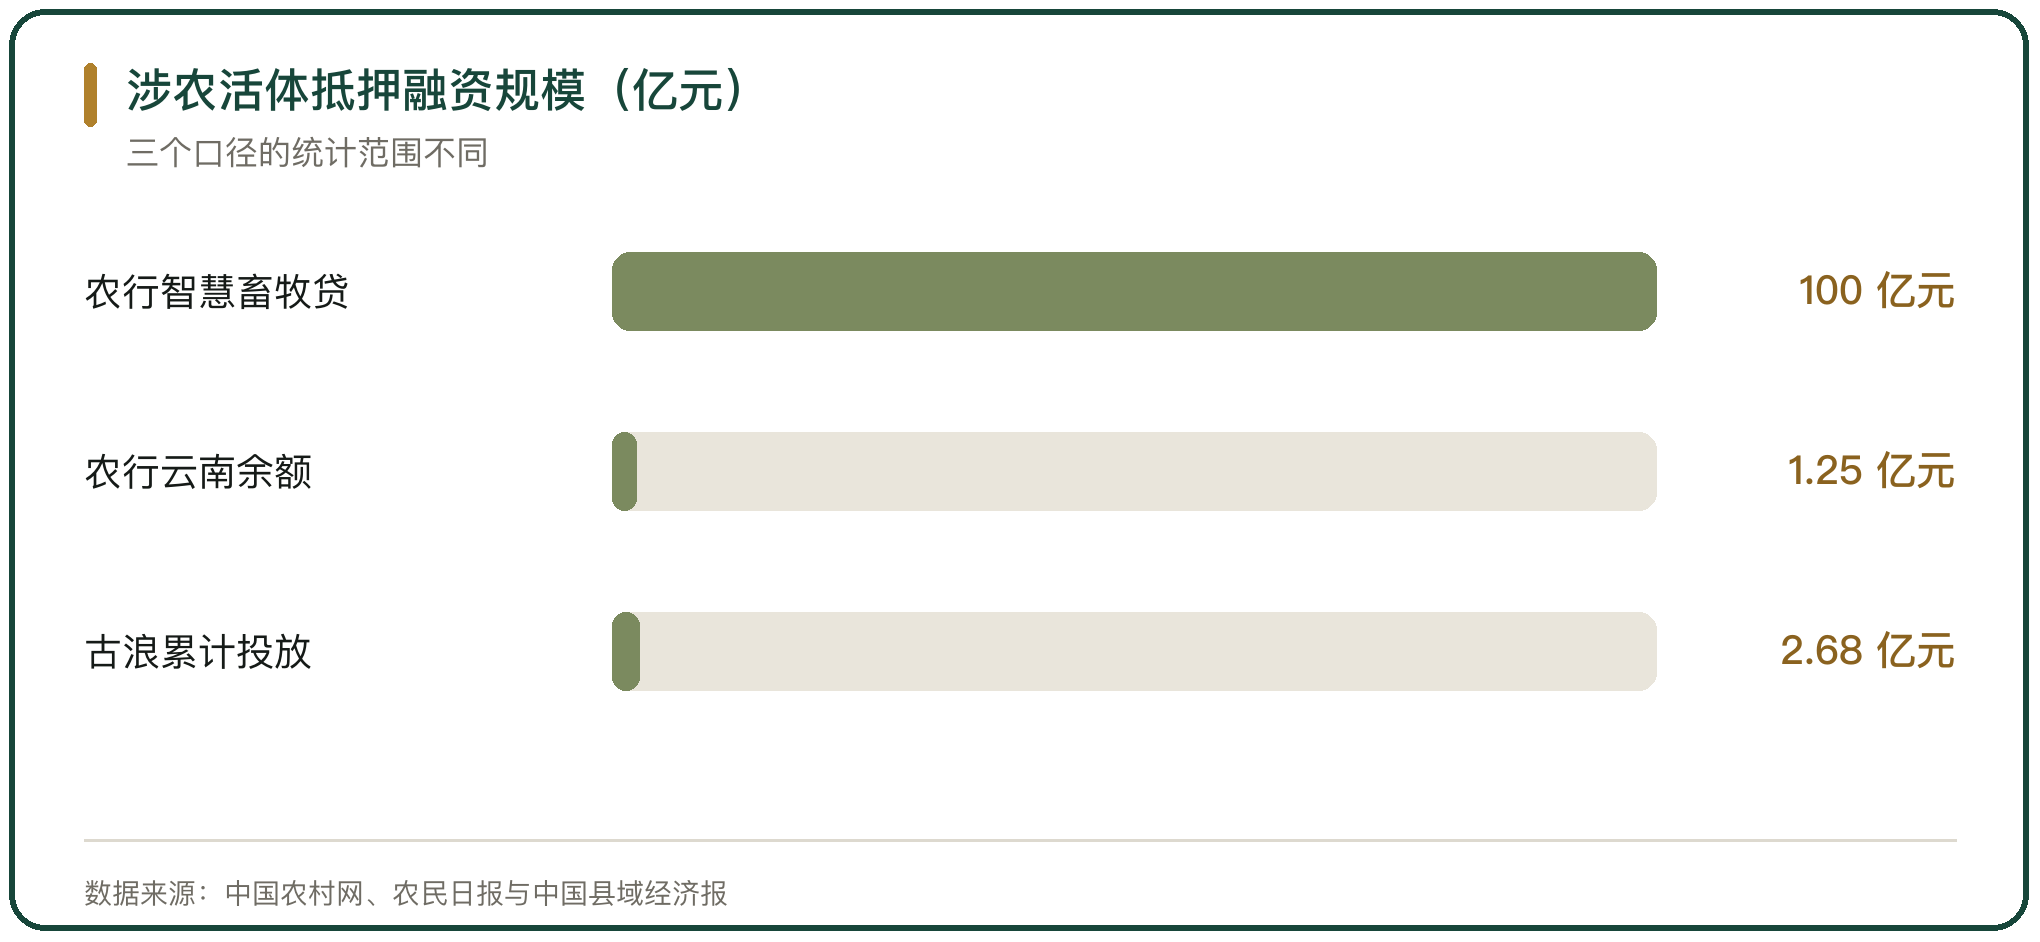
智慧畜牧贷已经形成规模。截至 2025 年末,农业银行智慧畜牧场景覆盖 30 多家一级分行,入驻客户超过 6400 户,累计监管活体牲畜超过 410 万头,信贷业务余额近 100 亿元(中国农村网)。
产品覆盖多主体多畜种。产品面向养殖户、小微企业、个体工商户与代养殖户,按不同畜种的养殖周期设计期限与还款方式。
规模来自可复制的场景。耳标、网关、摄像机、无人机是一套标准化设备,配一套平台系统,在不同区域复制时的主要成本是设备与运维。
六、案例:甘肃古浪的奶牛抵押
甘肃古浪的案例给出县域的量级。甘肃佳秉运牧业有限公司在 2022 年成为甘肃省首批获得农业银行古浪县支行活畜抵押支持的养殖经营主体;2025 年 10 月因收购青贮饲料资金短缺,通过活畜抵押模式获得 1000 万元贷款(中国县域经济报)。
企业累计获得 5000 万元智慧畜牧贷,抵押登记通过中国人民银行征信中心动产融资统一登记公示系统办理。产品用智能耳标、高清摄像头对抵押牲畜做全周期动态监测,并升级采用 AI 点数识别技术,无需逐头打耳标即可完成数量盘点。
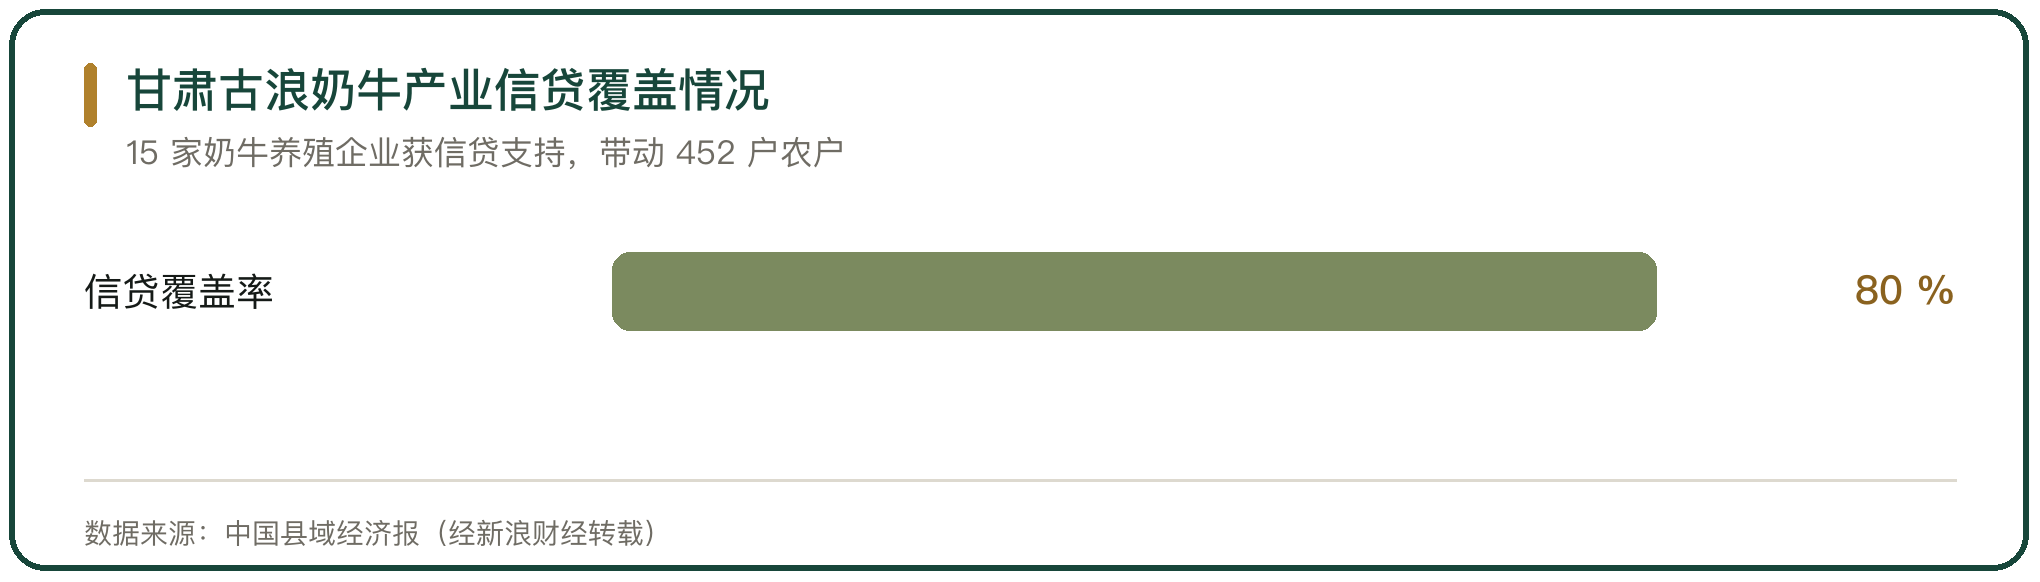
县域覆盖的广度也在扩大。农行古浪县支行等金融机构已为古浪县 15 家奶牛养殖企业提供信贷支持,信贷覆盖率达 80%,累计为奶牛养殖产业投放贷款 2.68 亿元,带动 452 户农户(中国县域经济报)。
七、案例:农行云南的肉牛与设施抵押
农行云南省分行按产业分别设计产品。围绕肉牛产业养殖周期长、抵押资产少的特点,该行构建覆盖不同规模主体的信贷产品体系:面向小规模养殖户用惠农 e 贷提供纯信用线上贷款,面向规模化养殖企业用肉牛活体抵押的智慧畜牧贷(农民日报)。
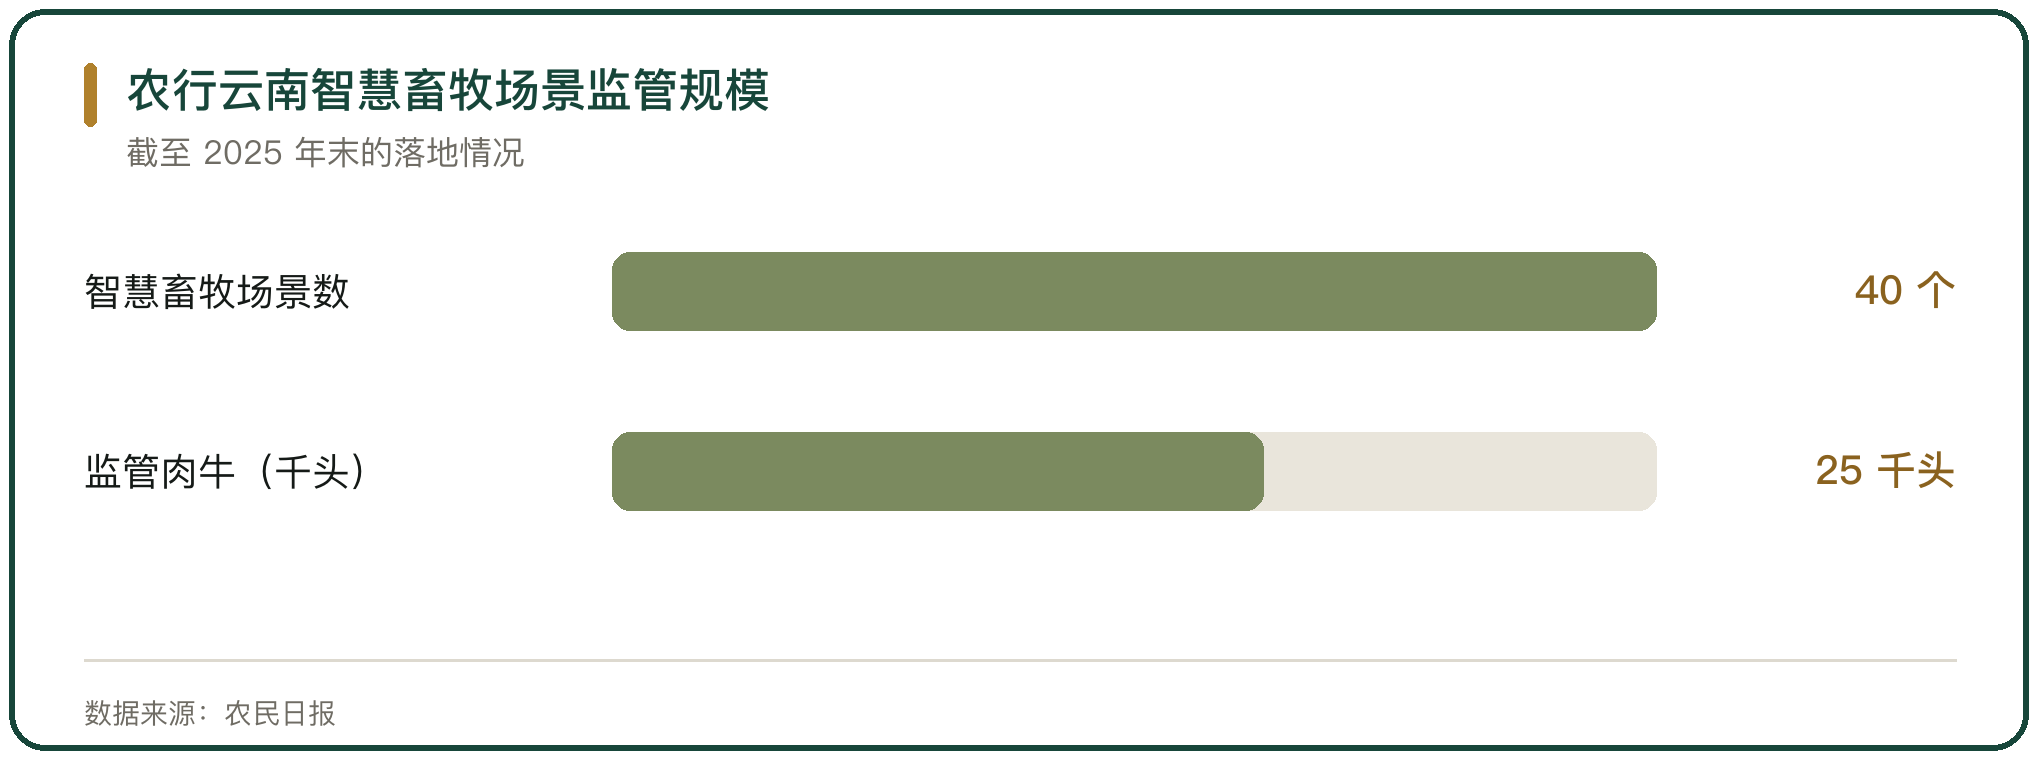
规模数据说明落地程度。截至 2025 年末,智慧畜牧贷贷款余额 1.25 亿元,在昆明、曲靖、楚雄、大理、红河、临沧等地建成 40 余个智慧畜牧场景,累计监管肉牛超过 2.5 万头(农民日报)。
农业设施同步纳入押品。该行在红河州推出农村土地经营权及地面设施抵押贷款,接受农村土地经营权与温室大棚、标准化养殖场一并作为抵押物,截至 2025 年末该产品贷款余额 4250.19 万元;云花贷接受农村土地经营权加地上附着物担保,服务花卉企业 64 户、贷款余额 2.77 亿元(农民日报)。
八、案例:中信银行呼和浩特的奶牛押品
股份制银行在细分品类上落地。中信银行呼和浩特分行把产业链成熟、价值稳定、流通性强的奶牛作为活体押品突破口,采取确权先行加保险保障,构建覆盖押品权属、价值评估、存续监管的风险防范安排,落地活体畜禽抵押融资业务 800 万元,用于奶牛养殖企业的冬季饲料储备(国际在线)。
品类选择是风控的第一道门。奶牛个体价值高、有产奶现金流、交易市场相对成熟,比生猪更适合做长期押品。
额度与饲料储备周期匹配。冬季饲料储备的资金需求集中,贷款期限与该周期对应,回款来自生鲜乳的按期结算。
九、活体抵押的风险与配套
活体抵押的风险来自三处:疫病、价格波动与自然灾害。疫病会造成存栏骤减,价格波动影响押品估值,自然灾害影响饲草供应与养殖设施。
风险分担靠保险与处置机制。通知鼓励探索农业保险加融资模式,完善抵押物处置机制;养殖业保险把能繁母猪、育肥猪、奶牛的疫病与灾害损失纳入保障范围。
偏远地区的网络覆盖仍是约束。部分山区网络覆盖不足、小农户数字化能力有限、活体资产价格波动大,这些问题是设备与平台不能单独解决的(农民日报)。
十、活体抵押与生物资产融资的判断
活体抵押与生物资产融资的推广程度由确权、估值、监管三个环节决定。确权走统一登记系统,估值按生物资产属性与市场价格,监管靠电子耳标、AI 点数与无人机巡检,三段都跑通,业务才能批量做。
适用的畜种有先后。奶牛、肉牛等单体价值高、有稳定现金流的畜种先落地,生猪、家禽等单价低、存栏变动快的畜种更适合用信用贷与经营数据授信。
产品设计要跟养殖周期。授信期限、还款方式与出栏或产奶周期对应,抵押物处置机制要在合同里事先约定。



写点看法