

经销商的资金压力与周转
一、经销商垫资的规模与节奏
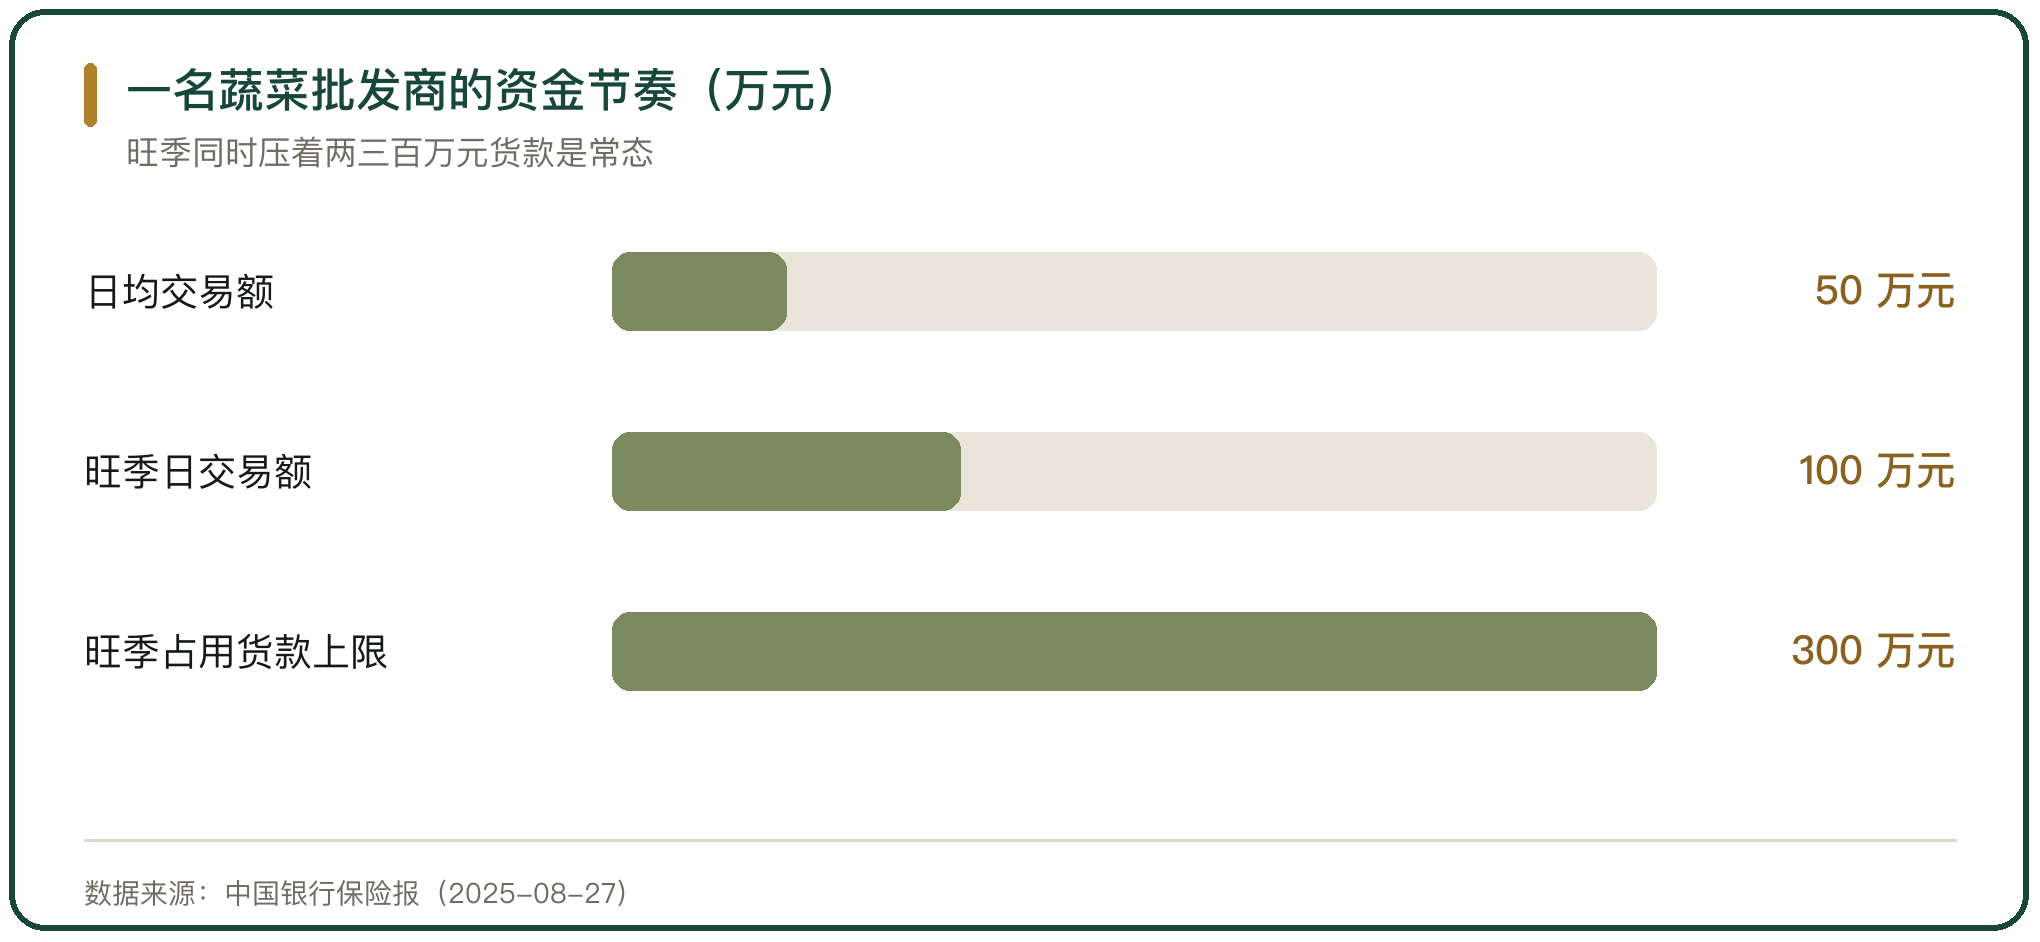
山东临沂鲁南蔬菜批发市场的一名商户每天发往长三角的蔬菜超过 15 万斤,日均交易额稳定在 50 万元以上,旺季可以突破 100 万元。收菜要给农户现款,早上收 15 万斤蔬菜就得垫资 50 多万元;发给外地客户的货账期少则 3 天、多则 1 周,旺季手里同时压着 200 万元到 300 万元货款是常态。
这家市场的体量决定了个体商户的资金节奏。市场有 260 余个档口,旺季日均发货量 800 万斤,年成交量 50 亿斤,年交易额超过 40 亿元。交易越大,垫资规模越大,回收周期越集中。
二、上游现款与下游账期的错配
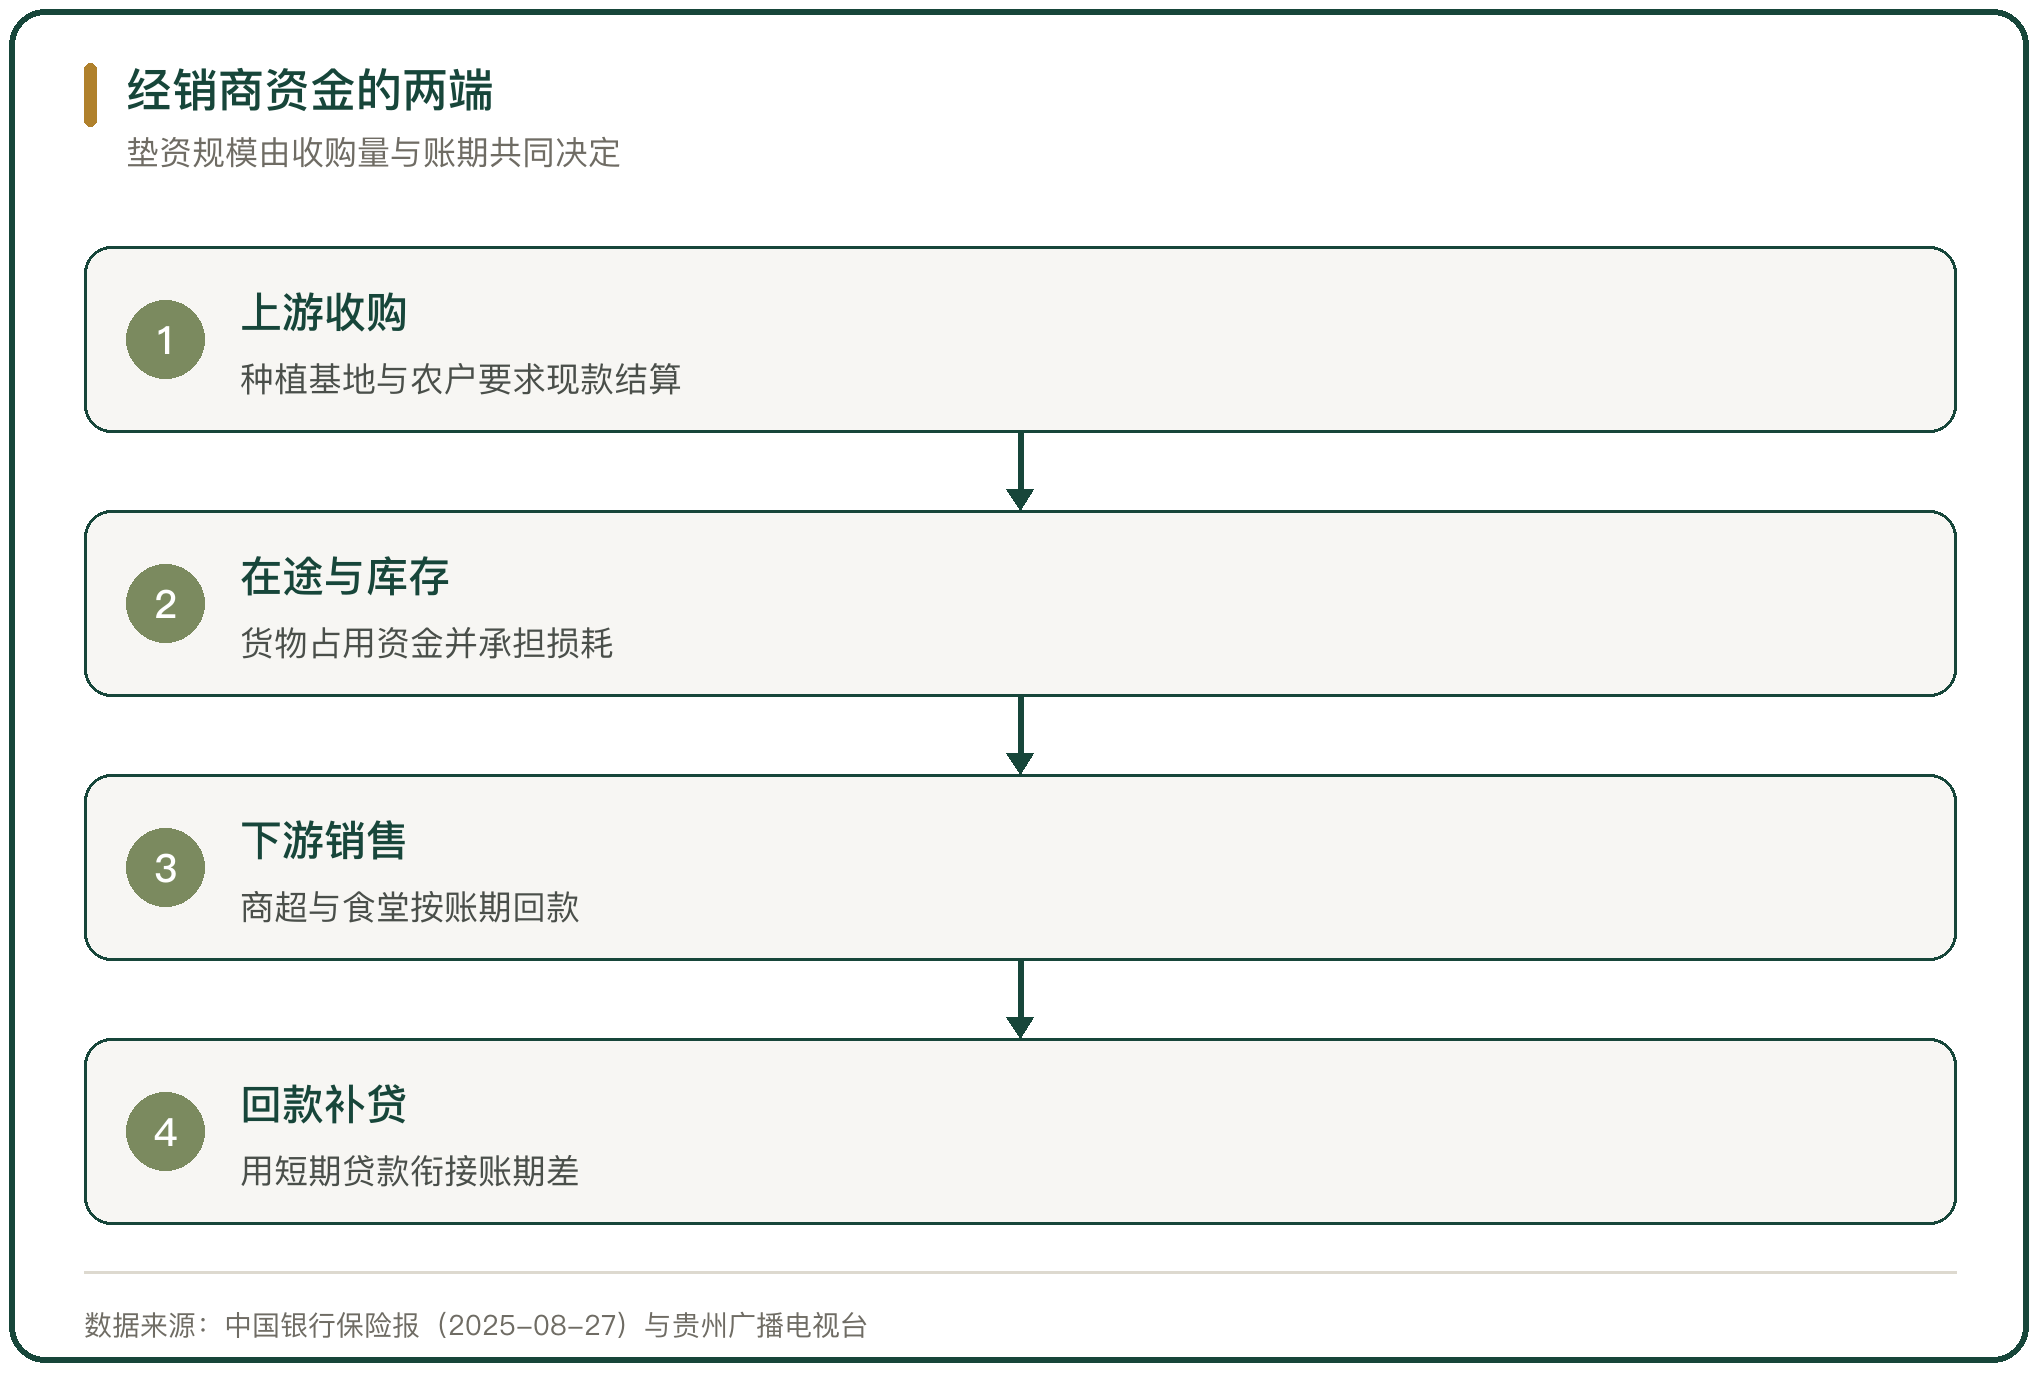
垫资的根源是上下游结算条件的差异。贵州遵义播州区一名蔬菜批发商面对的情况是,上游种植基地要求现款结算,下游商超、食堂与餐馆的回款周期普遍在 30 天到 45 天。每年腊月到 3 月是蔬菜批发的旺季,需求量是平时的 2 到 3 倍,想抓住行情就要提前准备几十万元周转资金。
更换供应商会放大资金压力。合作多年的种植基地因气候减产时,商户临时换供应商,不仅要重新建立渠道,还要支付比往年高出近 20% 的预付款。工商银行遵义播州支行为这名商户匹配线上普惠产品“新一代经营快贷”,以经营流水与交易数据为授信依据,放款 7 万元。
三、果品品类的资金占用
果品的货值与账期都高于蔬菜。南昌深圳农产品中心批发市场的一名头部果品批发商主营进口优质水果,品类多、货值高、账期相对较长,每到集中补货期资金周转压力就上来;上游订货需要提前垫资,下游销售账期较长,资金两端同时占用。农业银行南昌青云谱支行依托商户日常过磅交易等真实经营数据,为该商户提供 2000 余万元贷款。
该行针对市场内不同规模、不同品类的商户推出差异化融资方案,把真实经营数据转化为信用依据,匹配备货采购与账期衔接的资金需求。
四、短期周转工具的产品形态
面向经销商的信贷产品,形态围绕短、频、急设计。恒丰银行联合山东省农担与鲁南蔬菜批发市场推出“惠农快贷 农贸贷”,依托市场商户的日常交易数据与信用记录形成白名单,优质商户可获得最高 50 万元授信,通过手机小程序申请与支用,资金分钟级到账,按日计息、随借随还。
南京银行北京分行的“果蔬贷”在北京新发地农产品批发市场落地,纯信用、全流程线上操作,商户扫码发起申请,额度核定后随时提款、实时到账并循环使用。一名主营精品柑橘的商户从现场扫码测额到提款全程不到 1 天,获得 100 万元贷款额度并于当日提款。
按日计息与随借随还是关键设计。经销商用款集中在收购窗口,闲置期不需要承担利息,实际成本低于按年计息的贷款。
五、农批市场里的信用贷款
把服务点设在市场里,是这类业务的常见做法。农业银行西宁城北农副产品集散中心支行为市场内 430 户商户授信 1.9 亿元,单笔额度从几万元到几十万元,3 天完成授信审批,随借随还、按实际使用计息。
农业银行南京六合支行在中农批江北农贸城累计服务商户 500 人次,为 71 户投放普惠个人贷款 7500 万元;一名水果批发商获得 20 万元纯信用贷款,一名水产商户获得 150 万元。额度差异来自品类货值与交易规模,把缴费记录与交易流水整合成信用画像后,同一市场内的商户按画像分层。
六、账期在上市公司报表上的痕迹
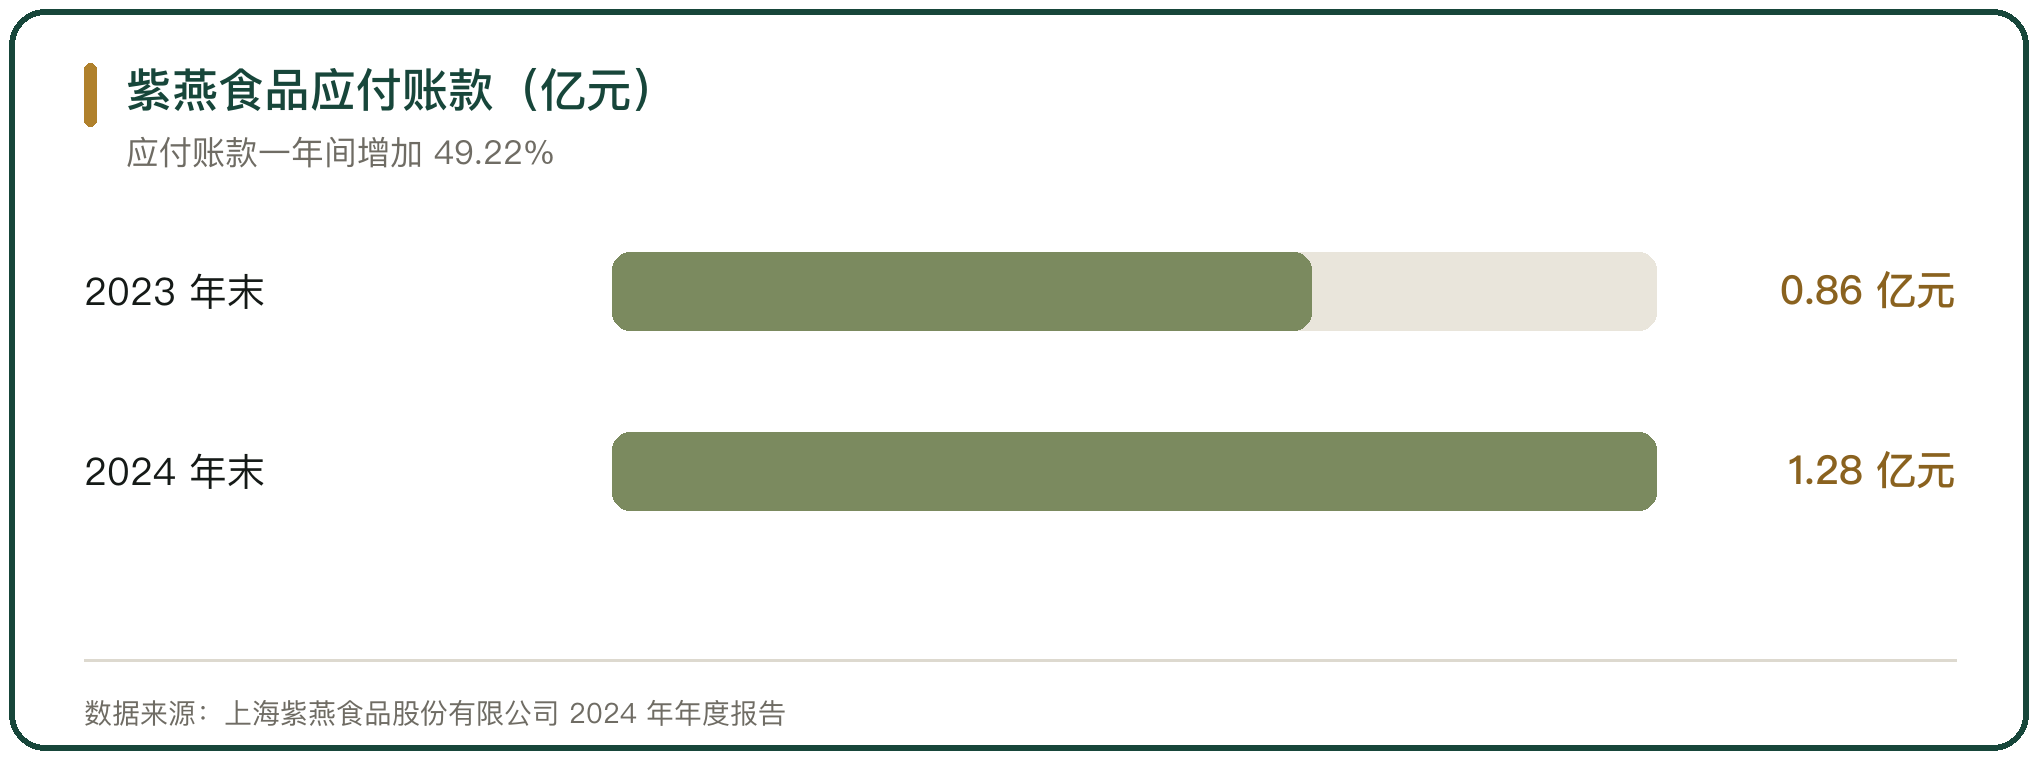
经销商的资金压力会在上游企业的报表上留下痕迹。上海紫燕食品股份有限公司的销售以经销为主,2024 年营业收入 33.63 亿元,经销模式收入 27.66 亿元,按营业收入计算占比约 82.3%,毛利率 23.09%;当年末应付账款 1.28 亿元,较上年的 0.86 亿元增加 49.22%,应收账款 8952 万元。应付账款的增加,一部分对应经销商进货节奏的变化。
周转天数更直接。味千(中国)控股有限公司 2025 年的应付贸易账款周转日数为 90.6 天,较 2024 年增加 2.5 天,同期存货周期 59.7 天。上游企业给出的账期越长,占用在渠道里的资金越多。
七、先款后货下的经销商垫付
快消品行业的“先款后货”把资金压力推向经销商。厂家要求经销商先打款再发货,经销商需要垫付资金,再尽快把货卖出去回笼资金;一旦终端需求变慢,经销商就要用贷款进货,资金链的余量随之变薄。
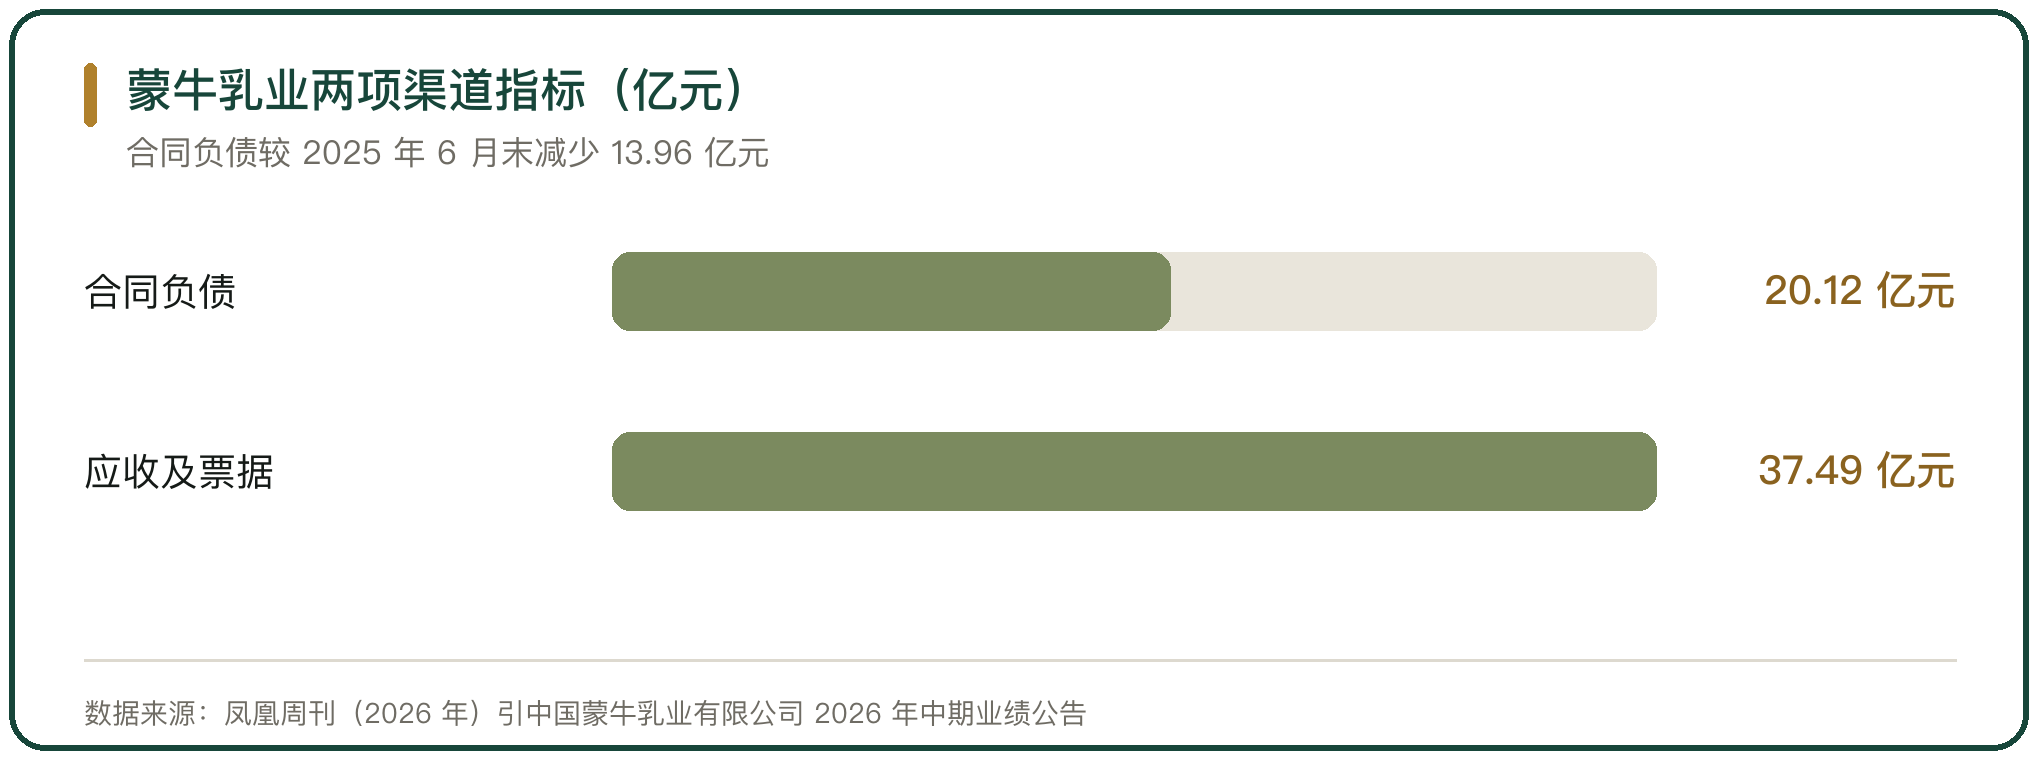
渠道打款意愿的变化会同时影响上下游的现金。中国蒙牛乳业有限公司 2026 年 6 月末的合同负债余额为 20.12 亿元,较 2025 年 6 月末的 34.08 亿元减少 13.96 亿元;同期应收票据及账款余额从 2025 年末的 24.29 亿元升至 37.49 亿元,环比增幅 54%,高于同期 7.8% 的营收增速。预收款减少、应收款上升,说明渠道前置打款的规模在收缩,结算政策在向渠道让出账期。
八、赊销坏账与法院案例
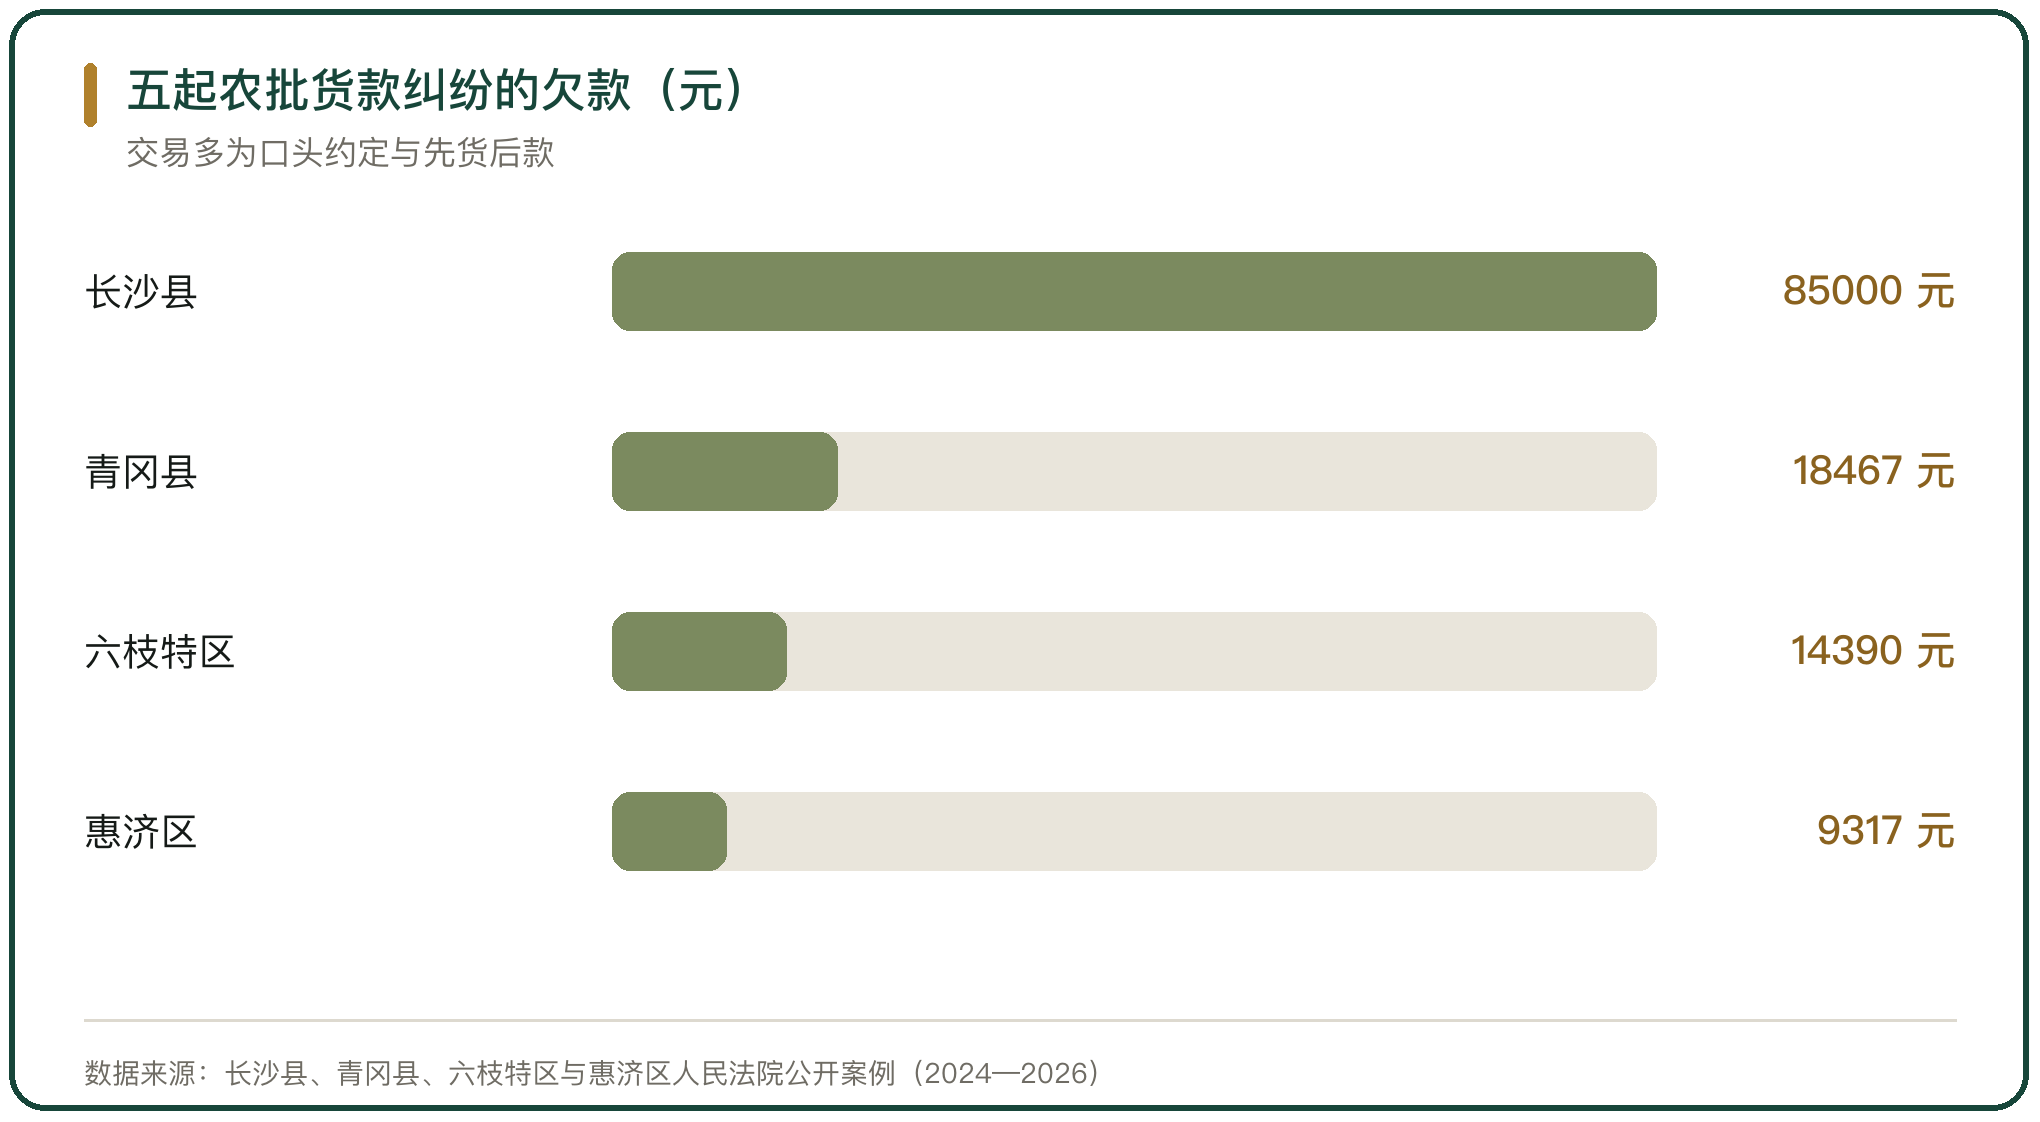
农批市场的交易多靠口头约定与熟人信任,赊销坏账并不少见。湖南省长沙县人民法院审理的一起案件中,一名鲜冻货批发商与客户长期“先提货、后付款”,2023 年 9 月对账确认欠款 85000 元,法院判令被告支付货款。黑龙江省青冈县人民法院审理的一起案件中,一名蔬菜批发商多次赊购蔬菜,累计拖欠 18467 元,法院判决支付货款及逾期利息,逾期利息按年利率 5.175% 计算。
小额纠纷同样进入司法程序。贵州省六枝特区人民法院将法庭搬进农产品批发市场,审理一起 14390 元的货款纠纷,双方达成分期付款协议;郑州市惠济区人民法院审理的一起蔬果批发纠纷欠款 9317 元;安徽省怀远县人民法院调解的一起水果批发纠纷欠款近万元。这些案件的共同点是交易凭证以微信聊天记录、对账截图与催款记录为主,法院据此认定欠款事实。
九、经销商资金压力的来源
经销商的资金压力可以拆成四块。垫资规模由收购量与货值决定,货值越高、单次收购量越大,占用的本金越多;账期由下游客户的类型决定,商超与食堂的账期长于批发市场同行;货损由品类与储存条件决定,鲜果与叶菜的损耗高于耐储品类;替换成本由供应链的稳定性决定,临时更换上游供应商要支付更高的预付款。
四块压力在旺季同时出现,短期贷款的用款节奏就与收购窗口绑定。放款速度、利率与还款方式,是经销商选择融资渠道时权衡的三项条件。
十、经销商的资金压力与周转判断
经销商在农产品流通里承担了产地与终端之间的资金垫付,垫资规模由收购量与账期共同决定。上游要现款、下游要给账期的结构,把周转压力集中在经销商一端;旺季集中收购时,占用货款可以达到日均交易额的数倍。
缓解压力的手段有两类。一类是把服务嵌入市场场景的信贷产品,按日计息、随借随还,匹配短频急的用款节奏;一类是订单与预付款的安排,用下游预付减少自有资金占用。两类手段都改变不了账期错配本身,只能把资金缺口在时间上摊平。终端回款一旦变慢,压力会沿着进货节奏逐级传导,上游企业的合同负债与应收账款会同时出现对应的变化。



写点看法