

票据与结算方式的选择
关键词 票据结算贴现利率收购发票供应链票据应收账款电子凭证结算账期
一、结算方式的三种基本形态
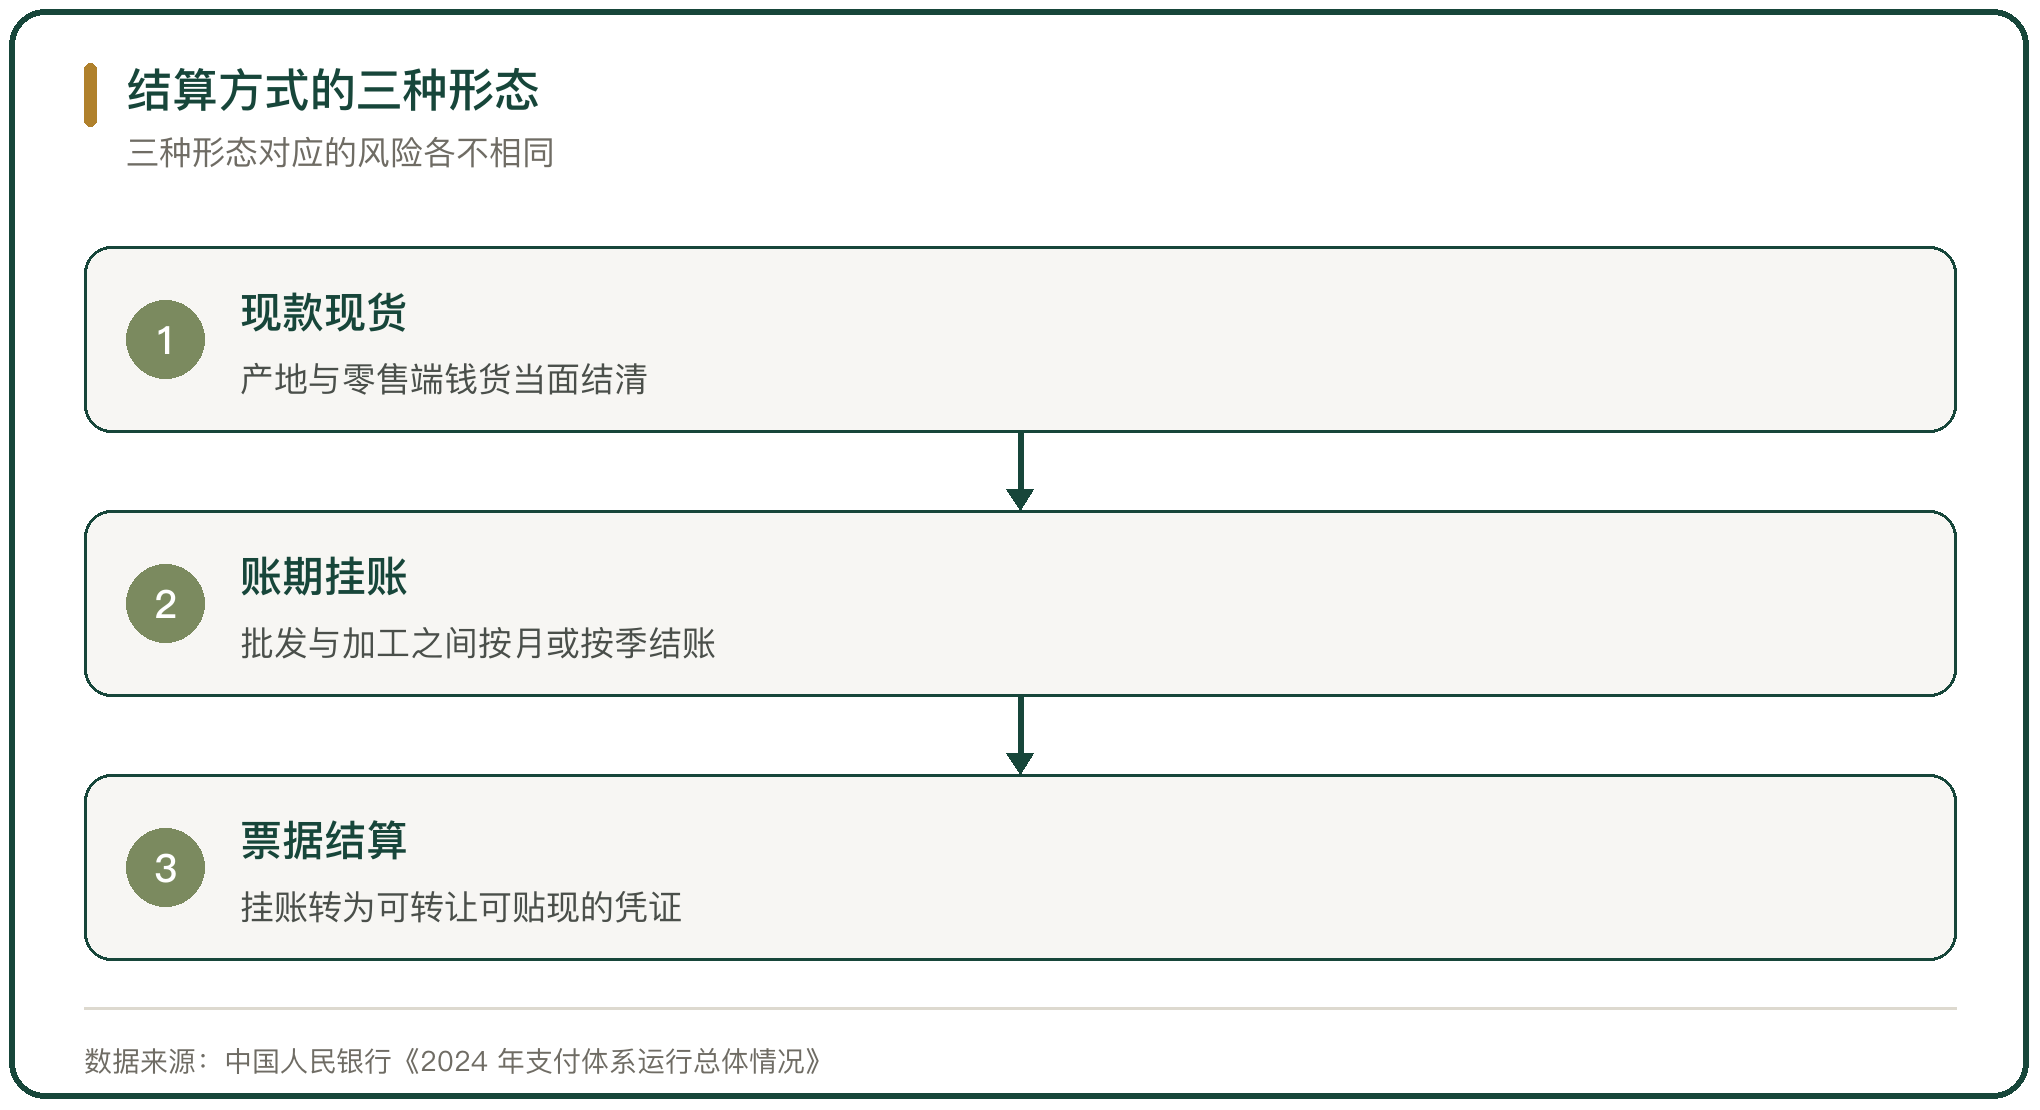
农产品买卖双方在交货与付款之间安排时间差,形成三种结算形态:现款现货、账期挂账、票据结算。现款现货在产地与零售两端最常见,钱货当面结清;账期挂账在批发与加工之间最常见,卖方先发货、买方按月或按季结账;票据结算把挂账变成一张有法定格式的债权凭证,可以背书转让,也可以提前贴现。
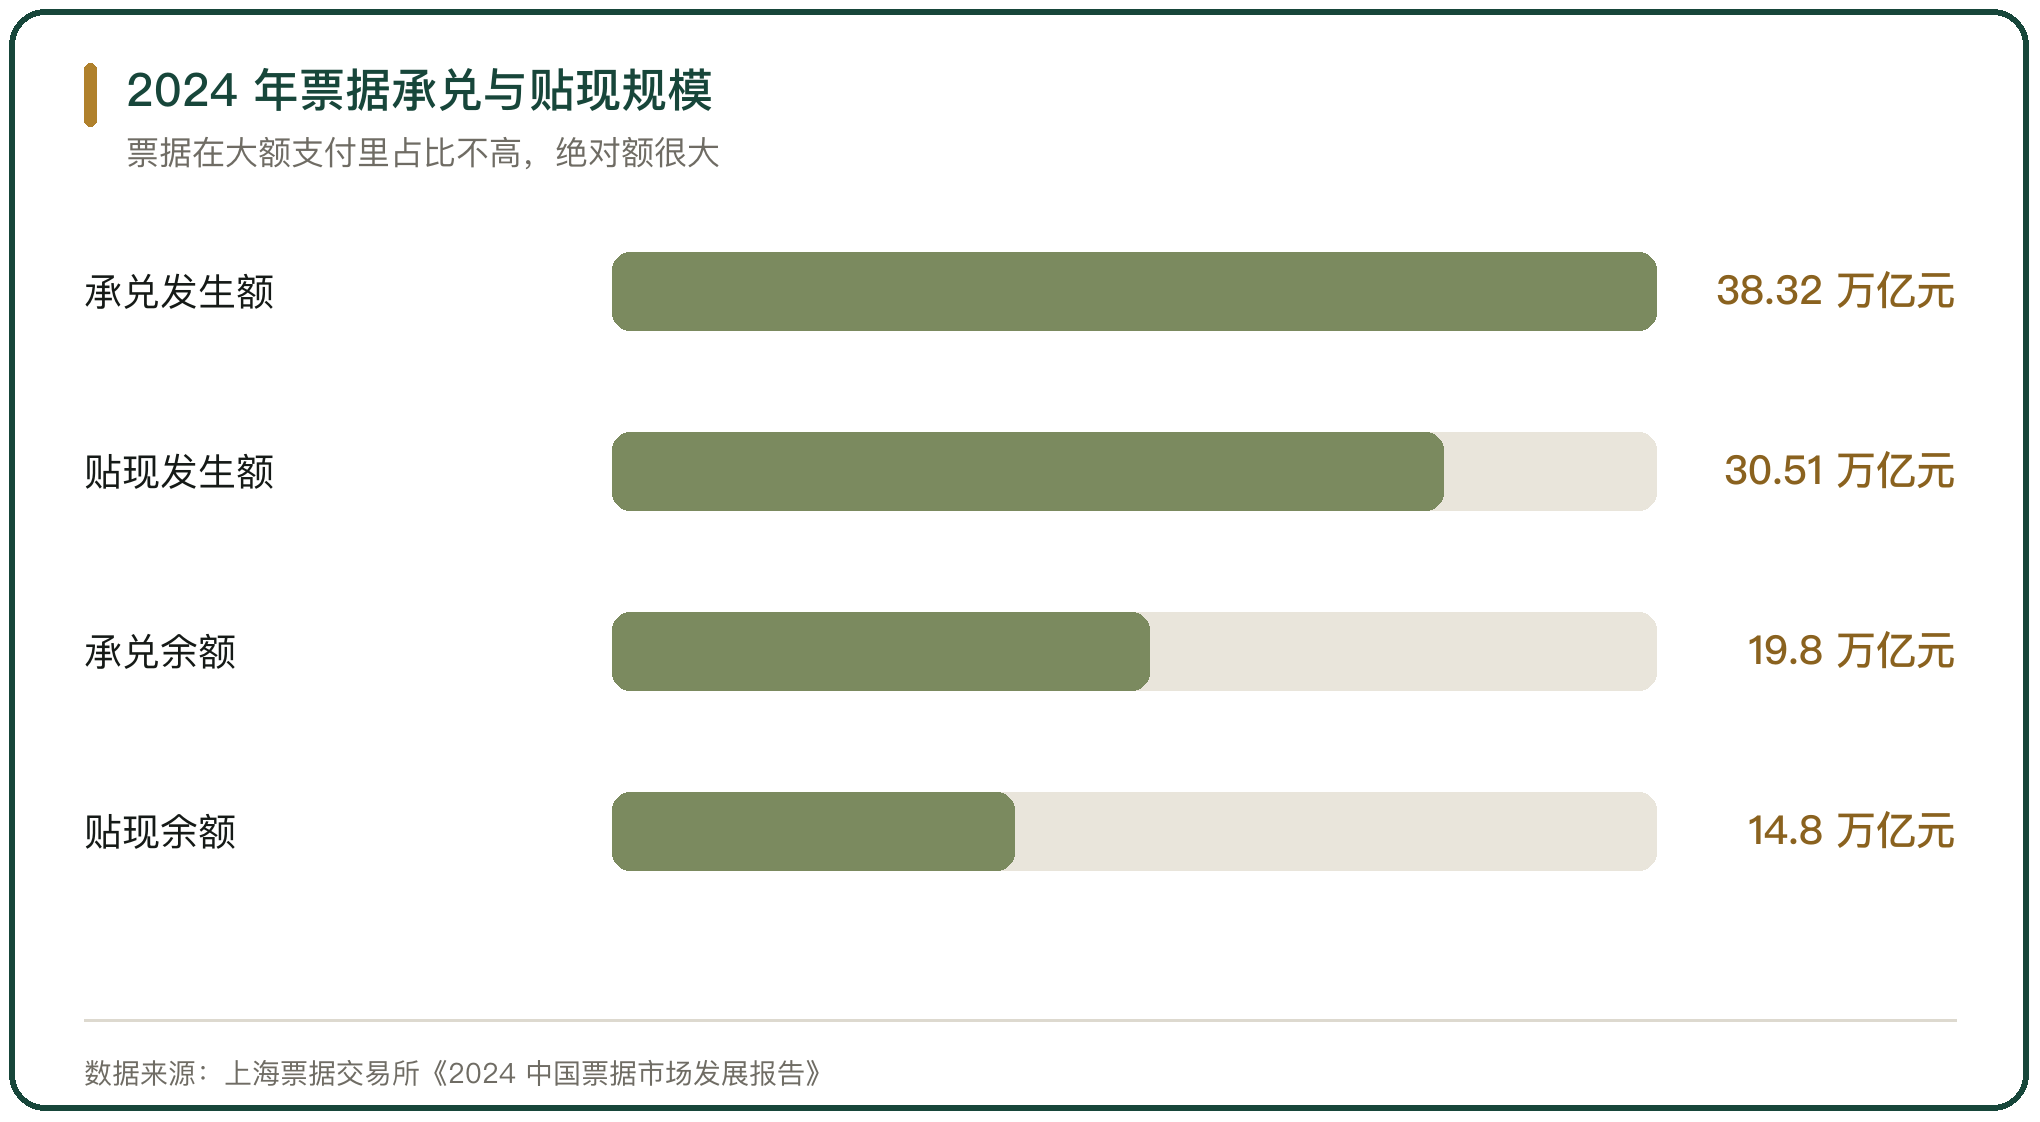
三种形态对应的风险不同。现款现货的风险在假币与现金保管,账期挂账的风险在对方不付,票据结算的风险在承兑人到期不兑。中国人民银行《2024 年支付体系运行总体情况》给出的口径是,票据金额 93.64 万亿元,占全社会支付总额的 1.72%;贷记转账等其他结算业务金额 4357.12 万亿元,占 80.05%。票据在大额支付里占比不高,却是企业之间一项稳定的支付工具。
二、农产品收购端的结算与开票
收购环节的结算方式受开票规则约束。农业生产者销售自产农产品免征增值税,收购方是一般纳税人时,可以向农业生产者个人开具农产品收购发票,按买价和 9% 的扣除率计算抵扣进项税额(财政部、税务总局、海关总署公告 2019 年第 39 号)。发票上的销售方姓名、身份证号、品名、数量要与实际交易对应。
农户与个体收购商多数接受现金,原因在即时到账与不设门槛。收购方一边要应付现金需求,一边要靠收购发票把进项固定下来,两个动作分开完成:先按票面金额对公转账到农户账户,再由收购方取现支付。工商银行重庆石柱支行 2021 年为一户黄连企业办理 2 笔合计 75.5 万元银票贴现,该企业上游收购用现款现货,下游药厂与饮片厂用转账和银行承兑汇票,账期 1 个月到 6 个月(人民网重庆频道 2021-07-05)。
三、票据在流通链里的位置
票据落在流通链的中段,连接上游收购与下游分销。上海票据交易所《2024 中国票据市场发展报告》给出的口径是,2024 年全市场票据承兑金额 38.32 万亿元,贴现 30.51 万亿元,全年贴现加权平均利率 1.51%,估算为企业节约融资成本超过 2500 亿元。
用票主体以中小微企业为主。2024 年签发票据的中小微企业 22.6 万家,占全部签票企业的 93.8%,签票发生额 27.4 万亿元,占 71.5%;贴现的中小微企业 36.7 万家,占 96.5%,贴现发生额 23.6 万亿元,占 77.3%(中国人民银行 2024 年金融市场运行情况)。流通链上的经销商、加工厂、批发商多在这个区间里。
四、承兑人的信用与贴现价格
一张票据值多少钱,取决于承兑人到期能不能付款。银行承兑汇票由银行承兑,商业承兑汇票由企业承兑,财务公司承兑汇票由集团财务公司承兑,后两类依赖承兑人自身的经营与财务状况。
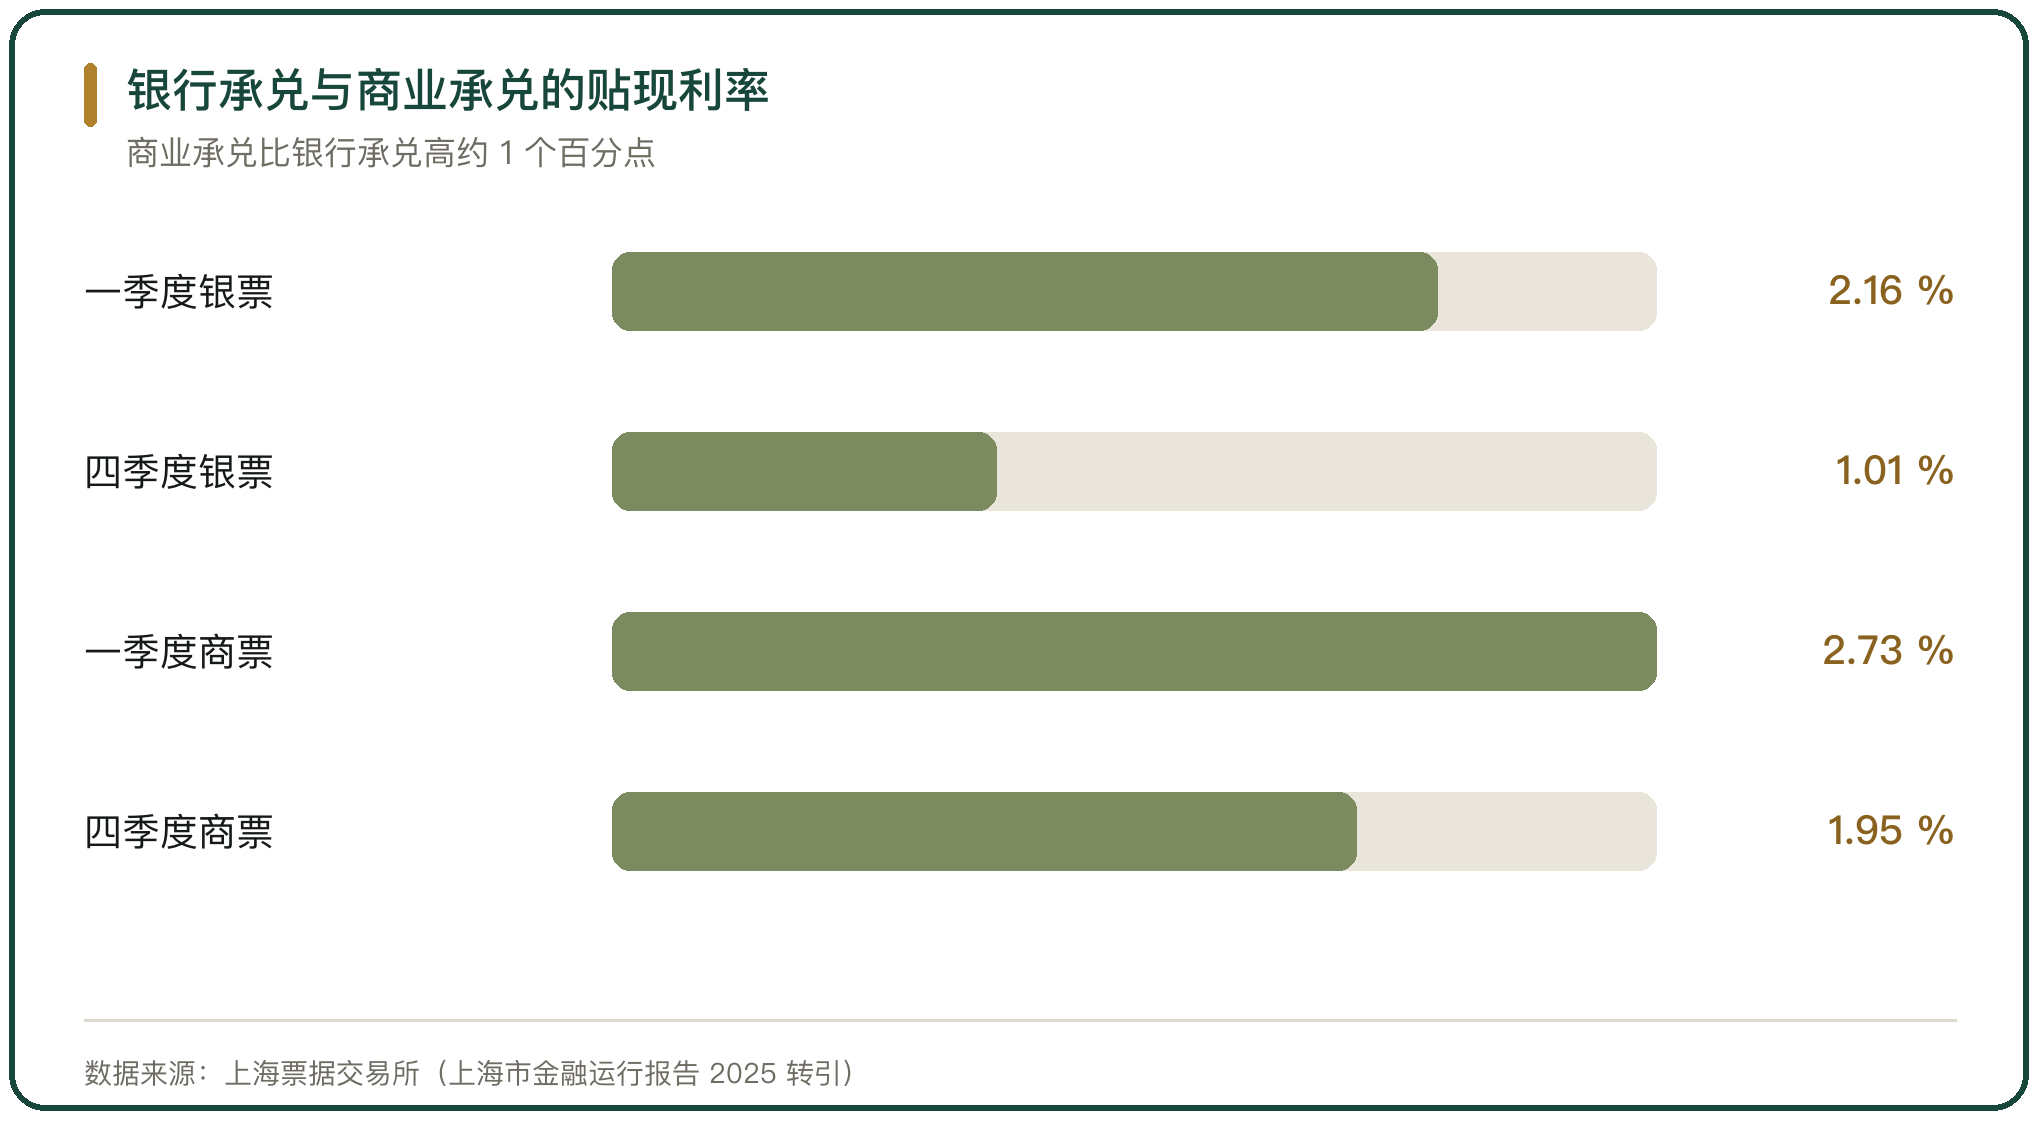
贴现价格反映这份信用。2024 年上海市金融机构票据贴现利率从一季度的 2.16%(银行承兑)与 2.73%(商业承兑)降到四季度的 1.01% 与 1.95%,商业承兑汇票比银行承兑汇票高约 0.9 个百分点(上海票据交易所,上海市金融运行报告 2025 转引)。同一笔货款换成不同承兑人的票据,融资成本相差接近 1 个百分点,落在卖方账上就是净利润的差额。
五、票据期限新规改变了什么
《商业汇票承兑、贴现与再贴现管理办法》由人民银行与银保监会 2022 年 11 月修订发布,2023 年 1 月 1 日起施行。它把商业汇票最长期限由 1 年调到 6 个月,规定银行承兑汇票与财务公司承兑汇票的最高承兑余额不超过承兑人总资产的 15%,保证金余额不超过吸收存款规模的 10%,并明确供应链票据属于电子商业汇票(中国政府网 2022-11-18)。
期限压缩改变的是账期安排。过去部分大企业用 1 年期票据延长付款,新规把上限收到 6 个月,付款期限要与真实交易的履行期限匹配。对上游供货方,票据到期日提前,占款时间缩短;若买方把结算方式改回挂账,风险形态从票据信用转回商业信用。
六、应收账款电子凭证的规则
核心企业用另一种工具拖延付款,就是应收账款电子凭证。人民银行等六部门 2025 年 4 月印发《关于规范供应链金融业务 引导供应链信息服务机构更好服务中小企业融资有关事宜的通知》(银发〔2025〕77 号),自 2025 年 6 月 15 日起施行。通知要求核心企业不得利用优势地位拖欠中小企业账款,不得滥用非现金支付方式变相延长付款期限;应收账款电子凭证付款期限原则上在 6 个月以内,最长不超过 1 年(中国人民银行 2025-04-26)。
通知同时划定了信息服务机构的边界:未依法获得许可不得开展支付结算、融资担保、保理融资或贷款业务,不得直接或间接归集资金,不得以自身账户作为结算账户。应收账款电子凭证的融资要在人民银行征信中心动产融资统一登记公示系统办理登记。
七、供应链票据在产地的落地
供应链票据把分散的应收账款转成标准化票据。截至 2024 年末,全国 32 家供应链平台获准接入上海票据交易所,服务企业超过 4.2 万家(上海票据交易所副总裁孔燕,2025 年临沂推进会)。
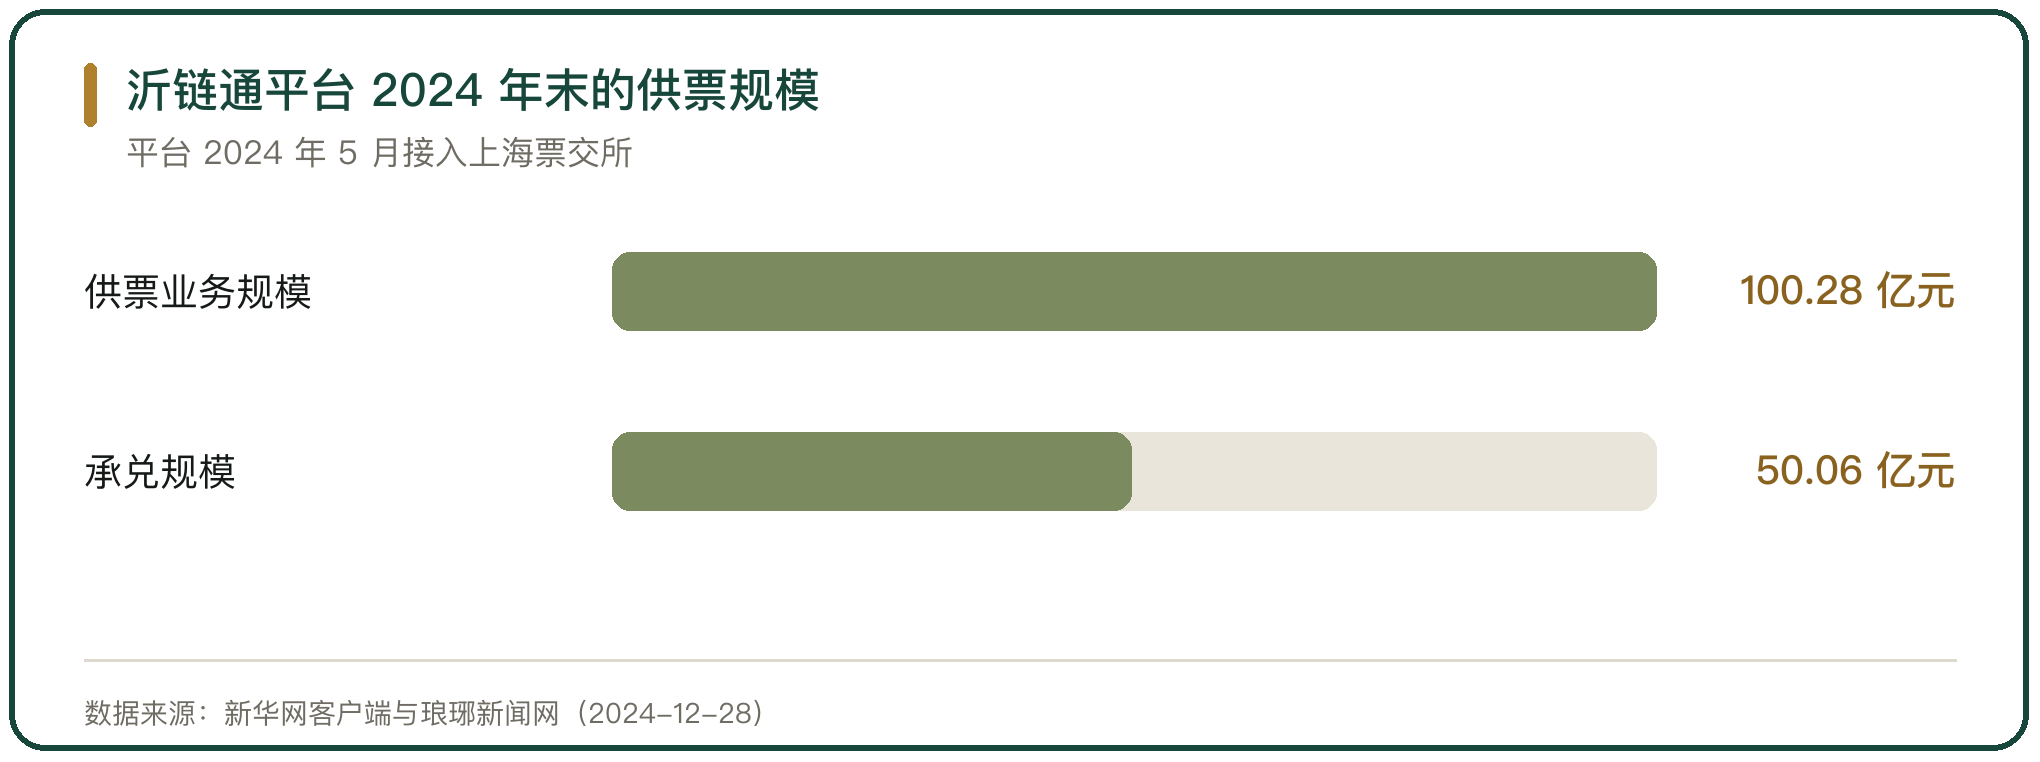
山东临沂的沂链通供应链票据公共服务平台是一个落点。该平台 2024 年 5 月 11 日获批接入票交所供应链票据平台,是全国第 25 家,也是首个由地方政府主导发起、以商贸物流为背景的平台。到 2024 年 12 月 28 日,平台供票业务规模达到 100.28 亿元,承兑规模 50.06 亿元,两项指标均列全国前五;业务延伸到 18 个省(直辖市)、42 个市、101 个区县(新华网客户端 2024-12-28)。临沂商城上万家中小微企业以赊销供货,应收账款账期普遍在 3 个月左右,平台把口头约定的对账单变成可流转的票据。
八、结算方式的选择依据
选结算方式先看三件事:对手方的信用、货物的周转速度、己方的资金成本。对手方信用强,可以接受账期与商业承兑汇票;对手方信用弱,倾向现款现货或银行承兑汇票。货物周转快、毛利薄,占款时间要短;货物周转慢、毛利厚,可以承受更长账期。己方资金成本低于贴现率时,持有到期更划算;高于贴现率时,提前贴现更划算。
票据价格提供了一个比较基准。2024 年票据贴现加权平均利率 1.51%,比 1 年期贷款市场报价利率均值低 183 个基点(上海票据交易所)。卖方能用 1.51% 的成本把票据换成现金,而现金的机会成本高于这个数时,贴现就是划算的;反过来,持票到期更划算。
九、现金与转账在终端的并存
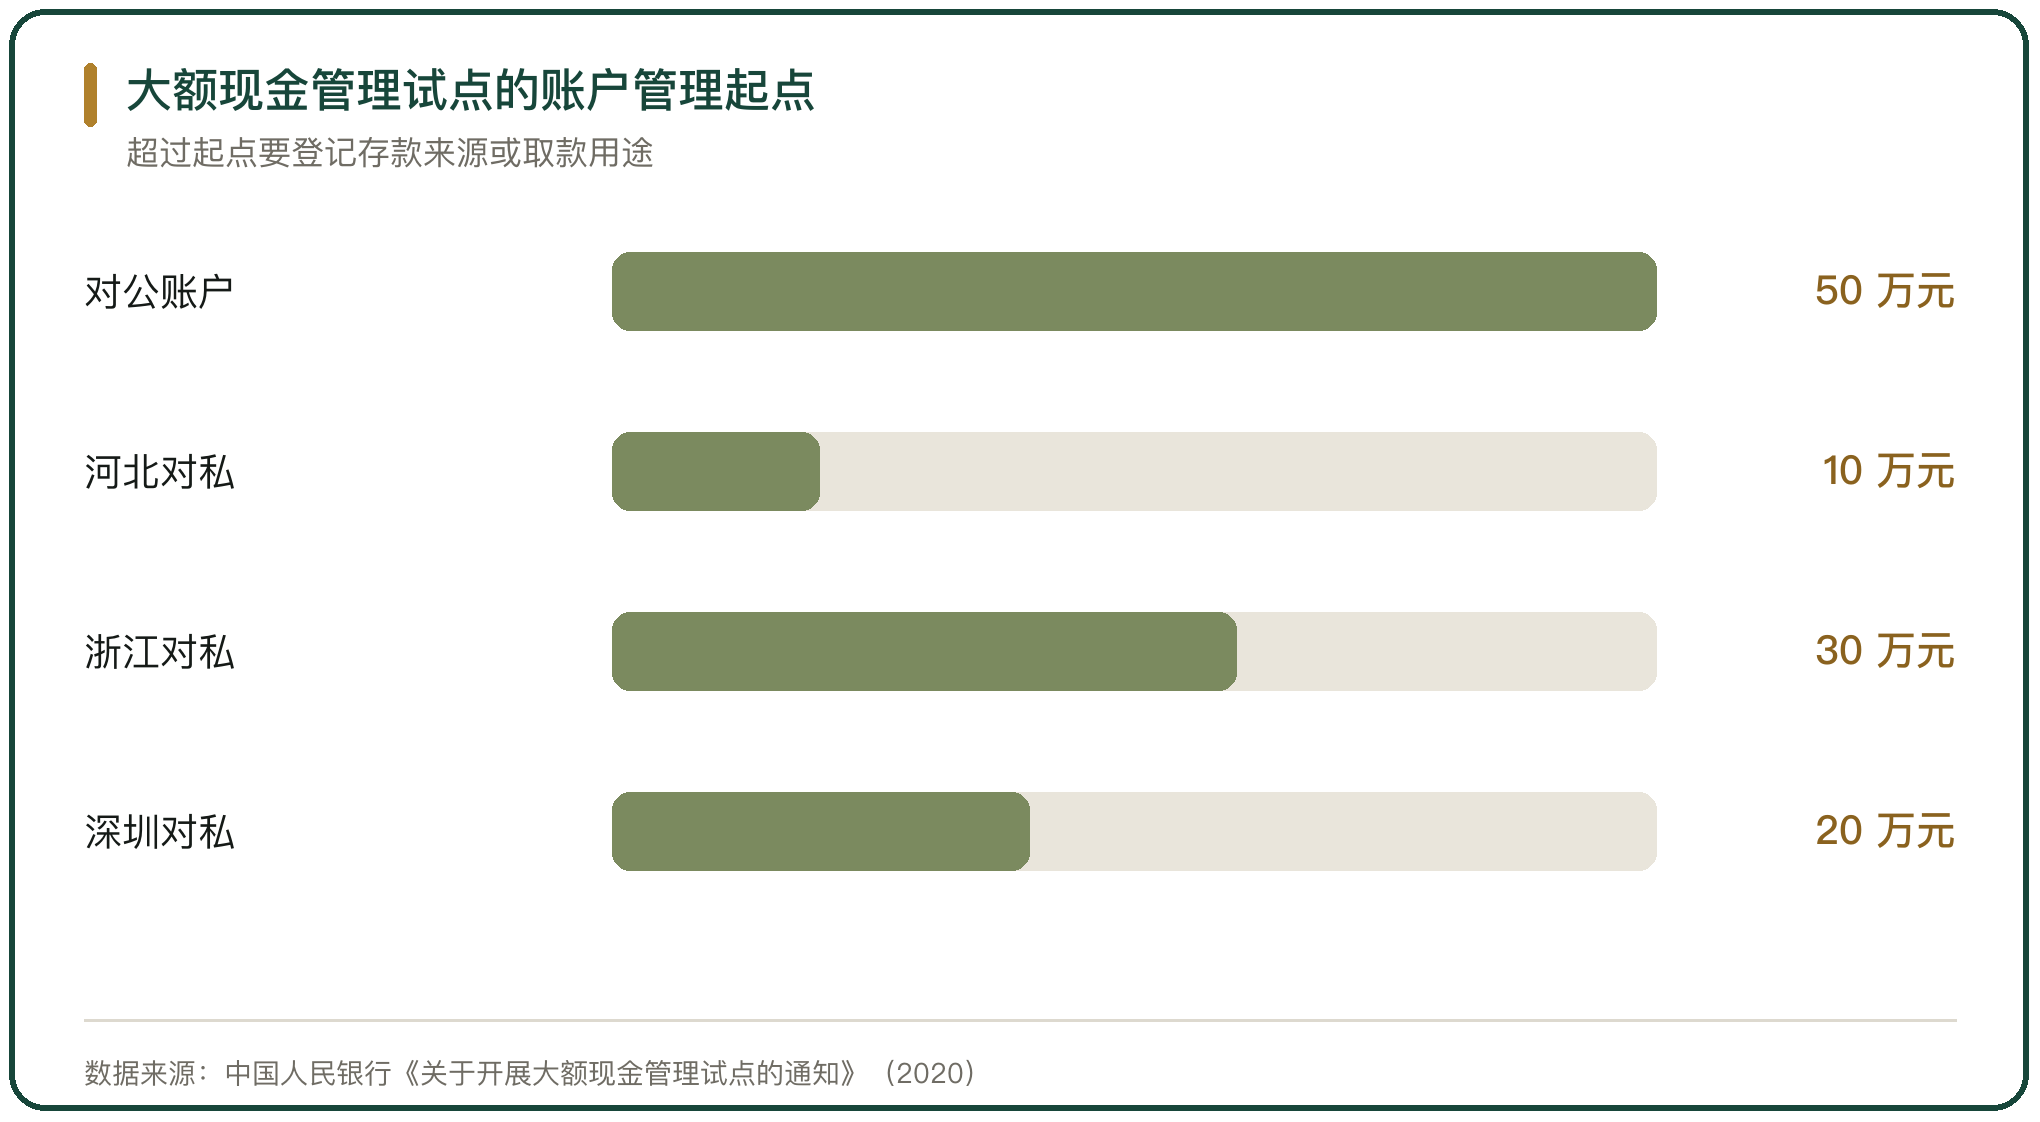
现款现货在产地与零售两端长期存在。产地面对分散农户,现金即时、不设开户门槛;零售面对单个消费者,现金与扫码并行。中国人民银行 2020 年 7 月起在河北省、10 月起在浙江省和深圳市试点大额现金管理,对公账户管理起点均为 50 万元,对私账户起点分别为河北省 10 万元、浙江省 30 万元、深圳市 20 万元,超过起点要登记来源或用途(人民日报 2020-08-10)。
这套规则落到农产品收购上,是收购方的现金提取要留痕。收购方要在收购发票、付款凭证与现金收支记录之间建立对应关系,供税务与银行核对。现金在终端不会消失,它背后的记录在收紧。



写点看法