

供应链金融的监管与合规
一、监管框架的形成
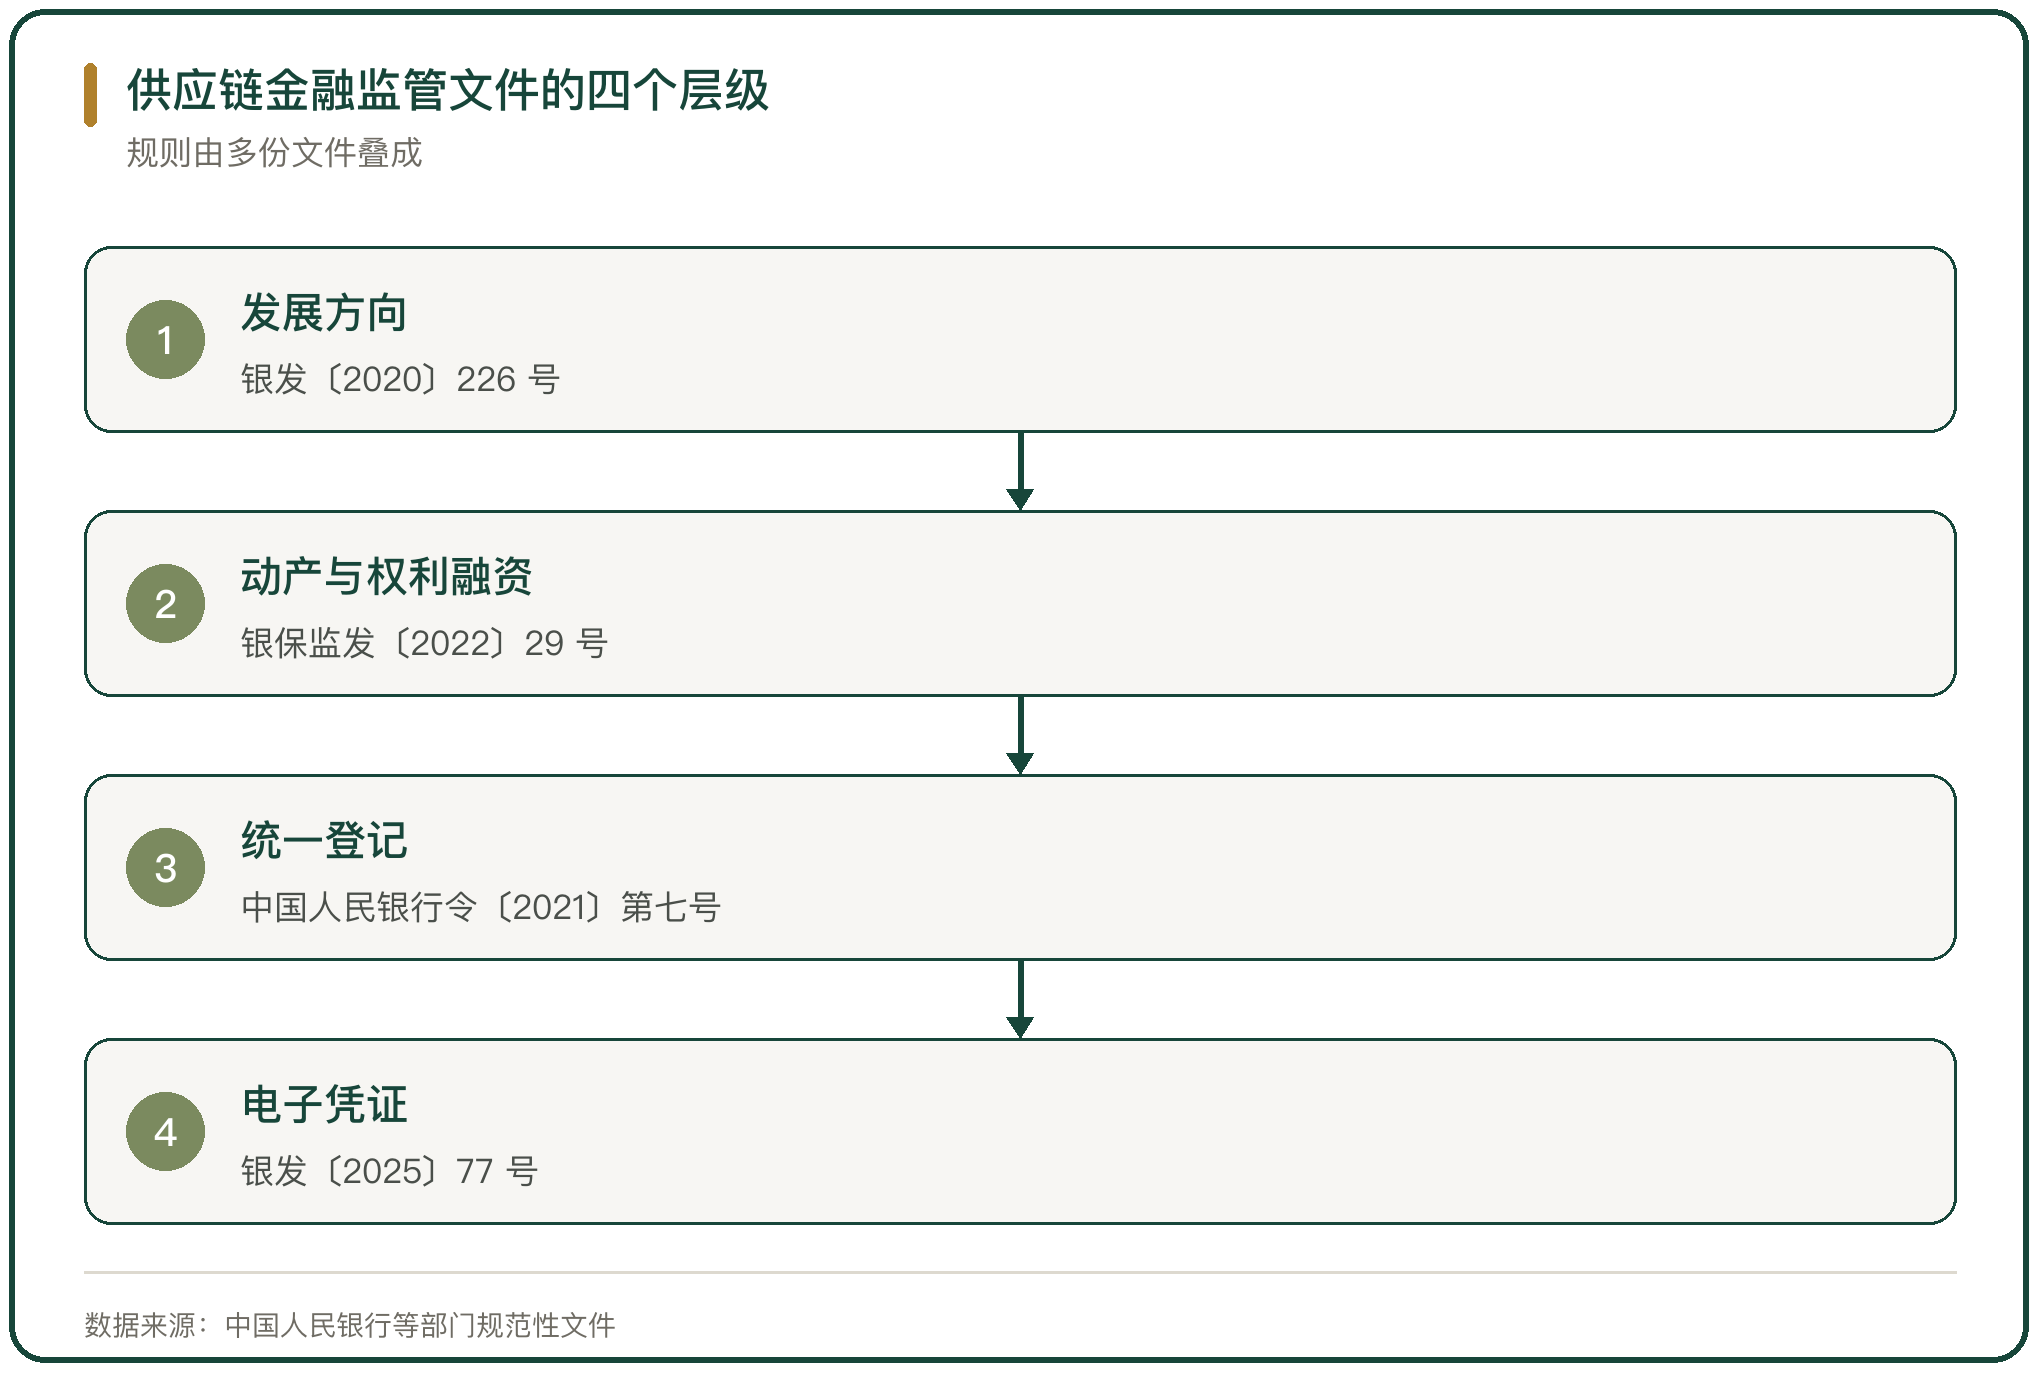
供应链金融的规则由多份文件叠成。《关于规范发展供应链金融 支持供应链产业链稳定循环和优化升级的意见》(银发〔2020〕226 号)确定发展方向,《关于推动动产和权利融资业务健康发展的指导意见》(银保监发〔2022〕29 号)管动产与权利融资,《动产和权利担保统一登记办法》(中国人民银行令〔2021〕第七号)管登记。
2025 年的新规把应收账款电子凭证单列。中国人民银行、金融监管总局、最高人民法院、国家发展改革委、商务部、市场监管总局 6 部门联合发布的《关于规范供应链金融业务 引导供应链信息服务机构更好服务中小企业融资有关事宜的通知》(银发〔2025〕77 号),自 2025 年 6 月 15 日起施行,全文 21 条。
二、应收账款电子凭证的规则
应收账款电子凭证的定义写在银发〔2025〕77 号第九条:供应链核心企业等应收账款债务人依据真实贸易关系,通过供应链信息服务系统向供应链链上企业等应收账款债权人出具的、承诺按期支付相应款项的电子化记录。第十条规定,开立与链上企业之间的转让应当具备真实贸易背景,不得基于预付款开立。
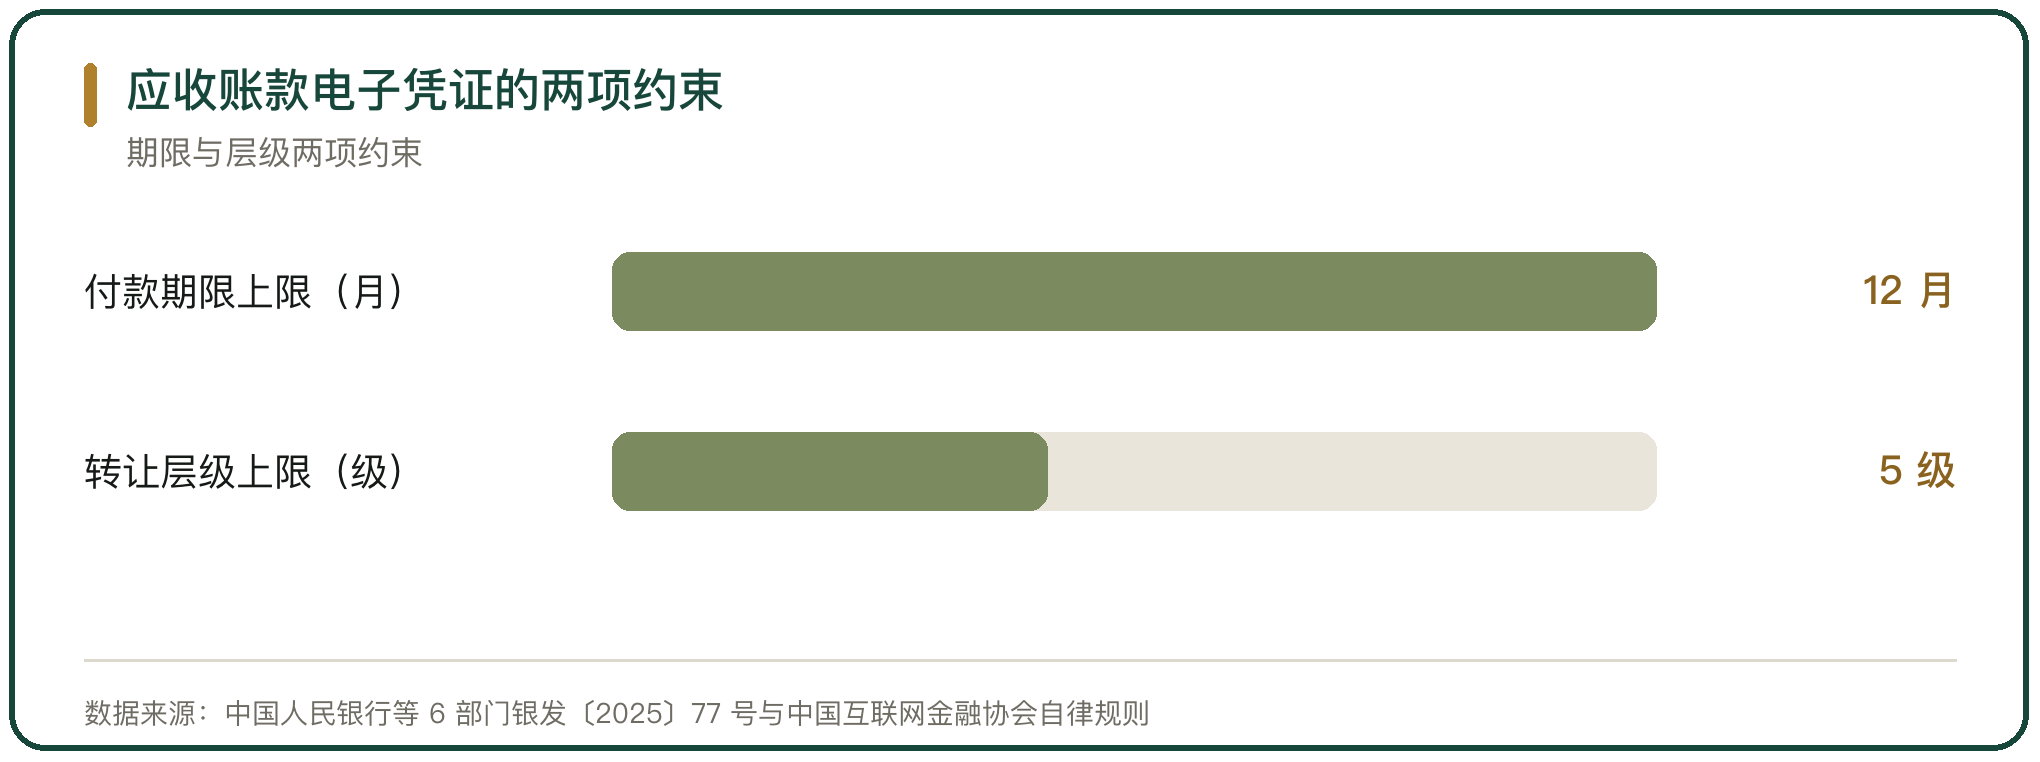
拆分转让的功能要受到约束。第十二条要求对凭证的转让层级与笔数合理管控,不得为债权债务关系不清晰的应收账款电子凭证提供融资。中国互联网金融协会发布的《应收账款电子凭证业务自律管理规范》提出,转让层级原则上不得超过 5 级,超过 5 级的机构应当加强核查并向协会报告。
三、付款期限的约束
付款期限是这一轮监管的重点。银发〔2025〕77 号第十一条规定,应收账款电子凭证的付款期限原则上应当在 6 个月以内,最长不超过 1 年;超过 6 个月的,商业银行应当加强账期合理性与行业结算惯例的审查,审慎开展融资业务。
承诺兑现要有时限。第十五条规定,核心企业到期未按约定支付,或者存在发行债券违约、承兑票据持续逾期等情形且尚未完成清偿的,供应链信息服务机构应当及时停止为其新开立应收账款电子凭证提供服务。第二十一条给出过渡期,对应收账款电子凭证业务的相关规定自实施之日起设置 2 年过渡期。
四、机构回归信息服务本源
供应链信息服务机构被要求回到信息服务的定位。银发〔2025〕77 号第四条规定,机构应当回归信息服务本源,未依法获得许可不得开展支付结算、融资担保、保理融资或者贷款等金融业务,不得直接或者间接归集资金,从事企业征信业务的应当依法办理企业征信机构备案。
商业银行一侧的限制同样明确。第六条要求商业银行不得将贷前、贷中、贷后管理的关键环节外包,防范贷款管理空心化;第七条要求商业银行建设运营供应链信息服务系统均限于自身开展业务使用,不得对外提供建设运营服务。
五、中小企业款项支付的保护
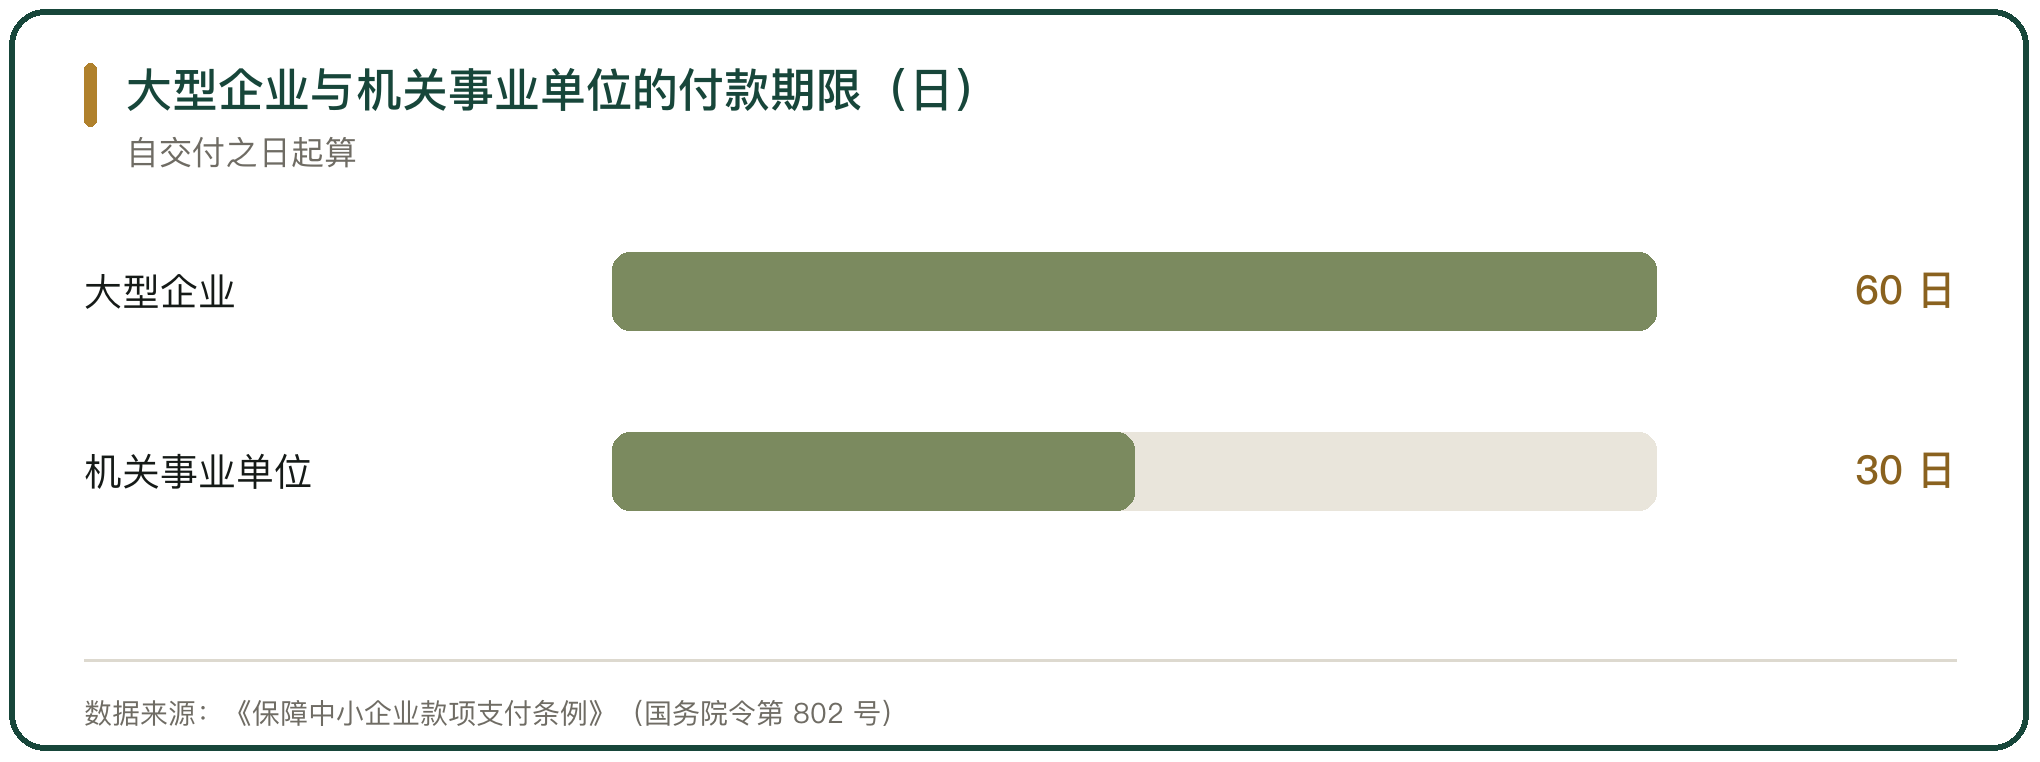
中小企业的账款回收有专门的条例。《保障中小企业款项支付条例》(国务院令第 802 号,自 2025 年 6 月 1 日起施行)规定,大型企业应当自货物、工程、服务交付之日起 60 日内支付款项;机关、事业单位自交付之日起 30 日内支付,合同约定的最长不超过 60 日。
条例还规定,不得强制中小企业接受商业汇票、应收账款电子凭证等非现金支付方式,不得利用这些方式变相延长付款期限;不得约定以收到第三方付款作为向中小企业支付款项的条件。中小企业以应收账款融资的,机关、事业单位和大型企业应当在中小企业提出请求之日起 30 日内确认债权债务关系。
六、融资性贸易的界定
融资性贸易与供应链金融的区别在贸易是否真实。国务院国资委 2017 年发布的排查中央企业融资性贸易业务风险的通知(国资财管〔2017〕652 号)把以贸易业务为名、实为出借资金、无商业实质的业务界定为违规,特征是虚构贸易背景或者人为增加交易环节、上下游由同一实际控制人控制、贸易标的由对方实质控制、直接或者变相提供资金。
《关于规范中央企业贸易管理严禁各类虚假贸易的通知》(国资发财评规〔2023〕74 号)列出十不准,其中不准开展任何形式的融资性贸易,不准开展对交易标的没有控制权的空转走单等贸易业务,不准开展无商业实质的循环贸易。
七、债务确认与会计核算
数字化债权凭证的会计处理会影响报表。《关于严格执行企业会计准则 切实做好企业 2021 年年报工作的通知》(财会〔2021〕32 号)规定,企业因销售商品、提供服务等取得的、不属于票据法规范票据的云信、融信等数字化应收账款债权凭证,不应当在应收票据项目中列示;转让时应当根据金融资产转移的准则判断是否符合终止确认条件。
终止确认的判断决定资产是否出表。若凭证转让后仍保留追索权或者回购义务,就不能终止确认,负债仍留在账上。会计口径与业务口径由此分开,报表上的应收与负债取决于合同条款。
八、票据期限的调整
商业汇票的期限被压短。《商业汇票承兑、贴现与再贴现管理办法》(中国人民银行、中国银行保险监督管理委员会令〔2022〕第四号,自 2023 年 1 月 1 日起施行)第二十五条规定,商业汇票的付款期限应当与真实交易的履行期限相匹配,自出票日起至到期日止最长不得超过 6 个月,这一期限由原来的 1 年调整而来。
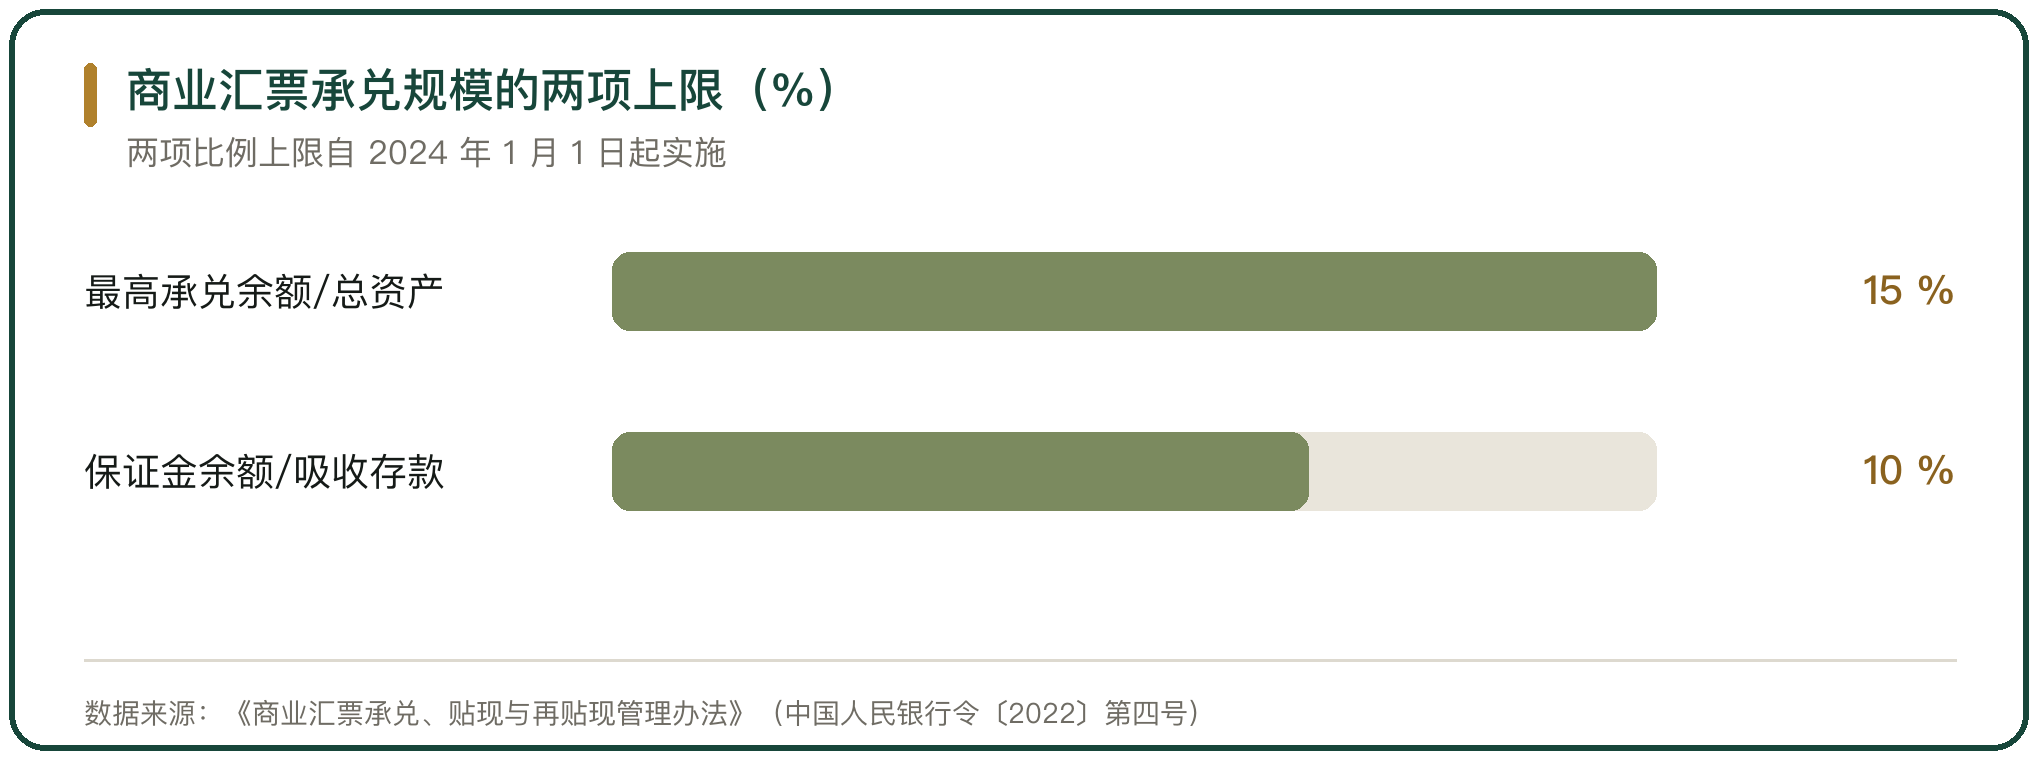
承兑规模也设了上限。第二十四条规定,银行承兑汇票和财务公司承兑汇票的最高承兑余额不得超过该承兑人总资产的 15%,保证金余额不得超过该承兑人吸收存款规模的 10%,该条自 2024 年 1 月 1 日起实施。
九、合规边界的判断
供应链金融的合规边界落在 3 处:贸易是否真实、期限是否合理、机构是否越界。贸易背景不真实的属于融资性贸易,长期限的应收账款电子凭证需要加强审查,未获许可开展金融业务的机构被明确禁止。
监管的重心从业务能否开展转向业务按什么条件开展。银发〔2025〕77 号设置了 2 年过渡期,自律规则同步落地;《保障中小企业款项支付条例》把付款期限与债权确认写进法规。合规的要求落在合同条款、登记与会计处理这些具体动作上,而不是一句笼统的表态。



写点看法