

生鲜供应链金融
关键词 供应链金融商业保理应付账款账期有追索权保理应收账款确权保障中小企业款项支付条例
一、生鲜链的账期起点
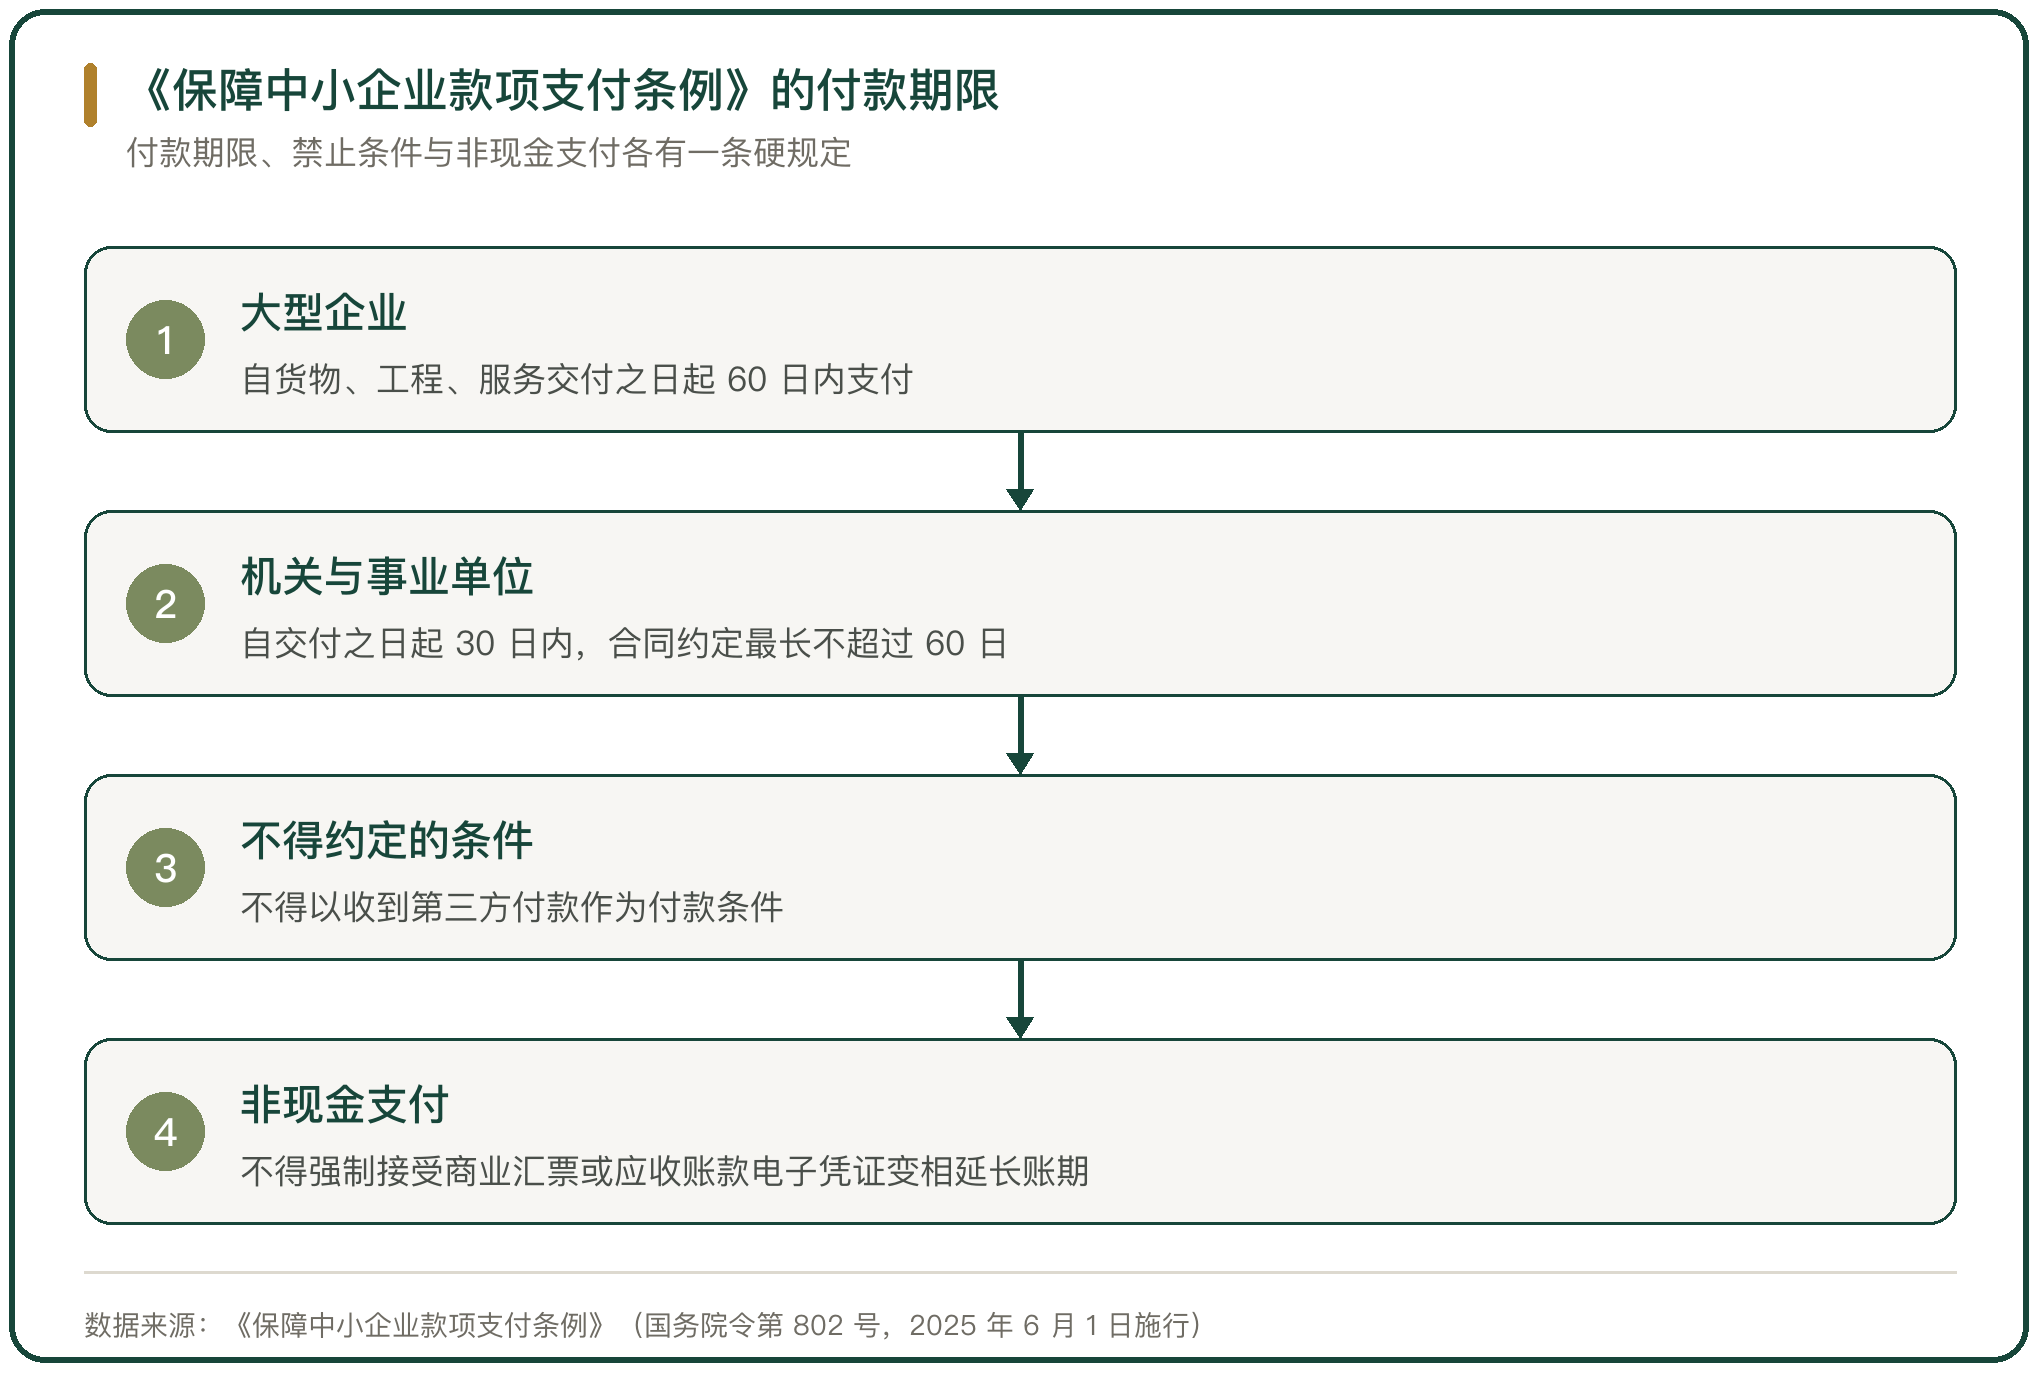
生鲜链上的资金问题从账期开始。修订后的《保障中小企业款项支付条例》(国务院令第802号)自2025年6月1日施行,大型企业从中小企业采购货物、工程、服务,应当自交付之日起60日内支付款项;机关、事业单位是30日内,合同另有约定的最长不得超过60日。
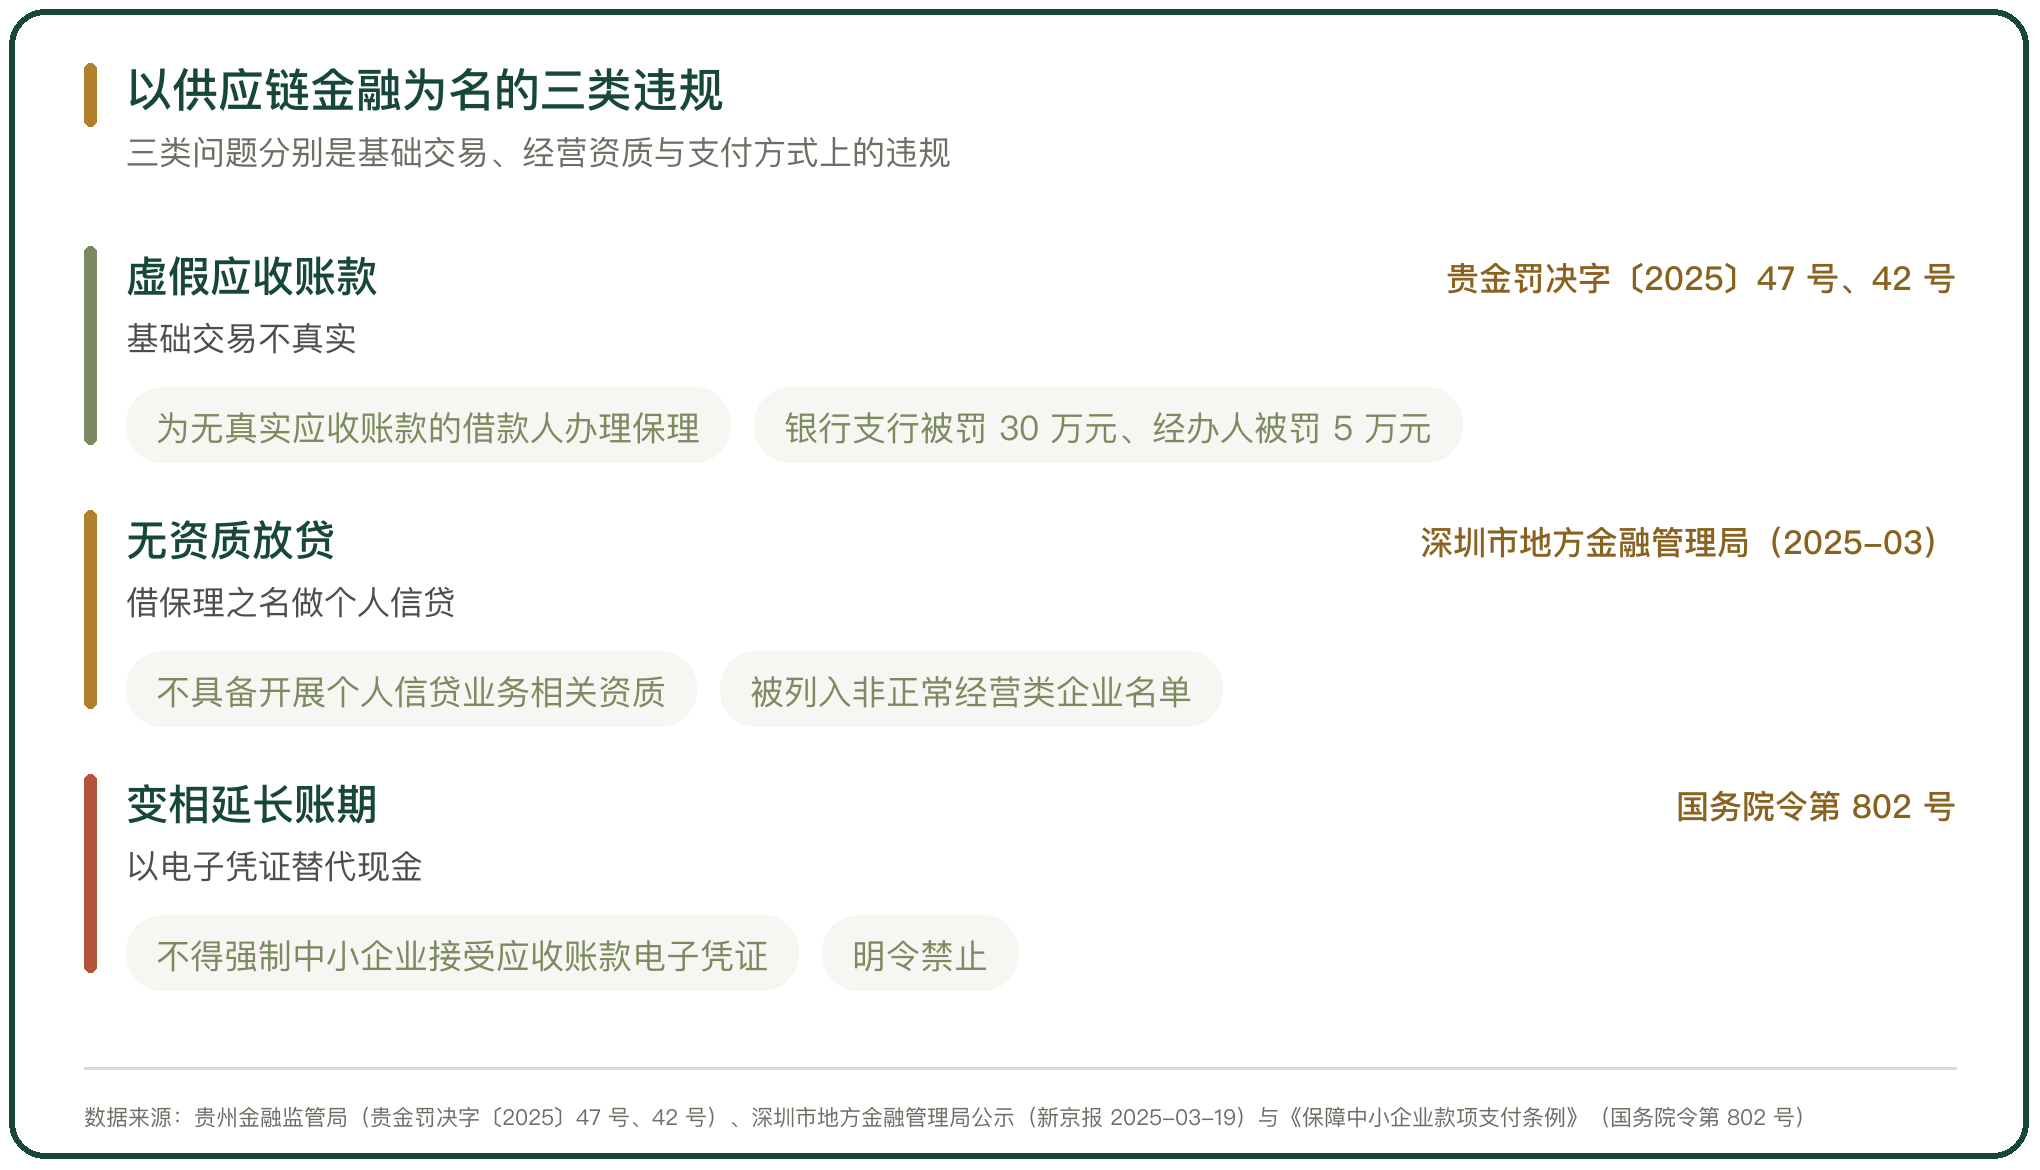
条例把几种变相延长账期的做法堵住了。大型企业不得约定以收到第三方付款作为向中小企业支付款项的条件,不得按照第三方付款进度比例支付,也不得强制中小企业接受商业汇票、应收账款电子凭证这类非现金支付方式来变相延长付款期限。
逾期成本也被写明。迟延支付应当支付逾期利息,双方对利率有约定的,约定利率不得低于合同订立时1年期贷款市场报价利率;未作约定的按每日0.05%支付逾期利息。
二、核心企业的账期有多长
核心企业占用的资金体现在应付账款上。永辉超市在2025年年度报告的信息披露监管问询函回复中说明,采购结算按与供应商签订的采购合同,在与供应商对账及票核完成后,根据不同供应商按照7至60天的账期进行结算,2025年应付账款周转天数为63.3天。
63.3天落在60日这条线的附近。条例给大型企业的是60日付款上限,合同另有约定的从其约定,但要按行业规范与交易习惯合理约定并及时支付。
账期压在供货方的资金上。上游的产地代办、合作社与小加工厂拿不到货款,下一季的收购资金就要靠自筹或者借贷,借来的钱要付利息,这部分成本最后加进报价里。
三、保理怎么用
保理是生鲜链上最常见的一件工具。供货方把对核心企业或者其他买方的应收账款转让给保理公司,保理公司先行付款,买方到期把货款付到保理公司指定的回款账户。
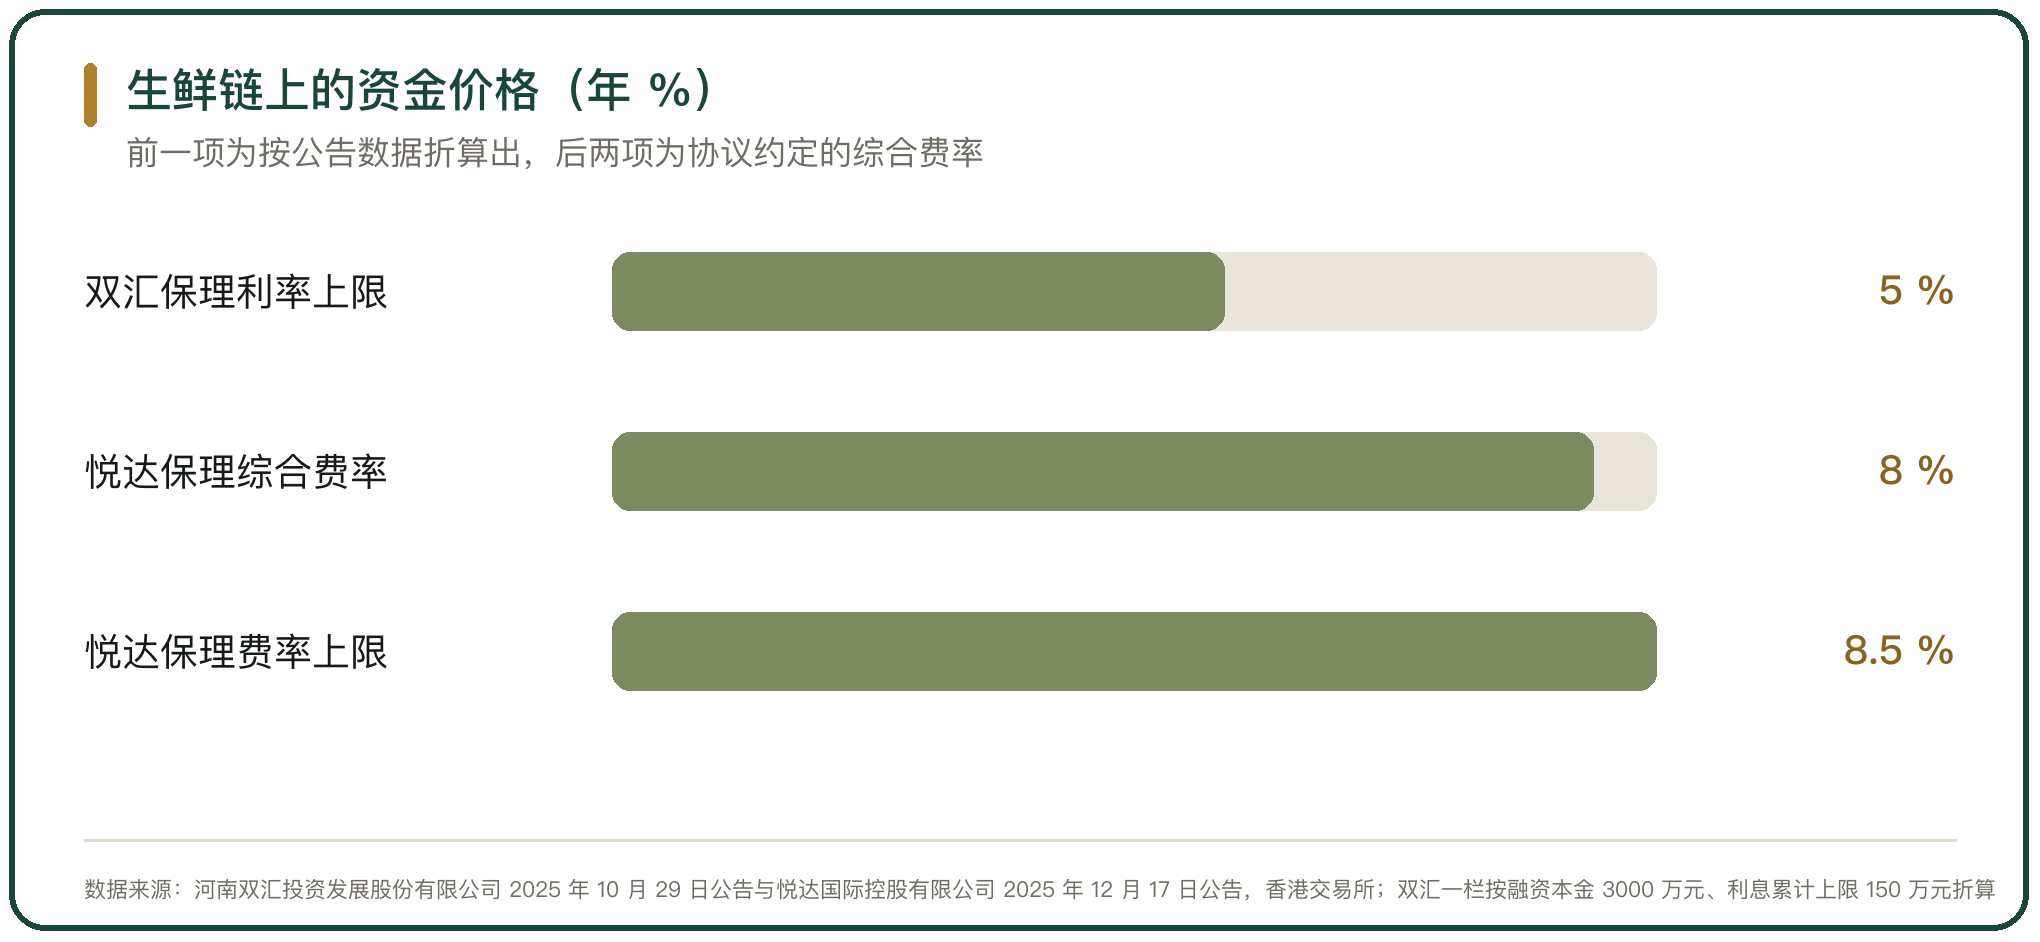
双汇发展2025年10月29日的公告披露了一笔完整的有追索权保理。其全资子公司双汇商业保理有限公司与哈尔滨鹏达种业有限公司及其子公司签订保理业务合同,融资金额不超过3000万元、期限1年,融资利息累计不超过150万元,融资利率不低于贷款市场报价利率。
应收账款转让要在中登网办理登记,转让通知送达买方后,该笔账款即被锁定,买方要把全部款项支付到指定回款账户。
费率在另一个案例里更清楚。悦达国际控股有限公司的间接全资子公司悦达商业保理与Danhe Greening签的协议,给出年利率加保理管理费合计8%至8.5%,循环额度6000万元,协议2025年12月17日生效、2027年6月18日到期。
四、有追索权与无追索权的风险落在谁身上
保理分两类,风险落点不同。有追索权保理下,买方到期不付款,保理公司有权要求供货方按约定价格回购已受让的应收账款,供货方在这个合同项下的付款义务与回购责任都是独立的、不可撤销的;无追索权保理下,债务方的信用风险由保理公司承担,收不回款不能向供货方追索。
生鲜链上常见的做法偏向前者。核心企业的资质好,保理公司愿意接这笔业务,但货物的验收争议、扣重与退货风险仍在供货方与核心企业之间,保理公司只处理资金这一段。
定价差别就在这里。无追索权要承担买方信用风险,费率比有追索权高;有追索权把风险推回供货方,费率低一些,供货方实际承担的是买方到期不付款时的回购压力。
五、订单融资与预付怎么嵌进采购
保理以外还有两类工具。一类是订单融资,供货方拿到采购订单或者供货合同之后用来融资,用款在前、回款在后,靠的是订单本身的确定性;一类是预付与定金,采购方向产地提前付一部分货款锁货。
预付在生鲜采购里很常见。永辉超市在问询函回复中说明,2025年第三季度经营现金流出,一部分原因是中秋节与国庆节备货预付部分货款;第四季度要支付前期备货产生的货款,同时因为年末临近春节备货期,部分商品需要预付款。
订单融资的确定性靠的是确权。条例规定,中小企业以应收账款融资的,机关、事业单位和大型企业应当自中小企业提出确权请求之日起30日内确认债权债务关系。确权一旦滞后,订单融资的用款节奏就跟着滞后。
六、保理业务的监管指标画了边界
保理公司的业务规模有几条硬线。受让同一债务人的应收账款不得超过风险资产的50%,受让以关联企业为债务人的应收账款不得超过风险资产的40%,风险资产不得超过净资产的10倍。
这几条指标限制的是保理公司对单一债务人的依赖程度。同一债务人的应收账款有50%的天花板,意味着围绕一家核心企业做生意的保理公司,必须找到第二个、第三个买方来分摊风险资产。
七、以供应链金融为名的变相高息
违规的形态有两类。一类是无资质做信贷。深圳市地方金融管理局2025年3月公示,人人信(天津)科技有限公司全资控股的深圳价价保理有限公司长期失联,已被列入非正常经营类企业名单,涉嫌开展违法违规业务,该局特别提示这家公司不具备开展个人信贷业务的相关资质;新京报(2025)的报道显示,该公司注册资本5000万元、实缴为0元。
另一类是基础交易不真实。国家金融监督管理总局贵州监管局认定工商银行贵阳中西支行违规为无真实应收账款借款人办理虚假国内保理,罚款30万元,时任行长助理被罚5万元;贵阳乌当支行同因被罚30万元,经办人被罚5万元。
应收账款不存在,保理就成了一笔贷款。这类业务的名义是保理,实质是无抵押放款,风险定价按贷款走,出问题先落在银行的资产质量上。
八、虚假贸易背景与重复转让的核查
核查的落点在资产池的真实性。2025年3月起各地金融监管部门排查商业保理公司的融资情况,侧重核查资产池的真实性、合规性与现金流穿透情况,防范虚假贸易背景与重复转让。
生鲜链上的应收账款有两个特征让核查变难。一个是笔数多、单笔金额小,代收货款、押车费与运费经常被拆成多张结算单;一个是货物已经消耗掉,验货难,只能靠入库单、销售流水与对账单互相印证。
九、生鲜供应链金融的用法与成本
生鲜供应链金融的用法集中在保理、订单融资与预付三类,成本的高低由账期与风险归属决定。
账期这一段有明确的上限。大型企业60日内付款、机关事业单位30日内,未约定逾期利率的按每日0.05%;永辉超市2025年应付账款周转天数63.3天,采购结算按不同供应商在7至60天之间。
风险归属决定费率。悦达商业保理的农业相关协议给出年利率加保理管理费合计8%至8.5%,双汇商业保理一笔3000万元、1年期的融资利息上限150万元;无追索权保理把买方信用风险留给保理公司,费率更高,有追索权保理把回购责任留给供货方,费率低一些。
链上的成本不会消失。核心企业把账期拉长,保理与订单融资补的就是这段时间的缺口,费用落在报价里,由链上更弱的一方承担。



写点看法