

保单条款中的免责陷阱
关键词 免责条款提示说明义务保险法第十七条比例赔付及时通知义务理赔争议
一、免责条款为什么容易成为争议焦点
免责条款限制的是赔付责任。免赔额、免赔率、比例赔付、特定期间不承担责任,这些约定都直接减少赔款。
投保人通常不熟悉条款。农业保险多由村集体统一代办,农户见到的是保单摘要,未必拿到完整条款。
争议因此集中在同一处:保险公司有没有就这些限责约定,向投保人本人作出提示与说明。
二、提示与明确说明义务的法律依据
《中华人民共和国保险法》第十七条第二款规定,对保险合同中免除保险人责任的条款,保险人在订立合同时应当在投保单、保险单或者其他保险凭证上作出足以引起投保人注意的提示,并对该条款的内容以书面或者口头形式向投保人作出明确说明;未作提示或者明确说明的,该条款不产生效力。
《最高人民法院关于适用〈中华人民共和国保险法〉若干问题的解释(二)》第九条把免责条款的范围说清楚:格式合同中的责任免除条款、免赔额、免赔率、比例赔付或者给付等免除或者减轻保险人责任的条款,都可以认定为免责条款。
提示与说明是义务,不是可以省略的环节。
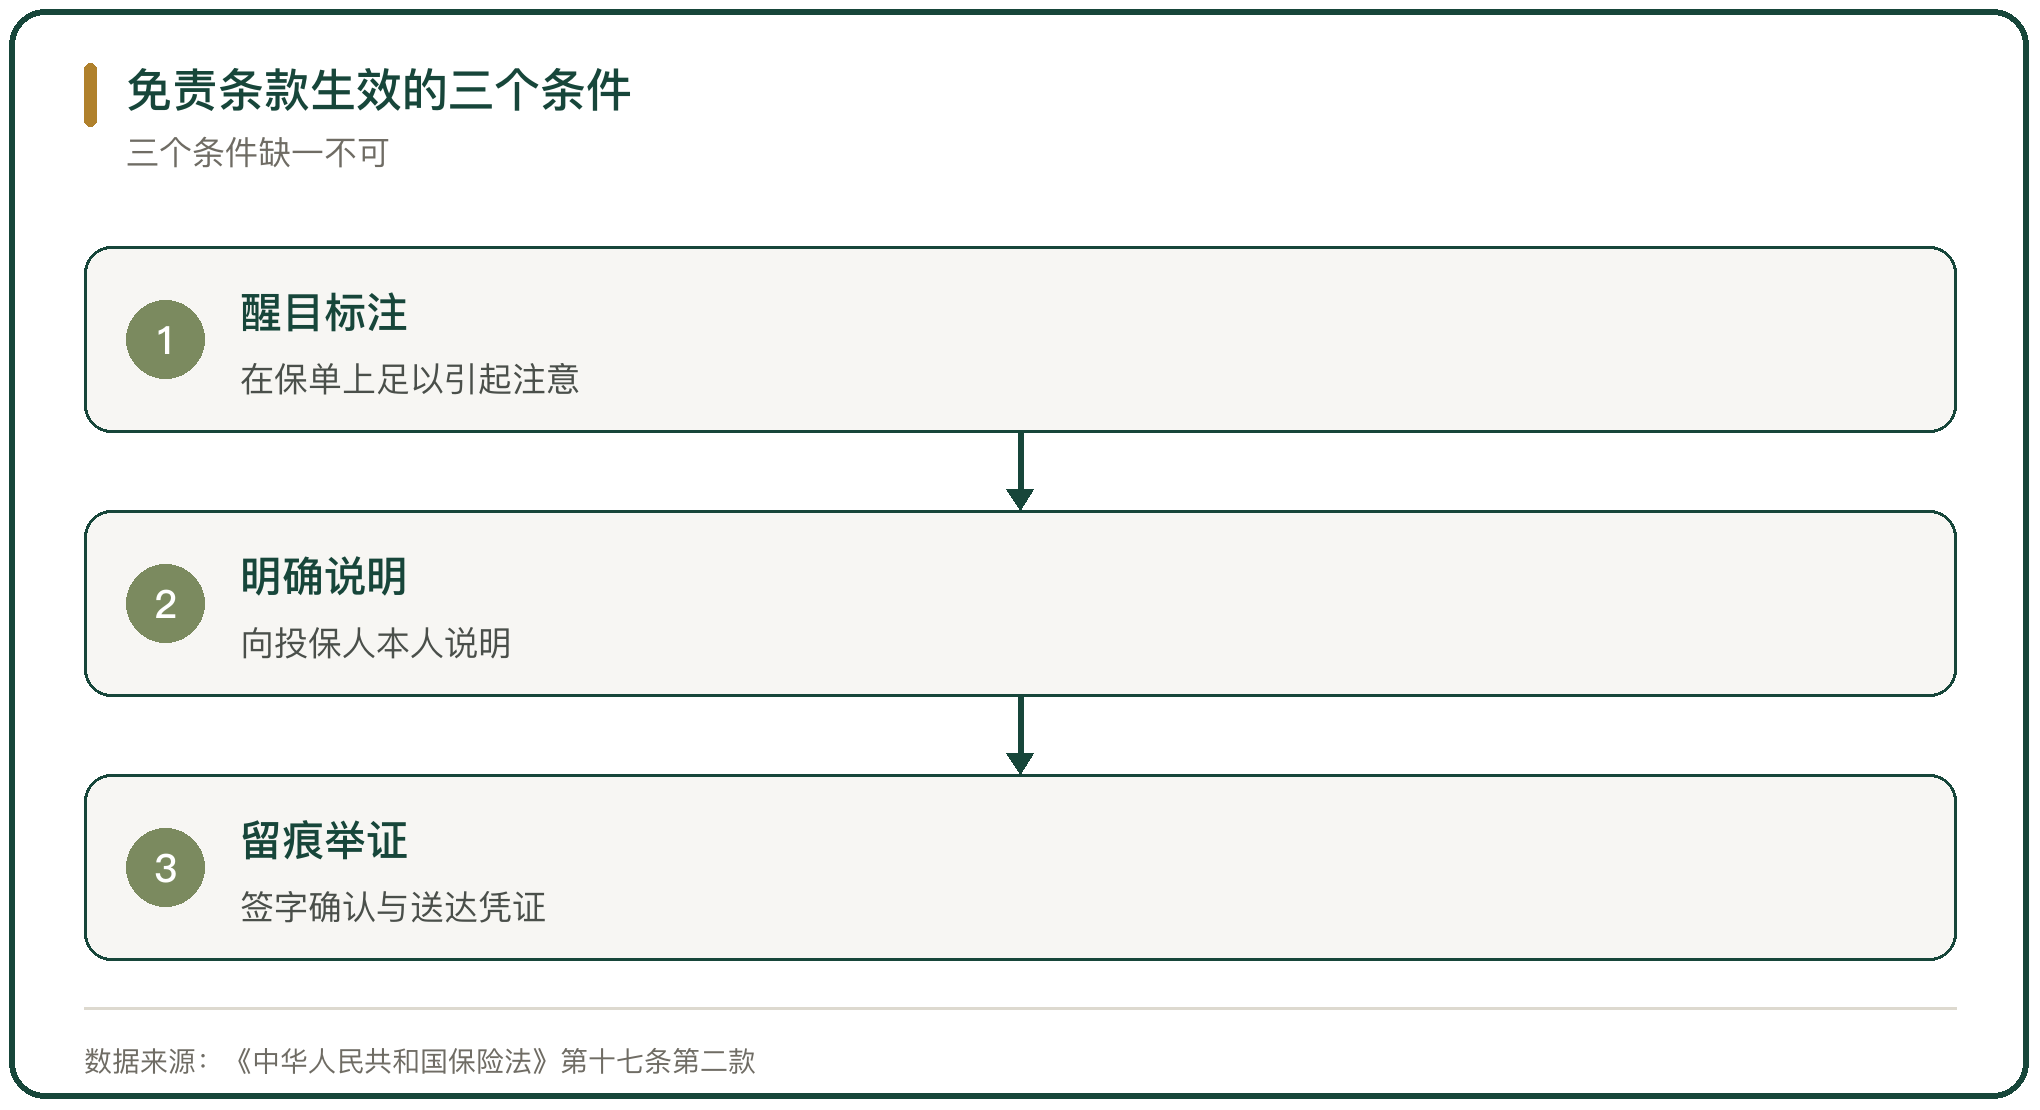
三、免责条款的范围界定
判断一处约定是不是免责条款,看它有没有减轻保险人的赔付责任。
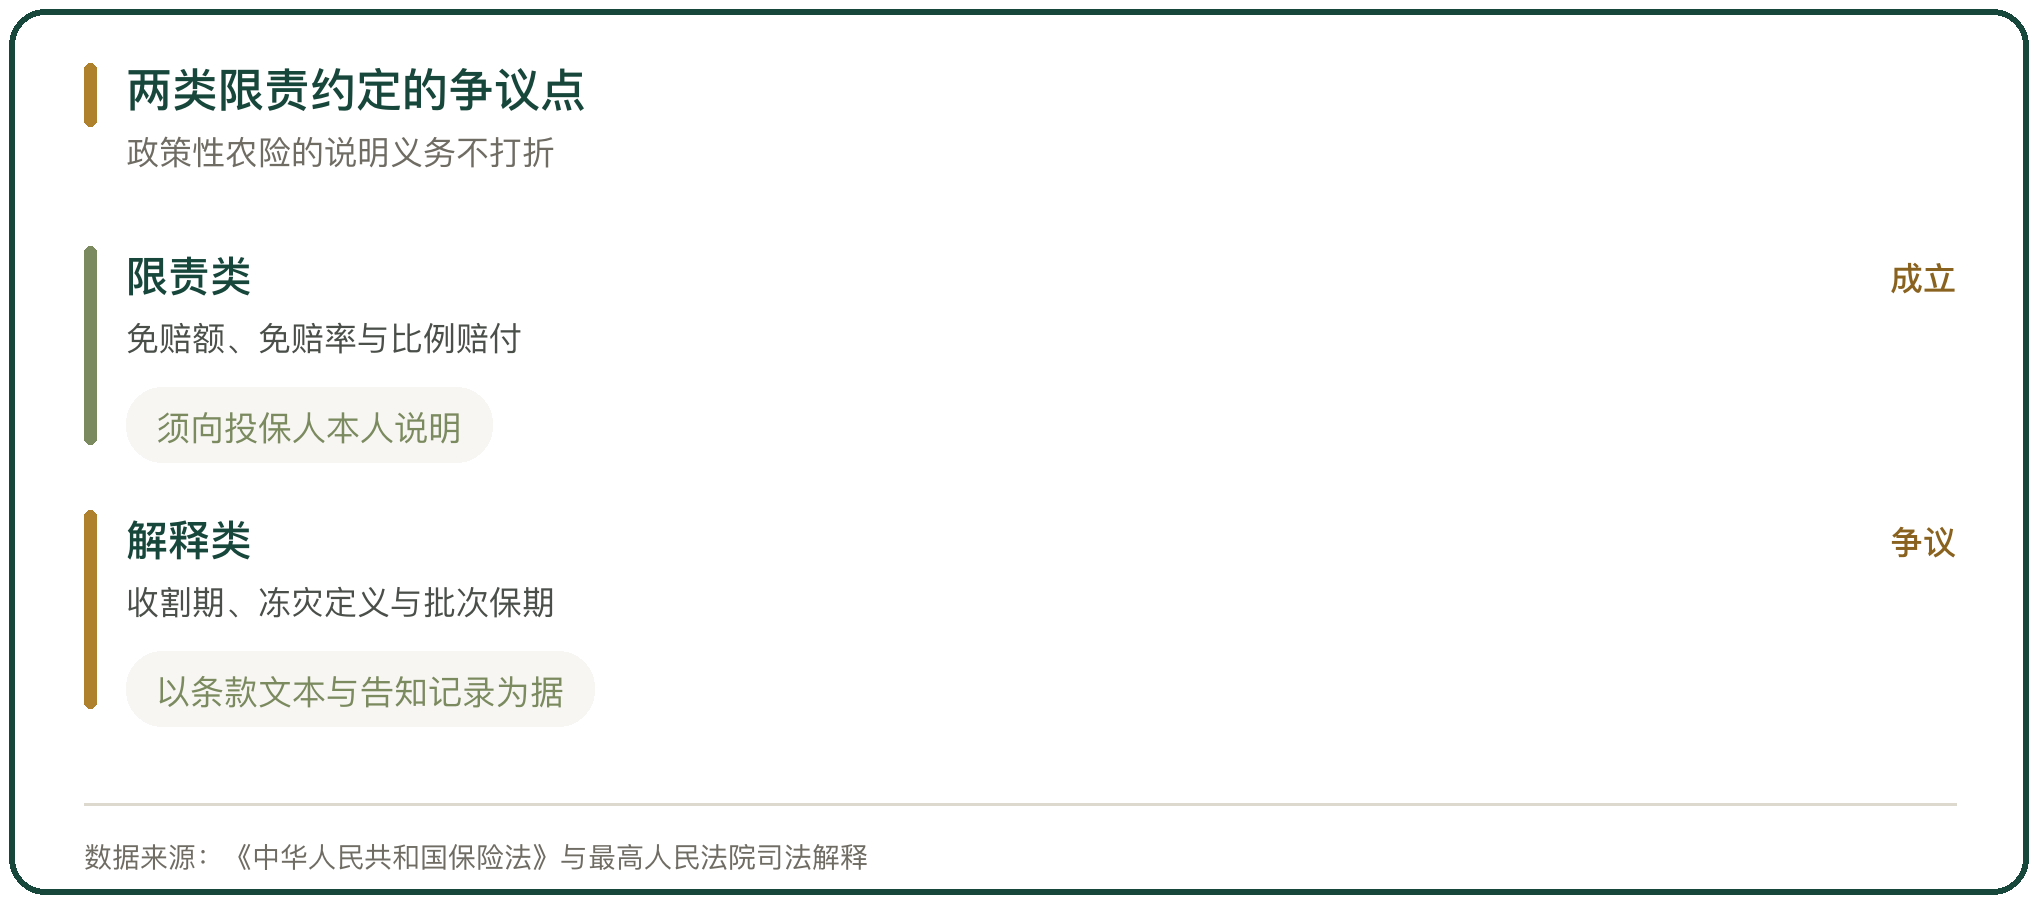
按比例赔付、按阶梯比例赔付,都是限责约定。安徽省宣城市中级人民法院审理的一起政策性育肥猪保险案件中,保险公司主张比例赔付属于政策规定,法院认定即便是政策性农业保险,只要以格式合同承保,其中减轻赔付责任的条款都属于免责条款,不能以政策规定或行业惯例免除提示说明义务。
免赔额与免赔率同样在范围之内,条款里约定的免赔,出险时从赔款中扣除。
四、说明义务的对象
提示与说明要向实际投保人履行。保险公司仅向代办投保的村集体、政府部门传达,不算履行了法定义务。
安徽省宣城市中级人民法院(2025)皖 18 民终 863 号案件中,养殖户罗某通过村集体投保,保险公司未能举证证明已向罗某本人尽到提示说明义务,法院据此认定比例赔付条款不产生效力,按保险单载明的最高保险金额计算赔付。该案保险单载明育肥猪 260 头、每头保险金额 800 元。
对象错位是常见问题。基层承保为赶进度,条款说明停在代办人一层。
五、未说明的后果
未履行说明义务,限责条款不生效,赔付回到保单载明的保额。
陕西安康的一起案件把后果写得很具体。2024 年 3 月,养殖户刘某为 700 头育肥猪投保中央财政补贴性养殖保险,支付保费 2.8 万元,保险总金额 56 万元;保单特别约定 700 头猪分 4 批、每批保期 90 天。
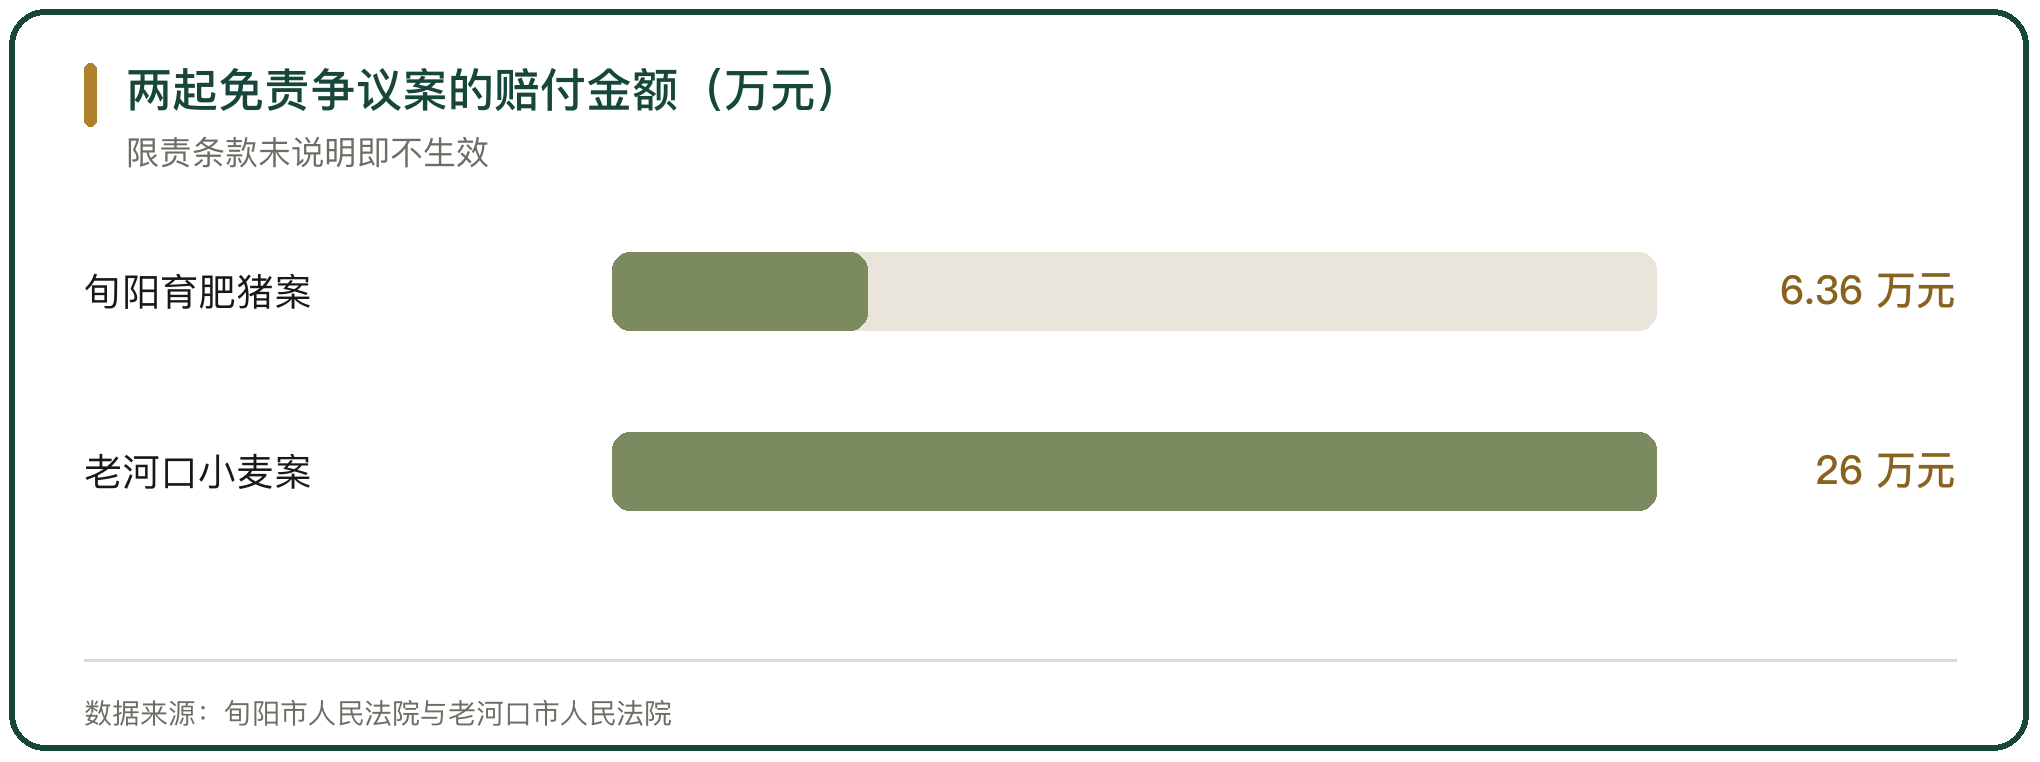
2025 年初,育肥猪陆续因病死亡,保险公司对其中 284 头理赔 12.52 万元后,对 2 月死亡的 123 头核定损失 6.36 万元但拒绝赔付,理由是后续死亡猪不在保险批次时间内。陕西省安康市旬阳市人民法院认定,该特别约定属于限制责任的内容,保险公司既未醒目标注,也无法证明向刘某作过说明,抗辩不成立,判决支付理赔款 6.36 万元。
六、分批保期约定的争议
分批保期的争议点,在于约定有没有被单独提示。
养殖保险按批次约定保期,本身不违反规定,问题出在告知。保险公司把分 4 批、每批保期 90 天写进特别约定,投保人如果不知道,就会以为全年都在保障期内。
旬阳案件的判决说明,特别约定未醒目标注、未证明说明的,对投保人不生效。承保机构在出单时把限责约定逐条讲清并留痕,这类争议可以避免。
七、收割期免责的争议
另一种限责约定挂在时间上。湖北省老河口市人民法院审理的案件中,三名农户承租的承包地投保了中央财政小麦完全成本保险,小麦即将成熟时遭遇暴雨,大面积减产。
保险公司以合同约定收割期不承担责任为由拒绝查勘定损。农户自行把淋雨后出芽的小麦晒干出售,亩产不足 500 斤,售价每斤 0.63 元。法院认定小麦减产、价低的主要原因是雨灾,属于约定的保险事故;保险公司未提交证据证明就该免责条款向投保人作过详细说明,该条款不产生效力。
扣减残值后,法院判决保险公司赔付三名农户保险金合计 26 万余元,已赔付完毕。
八、冻灾定义的争议
条款对灾害的定义,也可能成为限责约定。水果种植保险的纠纷中,条款把冻灾约定为气温降到 0℃(含)以下,寒冻天气未达到该气温条件,保险公司据此拒赔。
争议落在两点:条款有没有送达投保人,定义有没有向投保人说明。保险人未将载有该约定的合同文本交付投保人,也没有就这一限责条款作出明确说明,免责条款依法不生效。
灾害定义越细,越需要在投保时讲清楚,否则精算上的精确会变成理赔时的争执。
九、及时通知义务与举证
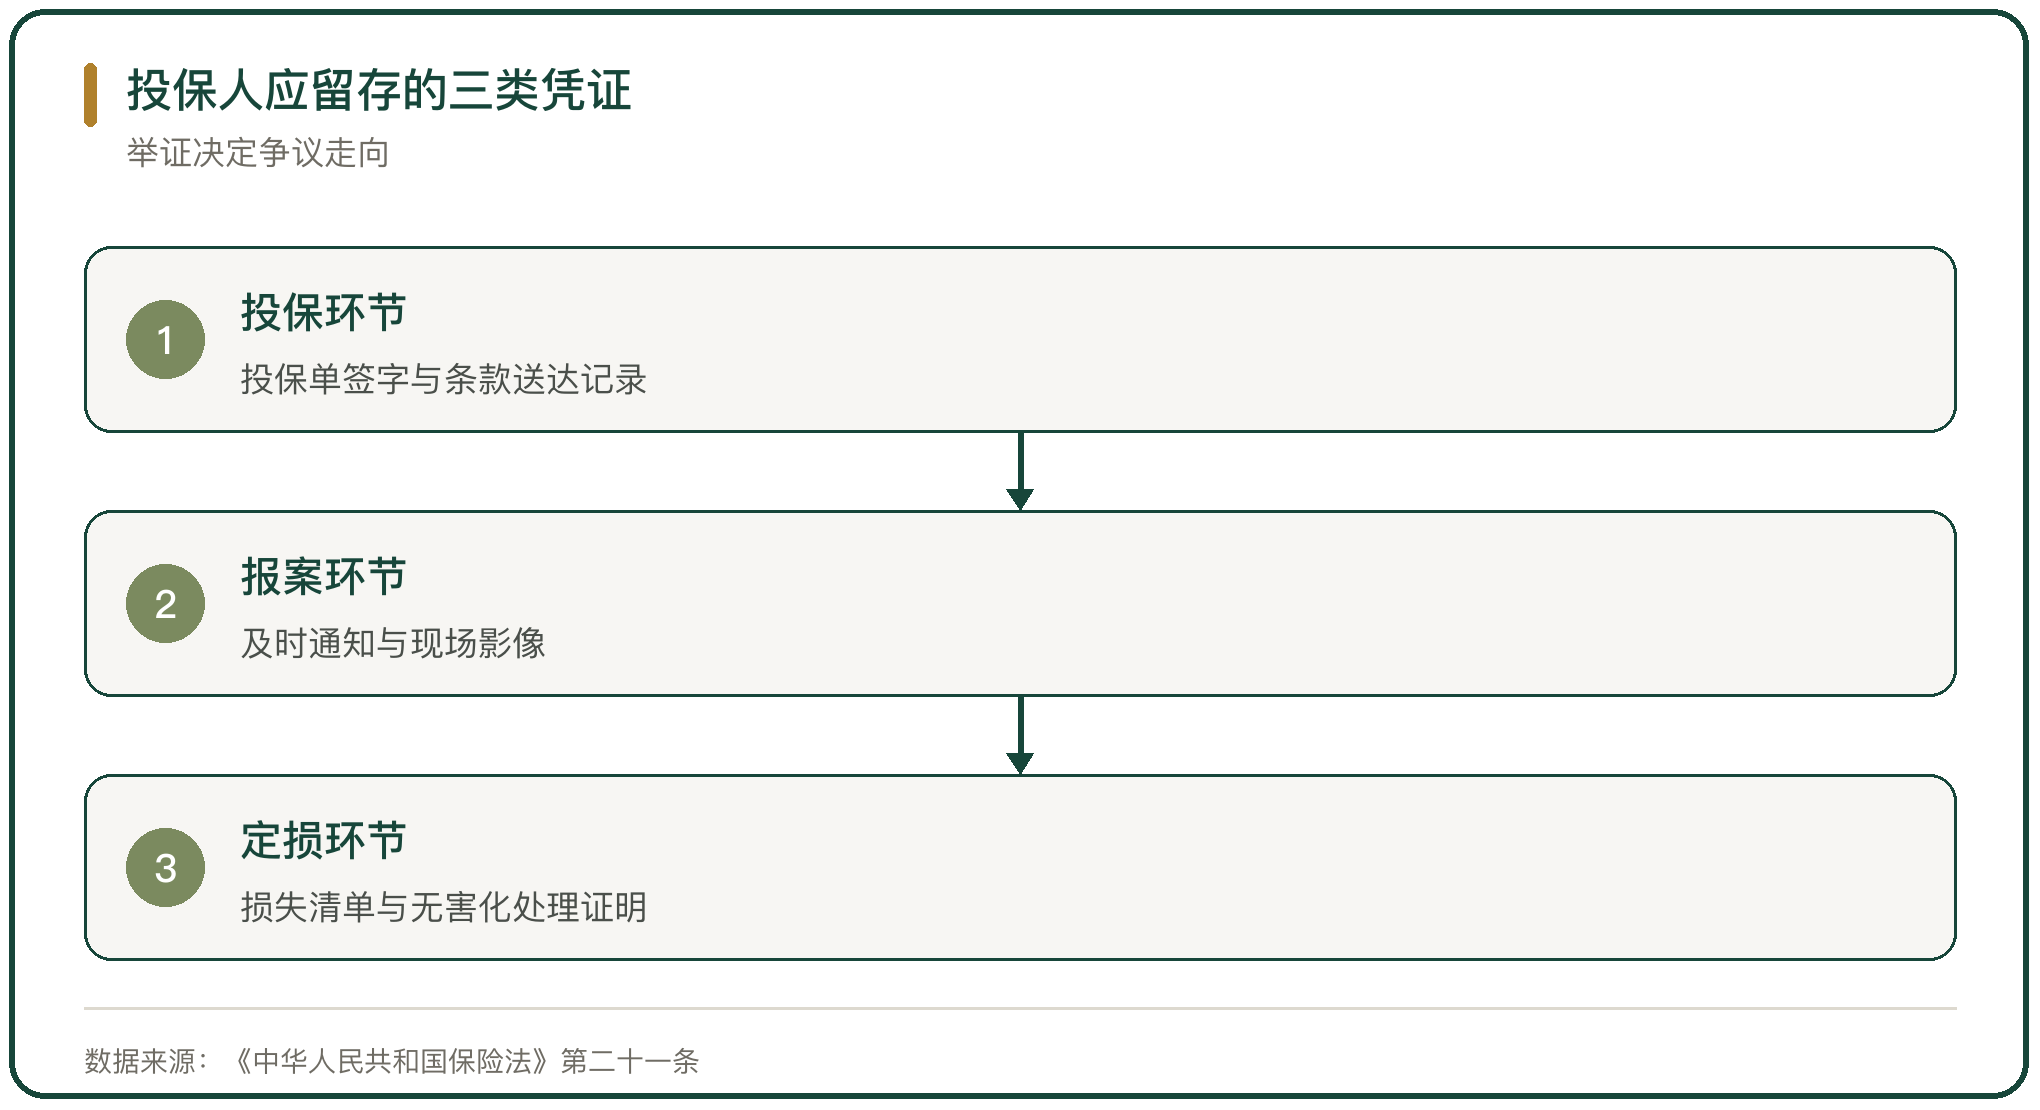
另一条线是投保人的通知义务。《中华人民共和国保险法》第二十一条规定,投保人、被保险人或者受益人知道保险事故发生后应当及时通知保险人;故意或者因重大过失未及时通知,致使保险事故的性质、原因、损失程度难以确定的,保险人对无法确定的部分不承担赔偿责任。
通知义务不是绝对的。有政府部门出具的无害化处理证明、防疫记录等客观证据,能够证实保险事故性质与损失数量的,保险公司不能仅以未及时报案导致无法勘查为由拒赔。
山东省聊城市中级人民法院审理的案件中,法院结合双方过错程度酌定赔付比例。
十、保单条款免责陷阱的判断
免责陷阱的判断,落在一处:限责约定有没有向投保人本人作出醒目标注与明确说明,并留下可查的证据。
保险公司一侧要留三类凭证:投保单上的签字确认、条款送达的凭证、说明过程的录音录像。投保人一侧要留存投保申请、缴费凭证、合同文本与沟通记录,出险后及时报案并保留现场影像与损失清单。
说明义务履行与否,决定条款是否可被援引,也决定一次理赔争议的走向。



写点看法