

农产品进项税额抵扣链条的断裂
关键词 农产品进项税额扣除率加计扣除停止执行核定扣除收购发票税前扣除凭证
一、四类扣税凭证与基础扣除率
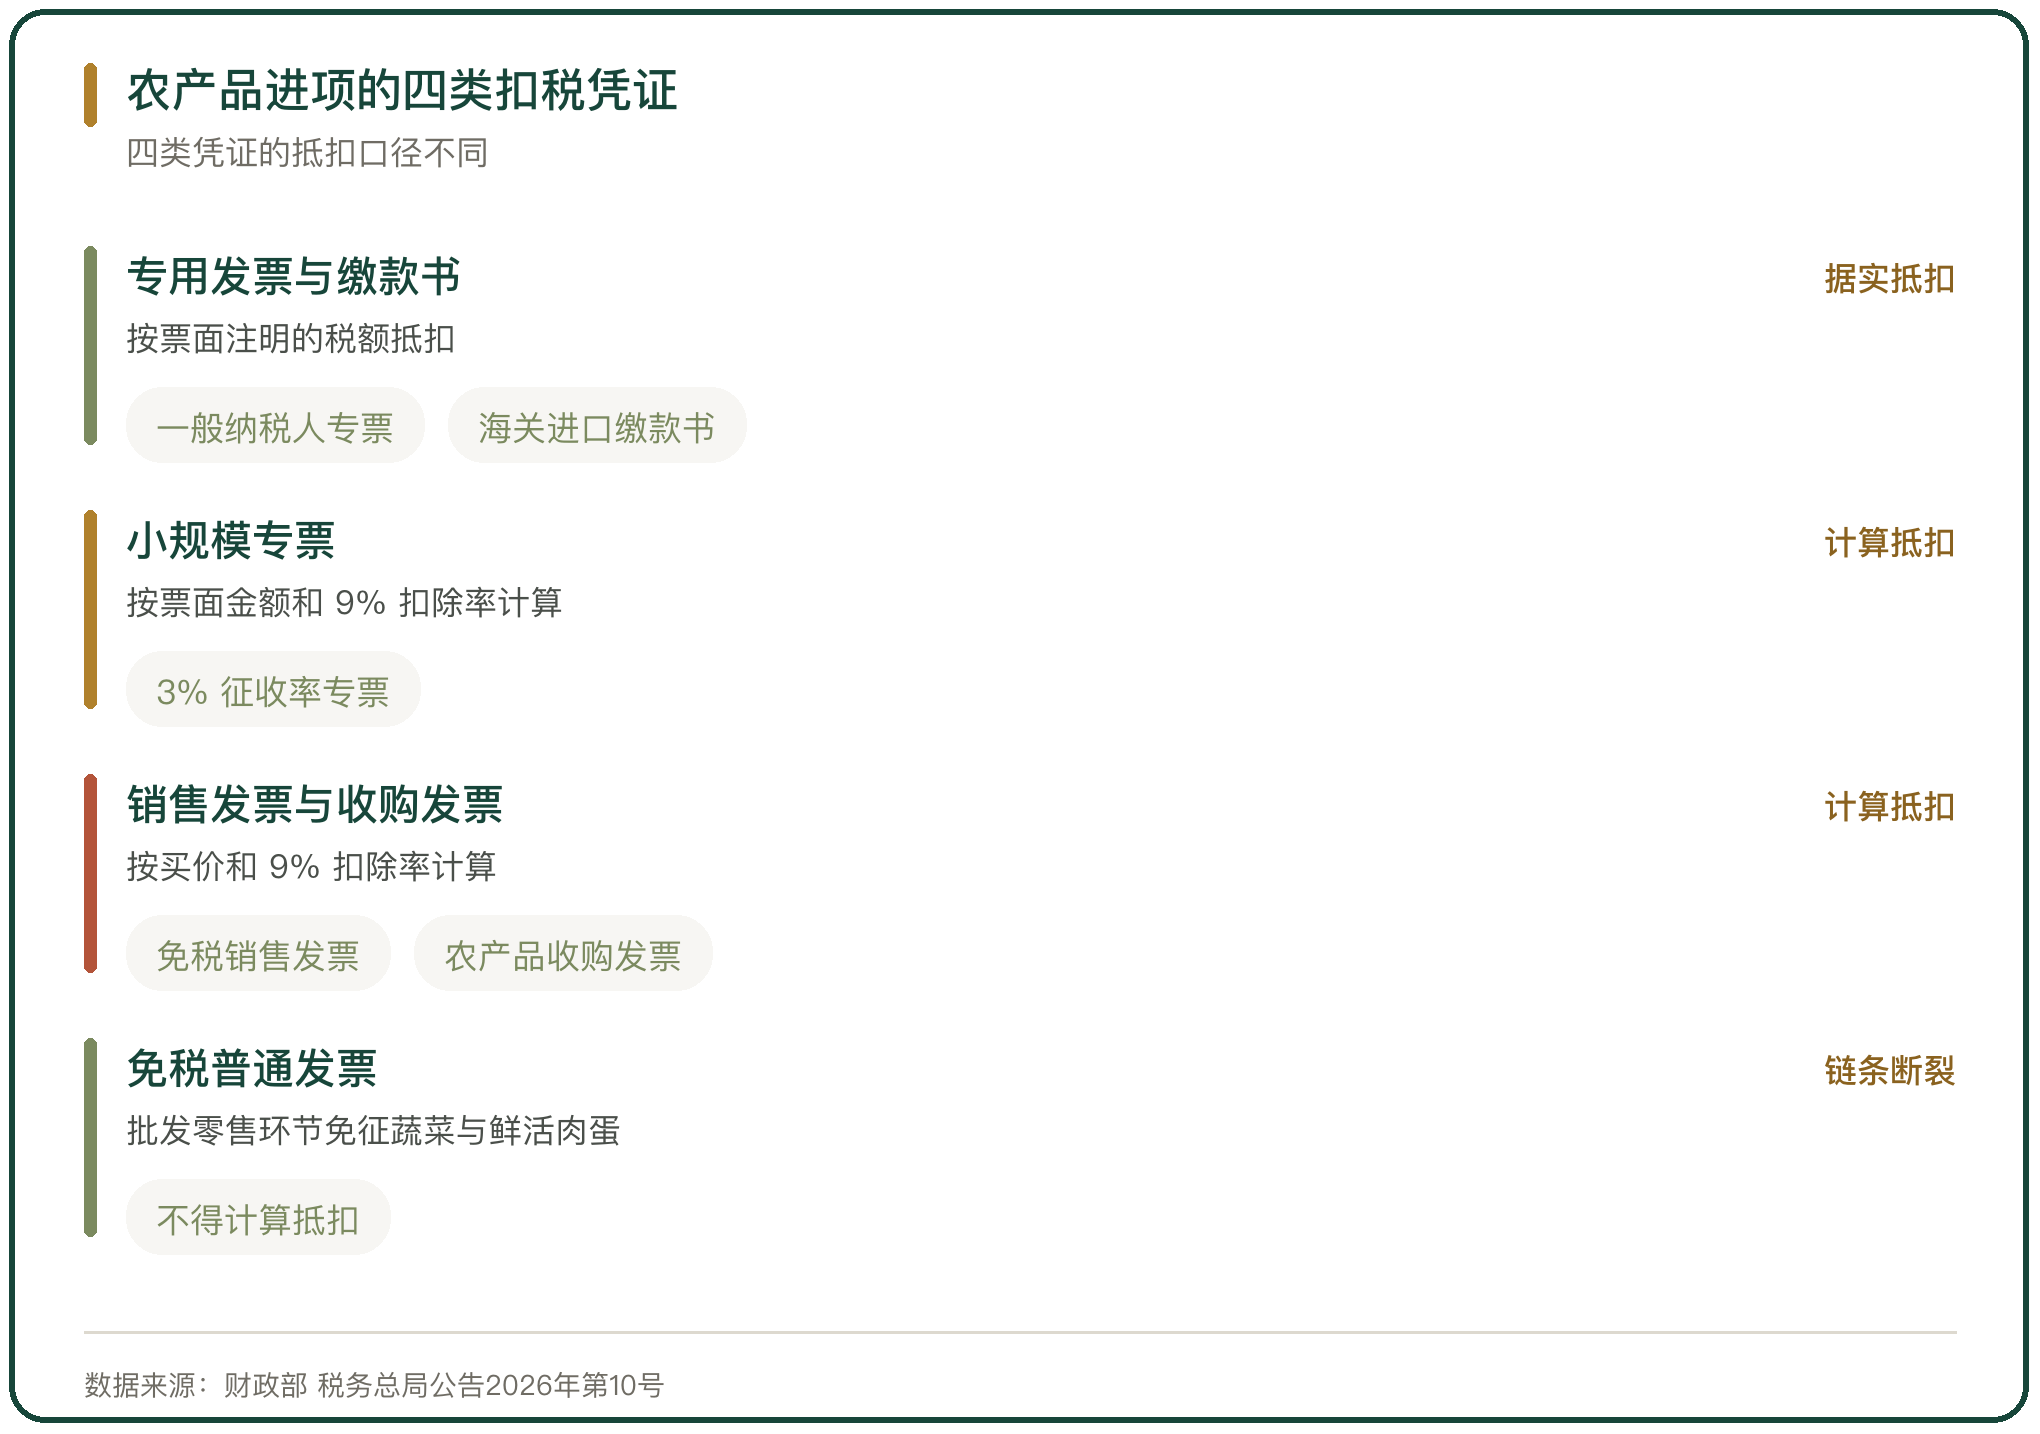
购进农产品的进项税额按凭证分四类计算。取得一般纳税人开具的增值税专用发票或海关进口增值税专用缴款书的,以票上注明的增值税额为进项税额;从按简易计税方法依 3% 征收率缴纳增值税的小规模纳税人取得增值税专用发票的,以票上注明的金额和 9% 的扣除率计算;取得或开具农产品销售发票、收购发票的,以注明的农产品买价和 9% 的扣除率计算(财政部 税务总局公告 2026 年第 10 号)。
基础扣除率 9% 对应的是农产品销售或加工后的适用税率。买价里不含单独支付的运费和入库前的整理费用,这两项另按运输、服务凭证处理。
二、加计扣除的由来与停止执行
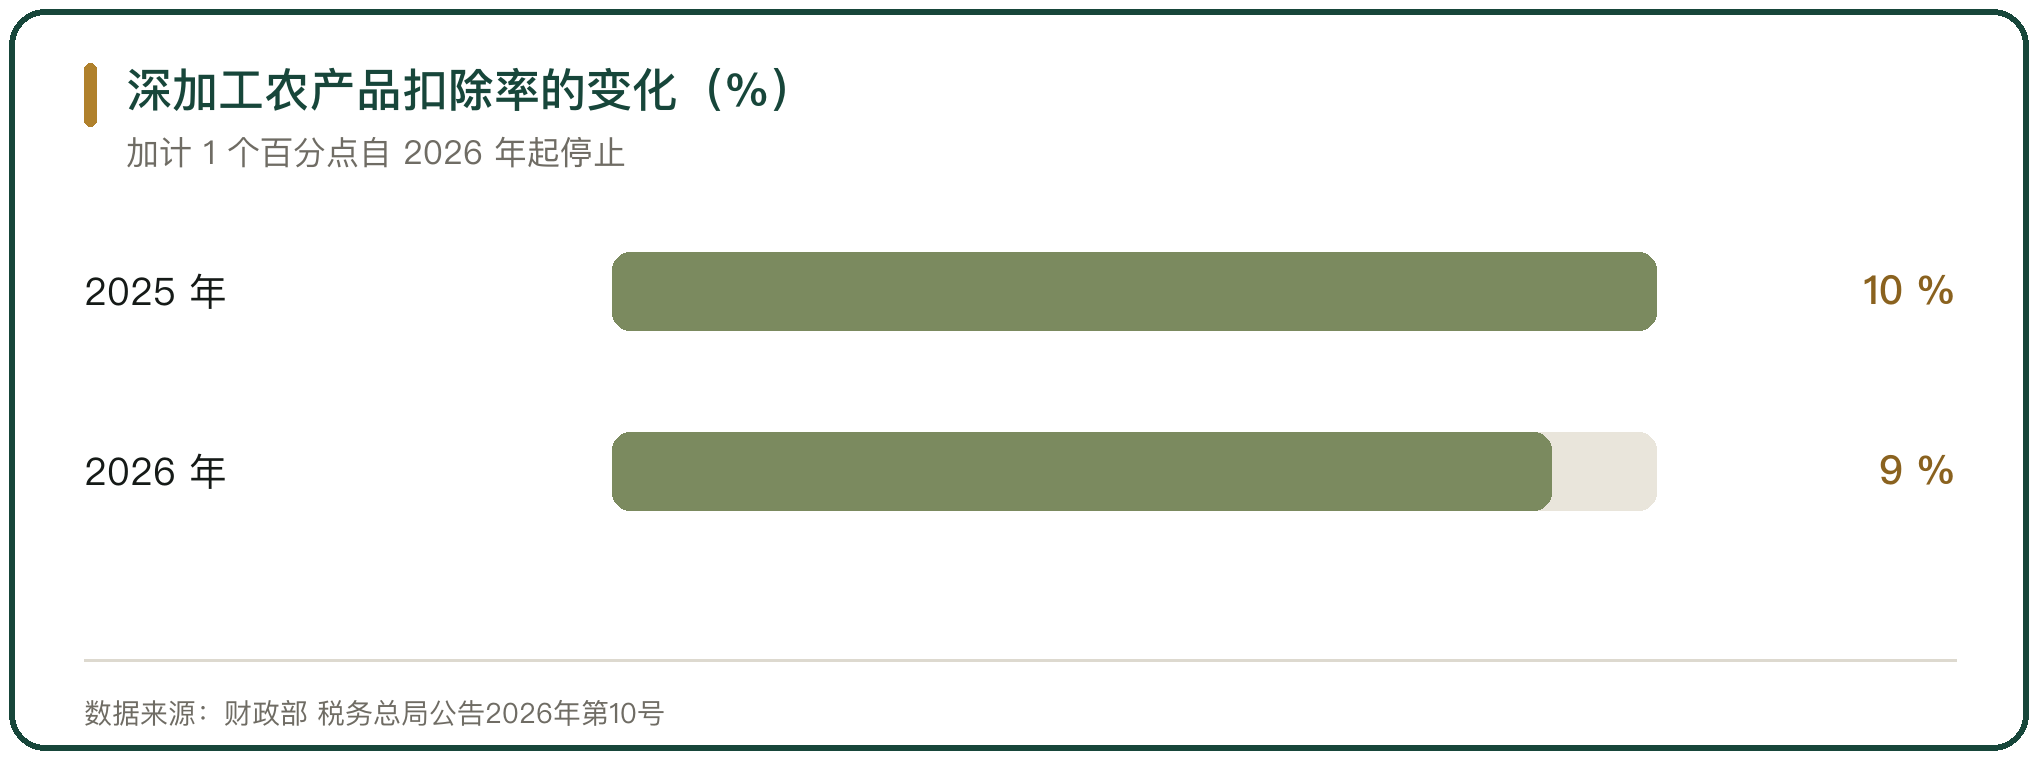
2019 年的增值税改革把农产品扣除率下调到 9%,同时保留一项加计:纳税人购进用于生产或委托加工 13% 税率货物的农产品,按 10% 的扣除率计算进项税额,也就是在 9% 以外再加计 1 个百分点,加计部分在生产领用当期抵扣(财政部 税务总局 海关总署公告 2019 年第 39 号)。
这项加计自 2026 年 1 月 1 日起停止执行。《财政部 税务总局关于增值税法施行后增值税优惠政策衔接事项的公告》(财政部 税务总局公告 2026 年第 10 号)明确,自 2026 年 1 月 1 日起,取得或开具农产品销售发票、收购发票的,以注明的买价和 9% 的扣除率计算进项税额;购进用于生产或委托加工 13% 税率货物的农产品,也按 9% 计算,不再按 10%。国家税务总局四川省税务局、国家税务总局合肥市税务局在政策答复中确认了这一变化。
三、自产农产品免税与收购发票替代
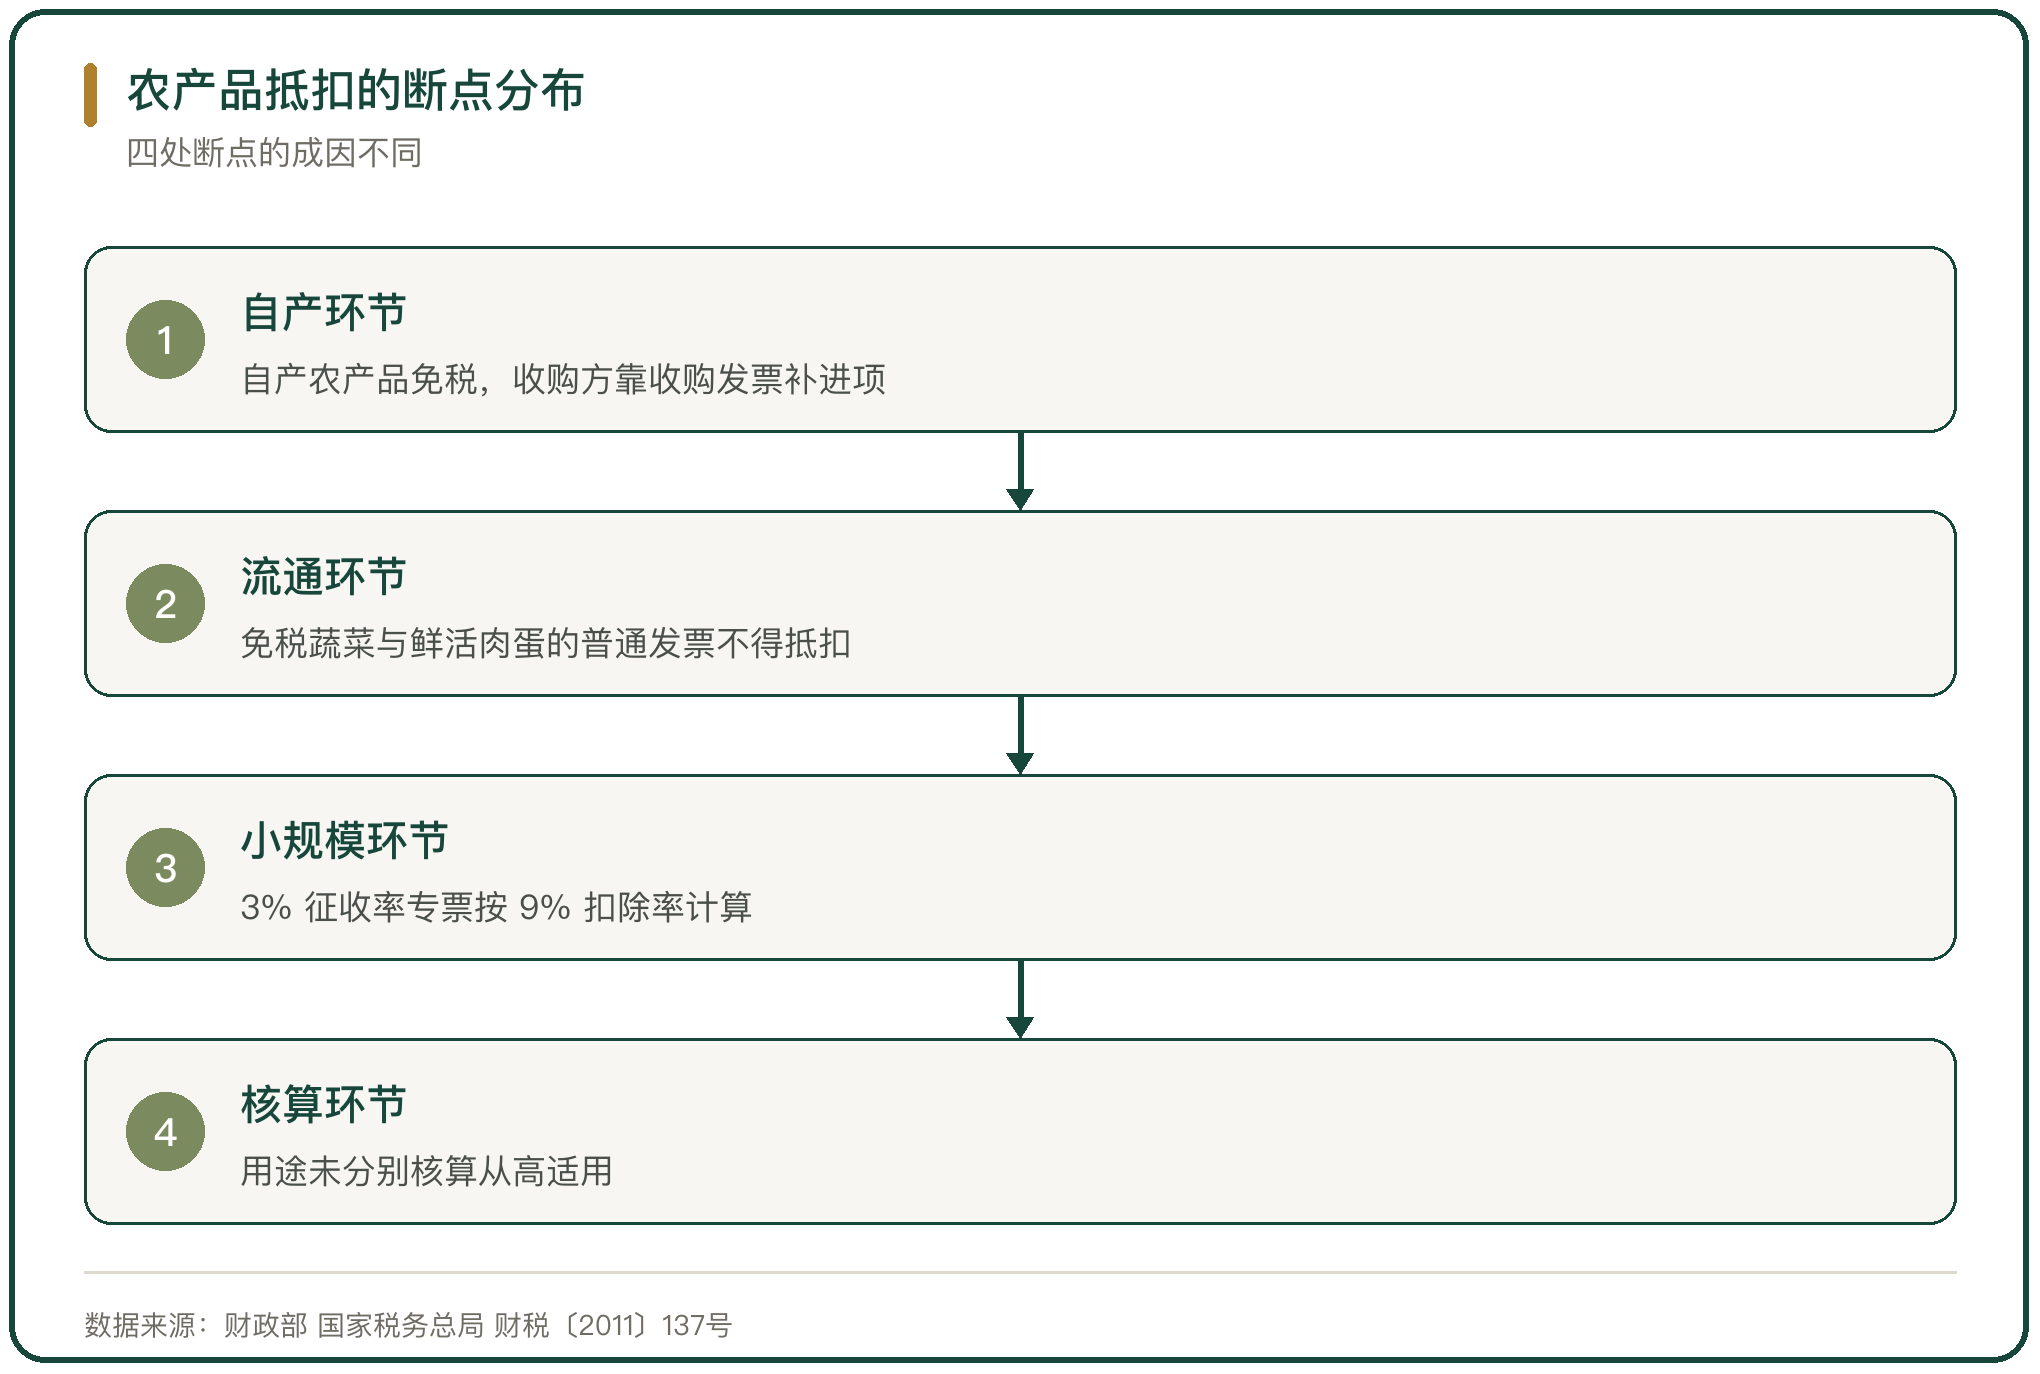
第一处断点在源头。农业生产者销售自产农产品免征增值税,销售方不产生销项税额,也就不需要、也无法开具专用发票。收购企业要抵扣,只能靠两条路:让农户到税务机关代开免税发票,或者由自己开具农产品收购发票。
这就是收购发票存在的原因,也是它的风险所在。收购发票由付款方开具、又由付款方抵扣,票据的真实性缺少第三方稽核。链条在这里被接上,接得牢不牢取决于交易是否真实。
四、批发零售环节免税品的普通发票
第二处断点在流通环节。从事蔬菜批发、零售的纳税人销售蔬菜免征增值税(财税〔2011〕137号),从事农产品批发、零售的纳税人销售部分鲜活肉蛋产品免征增值税(财税〔2012〕75号),免征的鲜活肉产品指猪、牛、羊、鸡、鸭、鹅的鲜肉、冷藏或冷冻肉及内脏、头、尾、骨、蹄、翅、爪等组织,鲜活蛋产品指鸡蛋、鸭蛋、鹅蛋。
免税带来一个直接后果:纳税人从批发、零售环节购进适用免征增值税政策的蔬菜、部分鲜活肉蛋而取得的普通发票,不得作为计算抵扣进项税额的凭证(财政部 国家税务总局 财税〔2017〕37号)。下游企业拿到的是免税普通发票,进项在这一环断掉,只能按销售额全额计算销项。
五、小规模纳税人的征收率与扣除率之差
第三处断点在小规模纳税人身上。小规模纳税人按 3% 征收率开具增值税专用发票,购买方取得后不按 3% 抵扣,改以票上注明的金额和 9% 的扣除率计算进项税额(财政部 税务总局公告 2026 年第 10 号)。
差额来自政策对农产品的照顾。小规模纳税人放弃免税、开具 3% 的专用发票时,购买方实际抵扣的是 9%,多出的 6 个百分点由制度补足。小规模纳税人选择免税并开具普通发票时,只有销售自产农产品的免税普通发票可以计算抵扣,从批发零售环节取得的免税普通发票不能抵扣。
六、用途未分别核算的从高适用
第四处断点在用途混同上。购进的农产品既用于生产 13% 税率货物、又用于其他用途的,应当在购进时分别核算;未分别核算的,统一按 9% 的扣除率计算进项税额,其他用途部分不仅不能享受加计,适用税率还要从高计征。
分开核算是享受优惠的前提,也是风险点。国家税务总局重庆市税务局在政策解读中用“凭证要合规、用途要分清、核算要准确”概括这条要求;混同既造成抵扣偏差,也容易被认定为政策适用错误。
七、核定扣除让进项与凭证脱钩
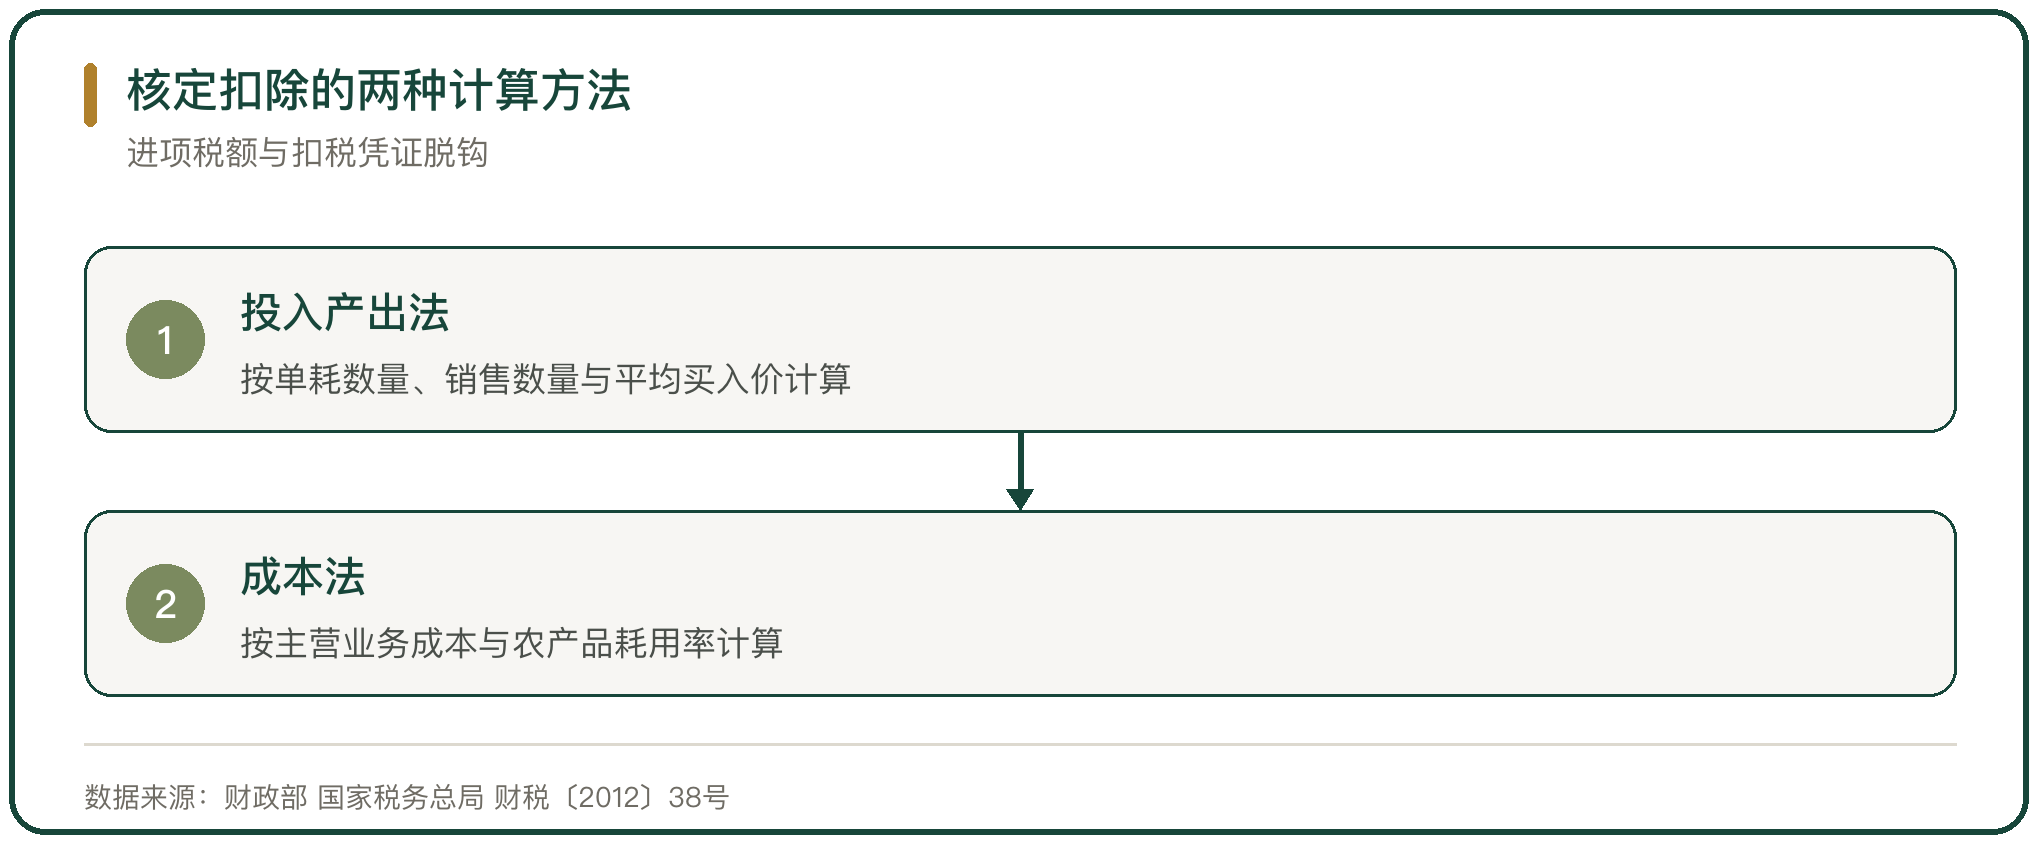
针对收购发票难以稽核的问题,部分行业改用核定扣除办法。以购进农产品为原料生产销售液体乳及乳制品、酒及酒精、植物油的增值税一般纳税人,自 2012 年 7 月 1 日起纳入农产品增值税进项税额核定扣除试点,购进农产品不再凭扣税凭证抵扣,改按投入产出法或成本法核定(财政部 国家税务总局 财税〔2012〕38号)。
2013 年 9 月 1 日起,各省、自治区、直辖市和计划单列市可结合本地特点选择部分行业扩大试点(财政部 国家税务总局 财税〔2013〕57号)。投入产出法按销售单位数量货物耗用农产品的数量、当期销售货物数量和农产品平均买入价计算,当期允许抵扣的进项税额等于当期农产品耗用数量乘以平均买入价,再乘以扣除率除以 1 加扣除率。核定扣除把进项税额与收购发票脱钩,代之以销售收入与成本的逻辑关系。
八、混营与外购的适用偏差案例
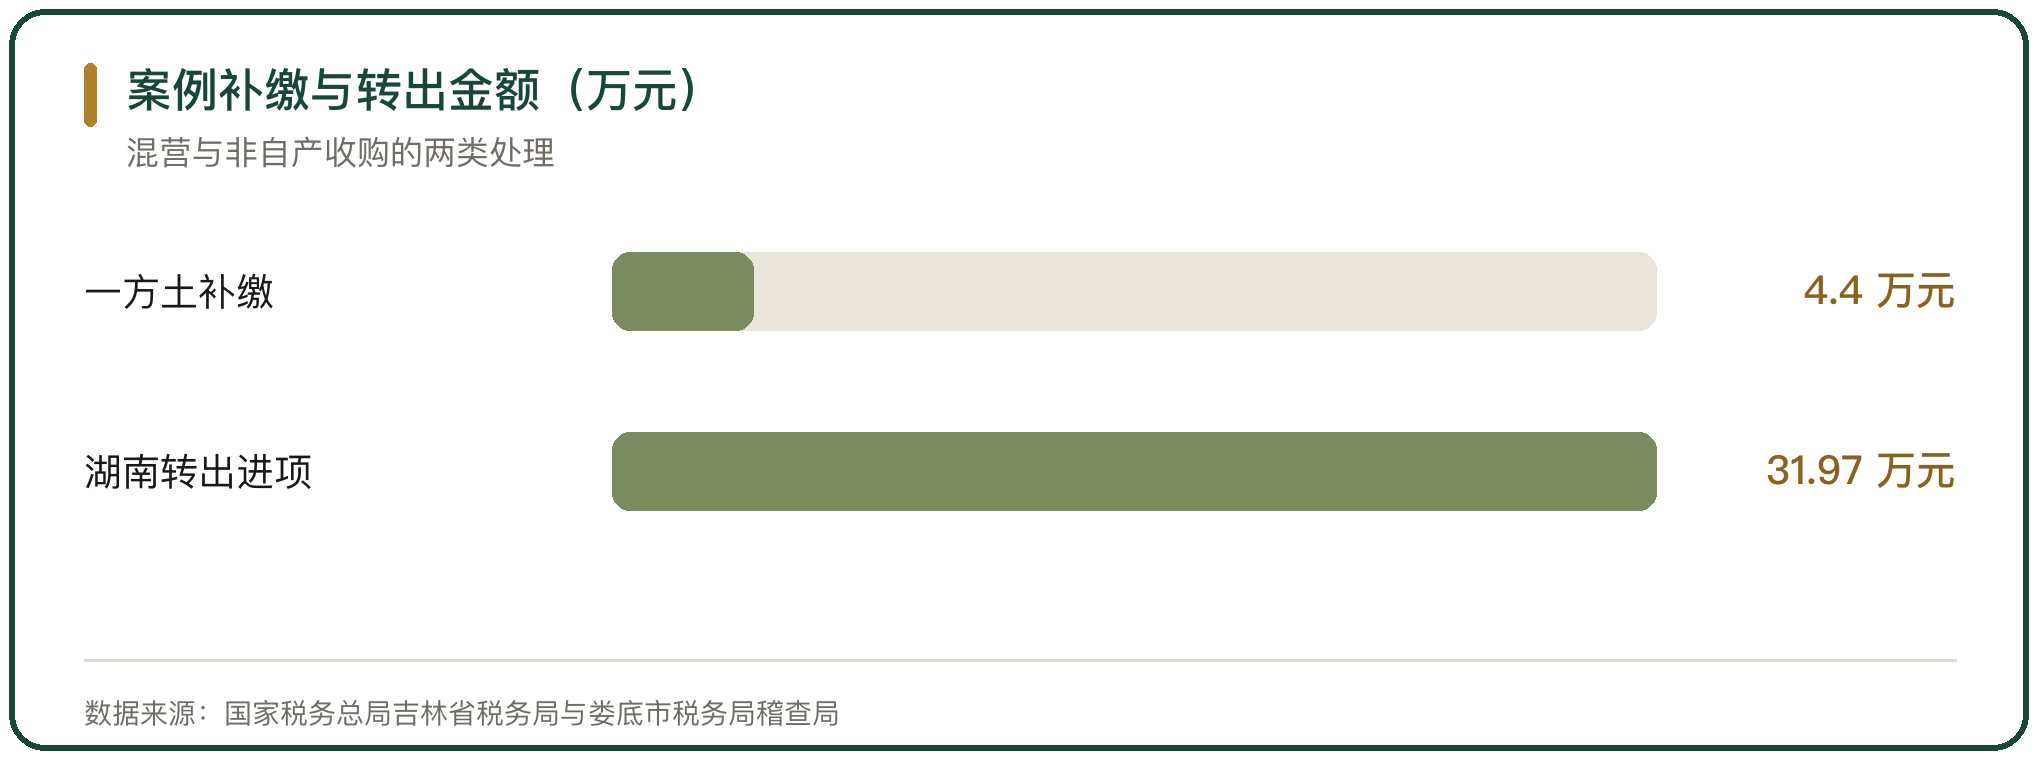
适用偏差多发生在自产与外购的边界上。吉林通化县一方土商贸有限公司在享受自产农产品免征增值税优惠时,把部分外购初级农产品并入免税范围申报。税务部门比对发票流向与申报数据发现偏差,逐笔核对后确认企业需补缴税款及滞纳金 4.4 万元;企业免税销售额约 1000 万元(国家税务总局吉林省税务局)。
混合销售必须分开核算,这条规则在实务中常常没有执行到位。免税范围仅限农业生产者销售的自产农产品,外购再销售的部分应按 9% 税率申报。
九、收购非自产农产品的进项转出案例
收购发票开给了非自产主体,进项要转出。湖南一家生物科技公司向云南曲靖一名个体工商户购买猪小肠,开具农产品收购发票并在 2022 年、2023 年分别抵扣进项 26.47 万元和 5.5 万元,合计 31.97 万元。核查确认该个体工商户从事肠衣加工、其出售的猪小肠是从别处购买再转售,不属于自产农产品,税务机关要求转出已抵扣的进项税额,并对未确认收入、少缴附加税费等问题一并处理(娄底市税务局稽查局 娄税一稽罚〔2025〕23号)。
区分自产与外购,看的是销售方是否直接从事种养并销售自产产品。个体工商户、贸易商、经纪人转售的农产品,不能作为开票对象。
十、核定扣除单位的所得税凭证
核定扣除解决的是增值税进项,解决不了企业所得税的扣除凭证。河北税务、甘肃税务的政策答复都指出,即便增值税按核定扣除办法计算进项,企业在所得税前扣除农产品成本,仍要按《企业所得税税前扣除凭证管理办法》(国家税务总局公告 2018 年第 28 号)取得凭证:对方为已办理税务登记的增值税纳税人的,以发票作为扣除凭证;对方为依法无需办理税务登记的单位或从事小额零星经营业务的个人的,以税务机关代开的发票或收款凭证及内部凭证作为扣除凭证。
这条口径说明,增值税上的核定扣除不能替代所得税上的凭证管理,企业仍要取得农产品发票或合规的收款凭证。
11、农产品进项税额抵扣链条的断裂的判断
农产品抵扣链条上的断点,本质是免税政策与抵扣制度之间的衔接问题。自产免税、流通环节免税,都会让下一环拿不到标准扣税凭证;制度用收购发票、免税普通发票计算抵扣等办法去补,补的方式各不相同,抵扣结果也就出现差异。
2026 年起加计扣除停止执行,深加工企业统一按 9% 计算进项,这一环的差异被抹平;收购发票只对自产农户打开,非自产主体的进项被挤出;未分别核算则从高适用。链条能否顺畅运行,取决于凭证是否合规、用途是否分清、自产与外购是否划开。



写点看法