

税收洼地与招商套利
一、地方收入的分享格局
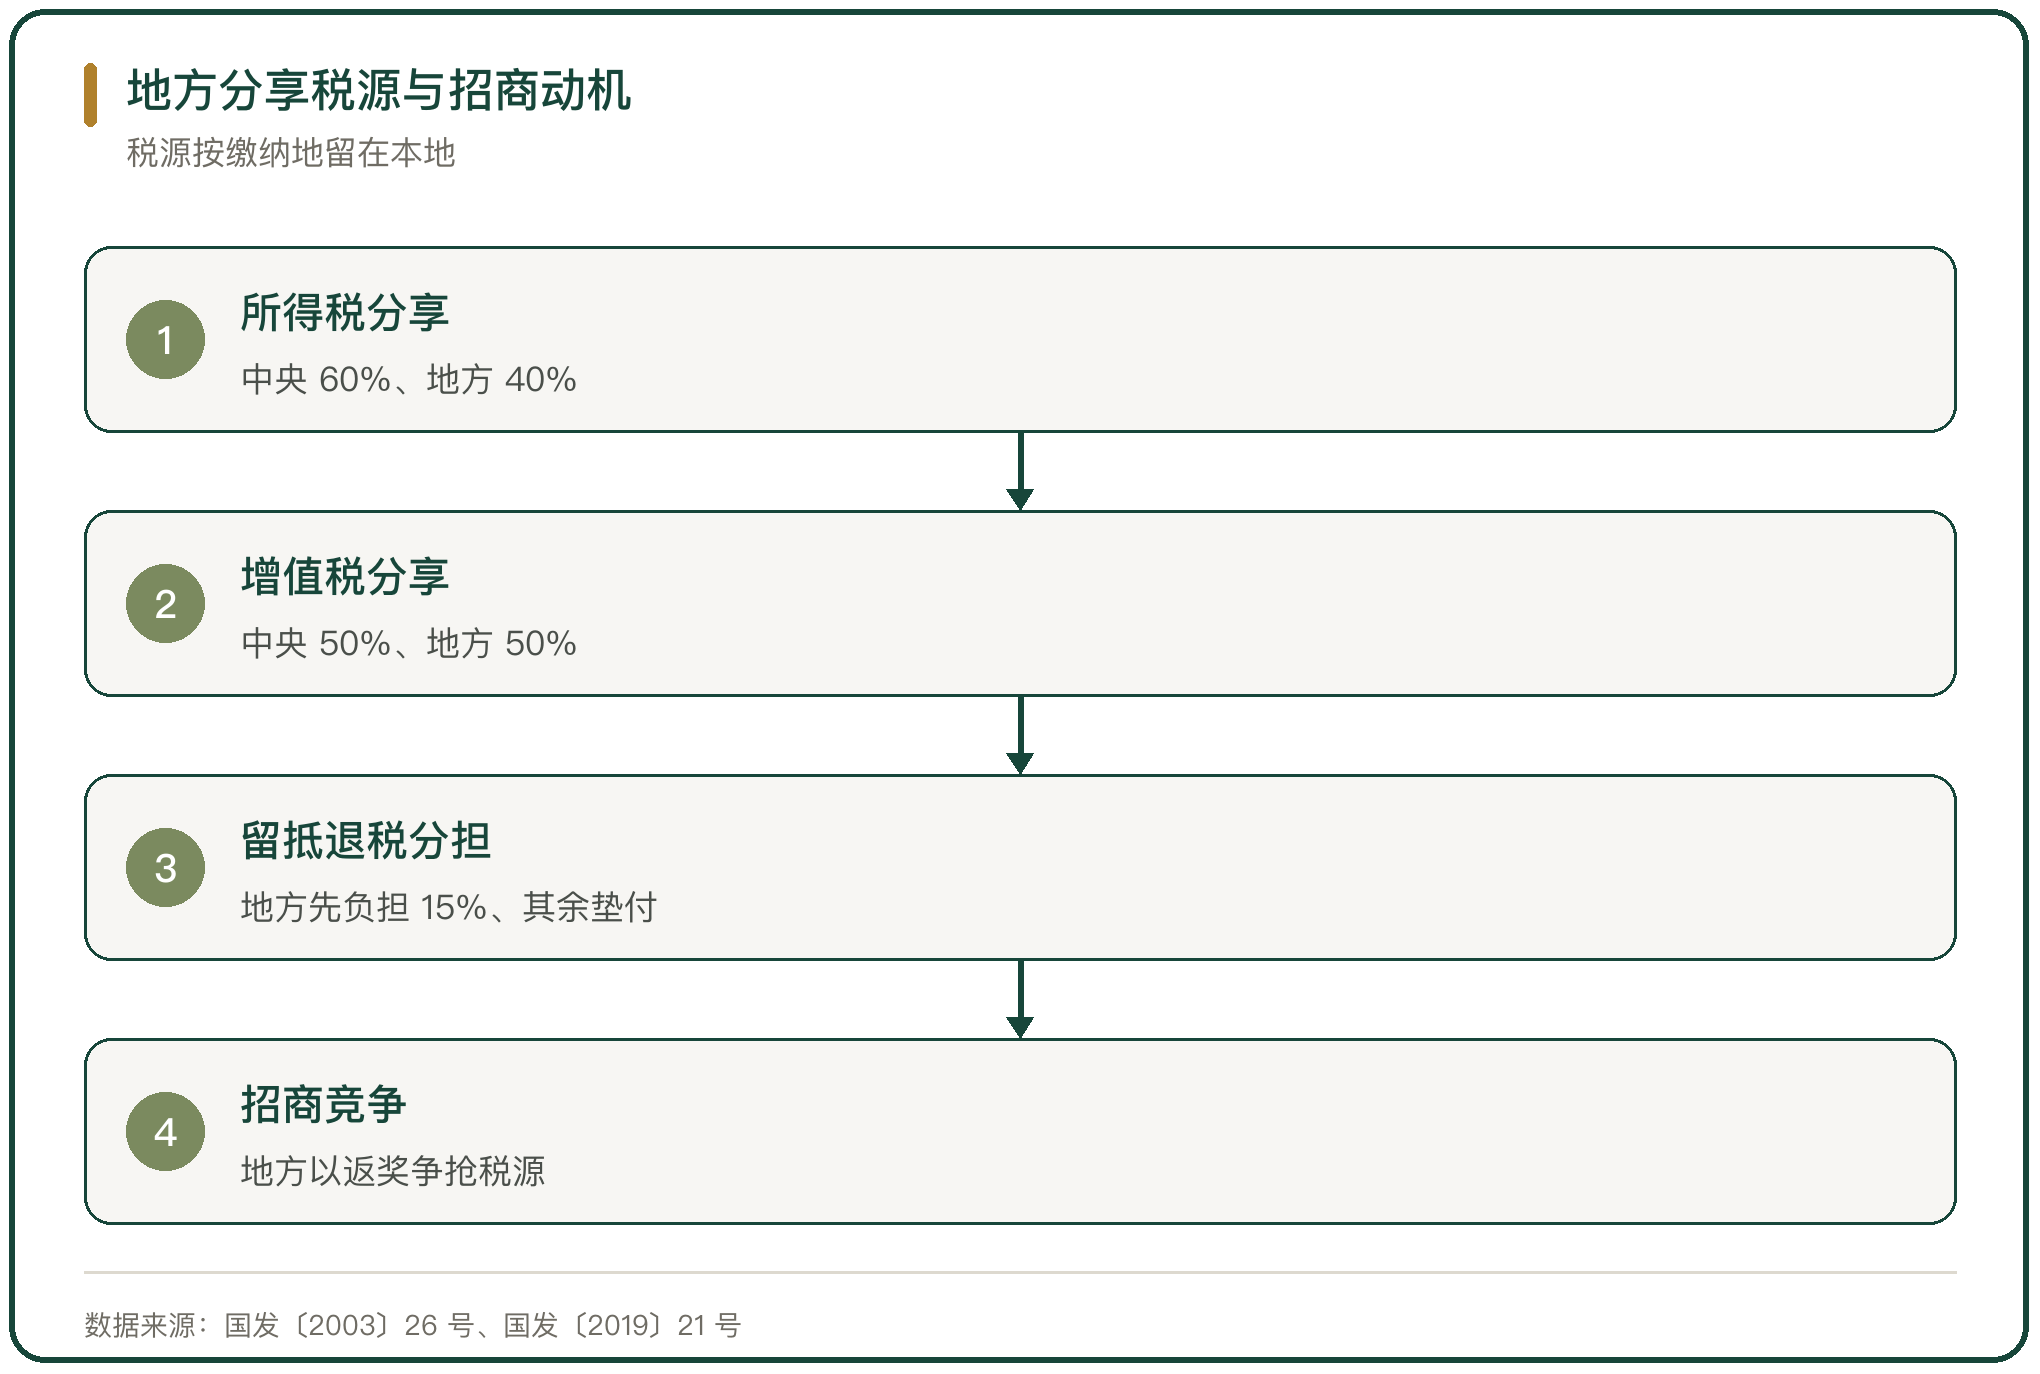
企业所得税、个人所得税收入由中央与地方按 60% 和 40% 分享(《国务院关于明确中央与地方所得税收入分享比例的通知》,国发〔2003〕26 号)。增值税由中央与地方各分享 50%,地方分享部分按缴纳地入库,留抵退税的地方分担由 50% 改为先负担 15%、其余 35% 暂由企业所在地垫付(《国务院关于印发实施更大规模减税降费后调整中央与地方收入划分改革推进方案的通知》,国发〔2019〕21 号)。
分享规则决定了地方的收入空间:税基在本地、缴纳地在本地,地方留存的部分才最大。招商竞争由此展开。
二、招商套利的主要形式
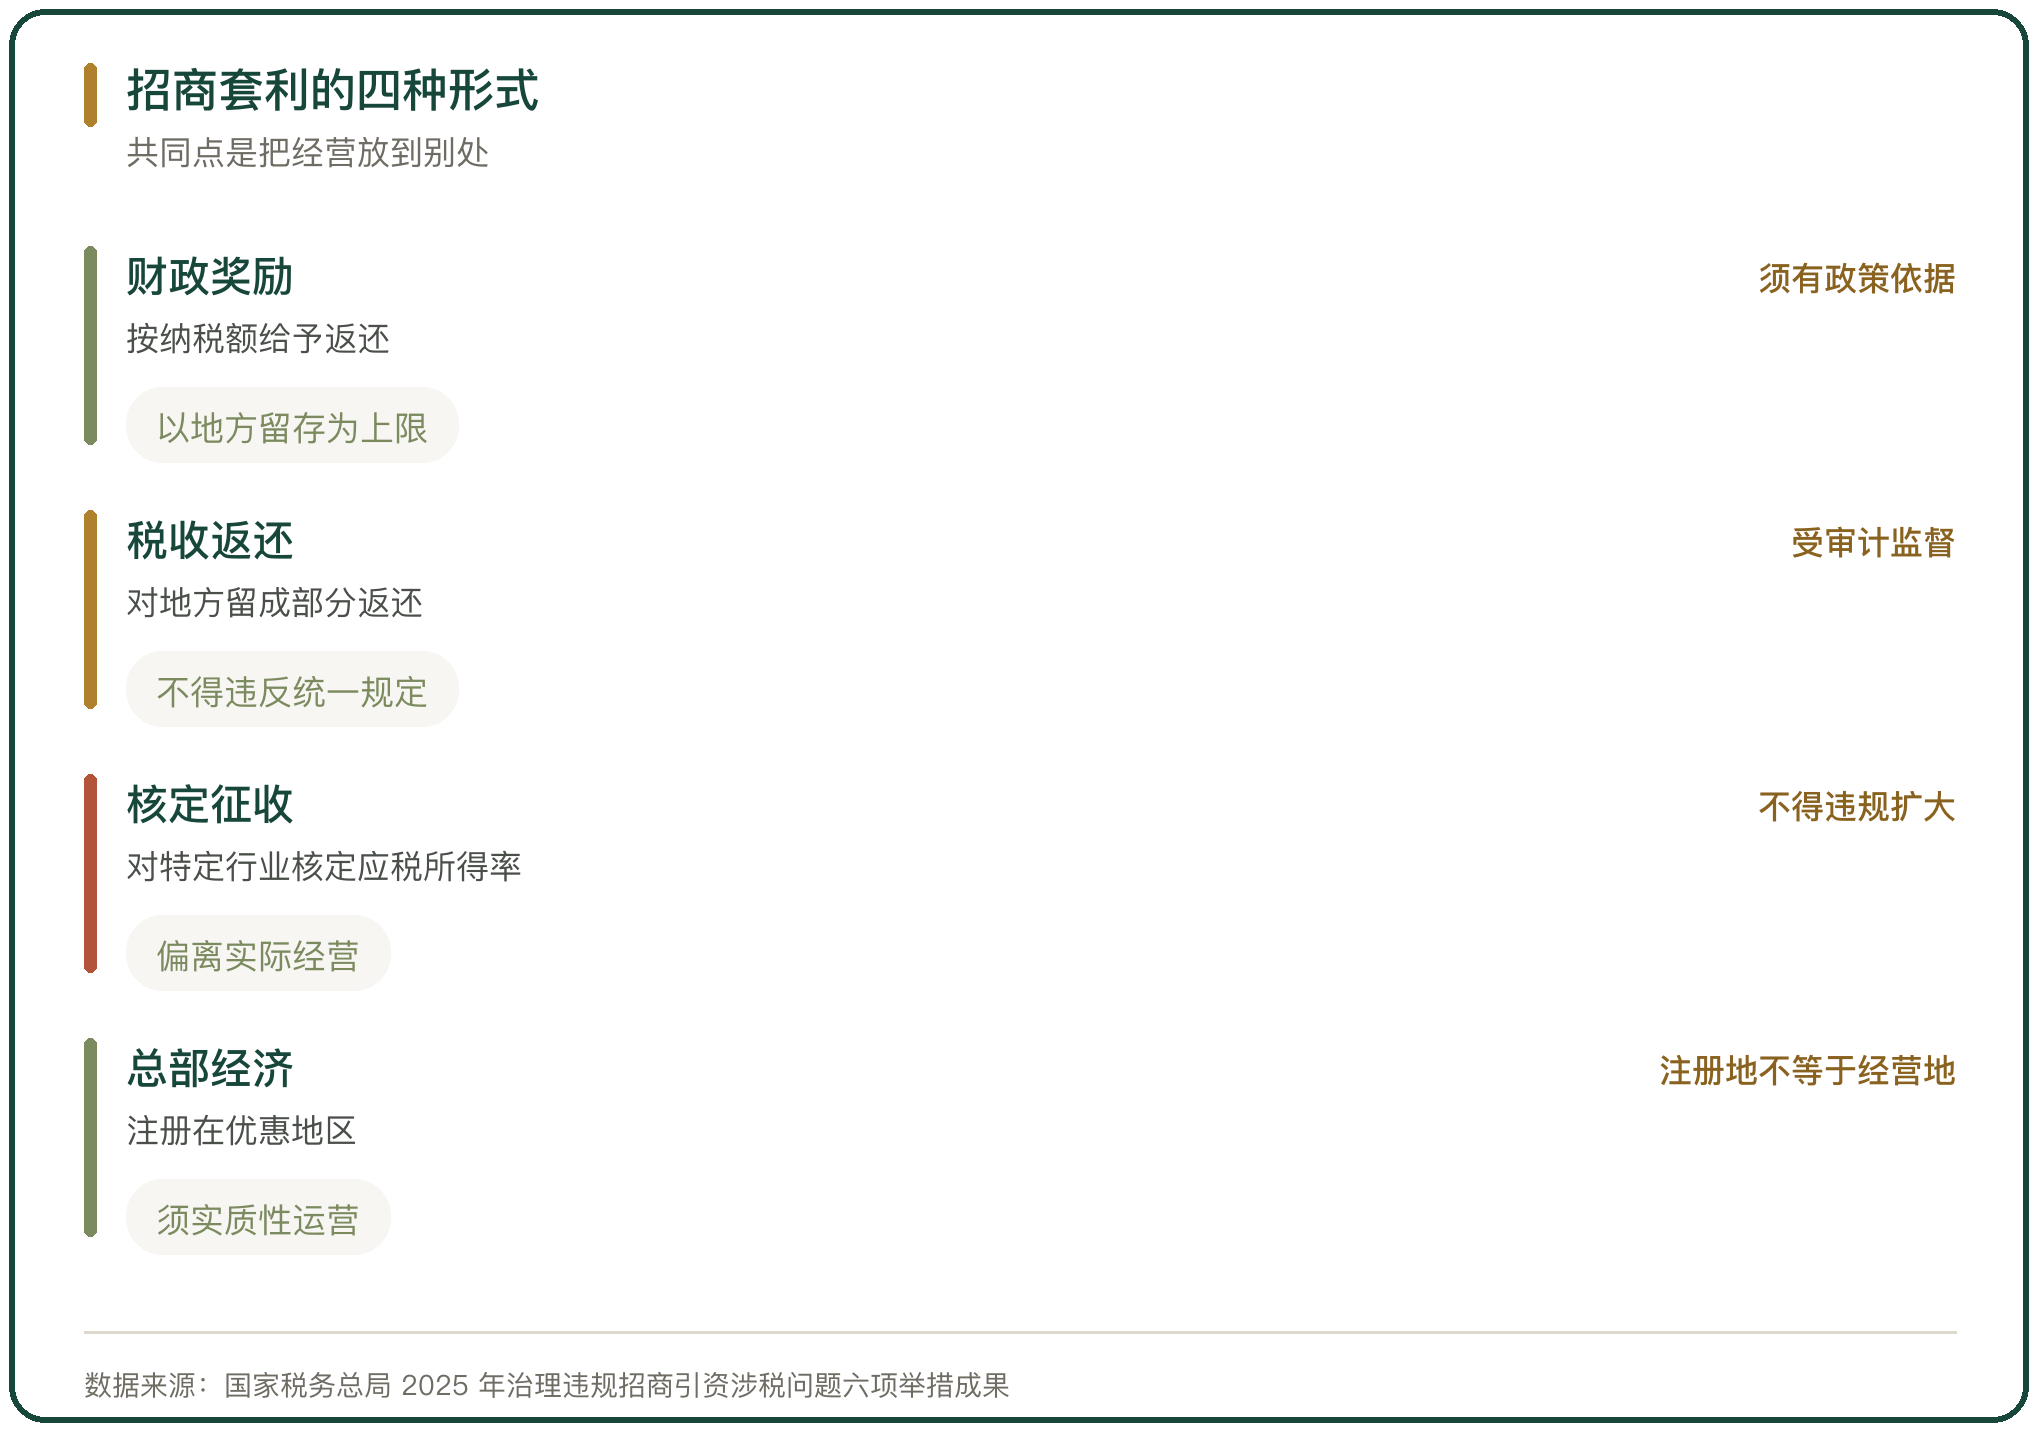
招商套利围绕地方可支配的财政与税收空间展开,常见形式有四类:对纳税额达到门槛的企业给予财政奖励;对地方留成部分给予税收返还;对特定行业适用核定征收,压低实际税负;以总部经济名义把企业注册在优惠地区。
四类形式的共同点是把税源留在本地、把经营放到别处。企业实际经营地、实际管理机构所在地与注册地分离,是套利的形态特征。这也决定了治理的入口在实质性运营认定上。
三、返奖与税源争夺的边界
地方返奖的合规边界,是不得违反国务院的统一规定。2024 年审计署办公厅发出的《关于征求违规税费返还和虚增财政收入相关问题意见的函》,把违规返还税费与虚增财政收入列为问题。江苏博迁新材料股份有限公司《关于退回政府补助的公告》披露,公司 2023 年取得宿迁高新技术开发区财政局两笔合计 2400 万元的奖励资金,后按规定退回。
返奖资金退出、优惠资格被取消、既往年度被追缴,是套利在事后要面对的处置形式。返奖以地方留存为上限,超出部分的来源难以说清。
四、治理举措与处置结果
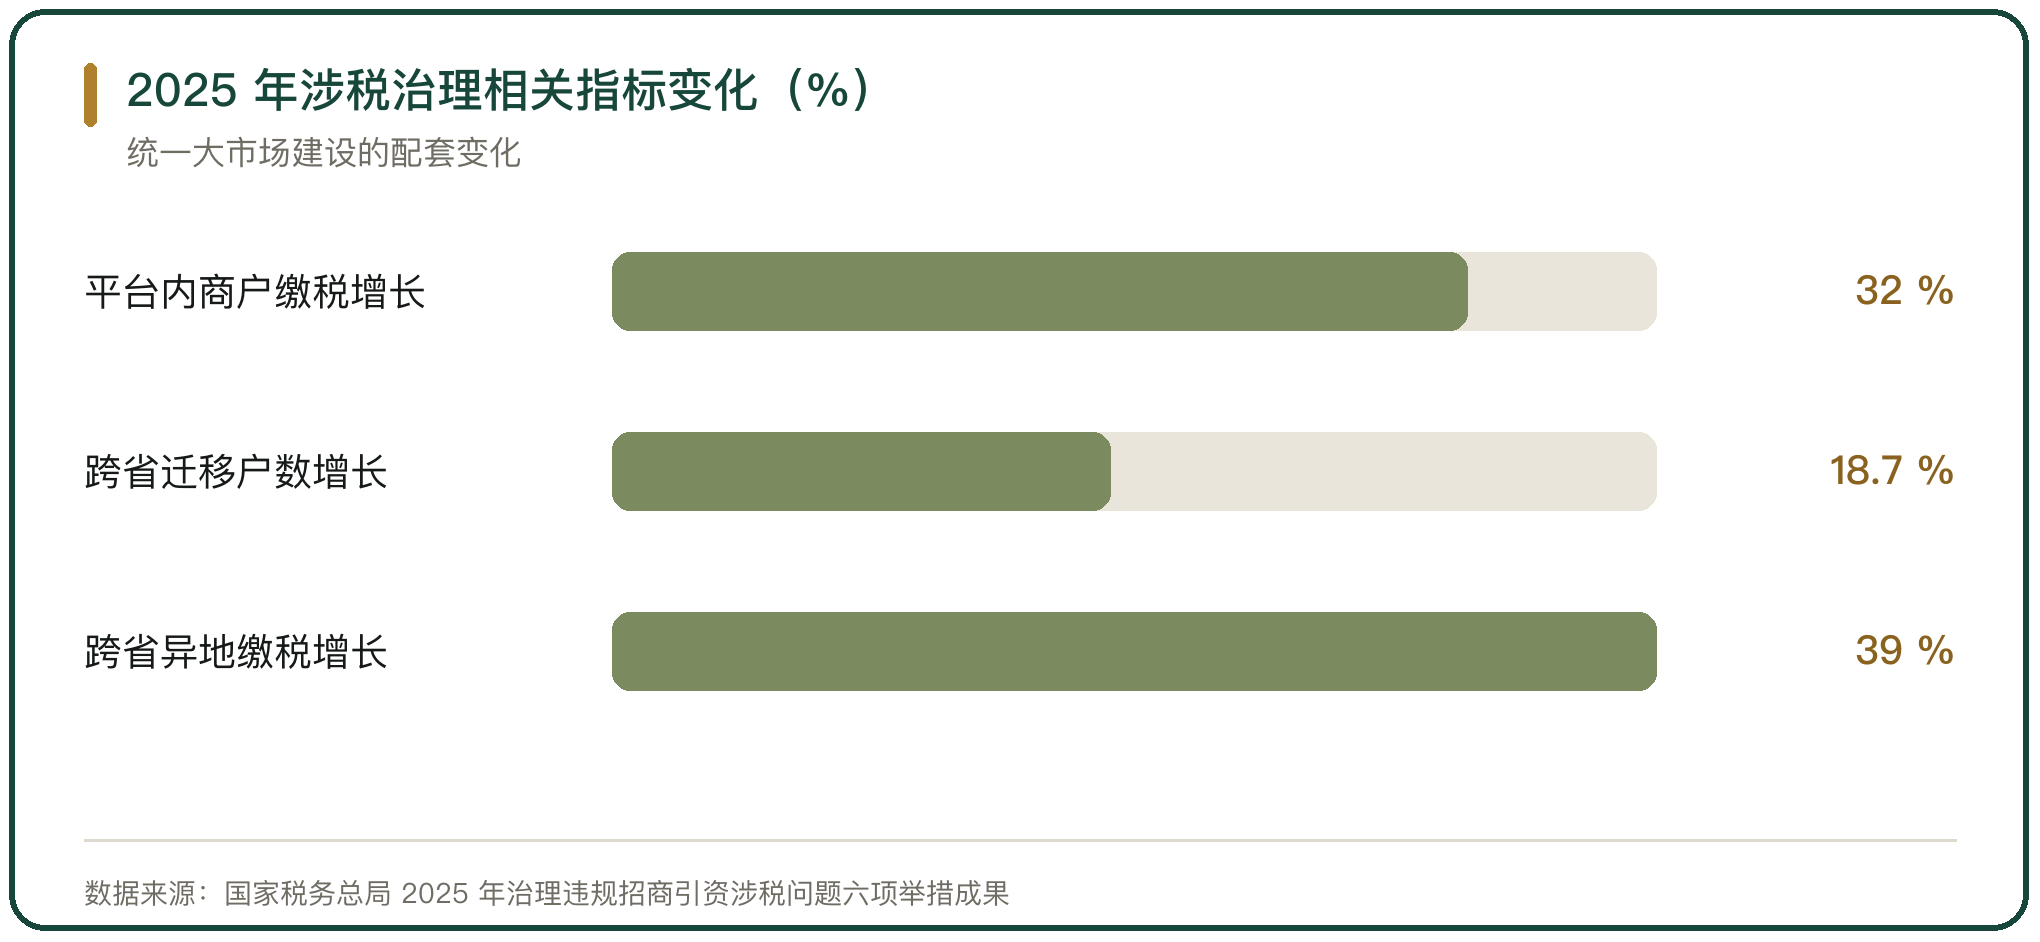
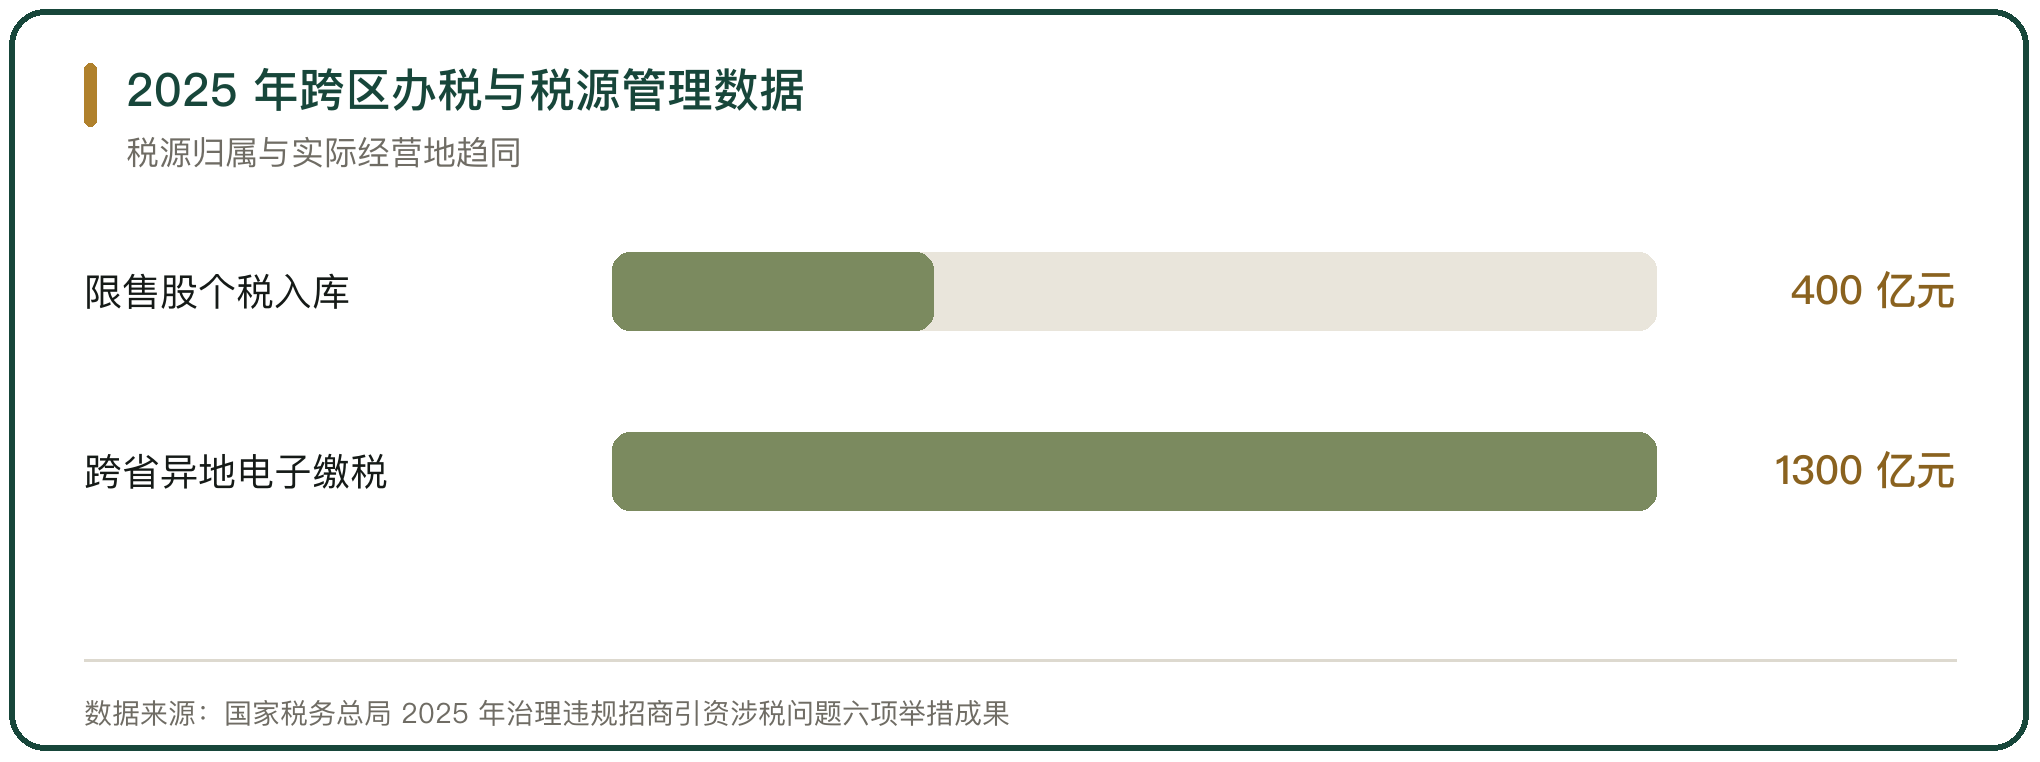
国家税务总局 2026 年 3 月公布的 2025 年治理违规招商引资涉税问题六项举措成果显示,全年向各地推送核查问题线索 389 条;8000 余家平台履行涉税信息报送义务,平台内缴税商户数量同比增长 32%;跨区通办服务 254 万次,跨省异地电子缴税超过 1300 亿元、同比增长 39%;近 4 万户纳税人办理跨省迁移、同比增长 18.7%;8 个区域性税收优惠政策地区细化实质性运营标准;限售股个人所得税纳税地点由证券机构所在地调整为上市公司所在地,4500 余家证券机构办理、入库税款超过 400 亿元。
治理的落点从清理个案转向规则统一:把享受优惠的条件、税源的归属、信息的报送三件事定下来。
五、平台经济与统一大市场的衔接
《互联网平台企业涉税信息报送规定》自 2025 年 10 月 1 日起施行,平台企业按季报送平台内经营者和从业人员的身份信息与收入信息,超过 7000 家平台履行报送义务,2025 年第三季度平台内经营者缴纳税款同比增长 12.7%。
信息报送把分散在平台上的交易数据纳入税收管理,减少注册地与经营地分离带来的信息不对称。平台内经营者在哪里缴税,取决于经营主体的登记地与实际经营地,报送的数据为归属判断提供了依据。
六、利用税收洼地虚开的案例
税收洼地也被用于虚开。国家税务总局东营市税务局稽查局查处东营已辛经贸有限公司虚开增值税专用发票案,追缴税费款、加收滞纳金并处罚款合计 106.72 万元。国家税务总局西宁市税务局稽查局查处青海方雄建材化工有限公司案,企业白糖采购占原材料采购的 70% 以上、正常配比不超过 2%,727 份增值税专用发票被认定为虚开,少缴税费 97.75 万元,处理处罚合计 231.10 万元,53 户下游企业被调查。国家税务总局贵港市税务局稽查局查处广西闽港实业有限公司案,企业接受虚开增值税专用发票 11.88 亿元、对外虚开 8.84 亿元,以汽油升进吨出的方式掩盖。
这些案件把地区性优惠、核定征收与虚开连在一起。青海方雄的原料配比、广西闽港的计量单位,都是数据比对能发现的异常。
七、空壳企业与收购发票的洼地变体
农产品收购发票与洼地政策结合,会形成空壳开票平台。国家税务总局铁岭市税务局稽查局查处辽宁永太木业有限公司等 6 户空壳企业虚开农产品收购发票案,共虚开发票 2182 份、价税合计 2.08 亿元,120 户下游企业被调查。国家税务总局宁德市税务局第三稽查局查处柘荣县柘山柘水茶业有限公司案,企业开具增值税普通发票 2.15 万份、金额 1.95 亿元,专用发票 1831 份、金额 1.77 亿元,用电量增长 60%、产量缩减 53%,开票规模与生产能力背离。
识别这类主体的方法,是比对产能、能耗、用工与开票规模。注册在优惠地区、申报享受优惠、开票量远超实际产能的组合,是风险的集中特征。
八、跨省迁移与实质性运营
2025 年近 4 万户纳税人办理跨省迁移、同比增长 18.7%,跨区通办服务 254 万次。迁移便利化的同时,区域性税收优惠的适用提高了门槛:8 个区域性税收优惠政策地区细化实质性运营标准,要求享受优惠的企业在当地有实际经营、人员和业务。
实质性运营的判据是实际管理机构所在地、固定经营场所、人员与业务的真实发生地,注册地本身不构成享受优惠的理由。企业把公司注册在优惠地区、经营放在别处,能否享受优惠取决于是否达到实质性运营标准。
九、税收洼地与招商套利的判断
招商套利的空间来自两条缝隙:地方按缴纳地分享收入的规则,以及区域性优惠与核定征收的适用弹性。前一条决定了地方争抢税源的动机,后一条决定了企业套利的路径。
治理的方向是让税源归属与实际经营地一致。实质性运营标准的细化、平台涉税信息的报送、跨省迁移与异地缴税的便利化,都在压缩注册地与经营地分离的空间。对跨区经营的企业来说,注册地的优惠适用与否,取决于当地是否构成实际经营地。



写点看法