

政策性收储的税收处理
一、政策性收储的政策与执行体系
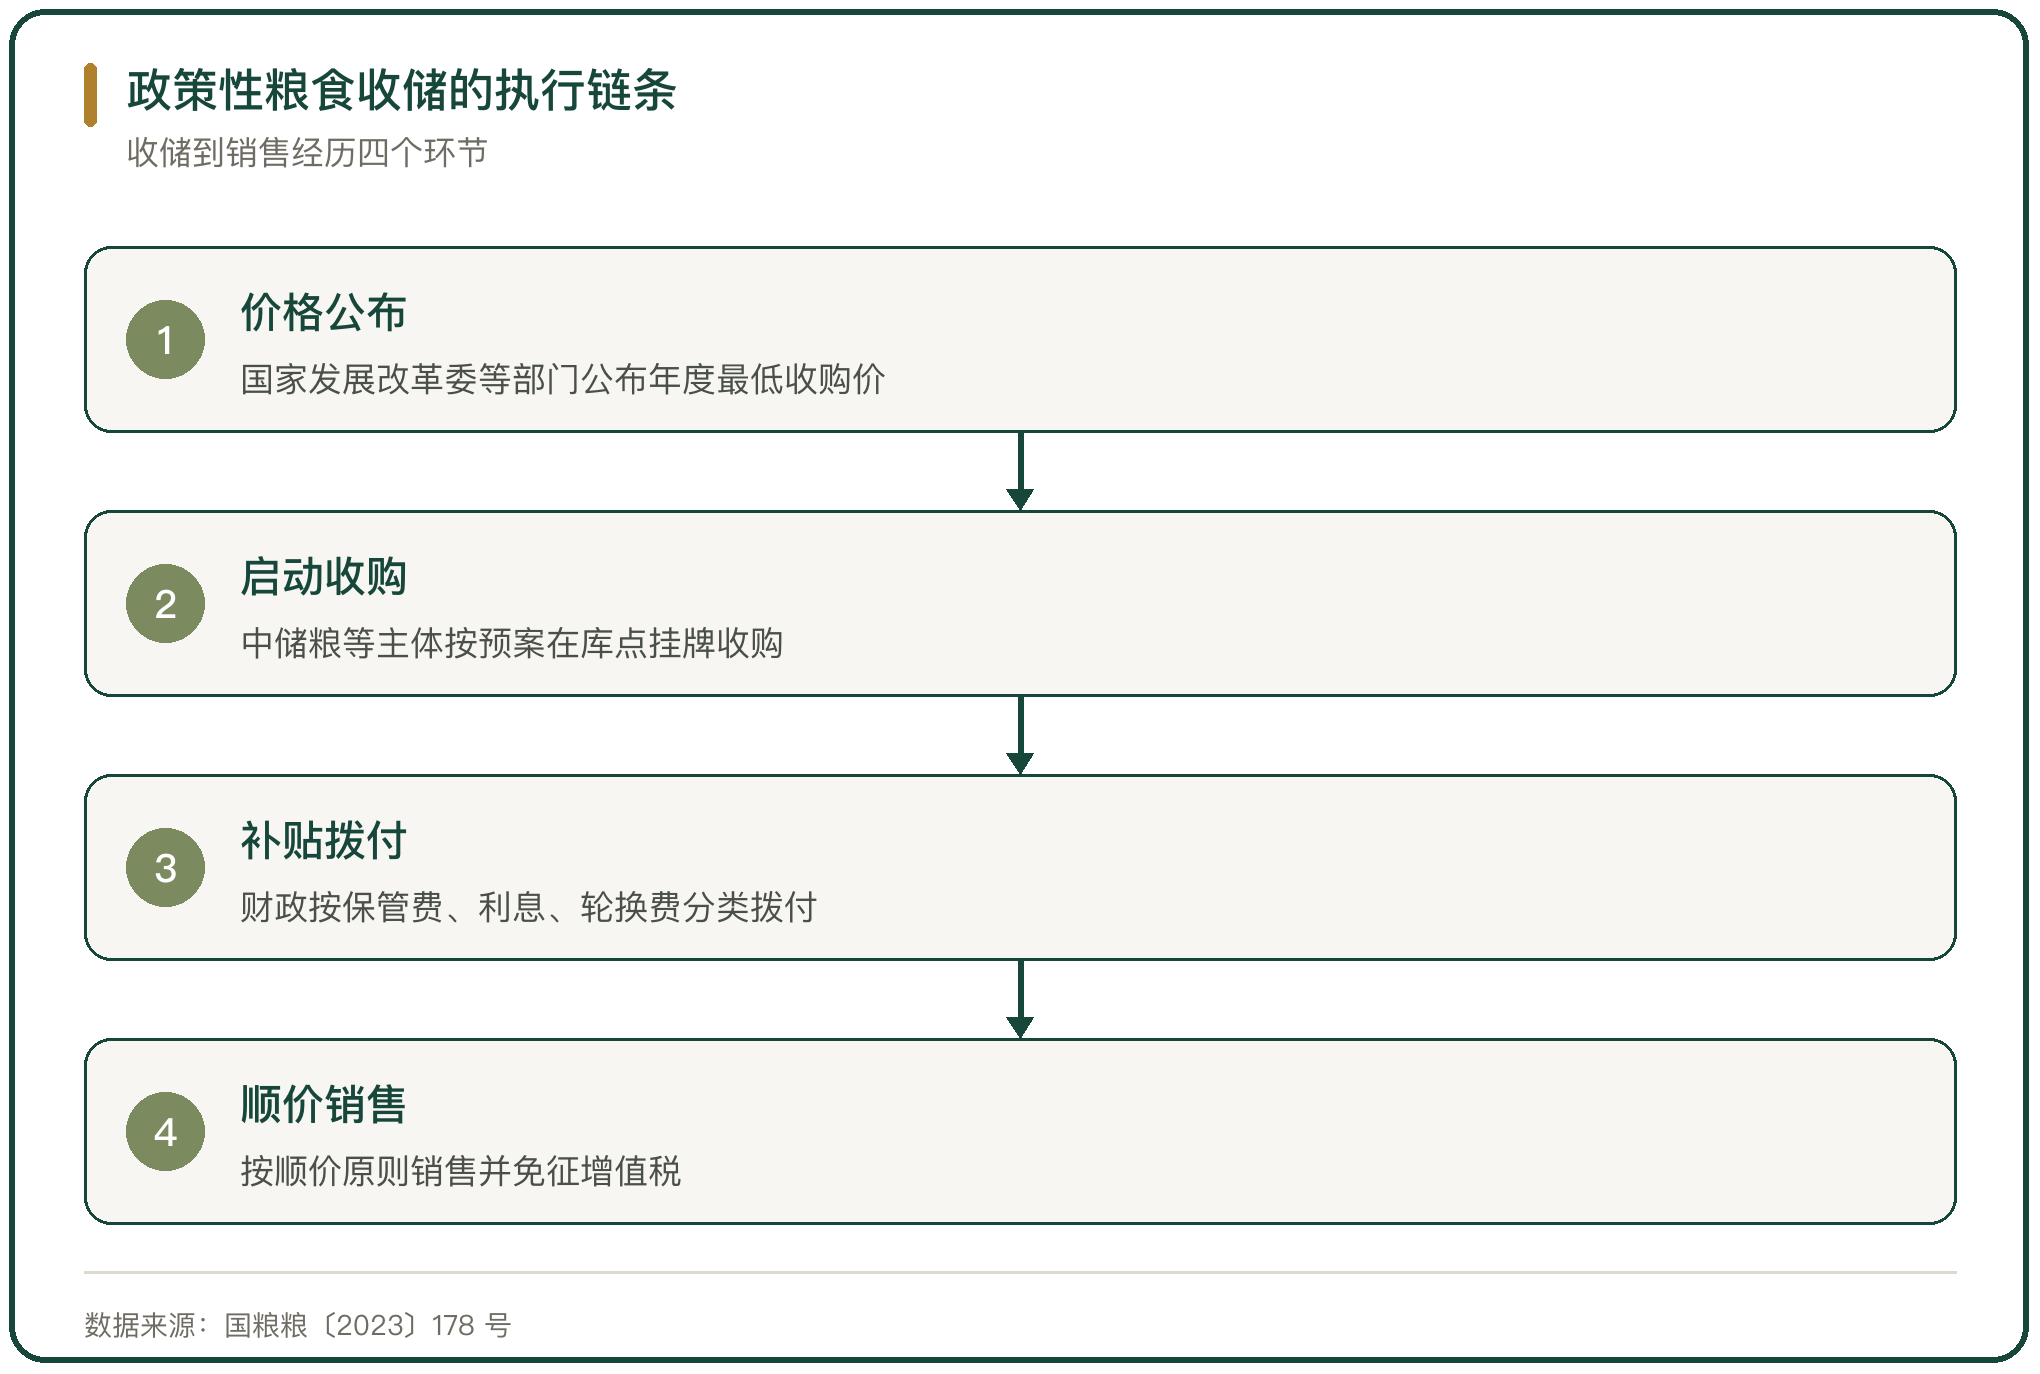
国家商品储备由中央和地方两级构成,执行主体以中国储备粮管理集团有限公司及其分公司为主,地方储备由省市县三级承储企业承担。收储的价格、总量、库点由年度预案确定,2024 年小麦最低收购价由《国家发展改革委等部门关于公布 2024 年小麦最低收购价格的通知》(发改价格〔2023〕1314 号)确定为每 50 公斤 118 元;收购总量由国粮粮〔2023〕178 号限定为 3700 万吨,其中第一批 3330 万吨不分配到省、第二批 370 万吨分配到省。
价格、总量、库点三项由文件确定,承储企业按预案挂牌收购,不参与定价。收储启动与停止的时点,由市场价与最低收购价的关系触发。
二、政策性收储环节的增值税免税
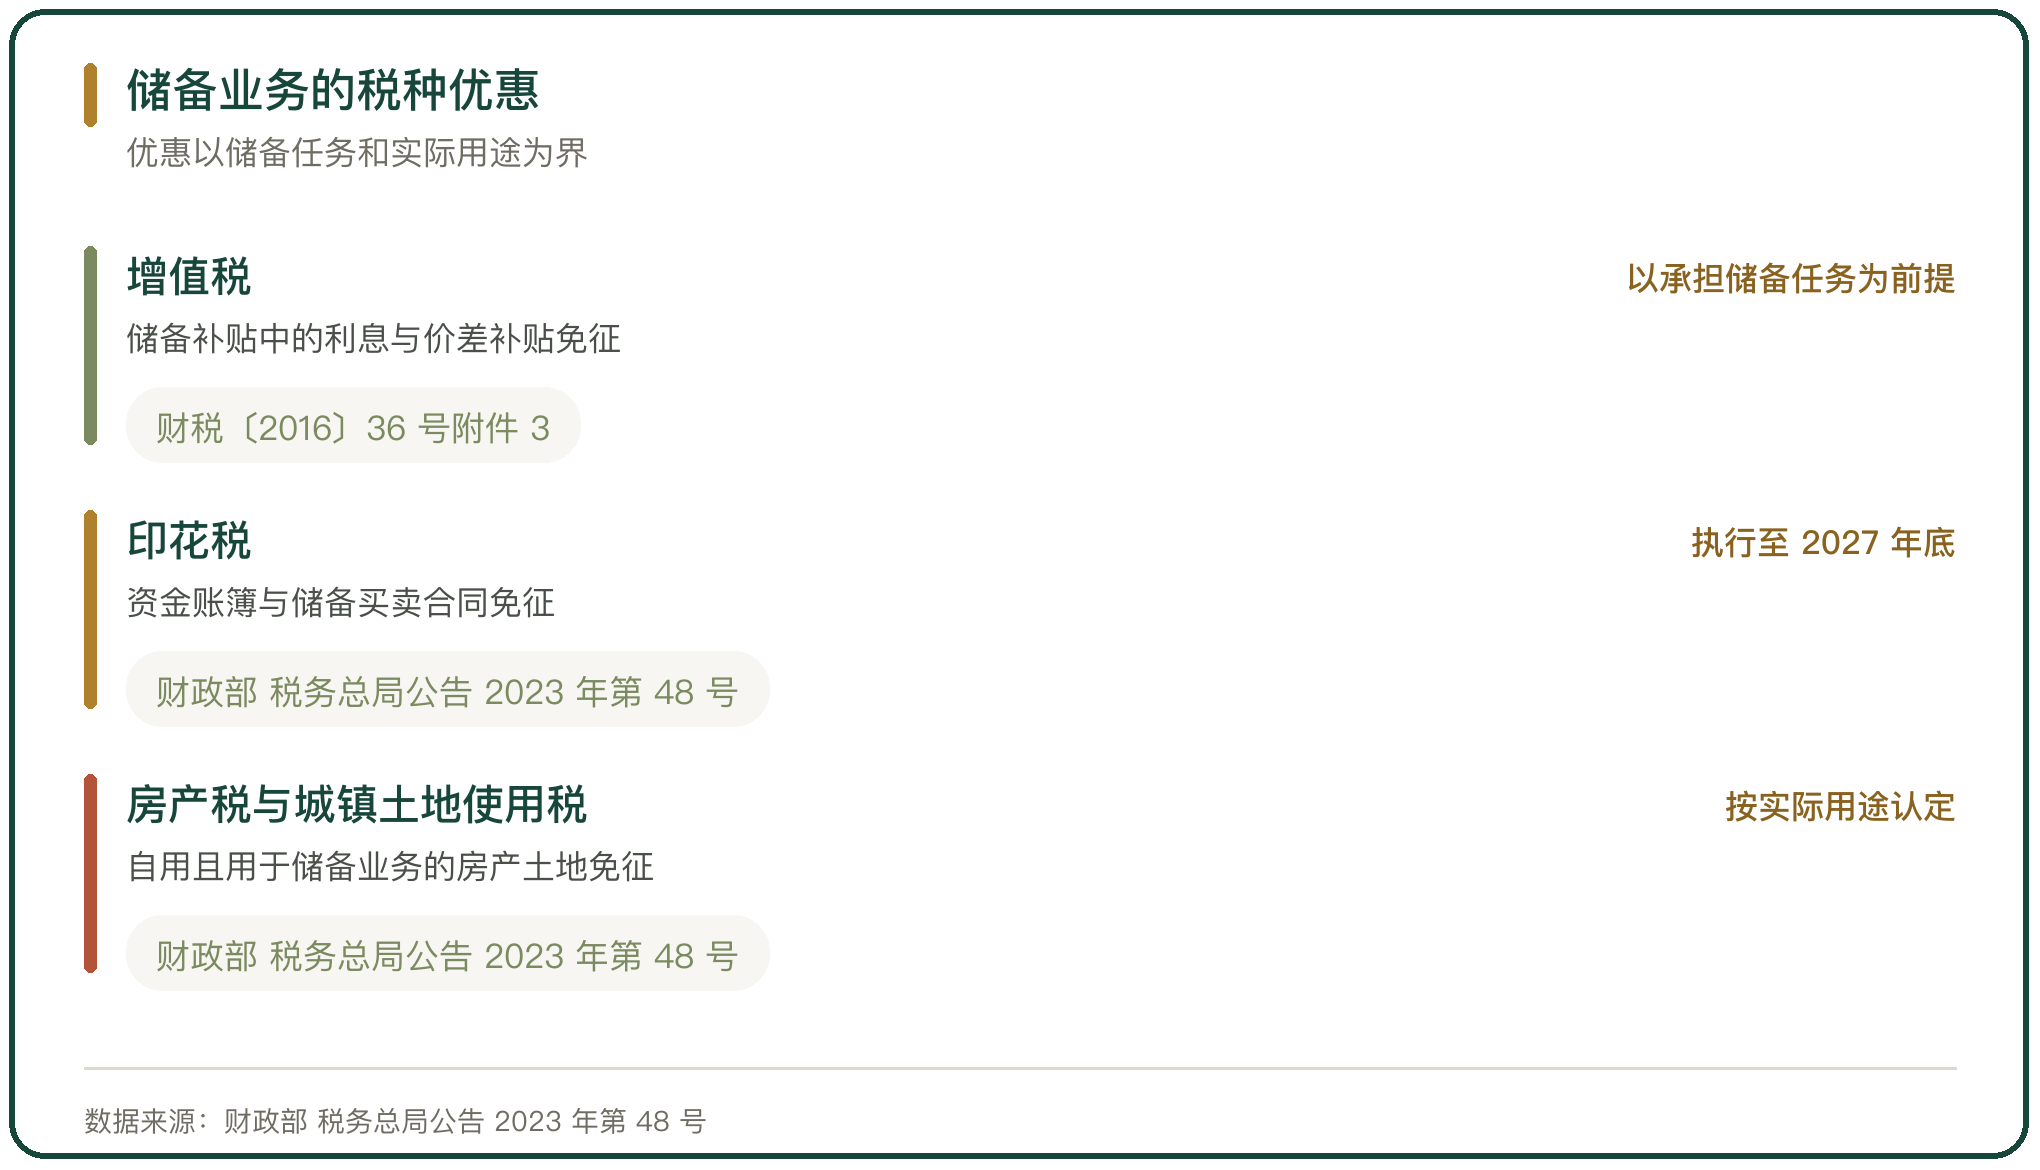
国有粮食购销企业销售粮食的免税规则由财税字〔1999〕198 号确立,对国有粮食购销企业销售的粮食免征增值税,企业按顺价原则销售,具体免税范围与条件按文件执行,并改为备案管理。储备大豆的增值税处理另有安排(财税〔2014〕38 号)。财政部、税务总局 2026 年公布的增值税优惠政策衔接规定,把相关免税政策延续到 2027 年 12 月 31 日。
免税的落点是顺价原则。收储按最低收购价入库、按顺价销售出库,中间不产生增值,销项免税使价格链条不因税负而扭曲,储备粮的出库价与市场价贴近。
三、商品储备补贴收入的免税范围
收储企业从财政取得的补贴分多种:利息补贴、保管费用补贴、轮换费用补贴、价差亏损补贴。财税〔2016〕36 号附件 3 第一条第二十五项规定,国家商品储备管理单位及其直属企业承担商品储备任务,从中央或者地方财政取得的利息补贴收入和价差补贴收入免征增值税。
免税限定在利息补贴与价差补贴两类,并以承担商品储备任务为前提。与储备任务无关的经营性补贴,按补贴的性质判断是否计入销售额。承储企业同时经营市场化粮油贸易的,储备业务与自营业务要分开核算。
四、储备业务的印花税与财产税优惠
财政部、税务总局公告 2023 年第 48 号规定,自 2024 年 1 月 1 日至 2027 年 12 月 31 日,对商品储备管理公司及其直属库的资金账簿免征印花税,对其承担商品储备业务过程中书立的买卖合同免征印花税,对其自用的、承担商品储备业务的房产和土地免征房产税、城镇土地使用税。
优惠以实际用途为界。储备业务与非储备业务共用同一处房产、土地的,要按实际用途划分;承储企业把储备商品租赁给第三方存储、并非接受政府委托储备的,不符合享受储备优惠的条件。资产用途发生变化的,要及时更正税源信息。
五、地方储备的名单管理与落地
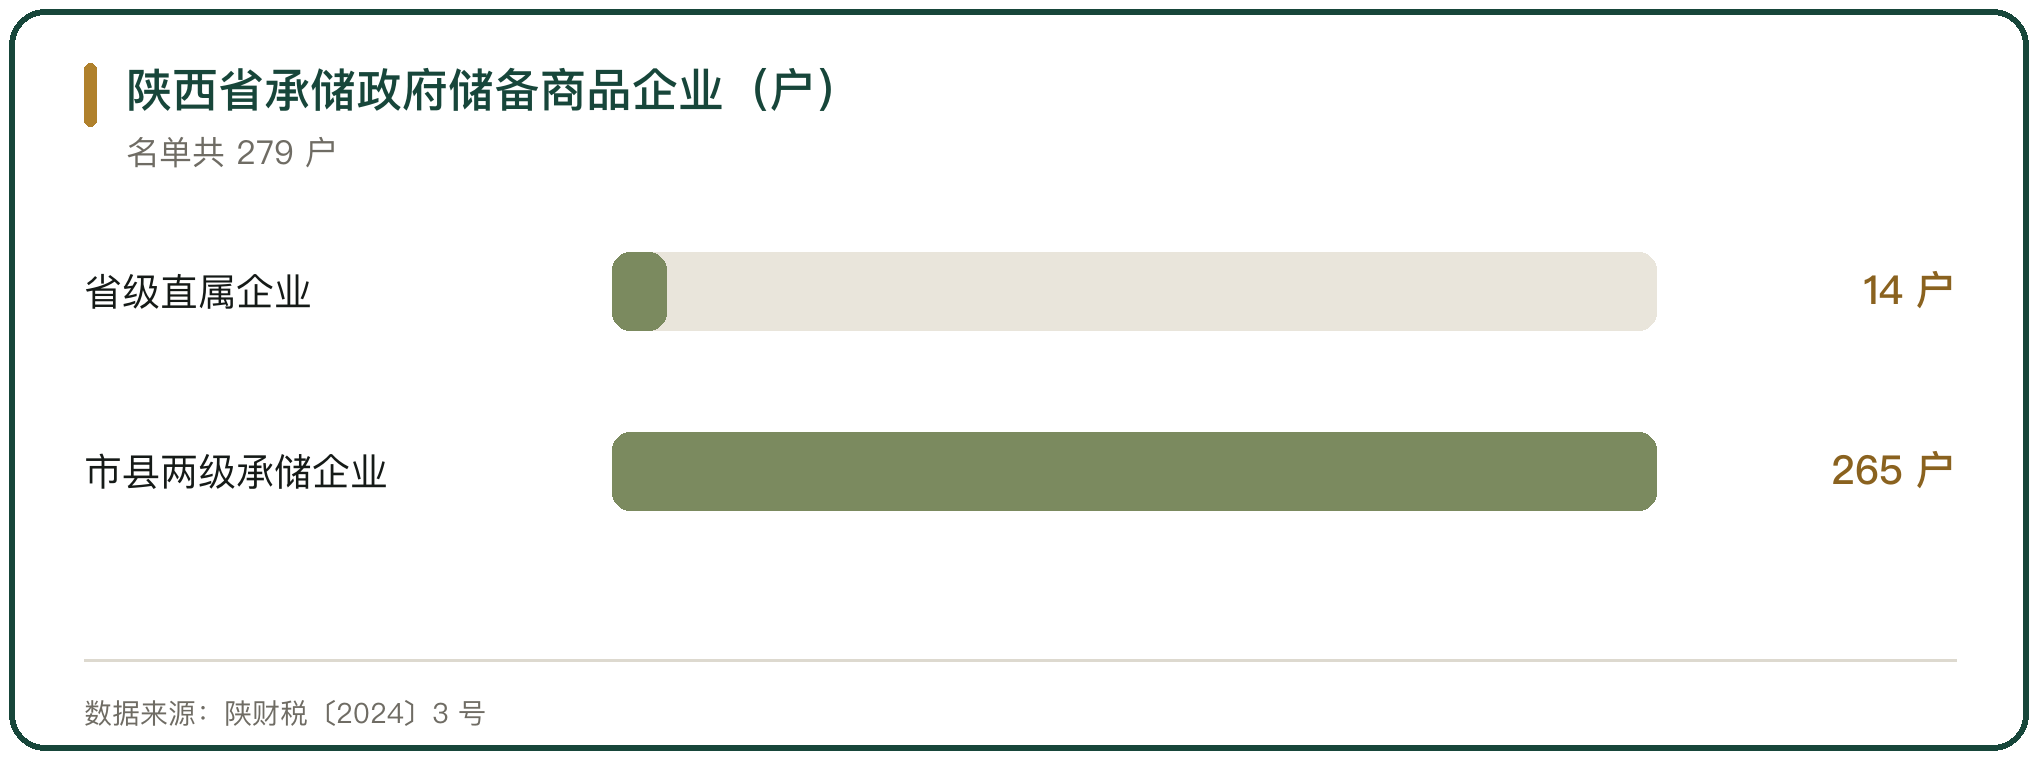
地方储备的优惠落地要靠名单。陕西省财政厅、国家税务总局陕西省税务局以陕财税〔2024〕3 号公布承担省、市、县级政府储备粮、食用油、棉、糖、肉商品的企业名单,共 279 户,其中省级直属企业 14 户,包括陕西西瑞粮食储备库有限公司、陕西粮农油脂集团有限公司、陕西省储备粮管理集团有限公司等。上海市以沪财发〔2024〕3 号、江西省以赣财税〔2023〕24 号明确本地的执行口径。
名单管理的意义在于把享受免税的主体固定下来。名单内的企业承担储备任务,名单外的企业即使从事粮食经营,也不适用储备优惠。
六、最低收购价的执行与收储规模
最低收购价预案的执行有明确的组织流程。中国储备粮管理集团有限公司 2024 年增储收购库点 283 个,在预案启动的省份按最低收购价挂牌收购。收储过程中,入库粮食要经质量检验,符合国家质量标准;收购资金由农业发展银行等渠道供应,封闭运行,专款专用。
收储规模与市场价格的关系是反向的:市场价低于最低收购价时预案启动,收购量增加;市场价高于最低收购价时预案不启动,收购量回落。总量上限设定了财政支出的边界。
七、储备补贴的构成与拨付
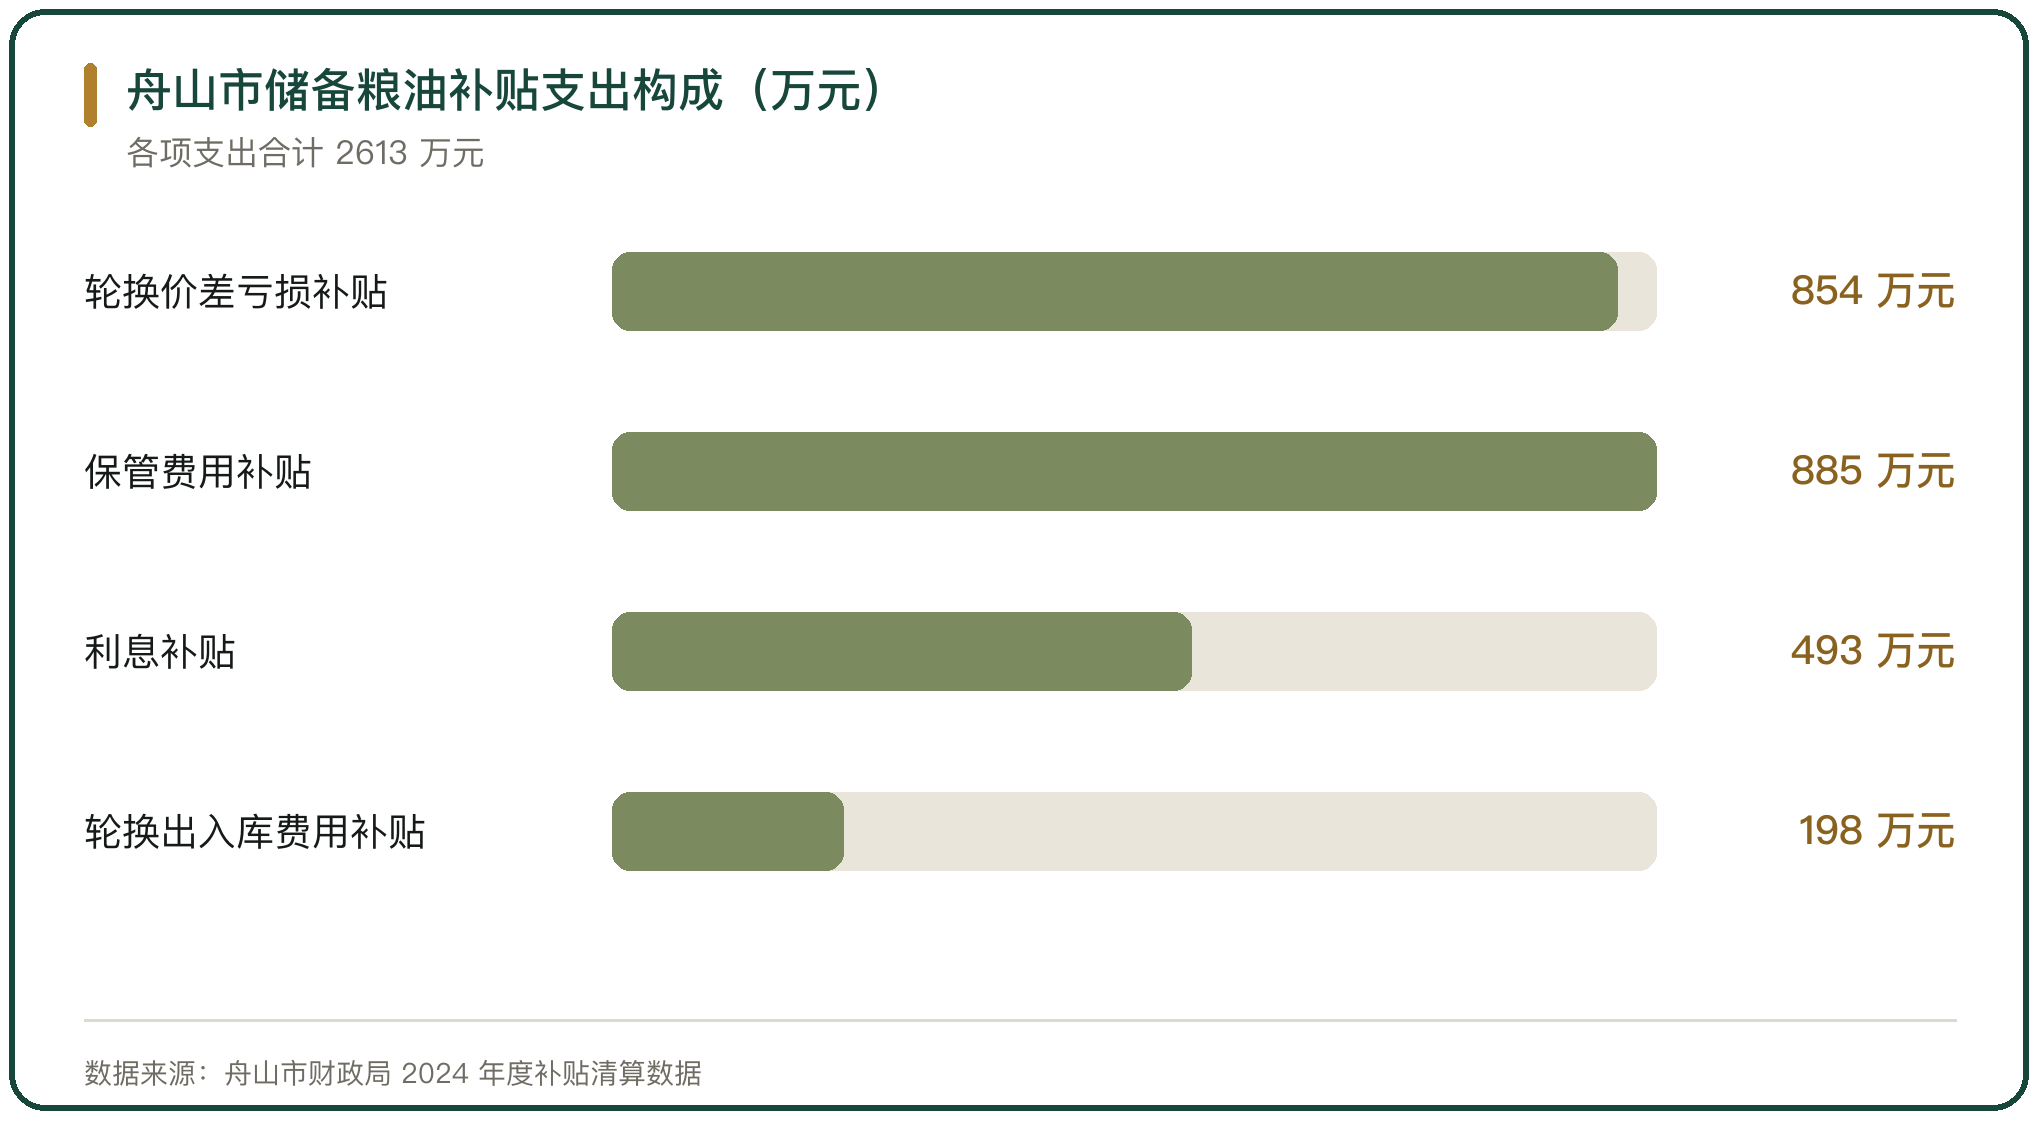
储备补贴按保管费、利息、轮换费等项目分类拨付。舟山市财政局 2024 年度市本级储备粮油补贴清算数据显示,地方储备粮 4.9 万吨、储备食用油 275 吨,各项费用支出合计 2613 万元,其中利息补贴 493 万元、保管费用补贴 885 万元、轮换出入库费用补贴 198 万元、运输损耗补贴 20 万元、轮换价差亏损补贴 854 万元。大同市第三粮食储备库有限公司 2024 年度财务等重大信息公开显示,省级储备保管费用补贴 175 万元、市级储备粮油保管费用补贴 510 万元、省级轮换费用补贴 50 万元、市级储备粮油轮换费用补贴 240 万元、市级储备成品粮包干补贴 213 万元。
补贴结构反映储备的成本构成:保管费对应仓储与人工,利息对应占用资金,轮换费对应轮换的出入库与价差。
八、承储企业的财务与运营
承储企业的盈利空间有限,收益主要来自补贴。浙江宁波镇海国家粮食储备库有限公司 2024 年度重大信息公开显示,资产总额 9966 万元、营业总收入 3472 万元、其他收益 505 万元、净利润 292 万元、营业利润率 8.4%。南京市储备粮油管理有限公司承担 20.5 万吨市级原粮、4.5 万吨市级成品粮、0.7 万吨成品油储备,核算储备粮补贴资金 1.36 亿元、核验收购资金 2.96 亿元。山西高平市粮安粮食储备有限公司 2024 年上半年营业收入 1986.09 万元、利润总额 32.3 万元、总资产 4362.55 万元。
储备业务的利润薄,靠的是稳定的补贴和粮权周转,经营重点在保管质量、轮换节奏和资金安全。
九、政策性收储的税收处理的判断
政策性收储的税收处理,实质是用免税和财政补贴两条渠道给储备成本让路。销售环节免征增值税,使储备粮的顺价销售不因税负而卡住;储备补贴免征增值税、储备房产土地免征税费,使承储企业的运营成本下降。
规则的边界是储备任务本身。免税与补贴都以承担政府委托的储备任务为前提,与储备无关的经营业务照章纳税,储备与自营要分开核算。名单管理、用途认定、资料留存,都是把这条边界落到实处的办法。



写点看法