

期现结合的操作实务
一、期现结合的三类操作
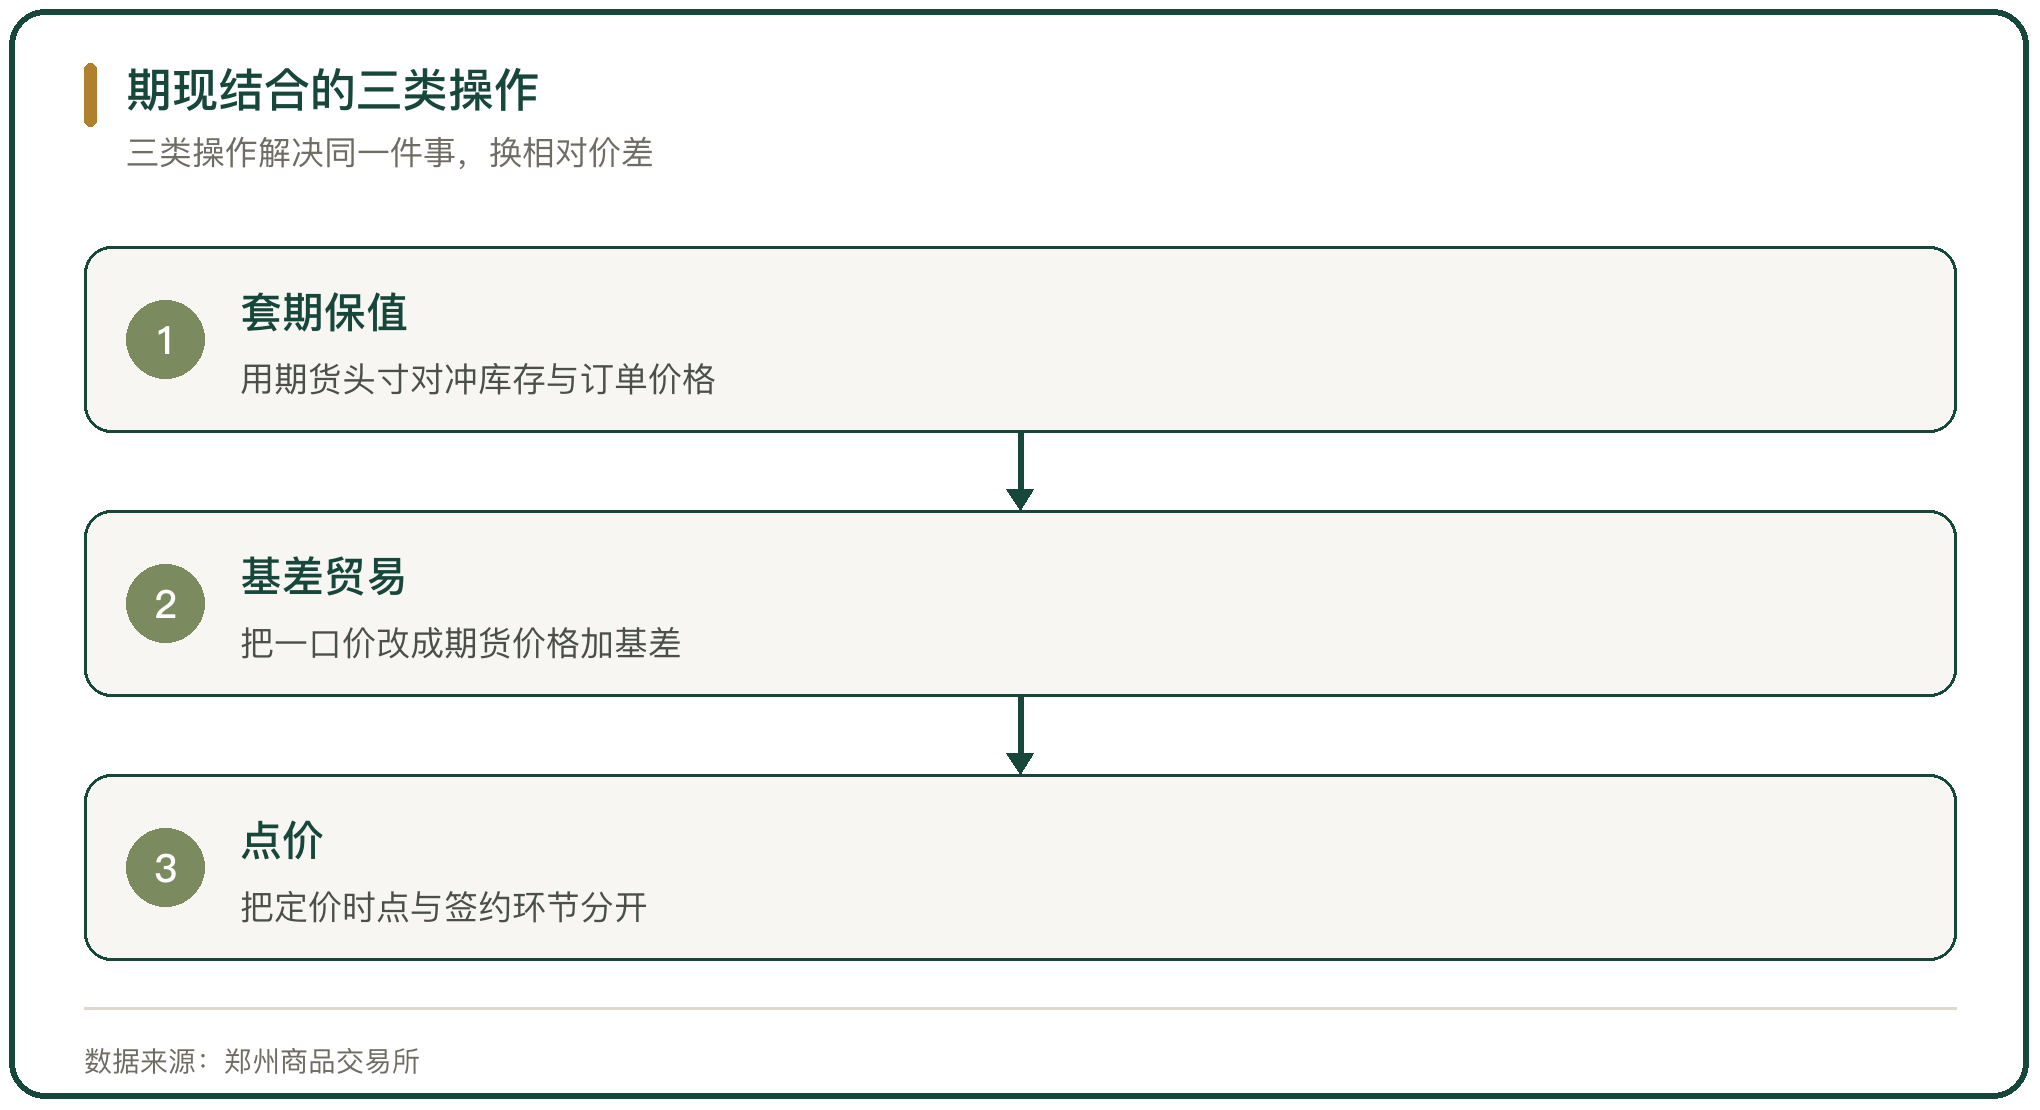
期现结合由三类操作组合而成。套期保值用期货头寸对冲现货价格风险,方向与现货相反;基差贸易把报价从一口价改成期货价格加基差,买卖双方谈的是基差,绝对价格留给点价环节;点价在基差合同的基础上,把定价时点交给买方或卖方选择。
三类操作解决的是同一件事,把难以预测的绝对价格,换成可管理的相对价差。套期保值与基差贸易保护的分别是已持有的库存和尚未定价的远期购销。
操作起点是盘点敞口。库存多少、在途多少、已签未执行的合同多少,决定需要多少期货头寸。敞口算不清,后面的比例与资金都无从谈起。
二、套期保值的方向与套保比例
套期保值分买入与卖出两个方向。持有库存或已签销售合同、担心价格下跌的做卖出套保;已签采购合同、担心价格上涨的做买入套保。
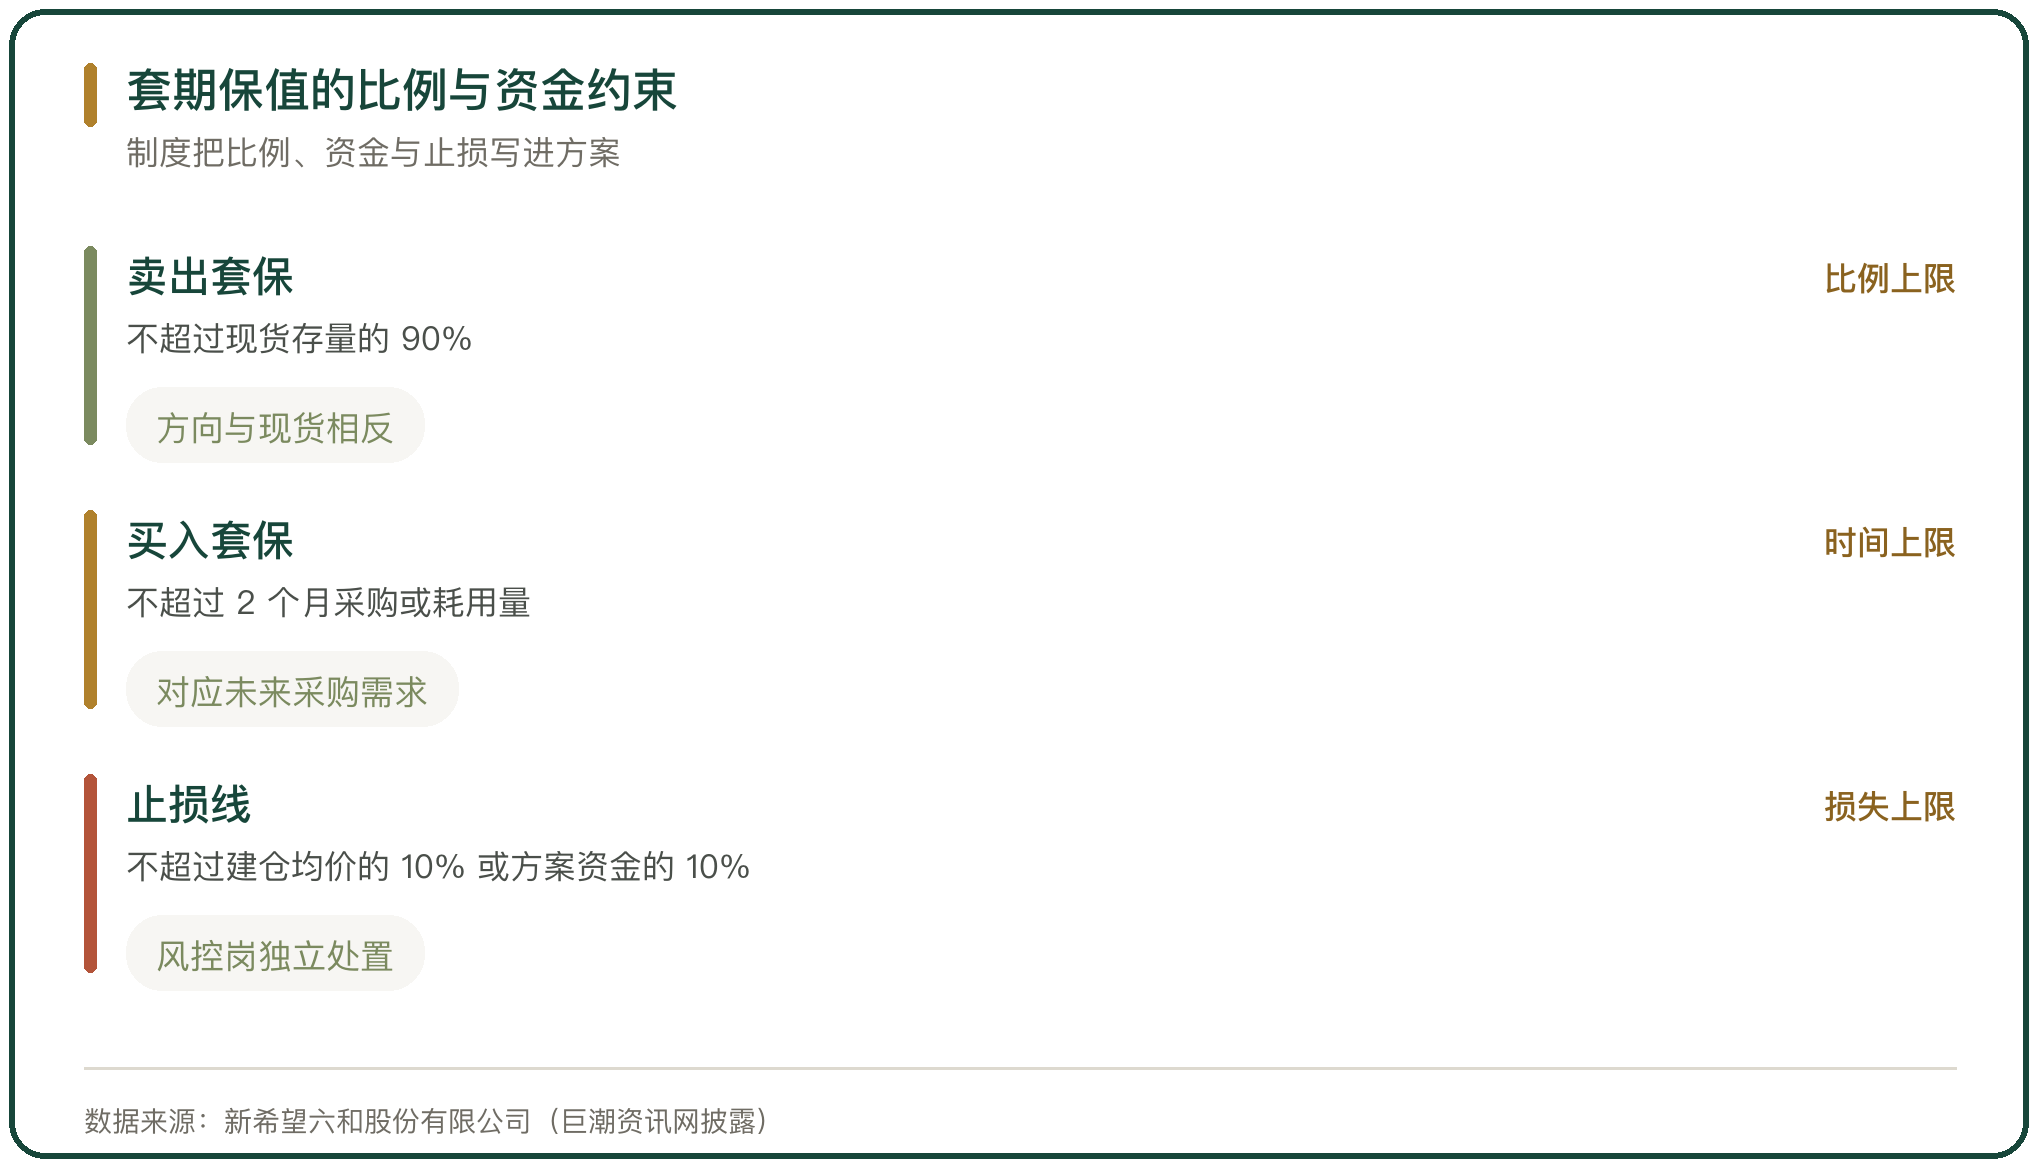
比例与资金有量化约束。新希望六和股份有限公司的《套期保值业务管理制度》规定,卖出套保头寸不超过现货存量的 90%,买入套保不超过 2 个月的现货采购或耗用量;资金按初始保证金的 2 倍左右规划,例如豆粕保证金为 7% 时,资金需求按 14% 准备;止损原则上不超过建仓头寸均价的 10%,或不超过方案设计资金规模的 10%。
比例的留白来自增值税与执行误差。现货存量中含税部分对应的期货头寸要打折,订单的执行时间与期货合约的到期时间也存在错位。
三、基差贸易的定价结构
基差是同一时刻、同一地点、同一品种的现货价与期货价之差。基差贸易把报价写成期货价格加基差,合同先定基差,价格等点价时再定。
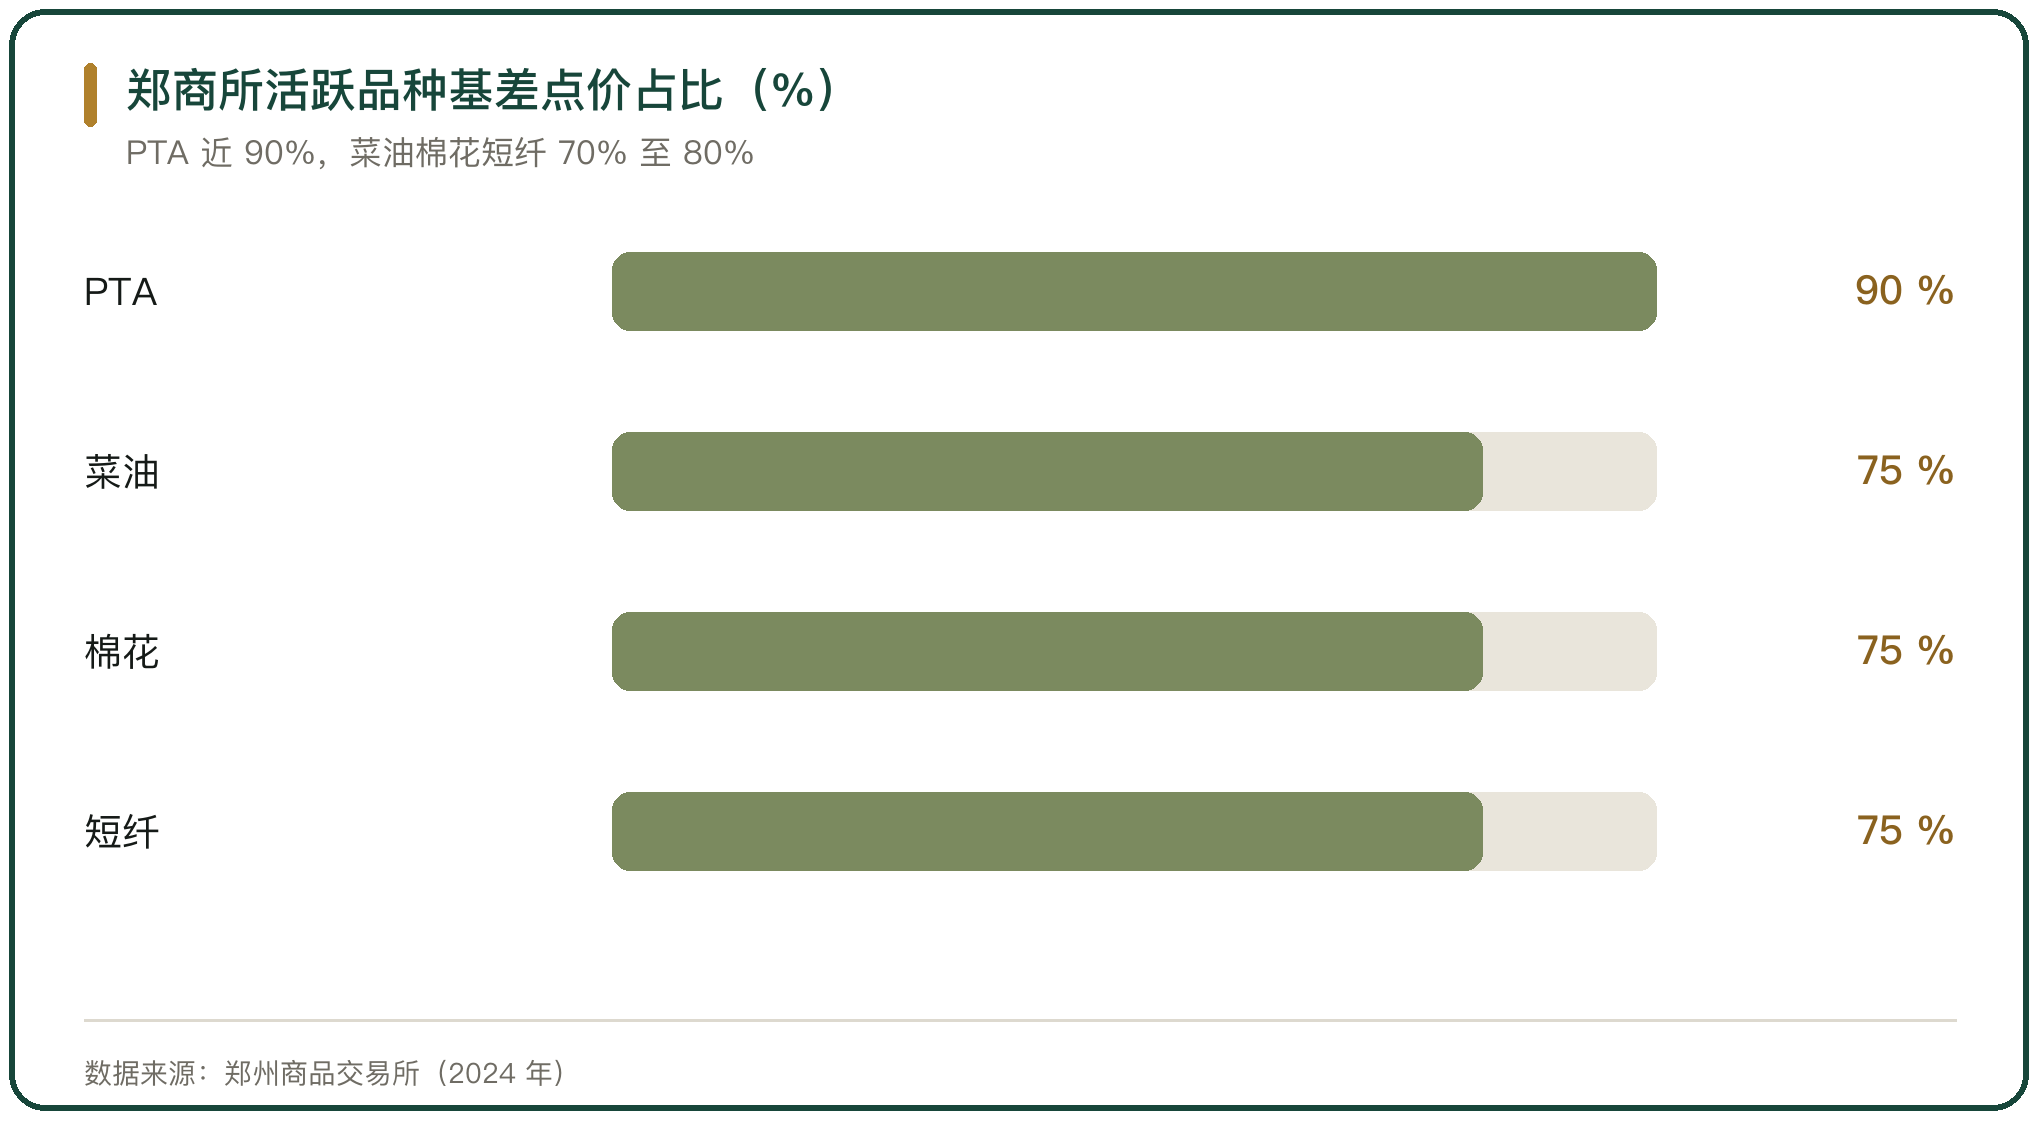
基差点价在现货贸易中的占比已经不低。郑州商品交易所在 2024 年 12 月的口径是,PTA 近 90% 的现货购销贸易量使用基差点价,菜油、棉花、短纤的占比在 70% 至 80% 之间,超过半数的活跃品种占比超过 50%,期货价格被广泛用作现货流通的结算基准。
基差的结构由持有成本与供需决定。仓储费、资金利息、运费与季节性升贴水构成基差的主要部分。
四、点价机制与含权定价
点价把价格确定与交易签约分开。买方在约定的点价期限内选择期货价位,卖方按买方点定的期货价加约定基差结算,卖方在收到点价指令后同步在期货盘面平仓对应头寸。
流程可以用一个公开案例说明。厦门建发集团有限公司 2025 年 4 月采购澳大利亚菜粕 3000 吨,单价 350 美元/吨,在郑州商品交易所菜粕 RM2509 合约上建立空头头寸,建仓基差约 -150 元/吨;6 月货物到港后向下游销售时全部采用基差定价条款,平均销售基差 -130 元/吨,规避了单边市场 120 元/吨的亏损。
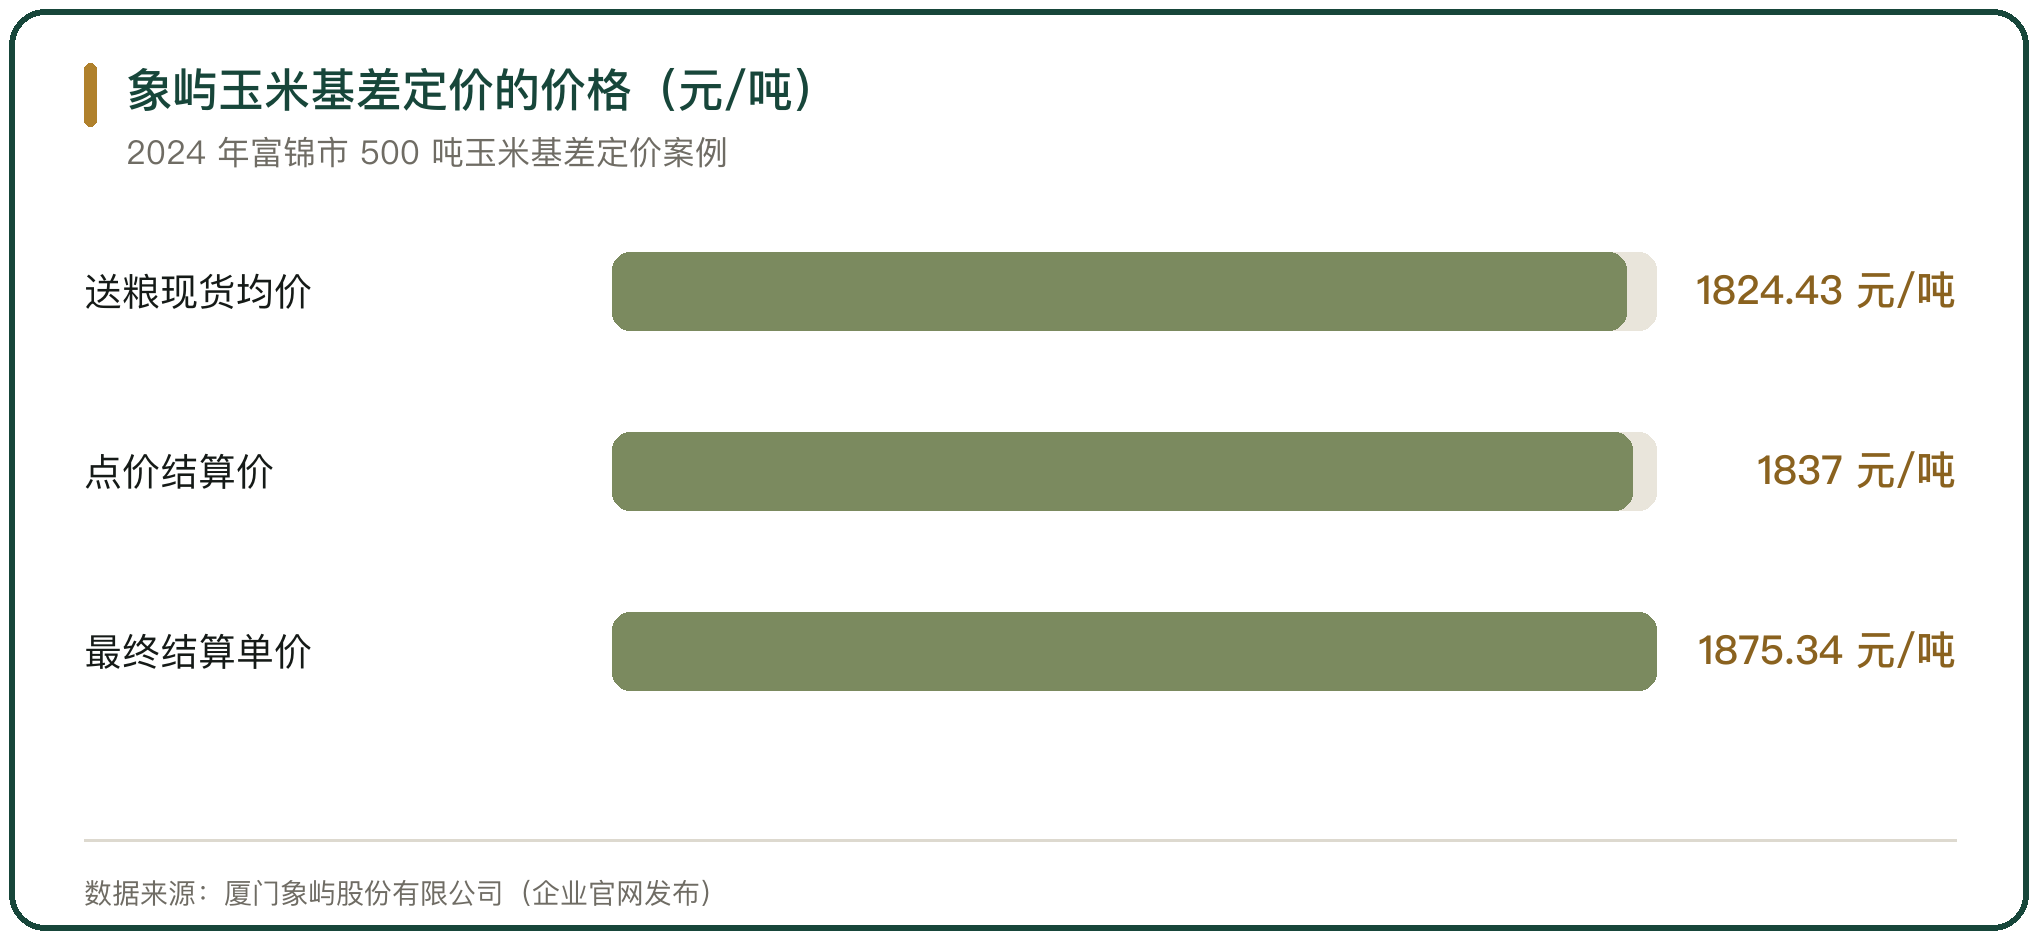
含权定价在基差之上叠加一个保价选择权。象屿农产面向送粮者的保价服务约定基准保价与保价期,点价低于基准价时按差额赔付,把下跌风险从农户一侧转移出去。
五、套保比例与资金安排
套保的资金压力来自逐日盯市。交易所每日按结算价划转持仓盈亏,浮亏要当日补足保证金,价格剧烈波动时,追加保证金会挤占流动资金。
资金安排按初始保证金的 2 倍预留,用于覆盖头寸的常规波动与资金调拨的时差。
资金与操作权要分开管。陕农供应链集团在黑龙江的玉米收购中,由期现经营中心主导套保头寸与现货销售,2024 年收购 7 万吨玉米时期货端亏损、现货端单吨盈利 180 元、总利润超过 800 万元。
六、基差风险与套保有效性
套期保值锁定的是基差,不是绝对价格。期货与现货价格在到期前并不必然同步,基差不回归或反向扩大时,期货端的盈亏与现货端不能完全冲抵,这部分未被覆盖的变动就是基差风险。
基差成本可以直接观察。2023 年 9 月,一家持有 3000 吨菜粕的贸易商在期货 2401 合约 3300 元/吨时卖出套保,当时菜粕现货 3600 元/吨,基差成本 300 元/吨,向下游报价按期货价加 300 元/吨成交;国庆假期后菜粕期现价格与基差同步下跌,这笔套保规避了下跌风险,贸易盈亏为零。
套保有效性依赖标的、数量、期限的匹配。品种不同、数量偏离、合约月份错配,都会让套期比率偏离。
七、交割与仓单的衔接
套保头寸的了结有平仓与交割两条路。多数套保合约在到期前反向平仓了结,确有实物需求的才走交割;交割价格由期货结算价加交割地升贴水确定,标准仓单是交割凭证。
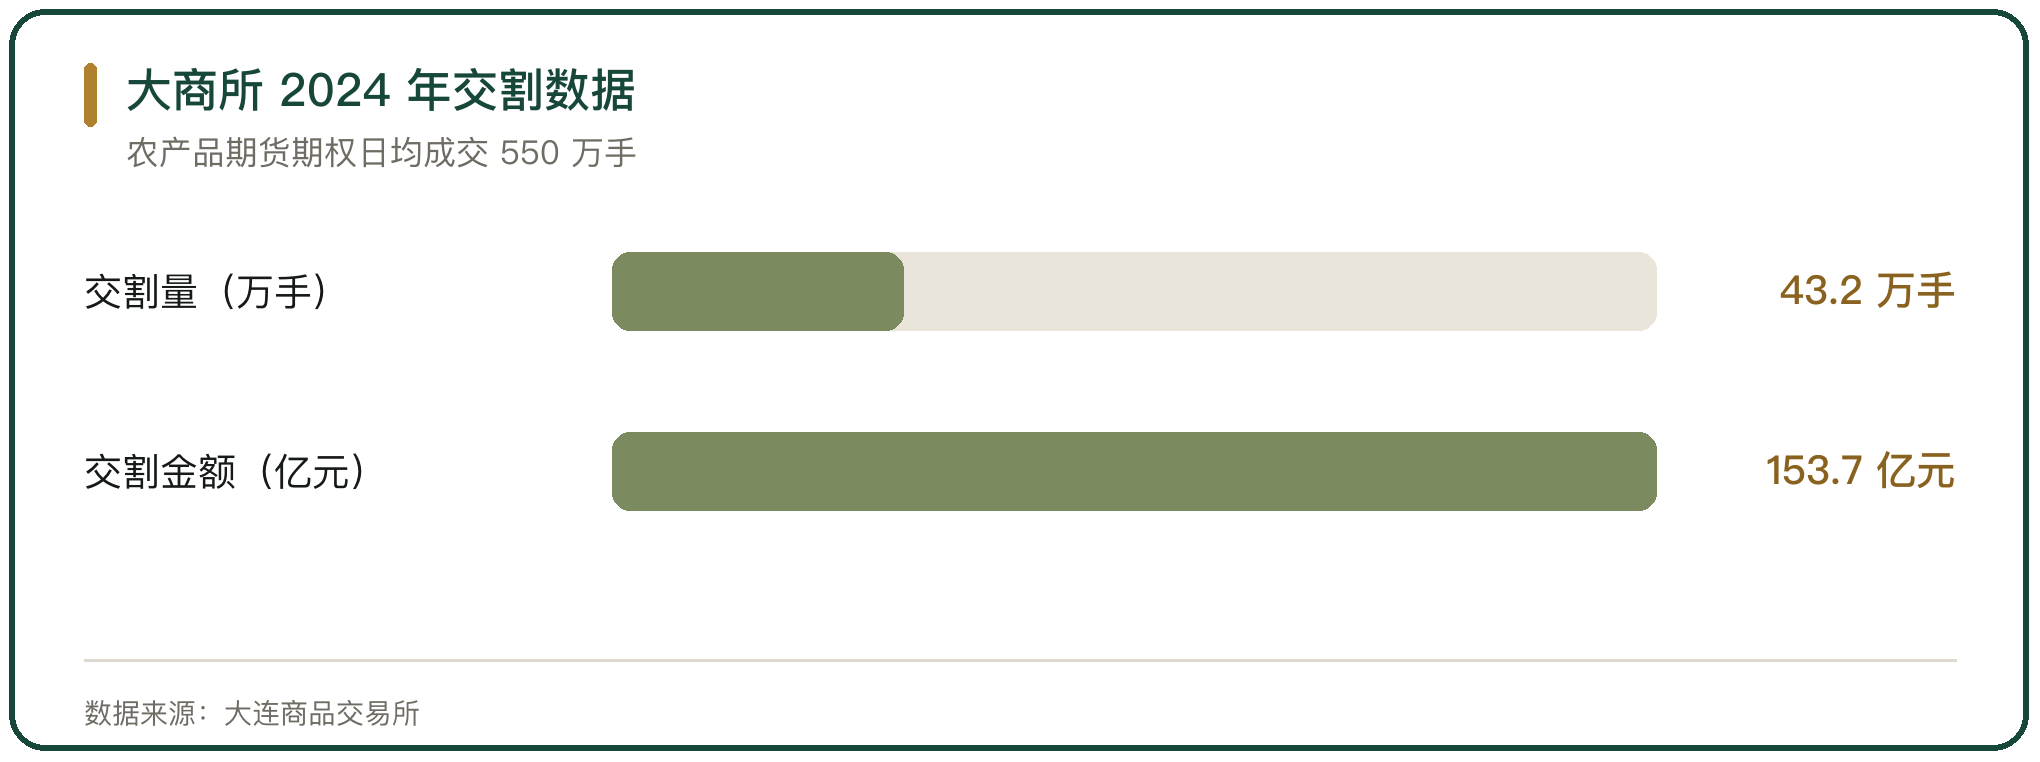
交割规模可以看交易所的数据。大连商品交易所 2024 年农产品期货与期权的日均成交量 550 万手、日均持仓量 932 万手,分别占国内农产品期货市场的 57.10% 和 64.88%;年度交割量与交割金额分别为 43.2 万手和 153.7 亿元,同比增长 42% 和 25%。
交割能力取决于库容与质检。截至 2024 年底,大商所 22 个上市品种共设 581 家交割库,其中农产品交割库 294 家;2024 年豆粕期货交割量超过 100 万吨;中储粮镇江粮油有限公司的豆粕标准仓单最大量由 18000 吨扩大至 60000 吨。
八、套保会计与信息披露
套期保值的会计处理有专门准则。企业选择运用套期会计的,按《企业会计准则第 24 号 套期会计》(财会〔2017〕9 号)处理;评价为有效的部分,形成的利得或损失按被套期项目计入营业成本或营业收入,评价为非有效的部分计入投资损益。
披露要期货与现货一起看。只公布期货端的盈亏,会让报表使用者把期现对冲后的净结果误读为单边盈亏;上市公司在大额亏损时应重新评估套期关系的有效性并说明原因。
内控的权限要落到制度。道道全粮油股份有限公司规定,单边持仓保证金超过 5000 万元需经董事会审批,并实行期现一体化考核,期货亏损有现货增值对应时视为有效套保。
九、期现结合的制度约束
期现结合的边界由制度划定。国务院国资委的相关制度与《国有企业管理人员处分条例》把融资性贸易、空转、走单列入禁止范围;上市公司的套保品种应限于与生产经营相关的产品、原材料与外汇,规模与期限应与风险敞口匹配。
操作层面靠三条约束。制度把交易、结算与风控分设,每笔交易需提交套保方案,说明现货背景、套保比例与止损点位;风控岗有独立的处置权,出现风险苗头可以暂停交易或调整头寸。
约束的落点是现货与期货头寸一一对应。没有现货背景的单边头寸,无论挂着什么名义,都属于投机。
十、期现结合操作实务的判断
期现结合的成效不看期货端赚了多少,看期现两端的净结果。套期保值把绝对价格风险换成基差风险,基差贸易与点价把定价时点与签约时点分开,三类操作合起来,是把价格从决定项变成可管理的变量。
能否管住,取决于三件事,现货敞口算不算得清、套保比例与资金是否留有余量、制度能否约束单边操作。比例留白、资金预留、头寸匹配,这三条做到了,期现结合才落在经营上,而不是落在行情判断上。



写点看法