

便利店生鲜的经营现状
关键词 便利店生鲜鲜食关东煮食品经营许可兼营核算便利店单店营收
一、便利店生鲜的品类边界
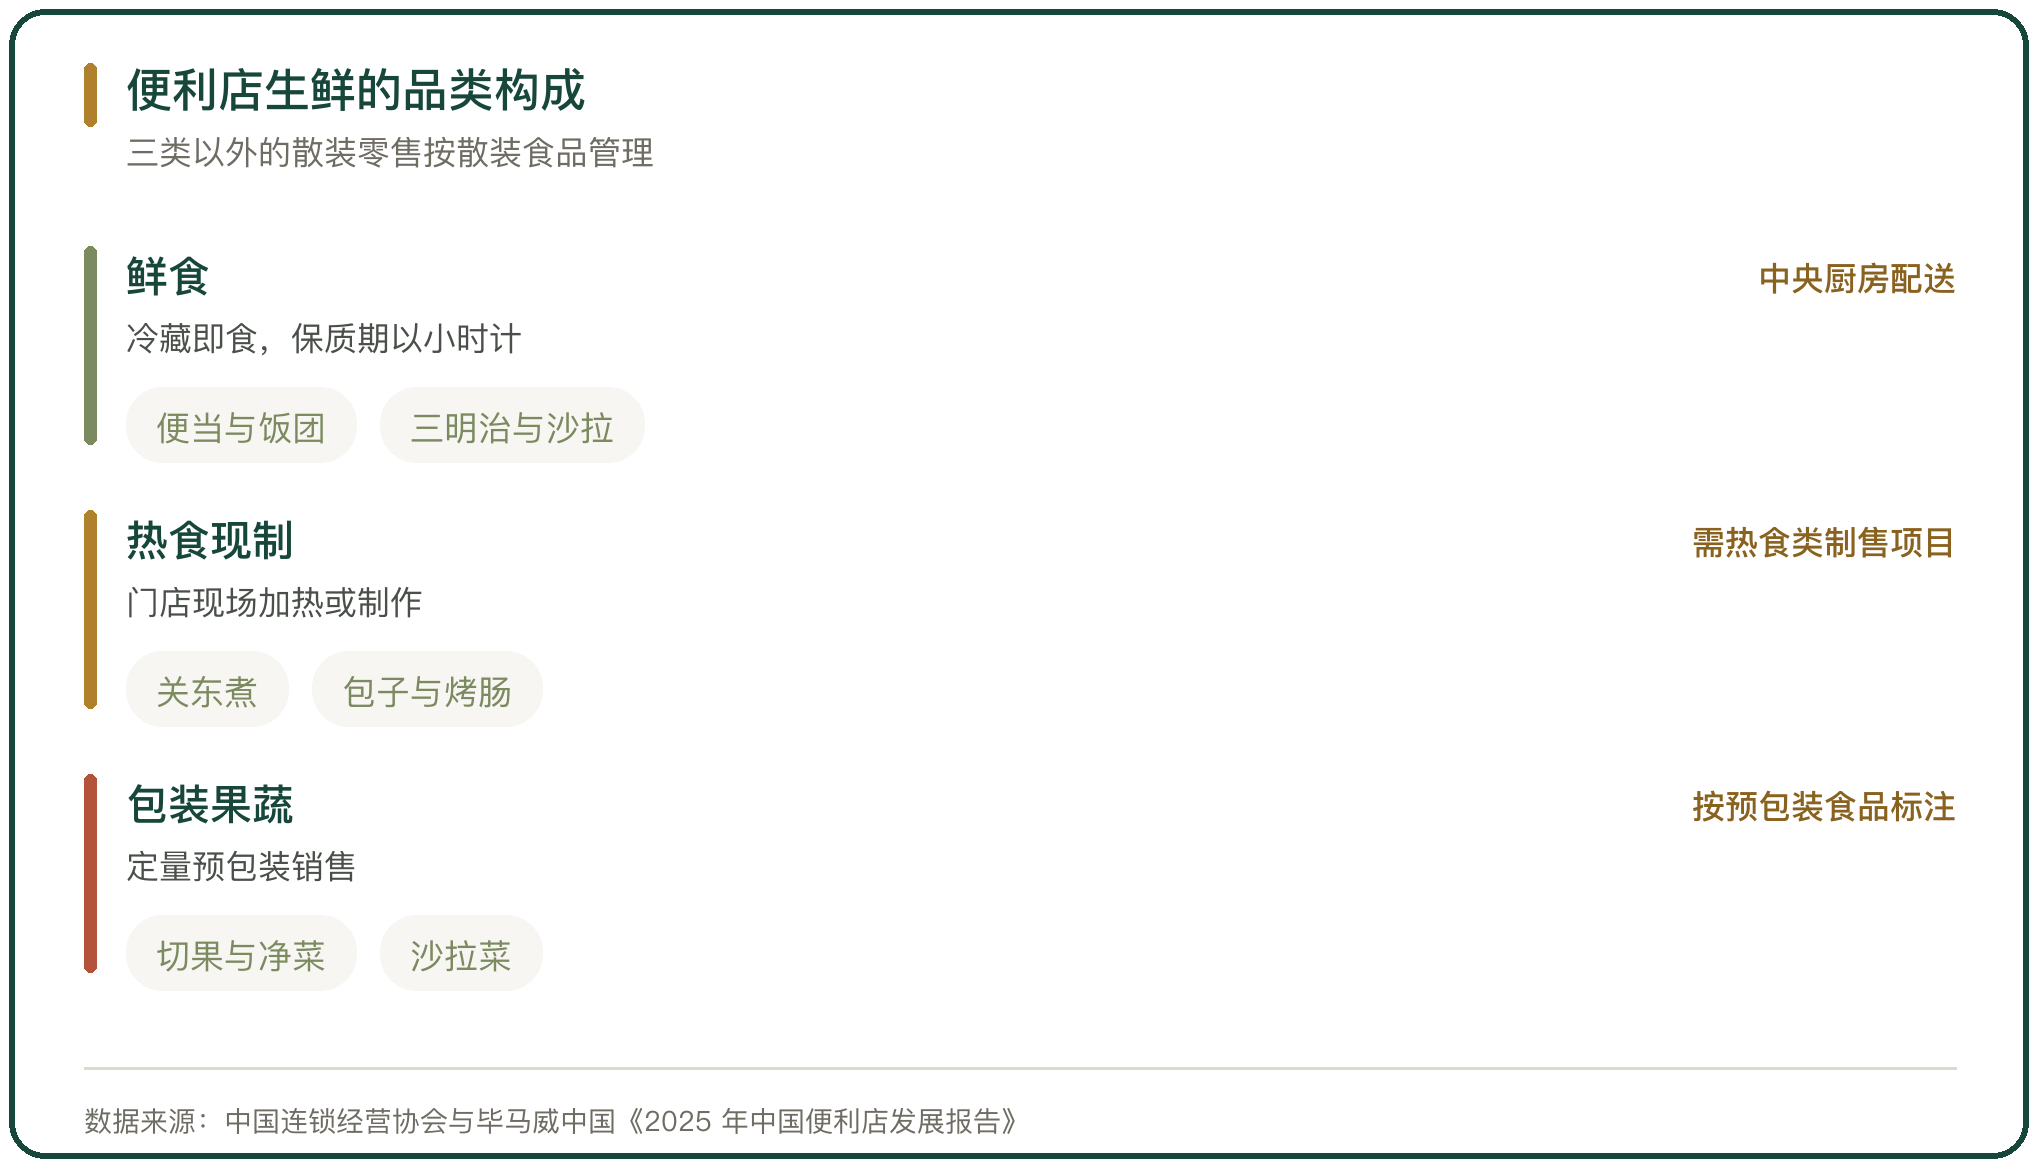
便利店做的生鲜,主要指三类。一类是鲜食,包括便当、饭团、三明治与沙拉,属于冷藏即食。一类是热食现制,包括关东煮、包子与烤肠,在门店现场加热或制作。一类是包装果蔬,包括切果、净菜与沙拉菜,按定量预包装卖。
这三类与菜市场卖的生鲜用途不同。商超的生鲜以叶菜、肉禽与水产为主,追求品类齐全与家庭采购。便利店挑的是即食、小份与高频的部分,单品少、周转快。
品类边界决定了运营方式。鲜食保质期以小时计,需要中央厨房与冷链配合。包装果蔬执行预包装食品的标签要求,与散装称重的损耗逻辑不同。
二、鲜食在便利店里的覆盖面
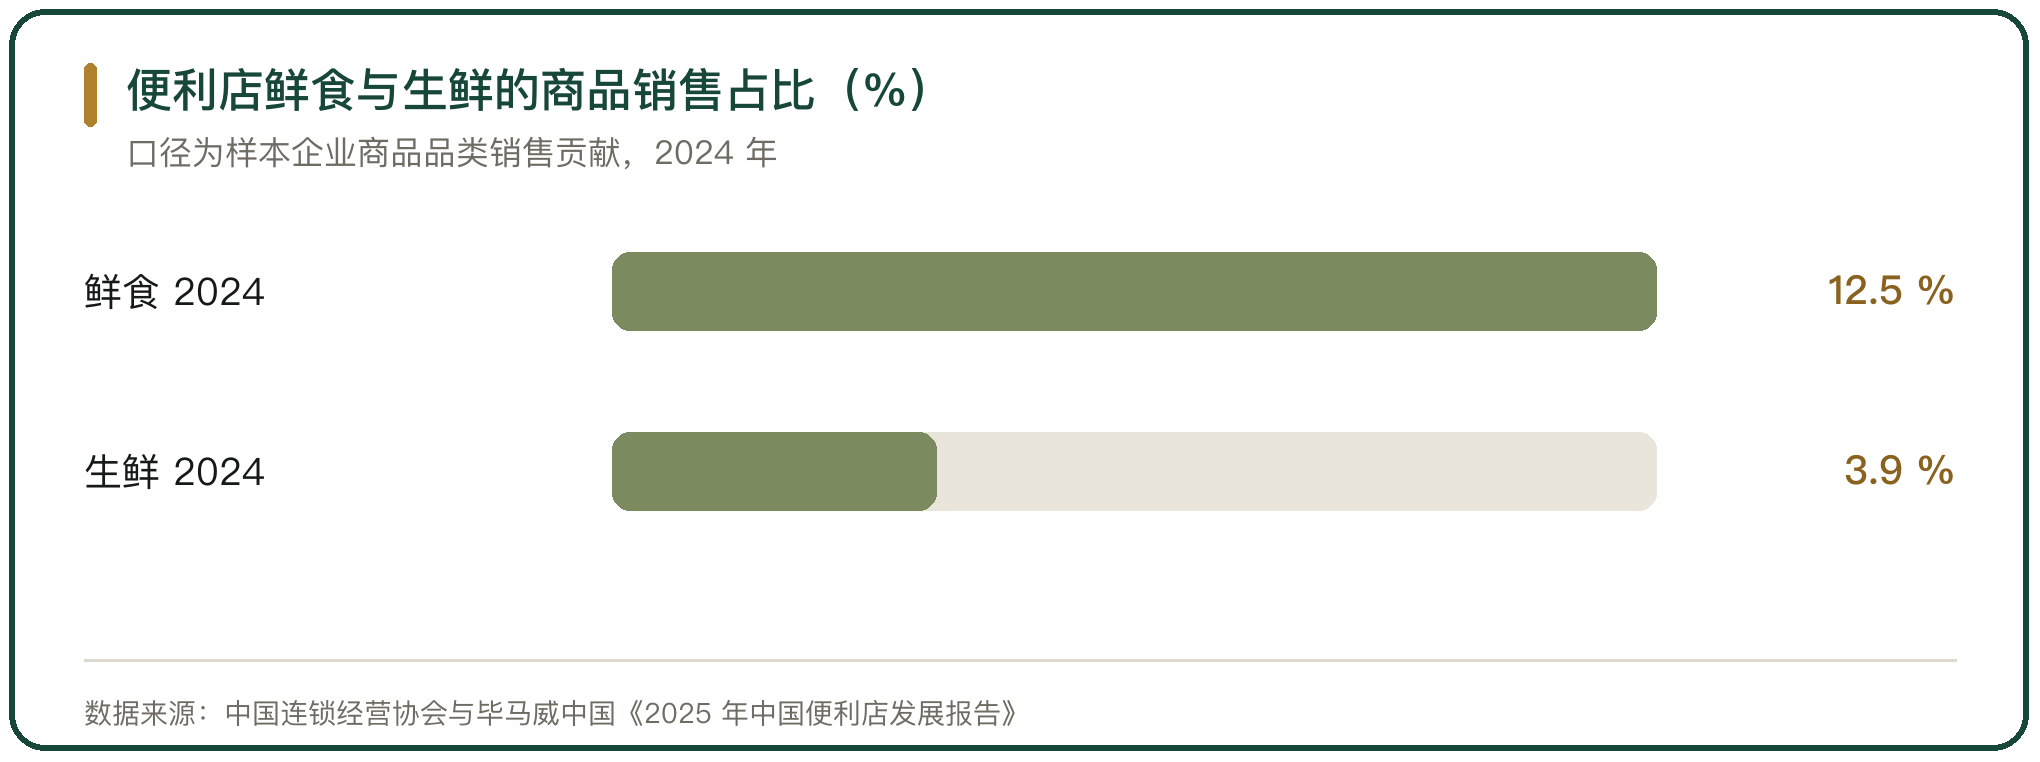
鲜食在便利店里的覆盖面已经很广。中国连锁经营协会与毕马威中国的调查显示,2024 年开展鲜食销售的门店占绝大多数,但鲜食在商品销售里的占比只有 10% 出头,生鲜商品的销售占比更低。
覆盖率高、销售占比低,说明多数门店把鲜食当成引流与抬客单的手段,靠鲜食撑起营收的仍是少数。
销售占比与门店的供应链能力挂钩。有自建鲜食工厂的品牌把占比做到 30% 以上,没有工厂的品牌多靠第三方配送,品类集中在关东煮与包点。
三、关东煮与热食现制的许可要求
关东煮、包子与烤肠属于热食类食品制售,是食品经营许可的一个项目。门店要经营现制热食,许可证上要有对应的制售项目。
《中华人民共和国食品安全法》第三十五条规定,从事食品生产、食品销售、餐饮服务应当依法取得许可。销售食用农产品不需要取得许可,仅销售预包装食品的,报所在地县级以上地方人民政府食品安全监督管理部门备案。
许可项目与实际经营要对得上,许可证载明的许可事项发生变化的,食品经营者应当在变化后 10 个工作日内申请变更。门店新增热食档口却没有变更许可项目,就落在超范围经营里。
四、包装果蔬与散装食品的标签要求
包装果蔬按预包装食品管理。切果、净菜这类重新包装后定量销售的商品,容器或包装上要标明食品名称、生产日期或生产批号、保质期以及生产经营者名称、地址、联系方式。
散装零售另有一套要求。《中华人民共和国食品安全法》第六十八条规定,销售散装食品应当在容器或者外包装上标明食品的名称、生产日期或者生产批号、保质期以及生产经营者名称、地址、联系方式。
水果捞这类现制调和品介于两者之间。门店现场切开水果、加入酸奶或糖水再售卖,属于冷食类食品制售,需要对应的许可项目,只按预包装食品标注并不足够。
五、单店生鲜占比的水平
单店生鲜占比在便利店之间差距很大。日系品牌的鲜食销售额占比普遍超过 35%,罗森在部分区域做到 40% 以上。本土品牌的整体鲜食销售占比长期在 10% 到 20% 之间波动。
差距来自工厂。有自建鲜食工厂的品牌能把便当、饭团做成常销单品,工厂的产能与配送半径决定了鲜食的更新频率。没有工厂的品牌要依赖外部供应商,品类与上新受制于人。
单店面积也限制了占比。便利店营业面积多在 100 平方米上下,冷柜与热柜占用的是陈列位,鲜食扩品会挤掉标品的位置,占比提高的边际成本不低。
六、与商超生鲜的差异
便利店与商超做生鲜的差别在客群与履约。商超面向家庭每周一次的集中采购,生鲜区面积大、品类全,损耗靠客流摊薄。便利店面向 3 到 5 公里内的即时需求,生鲜只做即食与小份。
价格带也不同。商超的生鲜按斤定价,靠促销走量。便利店的鲜食按份定价,单份在 15 元上下,毛利来自加工与便利溢价,行业口径下鲜食的毛利率普遍超过 40%。
损耗逻辑相反。商超的叶菜损耗高、靠周转控制。便利店的鲜食保质期短,卖不掉就报废,报损率直接进成本,门店的订货精确度决定盈亏。
七、蔬果与鲜食混售的核算口径
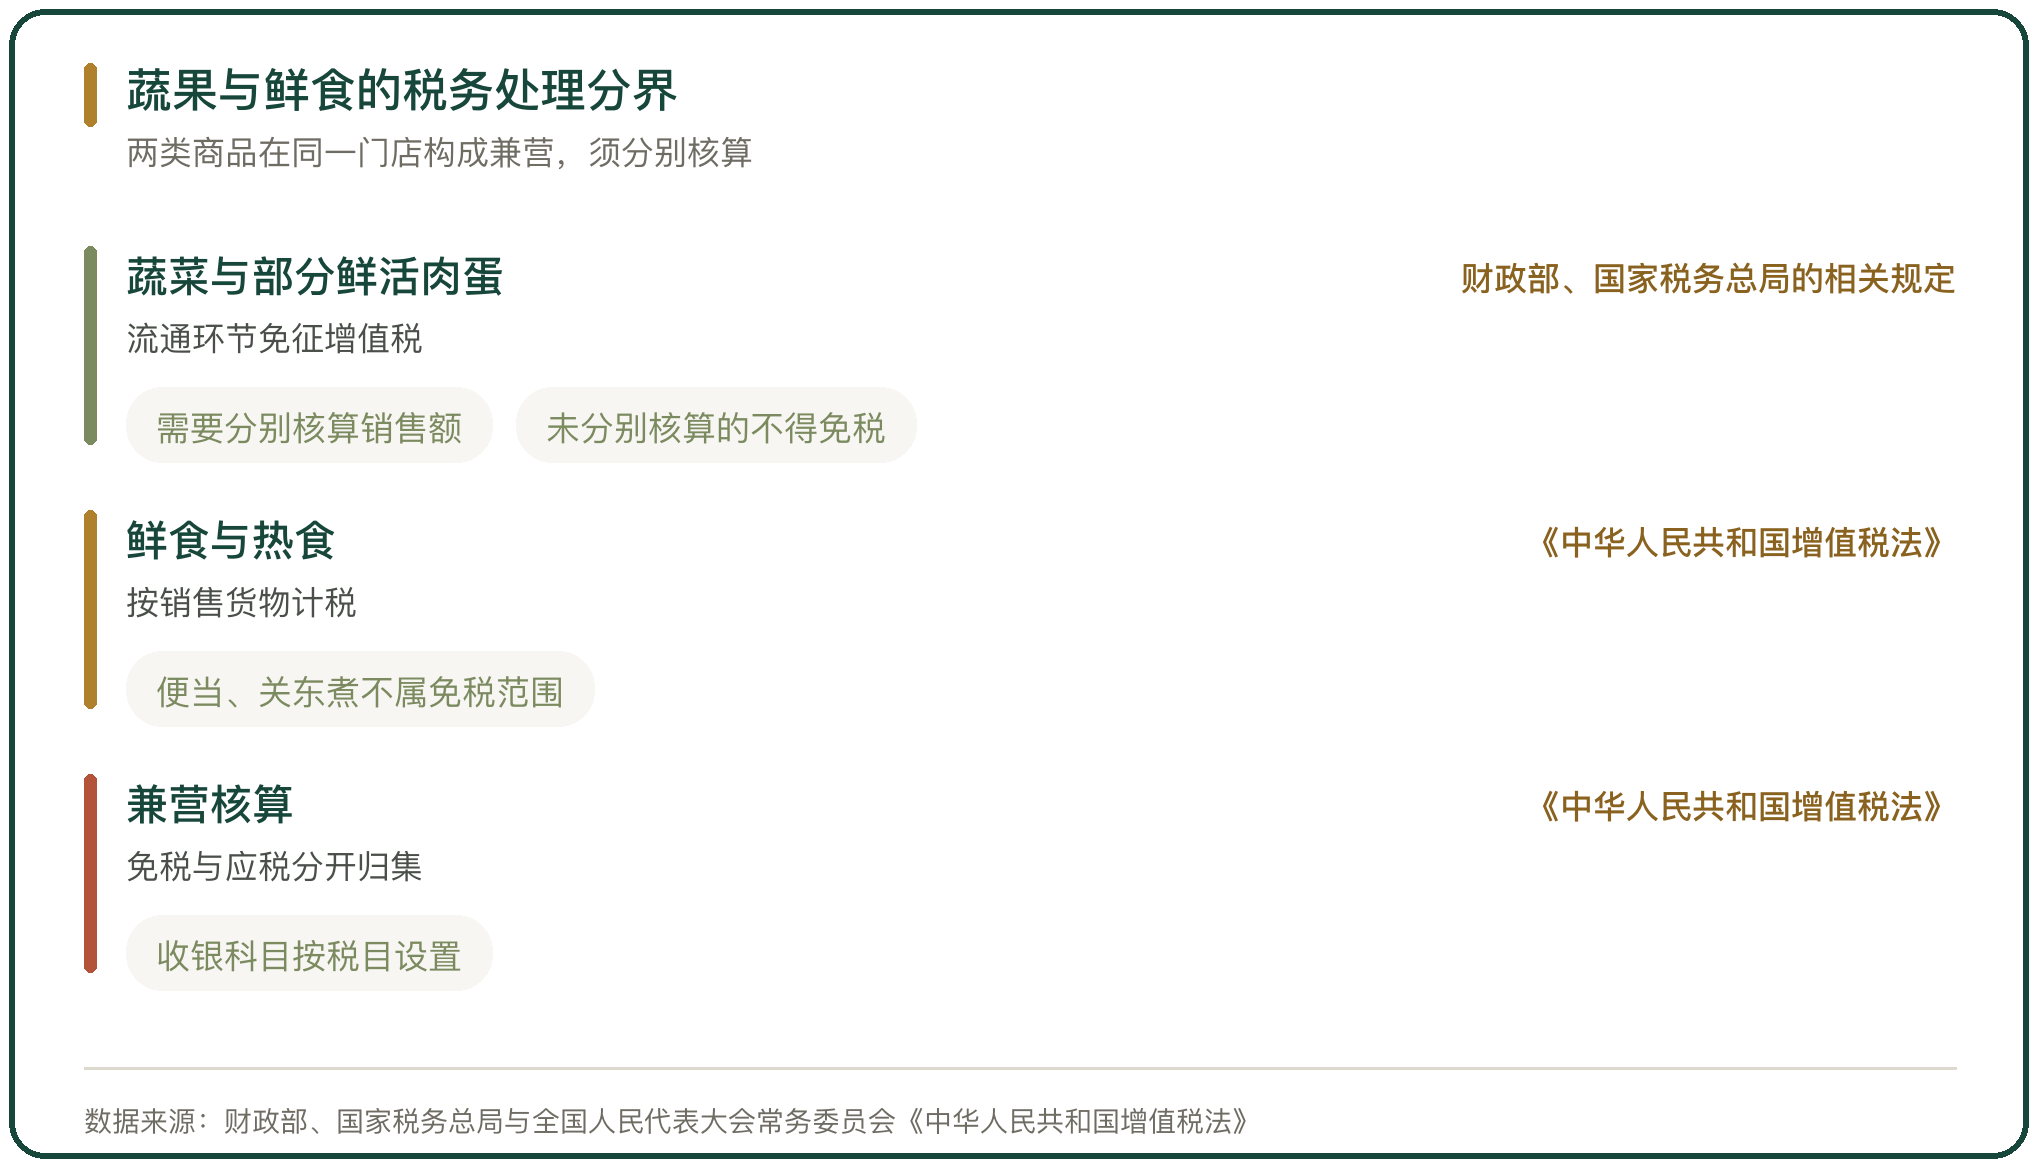
便利店销售的部分蔬果属于免税范围。蔬菜与部分鲜活肉蛋产品在流通环节免征增值税,鲜食与热食按销售货物正常计税,两类商品在同一家门店里构成兼营。
《中华人民共和国增值税法》规定,纳税人兼营免税、减税项目的,应当分别核算免税、减税项目的销售额。未分别核算的,不得免税、减税。门店把蔬果与鲜食的销售额分开归集,才能分别适用各自的税务处理。
收银系统的设置决定能不能分得开。若收银时统一挂在食品类科目下,月末再拆分,口径就落在未分别核算上,免税的部分也会失去优惠。
八、超范围经营的执法案例
超范围经营生鲜是便利店常见的违规类型。禄丰市市场监督管理局 2025 年对一家百货店作出处罚,案由是超经营范围从事水果销售、未经许可从事水果捞制售与水果罐头分装销售,并伪造食品经营许可证,两项罚款合并执行。
这类案件的成因多在许可项目滞后。门店升级货架、加卖水果捞或现切水果之后,没有同步变更许可项目,执法检查时按未取得许可从事食品经营处理。
处罚依据区分两种情形。销售食用农产品不需要取得许可,销售水果捞这类现制调和品需要冷食类制售项目。前者被罚的多是超经营范围,后者落在未取得许可上。
九、便利店生鲜的经营判断
便利店生鲜的重心是鲜食。开展鲜食销售的门店占绝大多数,鲜食的商品销售占比只有 10% 出头,生鲜商品的销售占比更低。这三组数字说明鲜食的作用是引客与抬客单,撑营收要靠标品。
占比的提升取决于鲜食工厂与冷链,不取决于货架。日系品牌靠自建工厂把鲜食做成常销单品,本土品牌的鲜食销售占比长期在 10% 到 20% 之间波动,差距落在供应链上,门店数量不是主要变量。
蔬果与鲜食混售的核算、热食档口的许可项目,是两条不随经营策略调整的线。门店把它们理顺,鲜食的扩张才有稳定的成本口径。



写点看法