

荷兰与欧洲的生鲜流通模式
一、荷兰农业出口的规模与构成
荷兰中央统计局与瓦赫宁根大学与研究中心受荷兰农业、自然与食品质量部委托,每年联合发布农产品贸易数据。2024 年荷兰农产品出口额 1289 亿欧元,比 2023 年增长 4.8%。
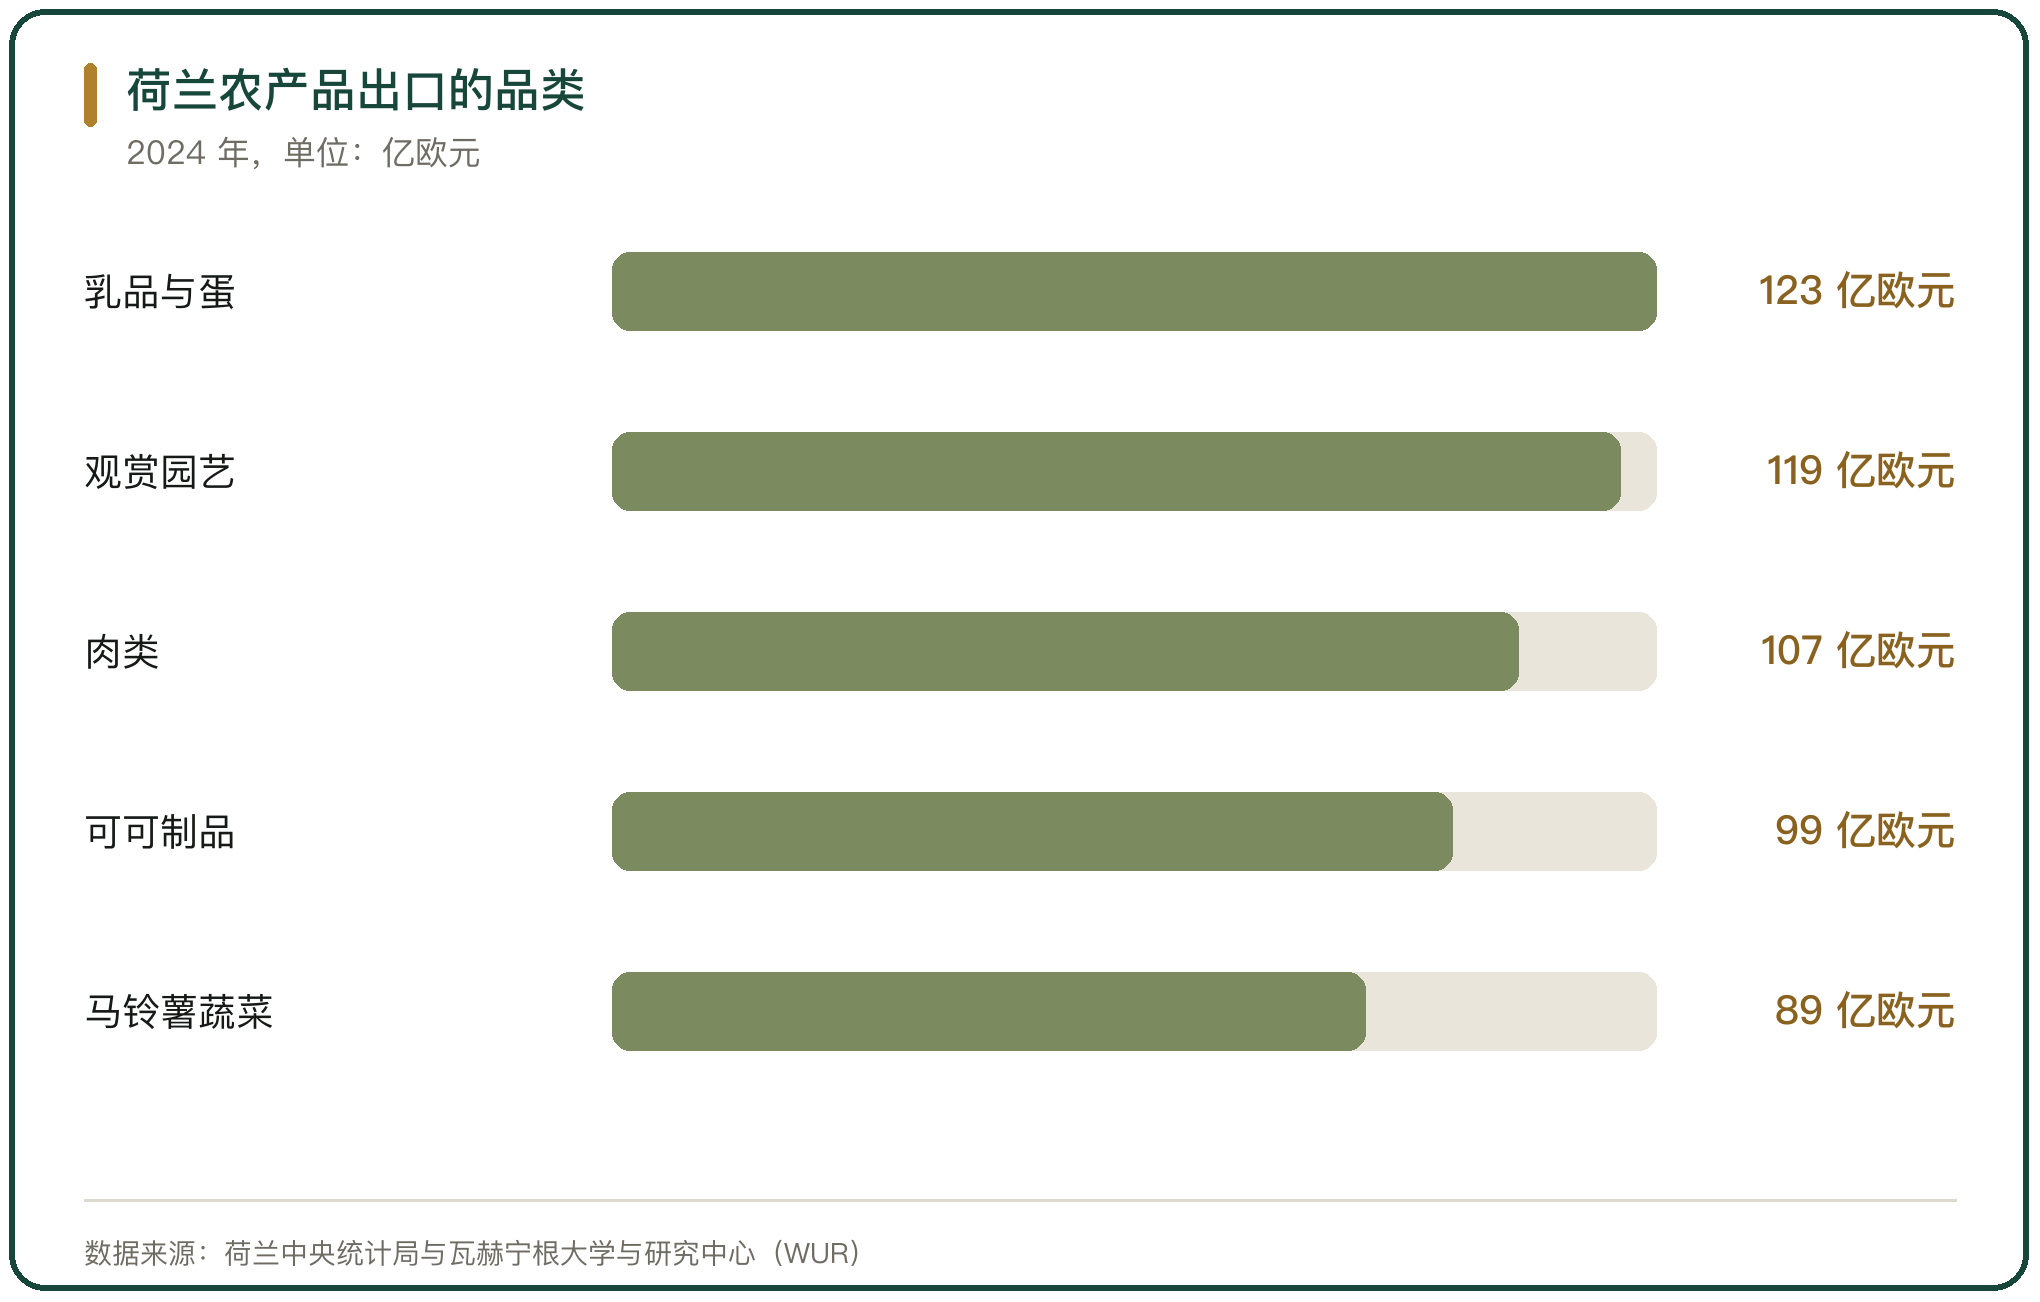
出口的品类结构里,乳品与蛋 123 亿欧元、观赏园艺 119 亿欧元、肉类 107 亿欧元、可可及可可制品 99 亿欧元、马铃薯与蔬菜 89 亿欧元,前五类合计约占出口总额的 42%。
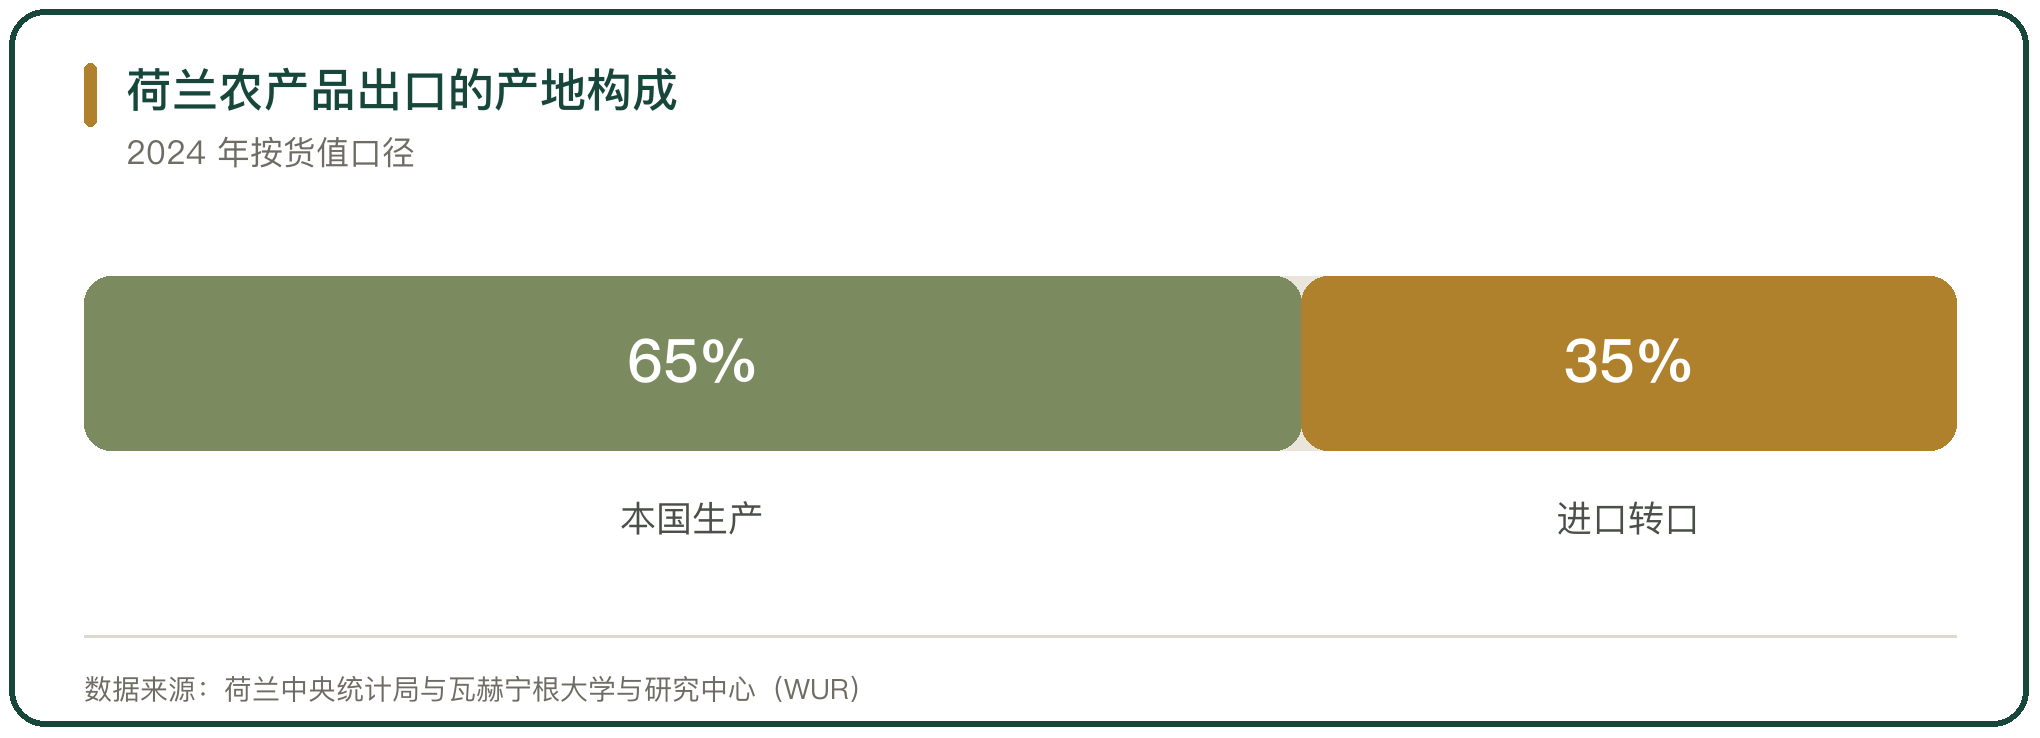
结构上的关键是产地属性。2024 年出口额中荷兰本国生产的部分为 834 亿欧元,从其他国家进口再加工或再包装后转口的部分为 455 亿欧元,本国生产占 65%。荷兰经济从农产品出口中获得的收益约 474 亿欧元,农产品贸易顺差 428 亿欧元。
二、荷兰的生鲜产地集群
荷兰生鲜的第一层设施是产地集群。Greenport West-Holland 位于南荷兰省,面积 4500 公顷,聚集了 607 家种植企业,荷兰全国的果蔬花卉进口 82 亿欧元、出口 165 亿欧元都从这里集散。
集群的核心区是韦斯特兰。这里的玻璃温室总面积 2385 公顷,约 80% 的耕地被温室覆盖,是全世界温室密度最高的地区。荷兰全国 2023 年有 1110 家温室经营企业,温室总面积 10305 公顷,其中蔬菜 5580 公顷、番茄 1763.9 公顷、辣椒 1501.2 公顷、黄瓜 675.5 公顷。
温室把气候变量从生产里拿掉,产量因此稳定。荷兰温室建造与技术协会的统计显示,全球约 90% 的玻璃温室由荷兰企业建造,温室建造本身也成了出口品。
三、花荷市场的降价钟交易
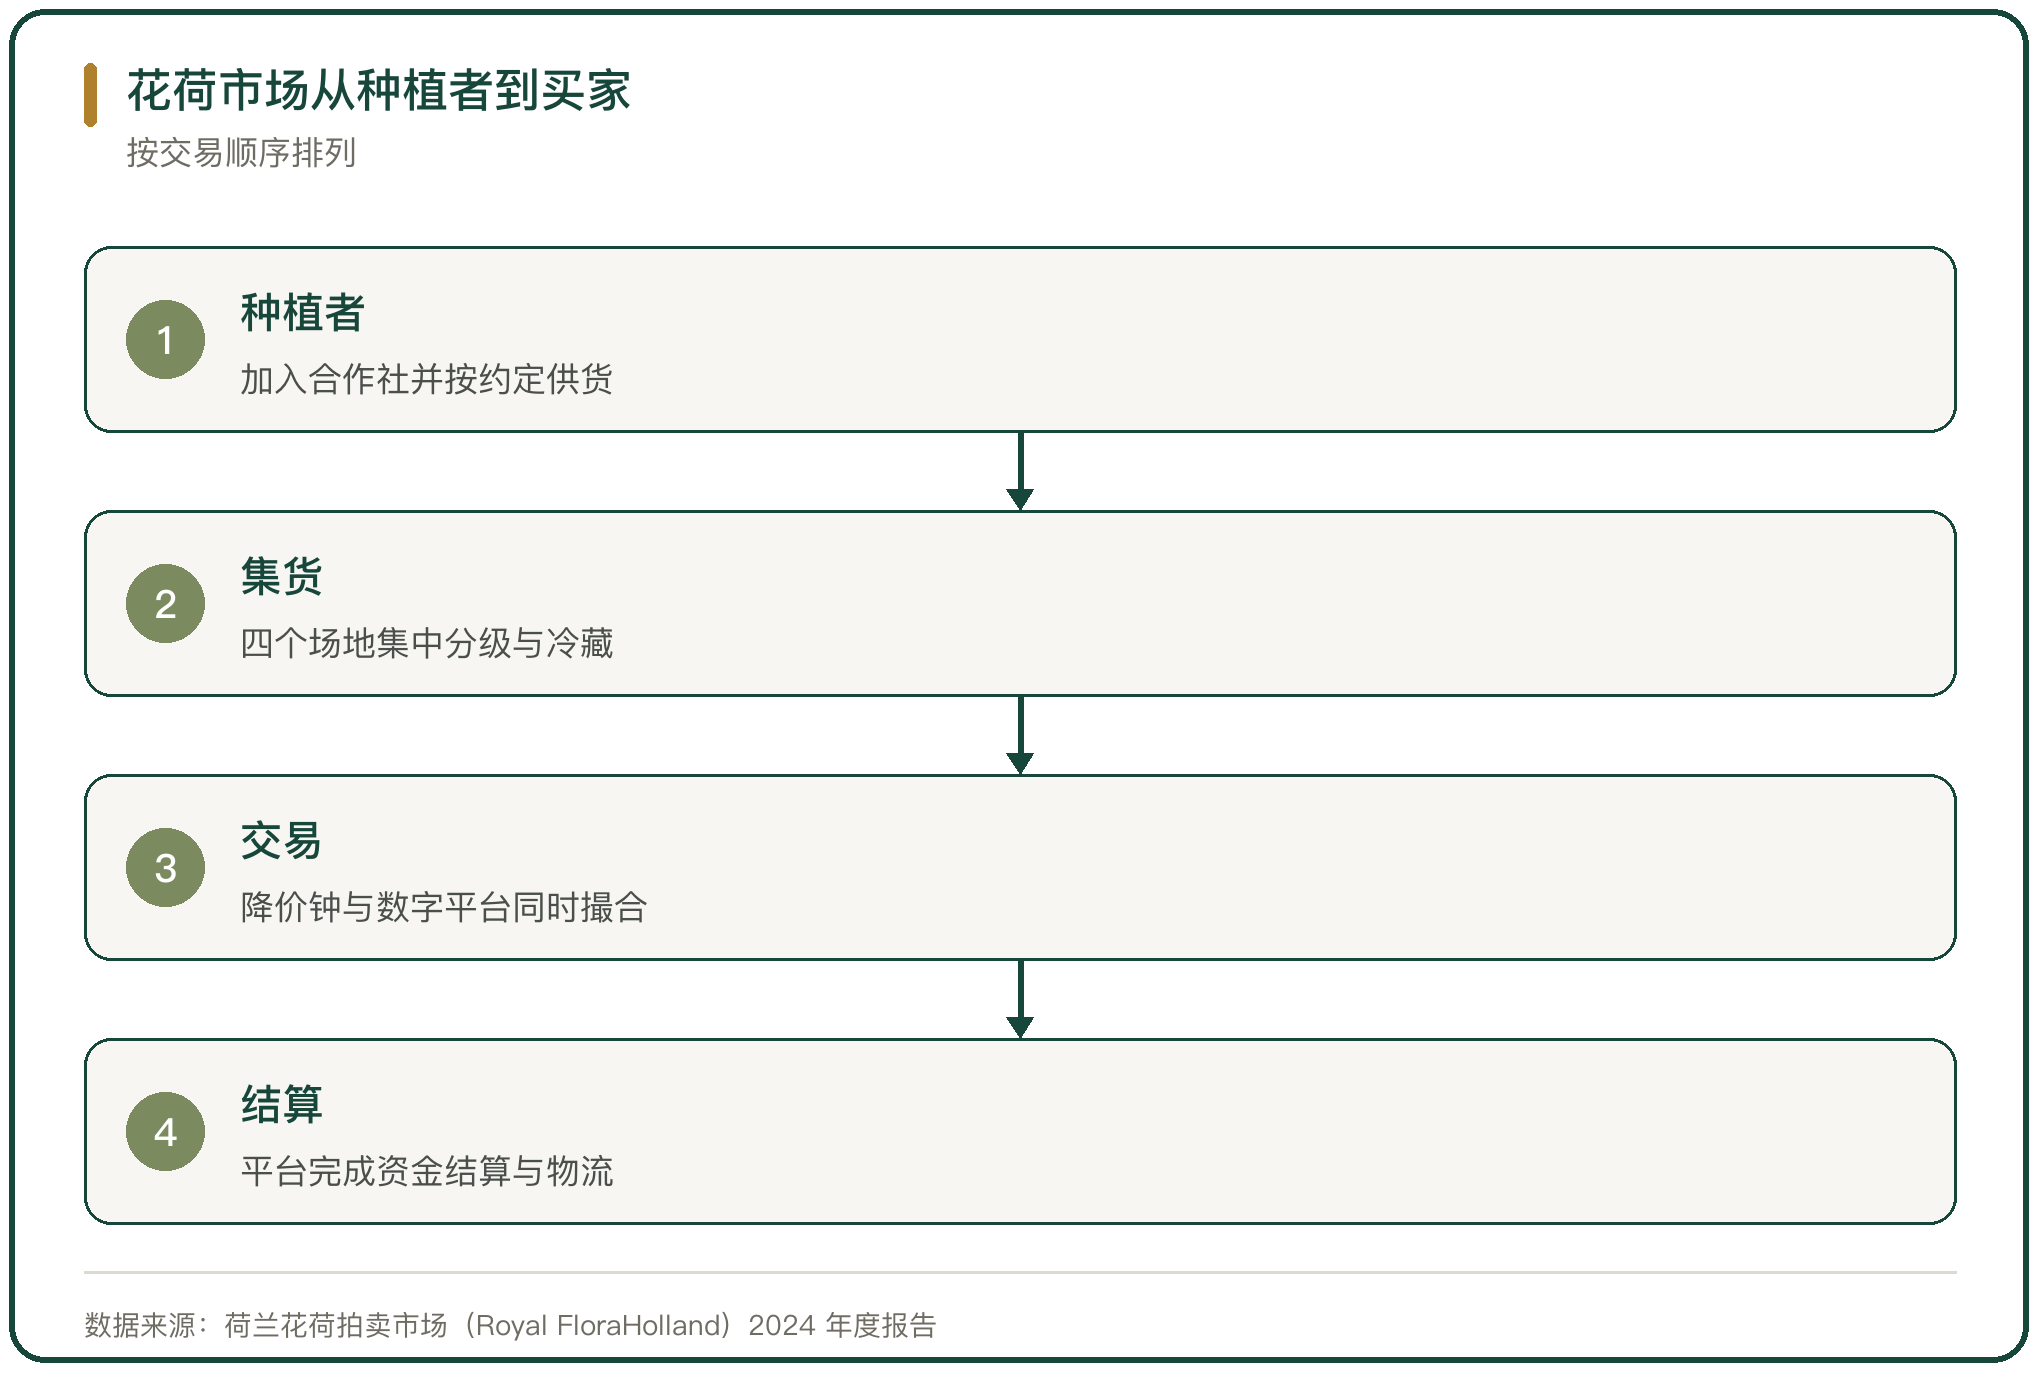
荷兰生鲜流通的一个标志是花卉的降价钟交易。花荷拍卖市场 1911 年成立,是以种植者为成员的合作社,2024 年有 4446 家种植者和 2304 家买家使用它的服务。
交易的规则是价格从高往低走。钟面上的价格随指针下落,买家在心理价位按下按钮,第一个按下的人成交,平均每天完成约 10 万笔交易,交易的品种包括 11489 个花卉品种和 11958 个植物品种。
2024 年花荷的产品销售额 53 亿欧元,比 2023 年增长 5%,是历史上第二高的年份。销售额增长主要来自切花平均单价上涨 11%,销量实际下降 2%。税前利润 1000 万欧元、税后 600 万欧元,比 2023 年改善 2300 万欧元。
四、合作社把拍卖改成贸易公司
降价钟在果蔬品类上退得更快。荷兰的果蔬与蘑菇拍卖场 1990 年有 28 家,1995 年 20 家,2001 年只剩 6 家。合并的产物是贸易公司。
The Greenery 1996 年由 9 家拍卖合作社合并成立,成员是约 1000 名果蔬种植者,公司由成员全额持有。拍卖钟只处理约 1/3 的成员产品,其余通过合同中介成交,成员按章程不得把产品卖给公司以外的客户。
公司的客户是欧洲的大型零售商。2010 年营业额 18.4 亿欧元,此后年营业额维持在 10 亿欧元以上,员工 2500 人左右。荷兰果蔬协会 GroentenFruit Huis 有 320 多家会员,覆盖国内批发、进口、出口、包装与储运的各类企业。
五、鹿特丹港把生鲜接进欧洲
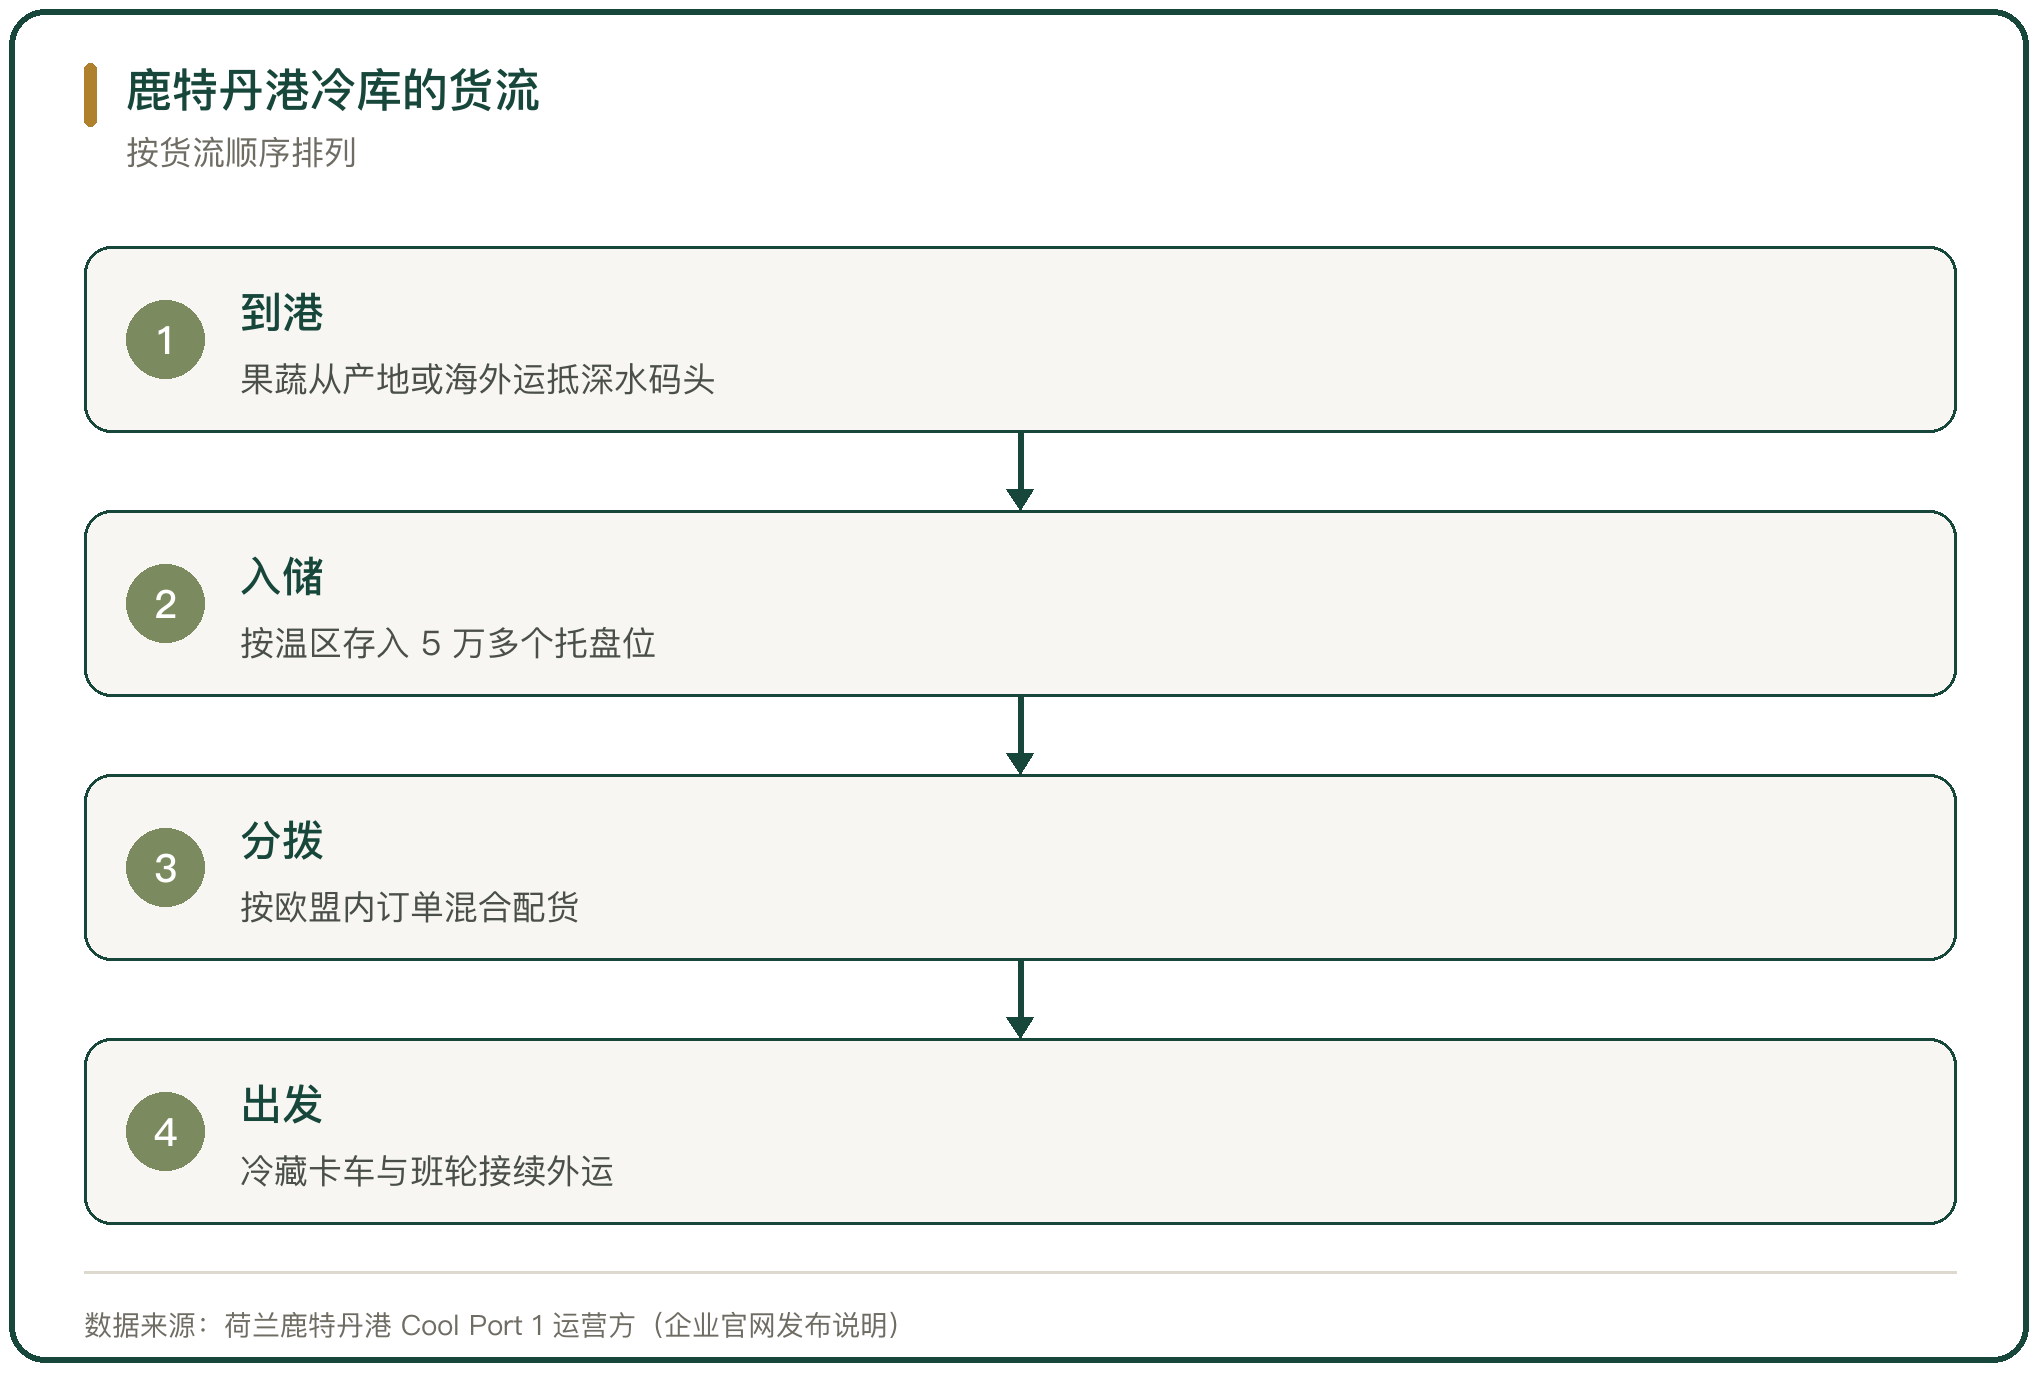
荷兰生鲜的第三层设施是港口冷链。鹿特丹港的 Cool Port 1 与深水码头直接相连,冷库温度区间为 -21 至 +15 摄氏度,有 5 万多个托盘位、4 万余平方米建筑面积,配套托盘装卸、单体速冻、跨境卡车和报关服务。
运营方在荷兰有 18 处温控设施,覆盖鹿特丹、弗利辛恩、芬洛等地,形成从港口到内陆的冷藏网络。弗利辛恩的一处设施温度区间为 -21 至 +25 摄氏度,有 17 万多个托盘位。
港口的位置决定了功能。荷兰的果蔬、花卉与乳品从产地集货后进入港口周边冷库,再按欧盟内外的订单分拨,进口的果蔬也在这里与本国产品混合配货,凑齐一整车或一整柜再进入零售渠道。
六、欧洲的生鲜集散市场
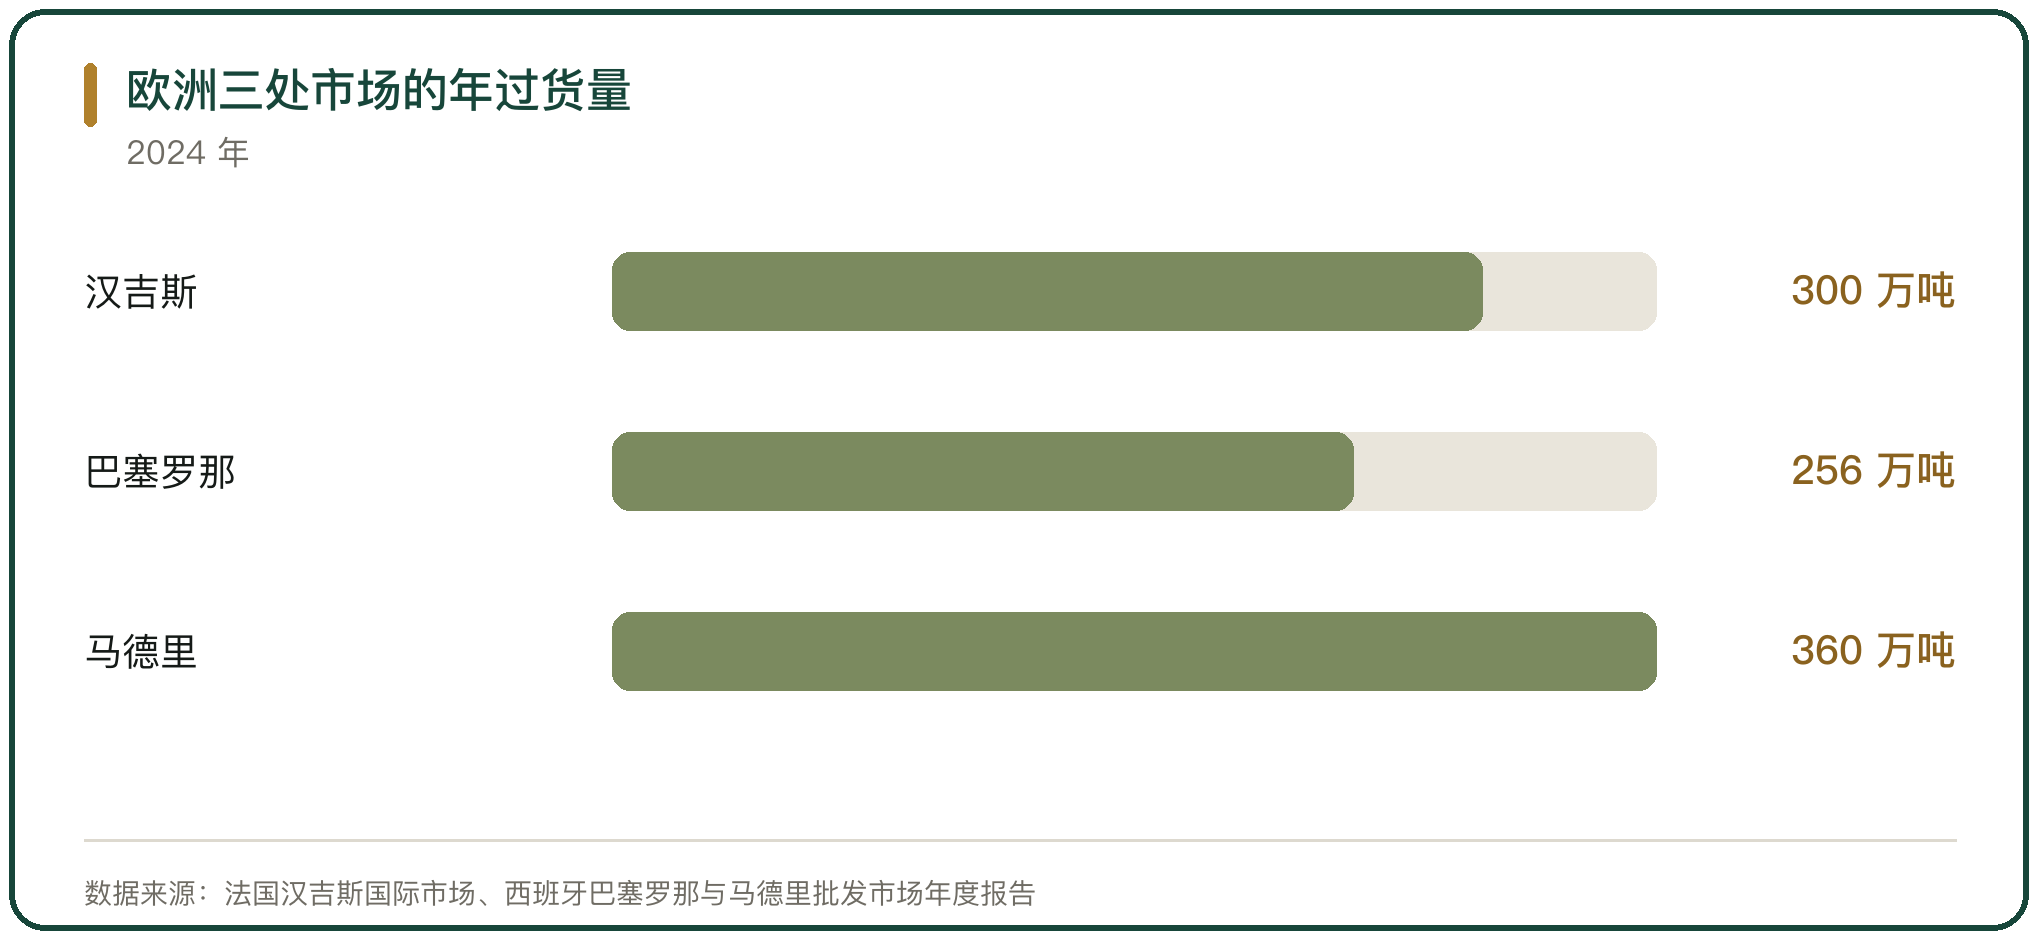
欧洲大陆的生鲜流通里,批发市场仍然占重要位置。巴黎汉吉斯国际市场 1969 年投入运营,占地 234 公顷,建筑面积 50 万平方米,2024 年驻场企业 1226 家,年过货约 300 万吨。
它的销售半径并不止于本地。销售额的 60% 来自巴黎大区,25% 到 30% 来自法国其他地区,约 10% 出口到德国、西班牙、意大利、荷兰等国,全年进出市场的人数约 630 万。
市场管理机构 Semmaris 公布的 2024 年营业额超过 120 亿欧元,比 2023 年增长 3.5%。市场在 2025 年推出可持续市场标签,由法国标准化协会认证机构 Afnor 制定社会与环境标准。
七、西班牙两处市场的替代路径
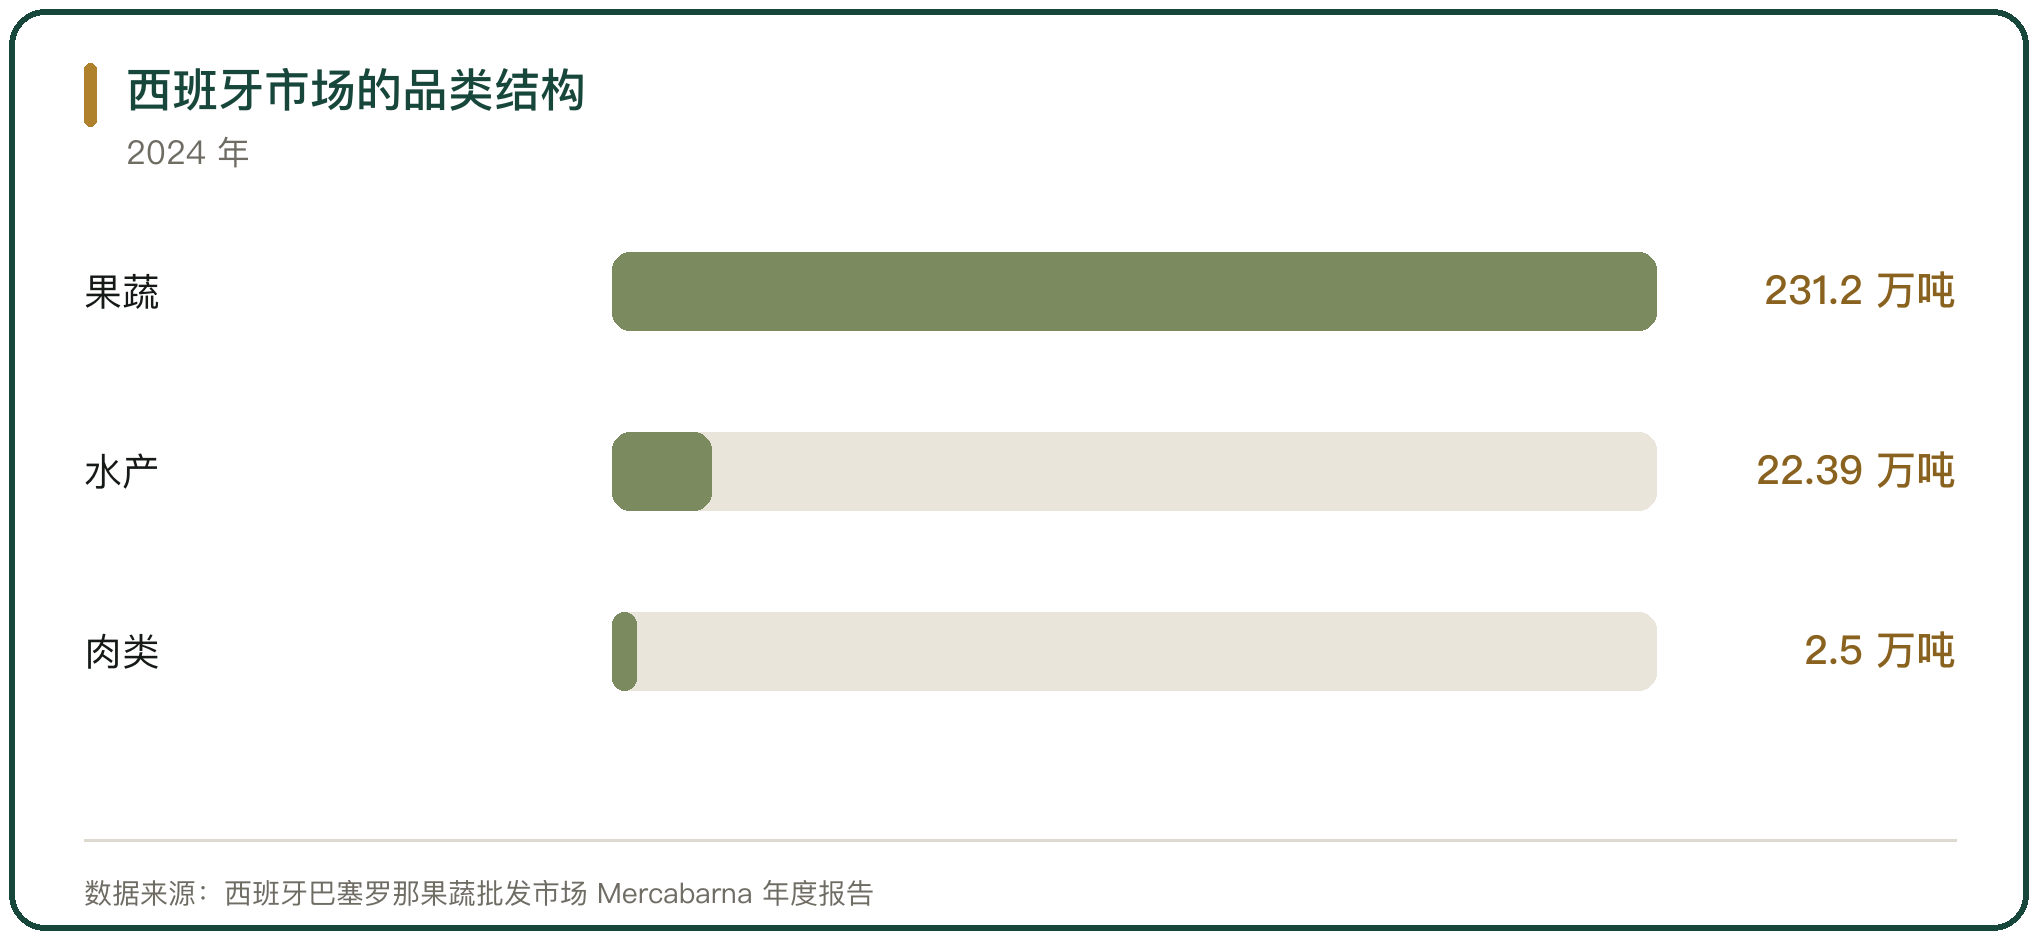
西班牙的两处批发市场给出了另一种形态。巴塞罗那的 Mercabarna 2024 年鲜食交易 256 万吨,比 2023 年增长 6.3%,其中果蔬 231.2 万吨、水产 22.39 万吨、肉类 2.5 万吨;花卉与植物交易 780 万件,增长 14.7%。
Mercabarna 的进出口比例较高,进口约占 25%,出口接近 40%,加泰罗尼亚本地农产品约 30 万吨经这里销售。马德里的 Mercamadrid 2024 年交易鲜食 360 万吨,增长 4%,果蔬 213.2 万吨与上年基本持平,肉类 94.26 万吨增长 10%,水产 14.95 万吨下降 9%。
两处市场都由公共部门参与管理,Mercabarna 的股东包括巴塞罗那市政府、加泰罗尼亚自治区政府和西班牙国家批发市场公司 Mercasa。
八、荷兰模式里的三项约束
荷兰模式不是没有代价。第一项约束是氮排放。畜牧业与温室种植带来的氮沉降超过了自然保护区的承载,荷兰政府因此要求部分农场减产或退出,土地与产能的调整仍在进行。
第二项约束是能源。温室需要加温和补光,天然气价格的波动直接进入成本,花荷 2024 年的能源成本比 2023 年减少 800 万欧元,靠的是采购与用能管理。
第三项约束是可持续认证。花荷规定 2026 年起大部分销售额要来自持有可持续证书的种植者,小型种植者的认证期限放宽到 2027 年 7 月 1 日。认证把准入条件前移到种植环节,进不了认证的种植者会被排除在主流渠道以外。
九、欧洲经验与中国的对照
把荷兰与欧洲的做法放到中国来看,差别落在三处。产地组织上,荷兰的种植者以合作社成员的身份统一销售,成员不能把产品卖给公司以外的客户;中国的产地组织化程度较低,同一品类在不同主体之间分散出荷。
市场定位上,欧洲的批发市场多数由公共部门参与管理,汉吉斯市场把公共集散和食品安全检测放在同一套设施里;中国的批发市场以企业经营为主,公益性职能与盈利目标之间的边界仍在厘清。
交易方式上,荷兰的降价钟只保留在花卉品类,果蔬已经转成合同中介;中国的主要交易方式是摊位的对手交易,价格发现分散在各家市场。
十、生鲜流通模式的三层结构
荷兰的生鲜流通可以拆成三层。最下层是产地集群,靠温室和育种把产量与品质稳定下来;中间层是交易组织,用合作社和贸易公司把分散的种植者接到零售商的订单上;最上层是港口与冷库,把产品按目的地分拨出去。
这三层不是各自独立运行的,集群的规模决定了交易组织能否凑齐整车,港口的位置决定了转口能不能赚钱。欧洲的批发市场模式与荷兰不同,它把集散和价格发现放在公共设施里,用制度保证中小零售商也能拿到货。两种模式都在回答同一个问题,生鲜从产地到餐桌的这段路,由谁来组织、按什么规则定价。



写点看法