

便利店生鲜的毛利水平
关键词 便利店生鲜鲜食毛利率自有品牌兼营分别核算明码标价单店坪效
一、便利店生鲜的毛利水平口径
门店这一层的盘子由几组数字构成。2025 年便利店单店日均营收 4453 元,比 2024 年的 4634 元下降 3.9%,坪效降到 55.1 元每平方米每天;同期样本企业的毛利率同比提升 0.3 个百分点,净利率提升 0.2 个百分点到 2.7%(中国连锁经营协会《2026 年中国便利店发展报告》)。
生鲜与鲜食是这套数字里的一段。门店毛利先由品类结构决定,再被损耗与费用扣一轮,剩下的才是净利。2026 年上半年,净利润同比下降的便利店企业占比从 2024 年的 36.7% 升到 60.0%,单店营收与来客数同时下行,品类结构对毛利的影响变得更直接。
二、鲜食与标品的毛利分层
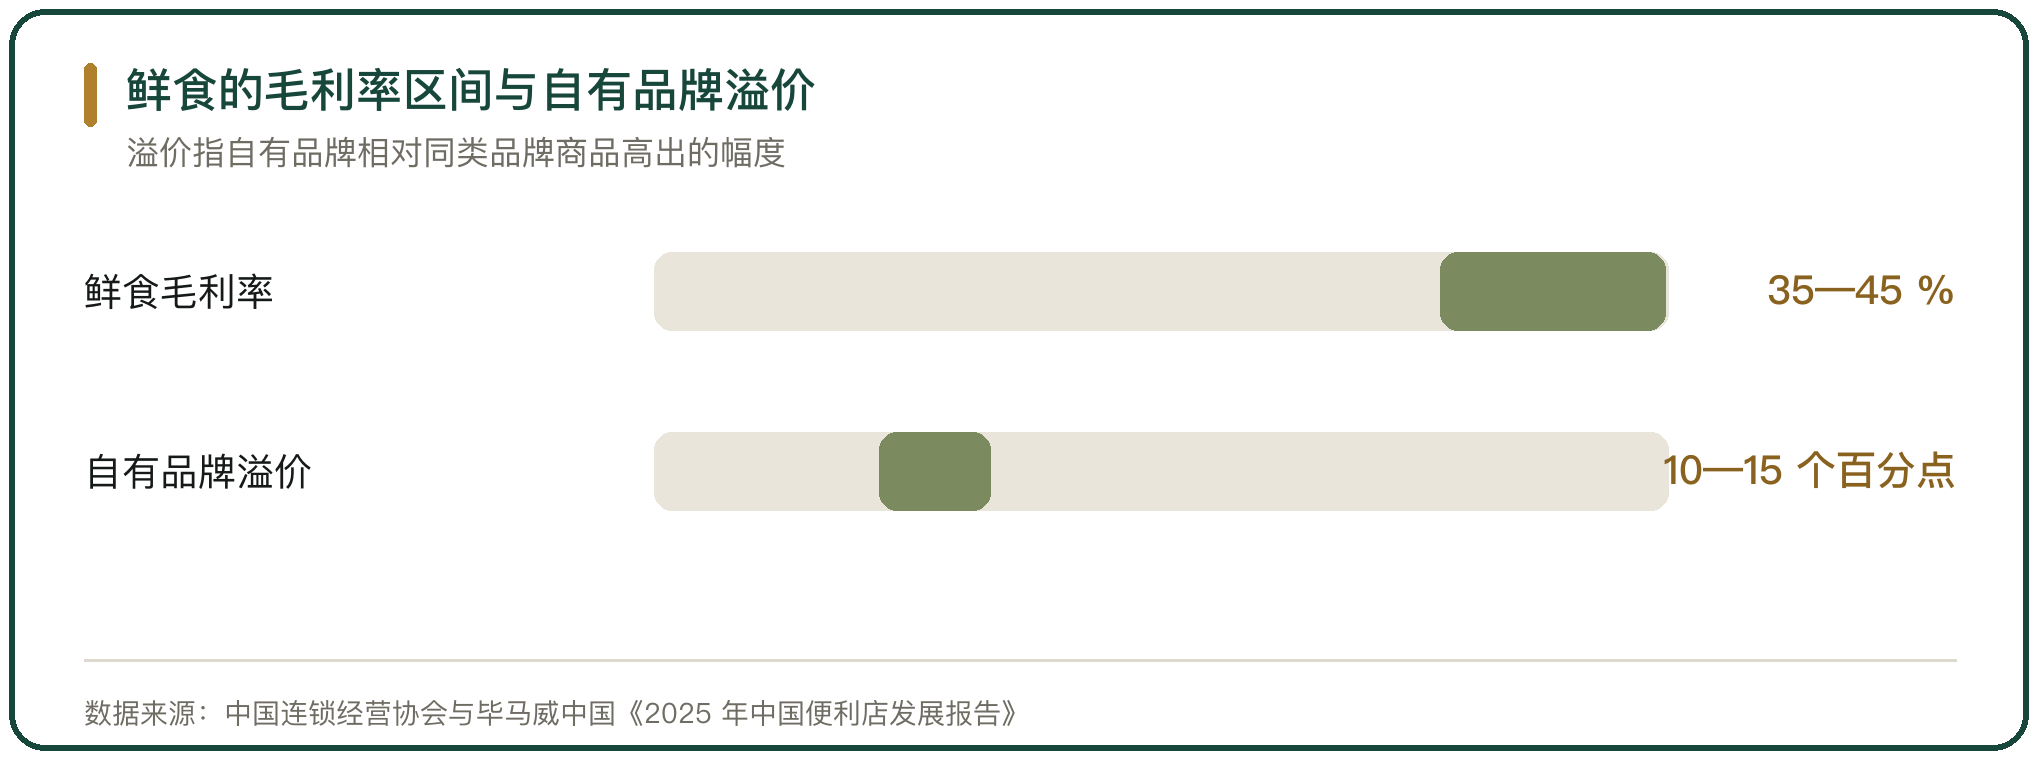
品类之间的毛利差别很明显。鲜食的毛利率可达 35% 到 45%,是便利店最主要的利润来源;自有品牌商品的毛利率比同类品牌商品高 10 到 15 个百分点(中国连锁经营协会与毕马威中国《2025 年中国便利店发展报告》)。
另一端的品类把整体水平往下拉。卷烟贡献的销售额不小,毛利率明显低于鲜食,饮料与包装食品这类标品同样偏低,门店的整体毛利率被这几档摊平。
两端的比例随门店位置变化。写字楼与交通枢纽门店的鲜食比重高,毛利水平更靠上;社区门店的标品与卷烟占比高,毛利水平更靠下。
三、自有品牌对毛利的抬升
自有品牌是便利店把毛利做高的另一条路。调研显示,83% 的受访者过去 12 个月购买过便利店的自有品牌商品,「价格优惠」与「物有所值」是主要驱动(尼尔森IQ《便利店大会 2025 商品力报告》)。
自有品牌的毛利优势来自去掉中间环节。同一品类里,自有品牌的毛利率比品牌商品高出 10 到 15 个百分点;头部品牌的果汁自有品牌份额已经做到 5.4%,同比提升 4.7%。
这条路的门槛在开发与品控。自有品牌要自己做配方、定标准、盯工厂,门店规模不够时,单品分摊的开发与检测成本压不下来。
四、毛利与周转的对应关系
鲜食的高毛利与高周转绑在一起。鲜食保质期以小时计,进店之后要在当天卖完,卖不动就折价或者报废,报损直接进成本。
周转慢的品类毛利低,不产生报损。卷烟与包装饮料这类标品保质期长,占用货架位,周转可以用订货量调,损失的是一部分毛利而不是货本身。
两类的组合决定门店的现金流。鲜食把客单拉高,标品把货架占满,毛利与周转要在同一个货架上配平。
五、生鲜专区在毛利结构里的位置
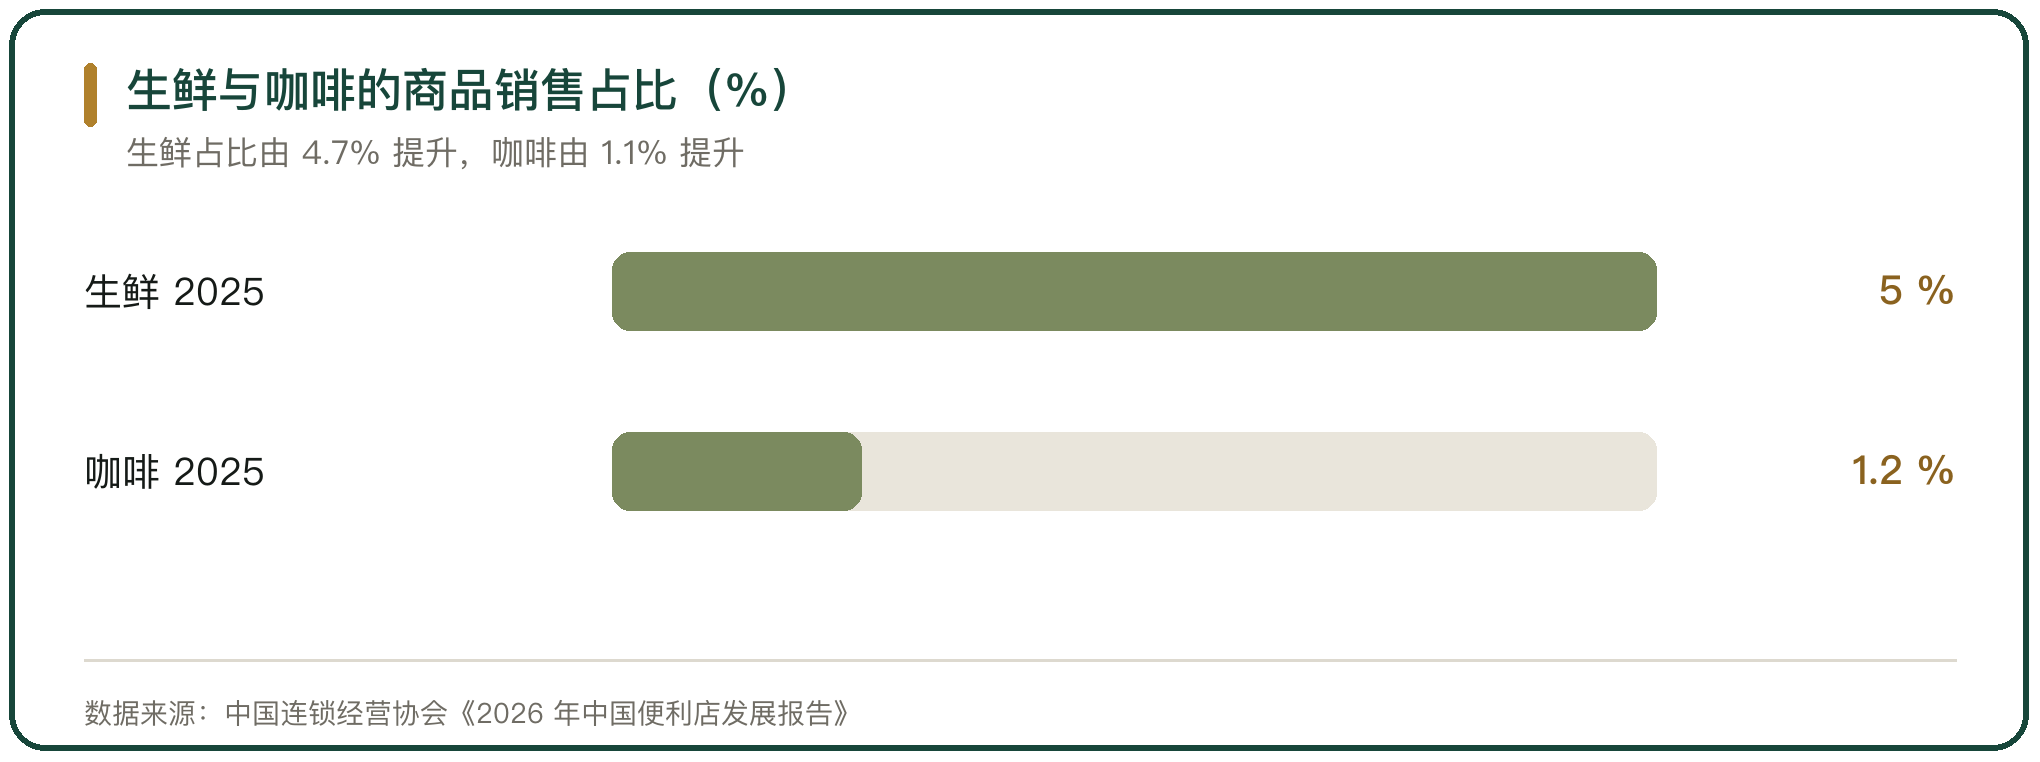
生鲜在便利店商品结构里的占比仍然很小。2025 年生鲜商品销售占比由 4.7% 提升到 5.0%,咖啡由 1.1% 提升到 1.2%,鲜食与香烟的销售占比有不同程度下降(中国连锁经营协会《2026 年中国便利店发展报告》)。
占比小、毛利高于标品,这是生鲜在便利店里的位置。门店做生鲜挑的是即食、小份、能当日周转的部分,切果、净菜与沙拉菜是常见形态。
生鲜专区的宽度受货架与冷柜限制。营业面积在 100 平方米上下的门店,冷柜与热柜占用陈列位,生鲜扩品会挤掉标品的位置,生鲜与鲜食争的是同一段货架资源。
六、税率适用错误带来的补税风险
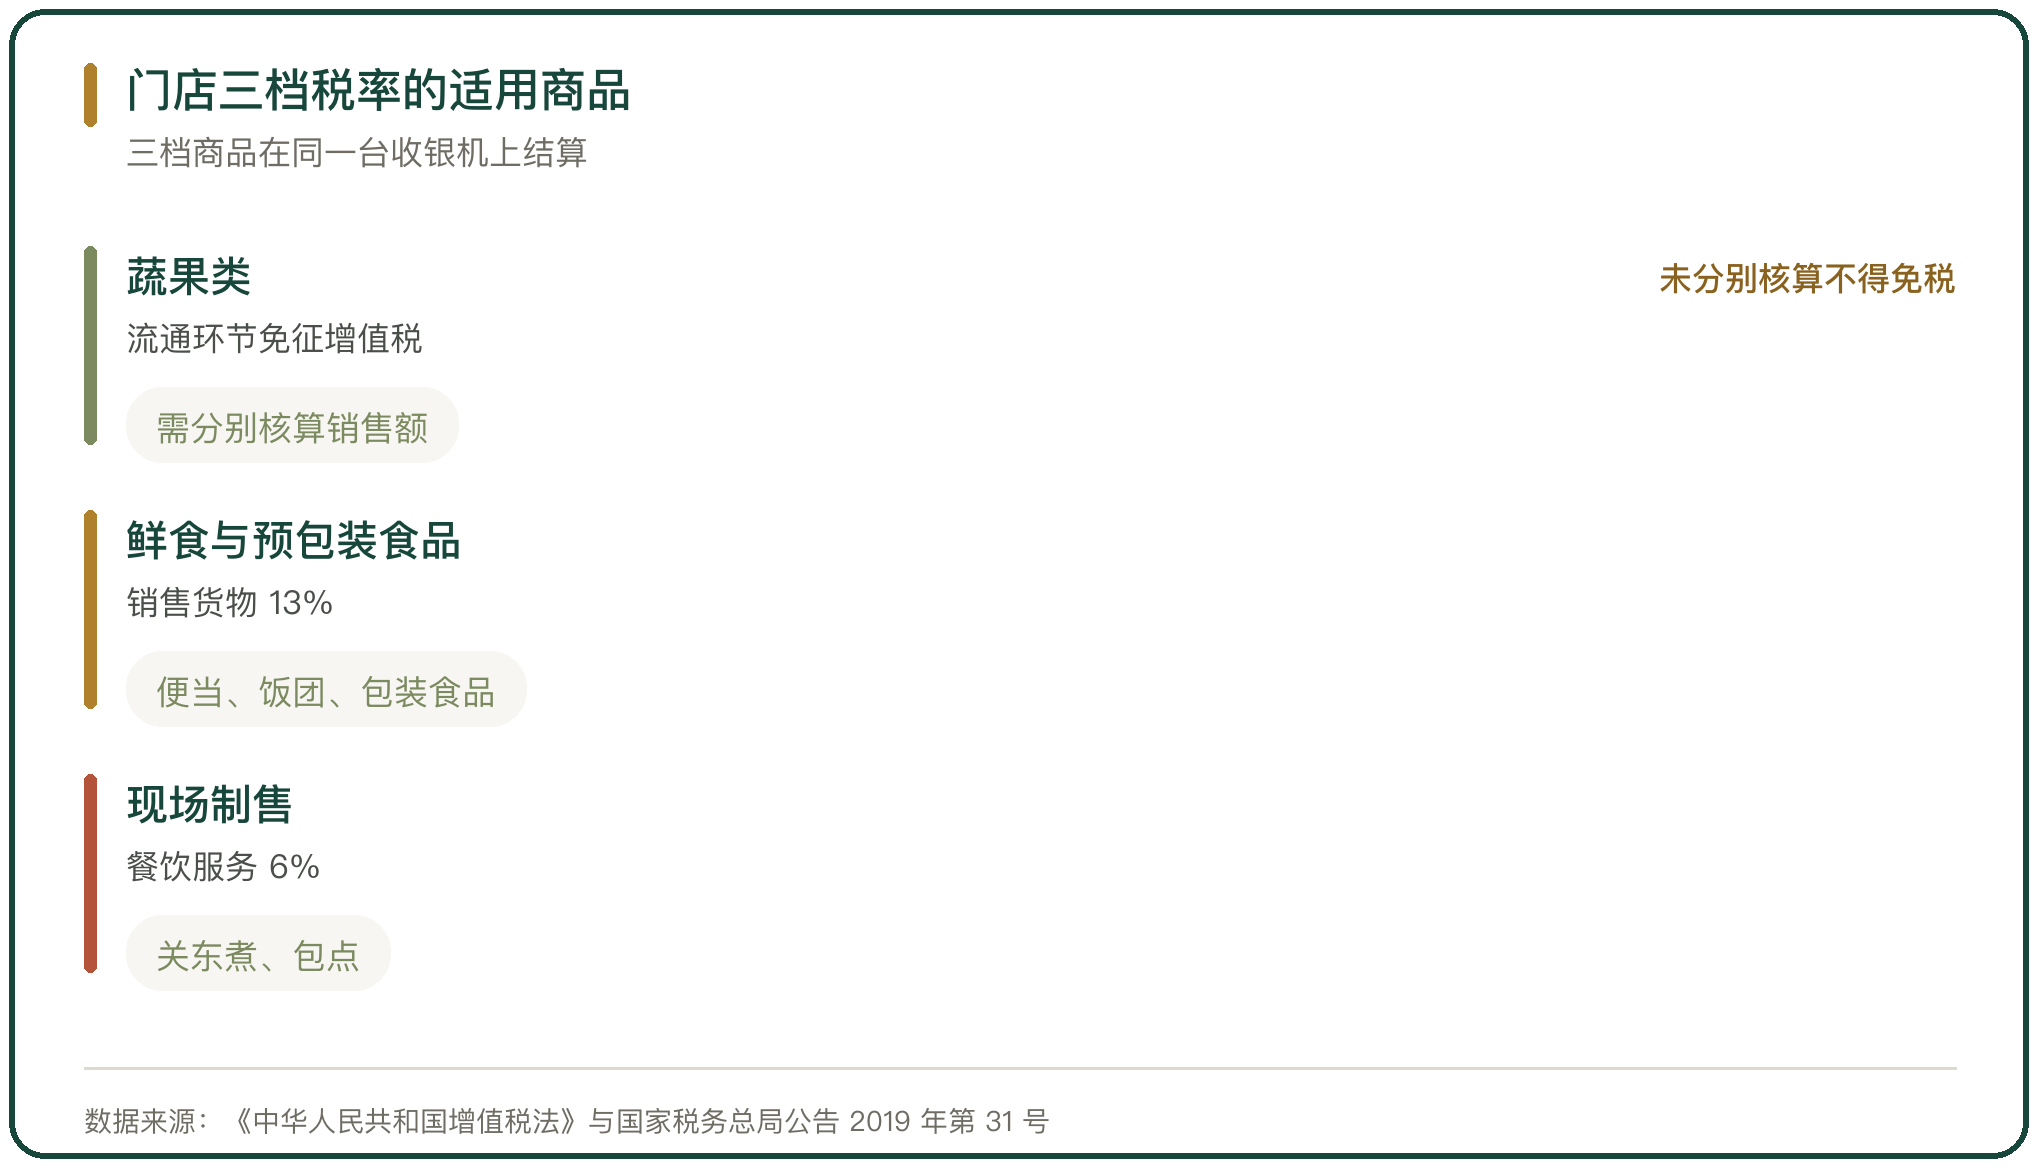
门店里的商品分属不同税率,这是毛利核算里容易被忽略的一层。蔬菜与部分鲜活肉蛋产品在流通环节免征增值税,鲜食与包装食品按销售货物适用 13%,门店现场制作并直接销售给消费者的熟食按餐饮服务适用 6%(国家税务总局公告 2019 年第 31 号第十二条)。
三档商品在同一台收银机上结算。《中华人民共和国增值税法》第十二条规定,纳税人发生两项以上应税交易涉及不同税率、征收率的,应当分别核算适用不同税率、征收率的销售额;未分别核算的,从高适用税率。
分不开的结果是从高。蔬果这一段原本免税、现场制售这一段原本 6%,未分别核算时会被一并按 13% 计,免税的部分同时失去优惠。
七、一起补税案例的经过
湖南耒阳的一起管理案例说明了核算口径的重要性。耒阳市税务局在日常管理中发现辖区内一家零食超市的门店在 2021 年到 2023 年期间,取得的进项发票与销售收入之间购销差异较大,存在未如实申报收入的风险。
税务干部上门做政策辅导后,该门店补缴税款及滞纳金 11 万余元,并更新了税务登记信息、按要求建立了简易账簿(国家税务总局湖南省税务局,2025-05-22)。
这起案例的核查入口是进项与销项对不上。门店经营数据由收银系统统一归集,进项却分有票与无票两类,两边的差额就是查账的切口。
八、价格标示不规范的处罚
价格标示是另一条常见的处罚线。《中华人民共和国价格法》第十三条规定,经营者销售商品和提供服务应当按照政府价格主管部门的规定明码标价,注明商品的品名、产地、规格、等级、计价单位、价格或者服务的项目、收费标准等有关情况;第四十二条的罚则是责令改正、没收违法所得,可以并处 5000 元以下罚款。
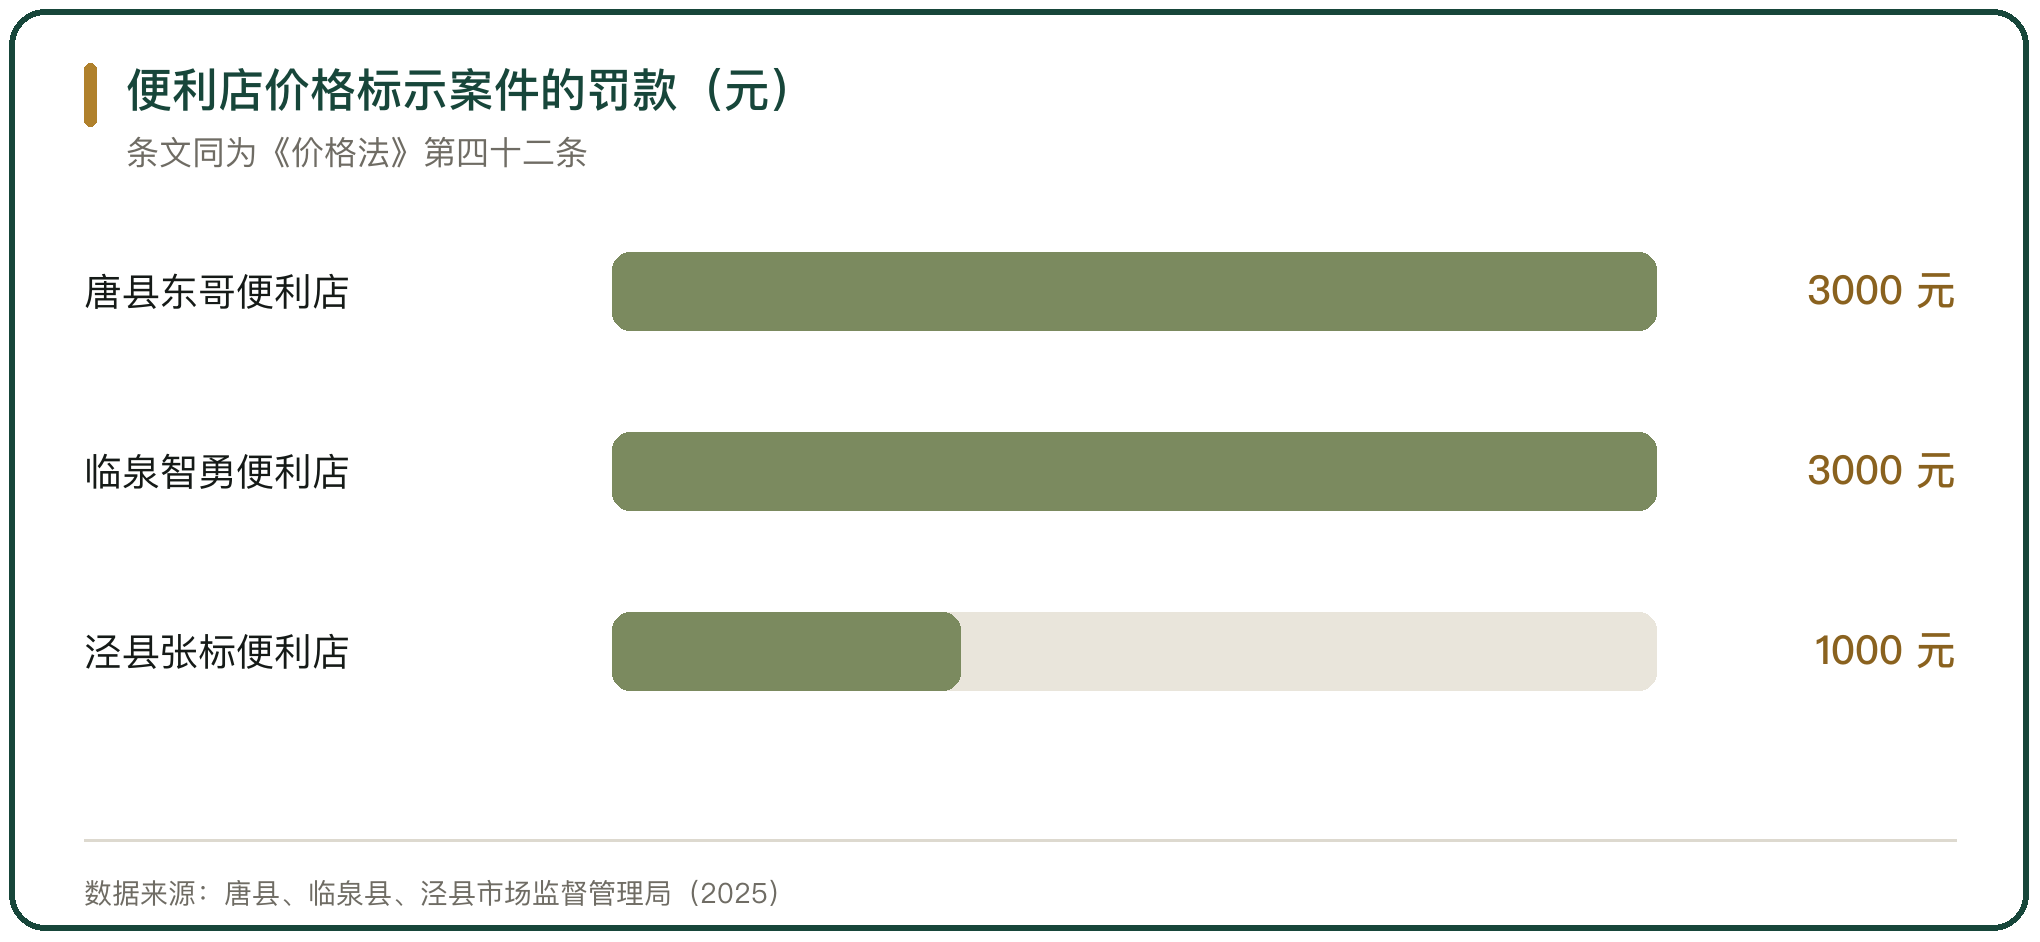
唐县市场监督管理局 2025 年 5 月 27 日检查唐县东哥便利店,发现当事人未在经营场所公示所售商品的品名、规格、计价单位、价格,2025 年 6 月 10 日依据《价格法》第四十二条罚款 3000 元(唐市监处罚〔2025〕41 号)。
同类案件在别处也有。临泉县艾亭智勇便利店因销售商品未明码标价被罚款 3000 元(临市监处罚〔2025〕87 号);泾县厚岸张标便利店同类行为罚款 1000 元(泾市监桃处罚〔2025〕6004 号)。三起案件的差别在情节与裁量,条文是同一个。
九、毛利率与净利率之间的落差
毛利到净利之间要过费用与损耗两道。2025 年行业毛利率同比提升 0.3 个百分点,净利率只提升 0.2 个百分点到 2.7%,差额落在费用上。
固定成本是主要对冲项。一家配置完整的门店要长期运行冷柜、鲜食柜与热食设备,电费与人工在营收下滑时降不下来。
损耗是另一道。见福便利店把食品安全管控系统与门店收银系统打通,短保商品做效期管理与自动下架,报损率随之下降(中国连锁经营协会《2026 年中国便利店发展报告》)。
十、便利店生鲜的毛利水平落在哪里
便利店生鲜的毛利水平落在品类结构与核算口径两处。
品类结构这一段,鲜食与自有品牌抬升毛利,卷烟与标品压低毛利,门店的整体水平是两端相加的结果,店型不同,结果不同。
核算口径这一段,蔬果免税、鲜食 13%、现场制售 6%,三档销售额要在收银系统里分别归集,分不开就从高适用,免税优惠同时失去。价格标示按《价格法》第十三条做齐,第四十二条的罚则才用不上。
报表上的毛利与实际的净利之间还隔着费用与损耗,两者都对上,门店的毛利水平才是可用的数字。



写点看法