

配额分配的寻租与倒卖
关键词 关税配额配额内税率配额证转卖非法经营罪实绩核查进口大米走私
一、配额差额构成了配额的价格
关税配额把进口分成两条通道。配额内进口按配额内税率计征,配额外进口按配额外税率计征,《农产品进口关税配额管理暂行办法》第二十六条明确了这一分法。
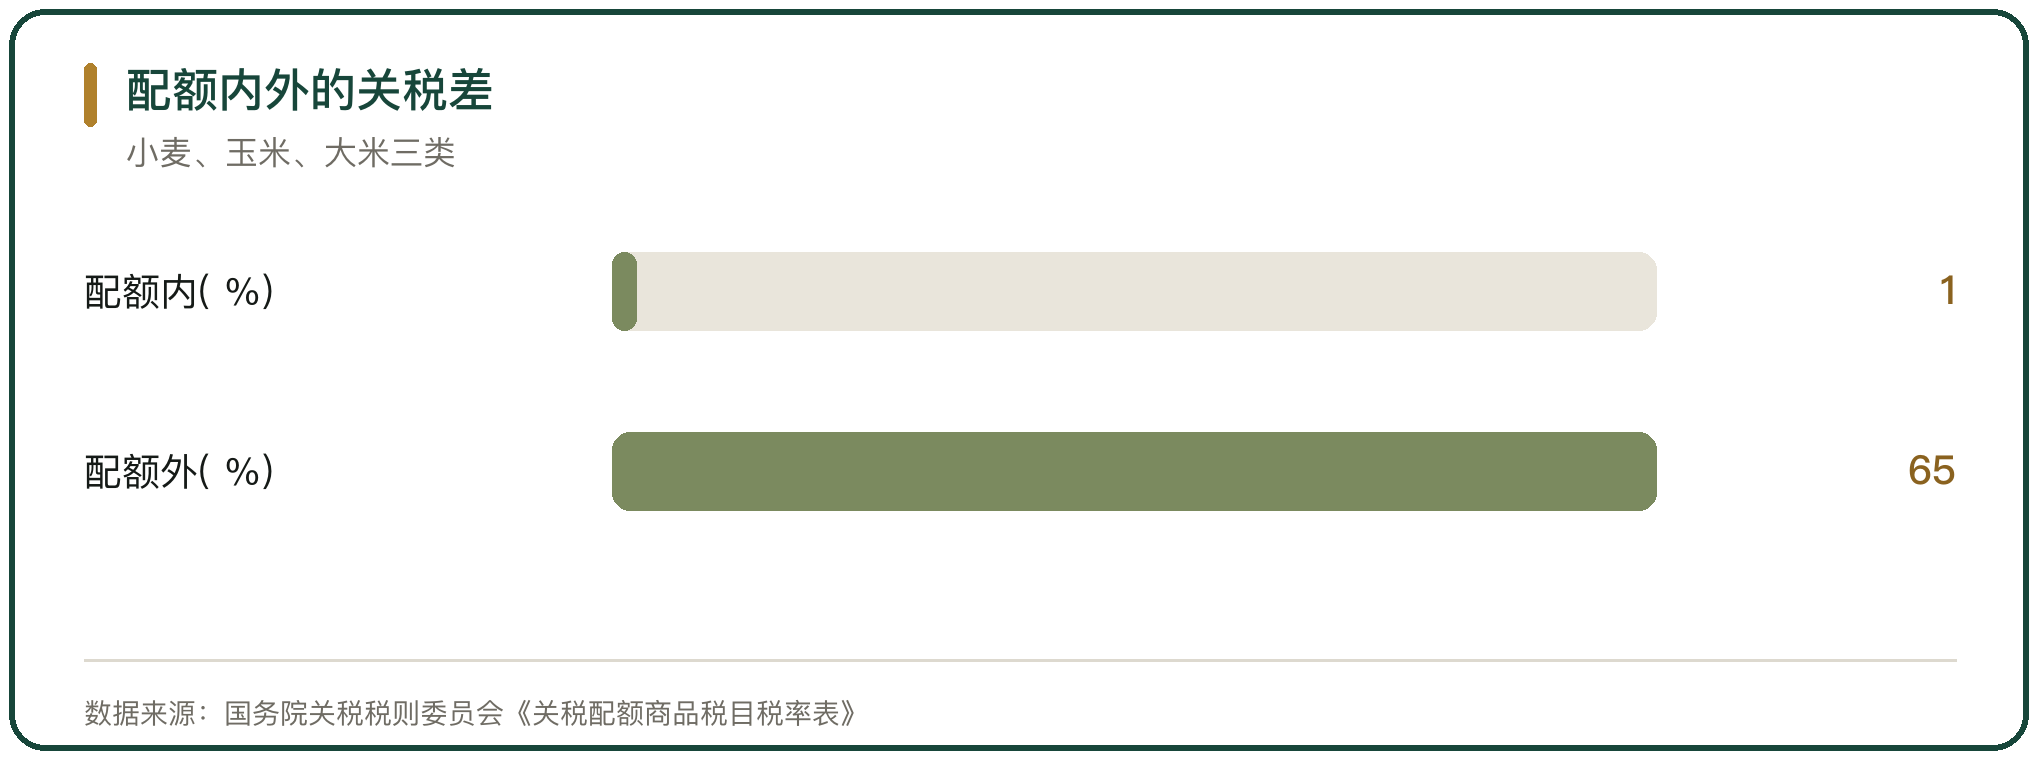
小麦、玉米、大米配额内税率为 1%,配额外最惠国税率为 65%。同一批粮食走配额与不走配额,关税负担相差 64 个百分点,配额外的高税率把配额外通道基本堵死。
税差就是配额的价值。企业拿到配额,等于拿到按 1% 税率进口的权利,这份权利在市场上可以折算成钱,配额因此成了稀缺资源。
二、配额的分配依据
配额按申请数量与以往进口实绩、生产能力分配。总量能够满足申请时按申请数量分配,不足时有实绩的企业分得的配额量不少于其上一年配额内的进口量,剩余部分在考虑生产加工能力的基础上分配给上一年无进口实绩的企业(国家发展改革委公告 2024 年第 4 号)。
分配把配额与生产端绑定。小麦要求申请者为 2023 年小麦年加工能力 20 万吨以上的面粉和食品生产企业,或 2024 年有进口实绩;大米要求 2023 年大米年加工能力 10 万吨以上的食品生产企业。
申请期固定在每年 10 月 15 日至 30 日,通过国际贸易单一窗口线上提交,逾期不再接收。期限的刚性让没有提前准备的企业拿不到额度。
三、配额与最终用户绑定,不得转卖
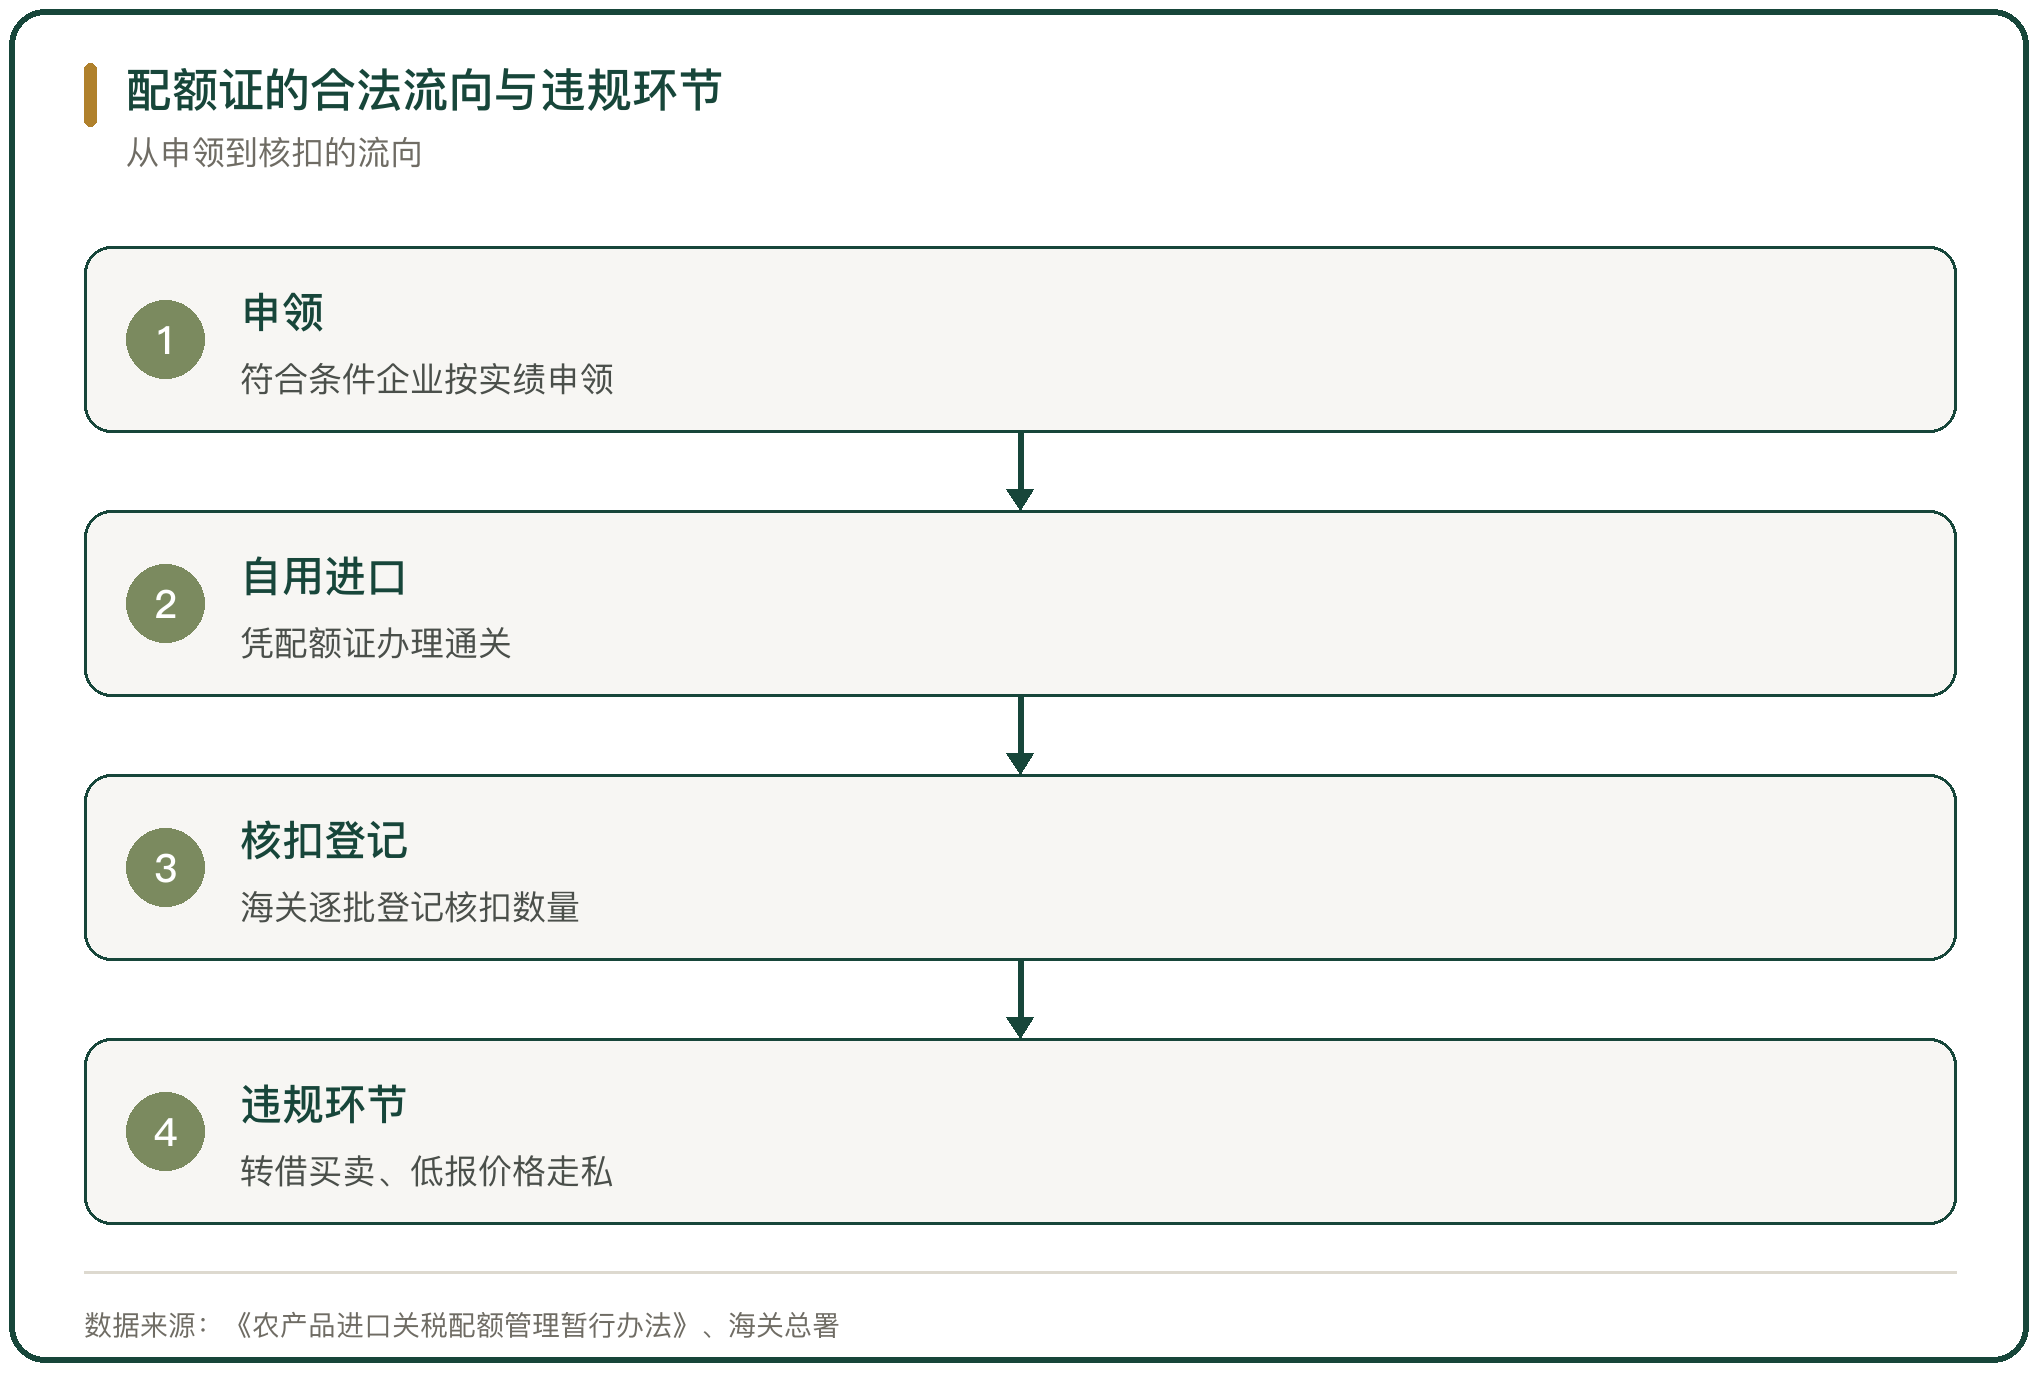
制度把配额绑定到具体的最终用户。《农产品进口关税配额管理暂行办法》第二十八条明确,对伪造、变造或者买卖《农产品进口关税配额证》的,依照非法经营罪或者伪造、变造、买卖国家机关公文、证件、印章罪追究刑事责任;持有配额的最终用户有上述行为的,商务部和发展改革委 2 年内不再受理其进口农产品关税配额的申请。
国营贸易配额还有代理要求。分配给企业的国营贸易配额须通过国营贸易企业代理进口,在当年 8 月 15 日前未签订进口合同的,企业才可以委托有贸易权的任何企业进口。
代理不计入受托企业的进口实绩。这一条把代理与自用分开,避免贸易企业通过代持配额积累实绩。
四、价差越大,倒卖的动机越强
倒卖的动机来自税额的差。企业没有配额,只能按配额外 65% 的税率进口,或放弃进口;有配额的企业按 1% 进口,转手就能把税差变成利润。
2024 年 12 月,小麦、玉米进口到岸税后价分别较国内价格每斤低 0.07 元与 0.02 元,价差同比分别收窄 0.12 元与 0.13 元(农民日报客户端)。进口本身有价格优势的年份,配额的价值更高。
配额的价值还受汇率与运费影响。国际粮价低、运费便宜的年份,配额内进口的落地成本更低,配额外走私偷逃的税额也更大,黑市价格随之走高。
五、深圳海关 2014 年查明的买卖配额证案
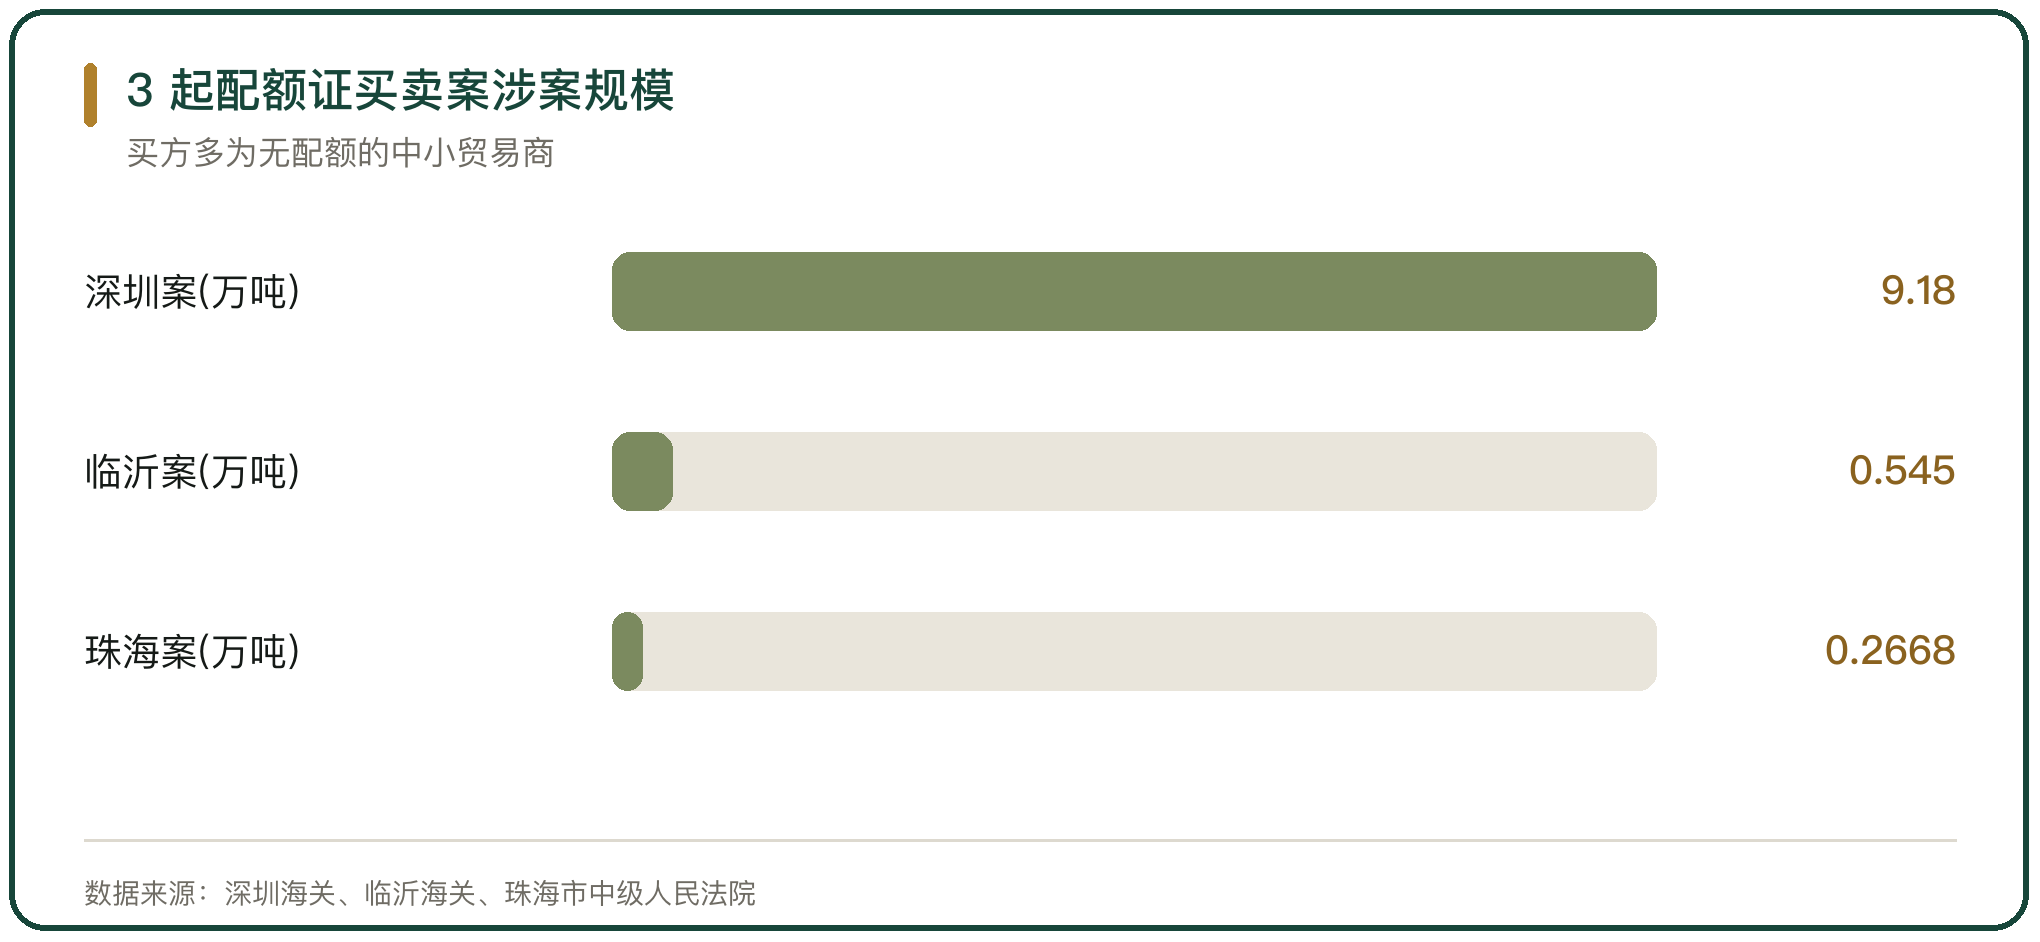
2014 年,深圳海关在打击农产品走私的专项行动中查明,5 家企业涉嫌非法买卖《农产品进口关税配额证》,涉及各类进口大米 9.18 万吨,货值逾亿元(深圳海关)。
案件的走私方式有两个动作。一个是低报价格,涉案企业把 640 美元/吨的泰国香碎米伪报成 320 美元/吨的泰国白碎米,价格低报 50%,差额通过地下钱庄付给境外供应商。
另一个是买卖配额证。企业自有的进口配额有限,先与国内有配额的公司签订内贸合同,再由这家公司与境外供应商签约进口,用他人的配额完成低税率报关,配额证因此脱离了最终用户的实际加工。
六、珠海与临沂的两起案件
2013 年 8 月起,深圳一家粮油贸易公司从柬埔寨进口长粒籼米。公司负责人购买黑龙江天仓粮油公司持有的《农产品进口关税配额证》,报关时伪报品名与规格,并低报价格,走私大米 2668.355 吨,偷逃应缴税额 1100 多万元。
珠海市中级人民法院一审判处涉案的 3 家公司罚款 1066 万元,5 名被告分别判处 1 年至 11 年有期徒刑(珠海市中级人民法院一审)。
临沂海关 2014 年查发一起倒卖案件。临沂一家贸易公司把当年申领的大米关税配额证交给南方一家公司使用,双方以合作经营方式分成利润,涉及进口越南、巴基斯坦长短粒米 5450 吨,货物总值 1282 万元(临沂海关)。
七、黑市的价格区间
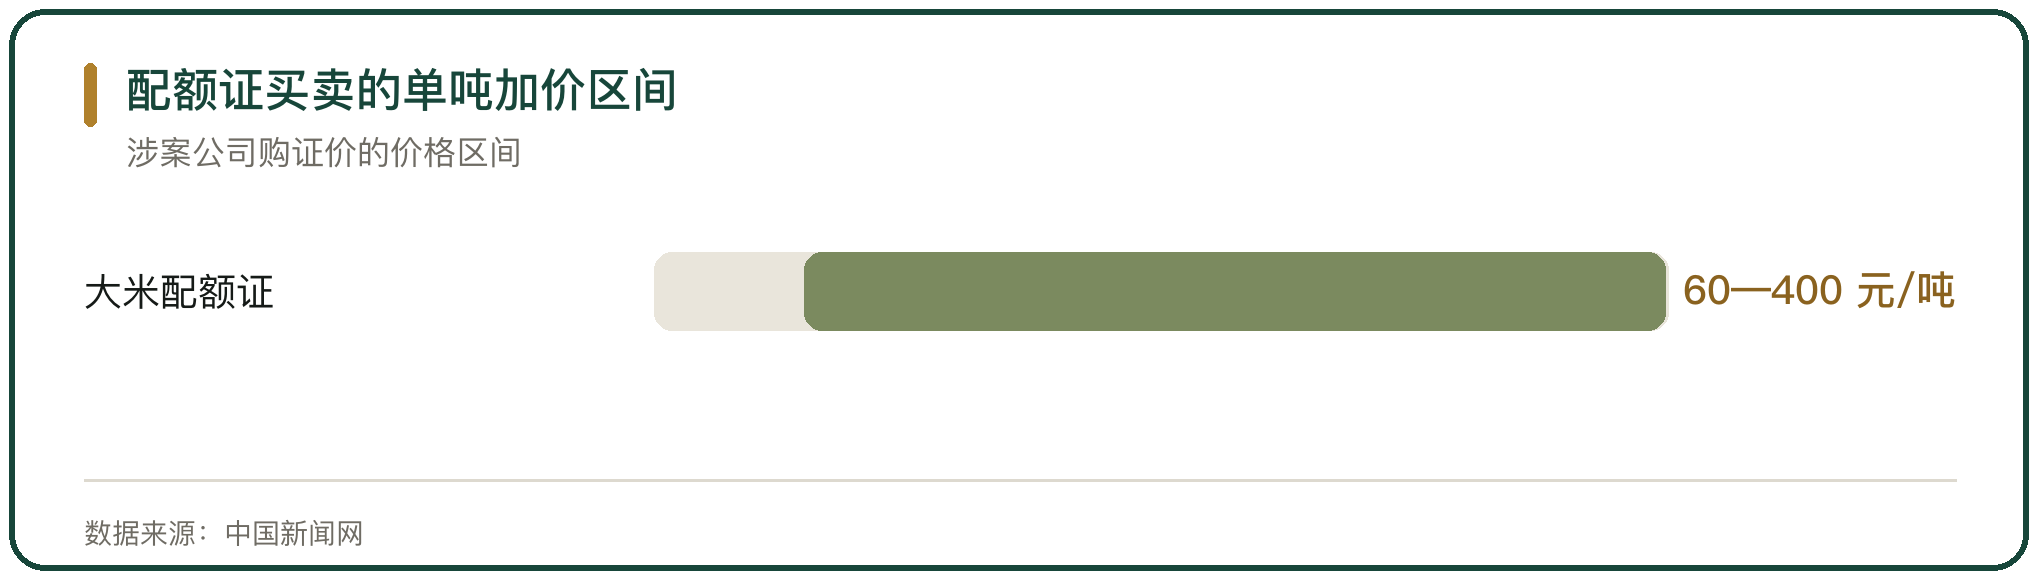
配额证在流通中形成了价格。2014 年查获的案件中,一家涉案公司自 2011 年起,通过现金或中间人代付的方式,以每吨 60 元至 400 元不等的价格,向广东、西藏、云南、安徽、天津、山东、江苏、上海等地 20 多家企业购买进口大米配额证(中国新闻网)。
加价幅度与品种、年份相关。配额越紧张、内外价差越大的年份,单吨加价越高;不同企业之间也存在议价空间。
买方多是没有配额的中小贸易商。这类企业加工规模不足,达不到配额申请门槛,只能从有证企业手中购证,用低成本通道完成进口。
八、倒卖与低报价格常常叠加
配额证买卖很少单独出现。买卖配额证解决的是税率问题,低报价格解决的是完税价格问题,两者叠加后,单批货物的偷逃税额最大。
深圳案中两种手法同时存在。企业用他人配额证报关,又把泰国香碎米伪报为白碎米,价格低报 50%,再用两套发票把差额通过地下钱庄付汇,单批 750 吨货物同时触发了配额与价格两项问题。
叠加抬高了查处难度。低报价格需要核对境外合同与付汇记录,买卖配额证需要核对配额证持证人与企业是否一致,海关要同时比对报关、配额与资金三条线索。
九、核扣登记与实绩核查
核扣与实绩核查是最直接的手段。海关在通关环节逐批次登记核扣进口数量,配额证实行一证多批制,最终用户须如实填写进口栏;完成最后一批报关后 20 个工作日内,把海关签章的配额证第一联原件交回原发证机构(《农产品进口关税配额管理暂行办法》)。
交回与再分配机制把闲置额度收回。企业当年无法完成全部配额量的,须在 9 月 15 日前把未完成部分交还,商务部和国家发展改革委按先来先领方式在 9 月 30 日前再分配(国家发展改革委、商务部公告 2025 年第 2 号)。
实绩核查连着次年的额度。转卖、骗取配额被查实的,2 年内不再受理其配额申请;未按期交还且年底前未充分使用的,次年按比例扣减。
十、配额的落点是把进口量控制在区间内
配额制度的目标是把低价进口的量稳定在可控范围。配额内 1% 的税率保障基础供应,配额外 65% 的税率挡住超出部分,配额的规模多年保持稳定,2025 年小麦 963.6 万吨、玉米 720 万吨、大米 532 万吨(国家发展改革委公告 2024 年第 4 号)。
倒卖是制度运行中的漏损。配额的价值越高,转借、买卖的动机越强,漏损把低税率通道让给了没有资质的主体,削弱了配额与加工能力挂钩的设计。
堵漏的方向是让配额落到实际使用者手里。核扣登记、实绩核查与交还扣减三者衔接,压缩配额脱离最终用户的空间,配额的分配效率取决于这套衔接的执行。



写点看法