

飞鸿品农 飞鸿品农

超市生鲜的毛利结构与盈利模型

2026-09-30 慕飞鸿 商超生鲜零售 阅读 33 评论 0
农产品流通研究 › 渠道与业态 › 零售终端 › 商超生鲜零售
超市的生鲜区是拿来做客流的,不是拿来赚钱的。这句话在财报上能对上数:生鲜与食品用品的收入占比差不多,毛利率却差了好几个点,而真正高毛利的那一栏根本不是商品。

关键词 生鲜毛利结构通道费服务收入期间费用率门店调改超市盈利模型客流品类

关键数据
永辉超市生鲜及加工的毛利率
14.93%(2025 年)
同期食品用品(含服装)毛利率 18.72%,两类商品的收入占比分别为 43.64% 与 52.48%;生鲜及加工的成本占主营成本的 46.31%,高于其收入占比。永辉超市 2025 年年度报告
永辉超市服务业收入的毛利率
89.92%(2025 年)
服务业收入 20.74 亿元、占营业收入 3.88%,对应成本仅 2.091 亿元;同期零售业主营的毛利率为 17.00%。该栏包含通道费与促销服务费等服务收入。永辉超市 2025 年年度报告
永辉超市的期间费用率
25.81%(2025 年)
全年期间费用 138.09 亿元,费用率比上年增加 1.88 个百分点;同期销售费用同比下降 15.12%、营业收入同比下降 20.82%,费用降幅小于收入降幅。永辉超市 2025 年年度报告
永辉超市 2025 年关闭的门店数
381家
门店总数从 775 家精简到 392 家;闭店产生的非流动性资产处置损益 10.77 亿元,计入非经常性损益。永辉超市 2025 年年度报告与中国证券报(2026-04-17)

一、超市生鲜卖得多,赚得少

永辉超市 2025 年的主营构成里,生鲜及加工收入 233.5 亿元、占 43.64%,毛利率 14.93%;食品用品(含服装)收入 280.8 亿元、占 52.48%,毛利率 18.72%。

两类商品的收入占比几乎持平,毛利率相差 3.79 个百分点。按成本看差距更大:生鲜及加工的成本占主营成本的 46.31%,高于它 43.64% 的收入占比。

生鲜在成本结构里的分量比在收入结构里更重。它承担的是把人引进店里的功能,利润要靠别的品类接。
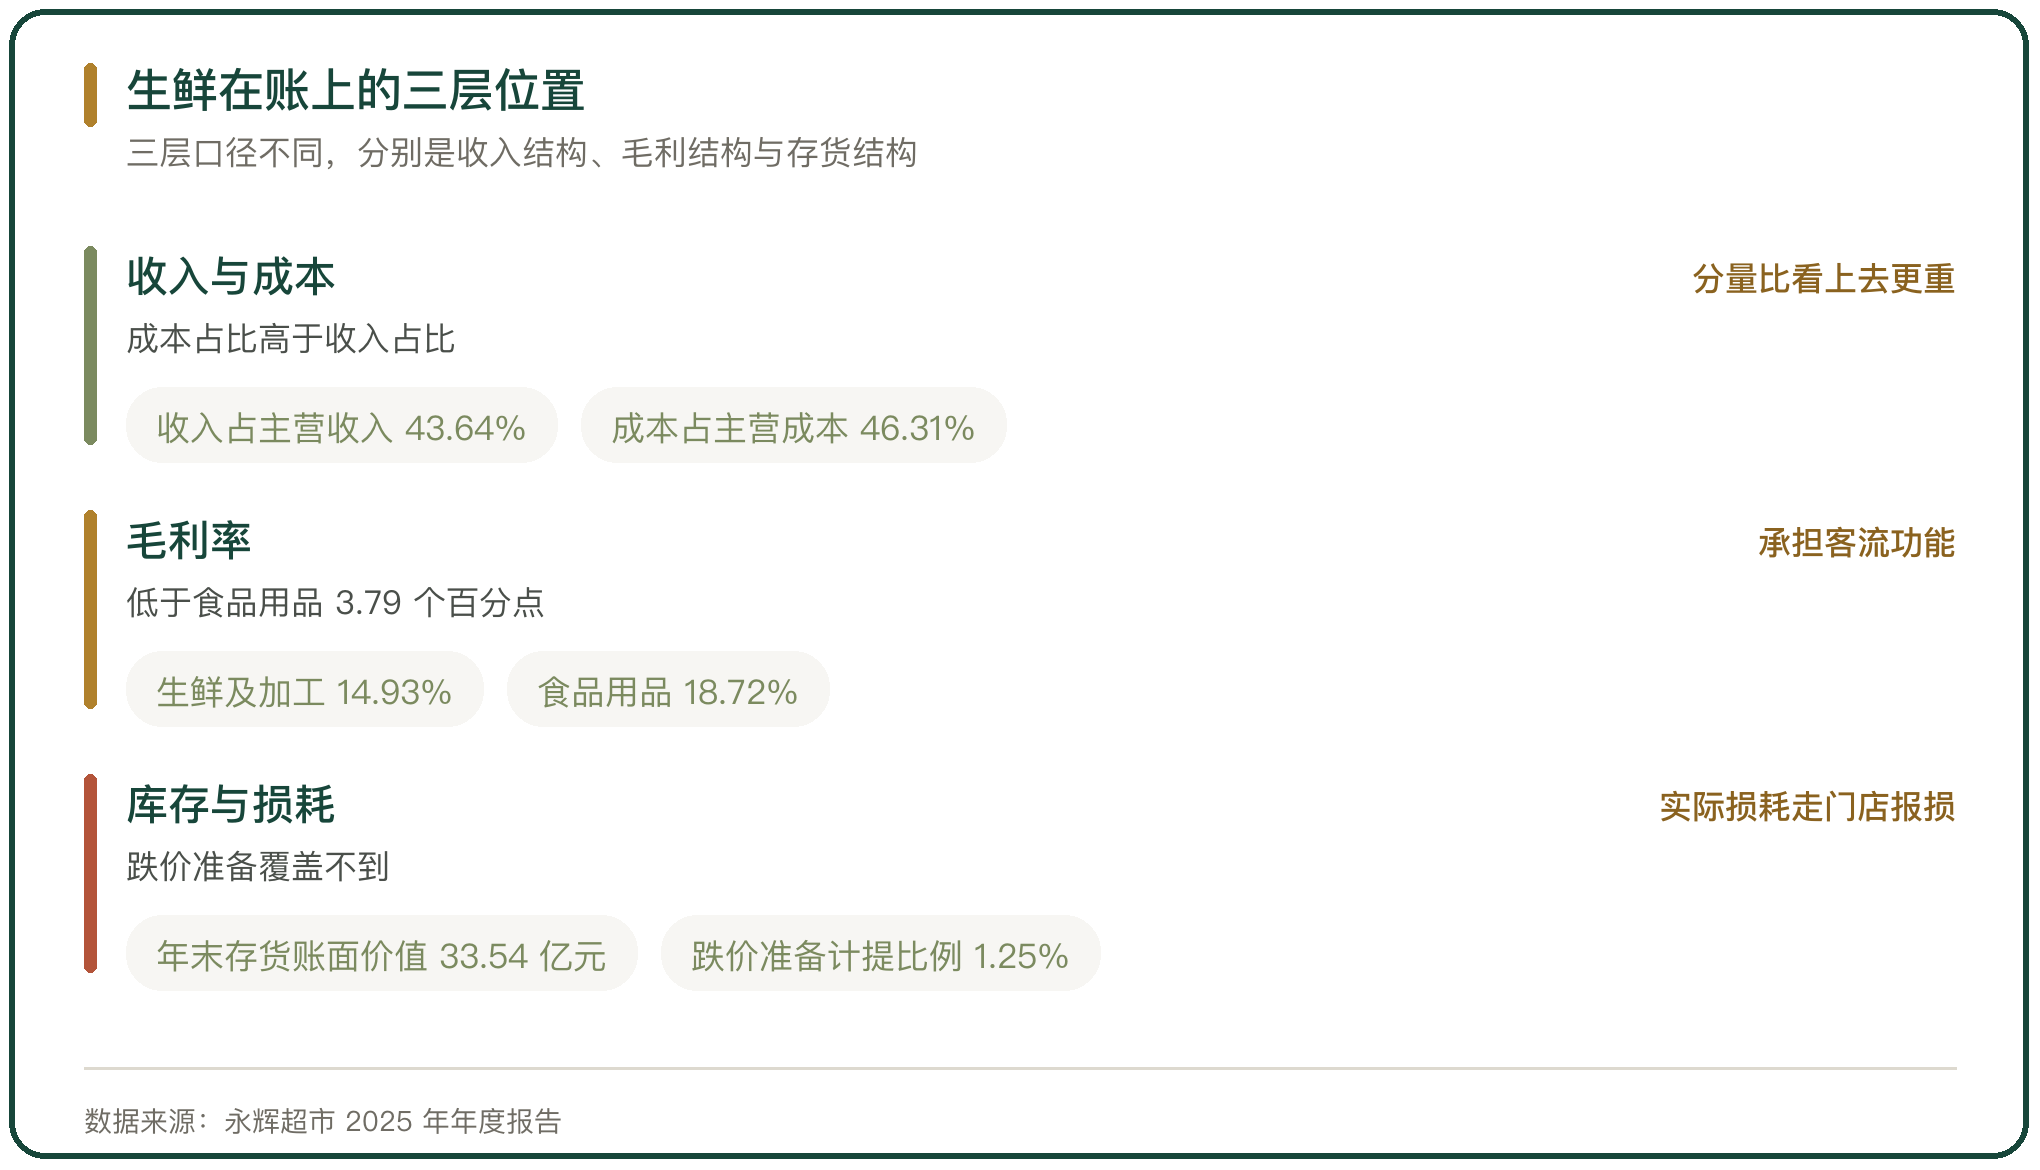
生鲜在账上的三层位置

图 1 生鲜在账上的三层位置

二、整体毛利与净利的落差

2025 年永辉营业总收入 535.08 亿元、同比减少 20.82%,毛利率 19.82%、比上年增加 0.91 个百分点。

同期归母净利润为 -25.52 亿元,扣非净利润为 -34.17 亿元。毛利率在涨,净利仍在亏。

差额落在费用上。全年期间费用 138.09 亿元、期间费用率 25.81%、比上年增加 1.88 个百分点;销售费用同比下降 15.12% 至 110.84 亿元,降幅小于营业收入 20.82% 的下滑幅度。收入收缩时费用收缩得更慢,毛利涨出来的那一点被费用吃回去了。

三、高毛利的那一栏不在商品里

同一份主营构成里另有一栏:服务业收入 20.74 亿元、占营业收入的 3.88%,对应的成本只有 2.091 亿元,毛利率 89.92%。零售业主营的毛利率是 17.00%。

两栏业务的毛利率差了 70 多个百分点。服务业这一栏装的是通道费、进场费与促销服务费这类名目,它们不占货架、不承担损耗、不需要采购资金。

永辉在 2025 年的租金收入另列为 3.52 亿元、占 1.48%。把服务收入与租金收入合起来看,非商品收入在总收入里的比重不大,但它贡献的毛利额与两类商品完全不在一个量级上。
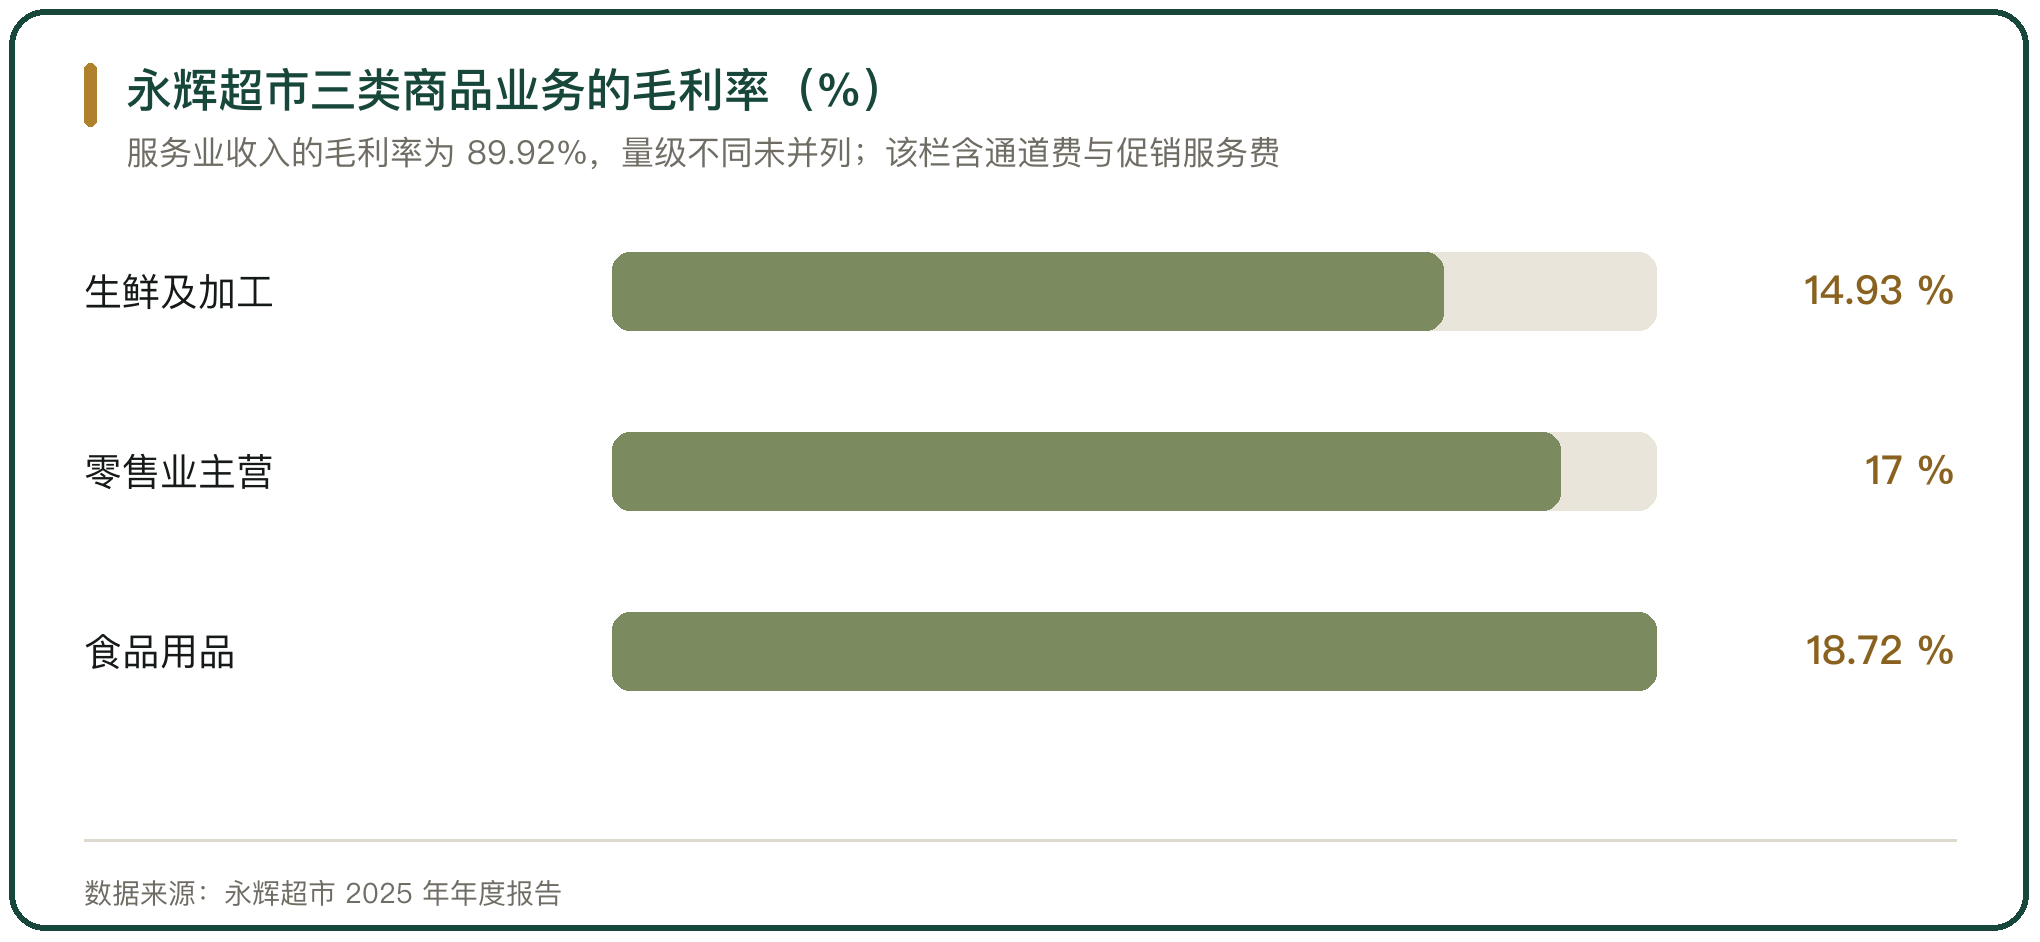
永辉超市三类商品业务的毛利率(%)

图 2 永辉超市三类商品业务的毛利率(%)

四、通道费在经营里承担什么角色

通道费同时把一部分经营风险从超市转到供应商身上。

供应商为拿到陈列位付费,超市在采购价上就有了压价的余地,商品毛利率随之上升。这套办法成立的前提是货架位置稀缺、供应商愿意为流量付费。

行业下行时这一层最先松动。收入下滑,超市倾向于提高收费标准来补利润;供应商的反制是减少供货或直接退出,货架上的品类随之变薄,客流随之流失。

五、损耗从毛利里再扣一次

生鲜的毛利率本来就低,损耗还要从毛利里再扣一遍。

2025 年末永辉存货账面价值 33.54 亿元、较上年末减少 37.04 亿元;计提的存货跌价准备为 4247.94 万元,计提比例 1.25%。

这 1.25% 覆盖的是全部存货。生鲜这一块的实际损耗走的是门店日常报损,不进跌价准备科目。看财报上的跌价准备,看不出生鲜的损耗水平,得看毛利与报损记录的配合。

六、门店数量与单店效率的赛跑

2025 年永辉关闭 381 家门店,门店总数从 775 家精简到 392 家。关店带来的一次性成本计入非经常性损益,其中非流动性资产处置损益 10.77 亿元,主要来自闭店产生的使用权资产处置。

单店口径的变化更能说明问题。营业收入同比减少 20.82% 的同时,销售费用只减少 15.12%,费用率因此上升 1.88 个百分点。

关店本身不产生毛利。它减掉的是一部分亏损,同时也减掉了一部分分摊固定成本的销售规模。门店数量往下走的时候,单店能不能把费用摊薄,是判断这一轮调改成不成立的关键。
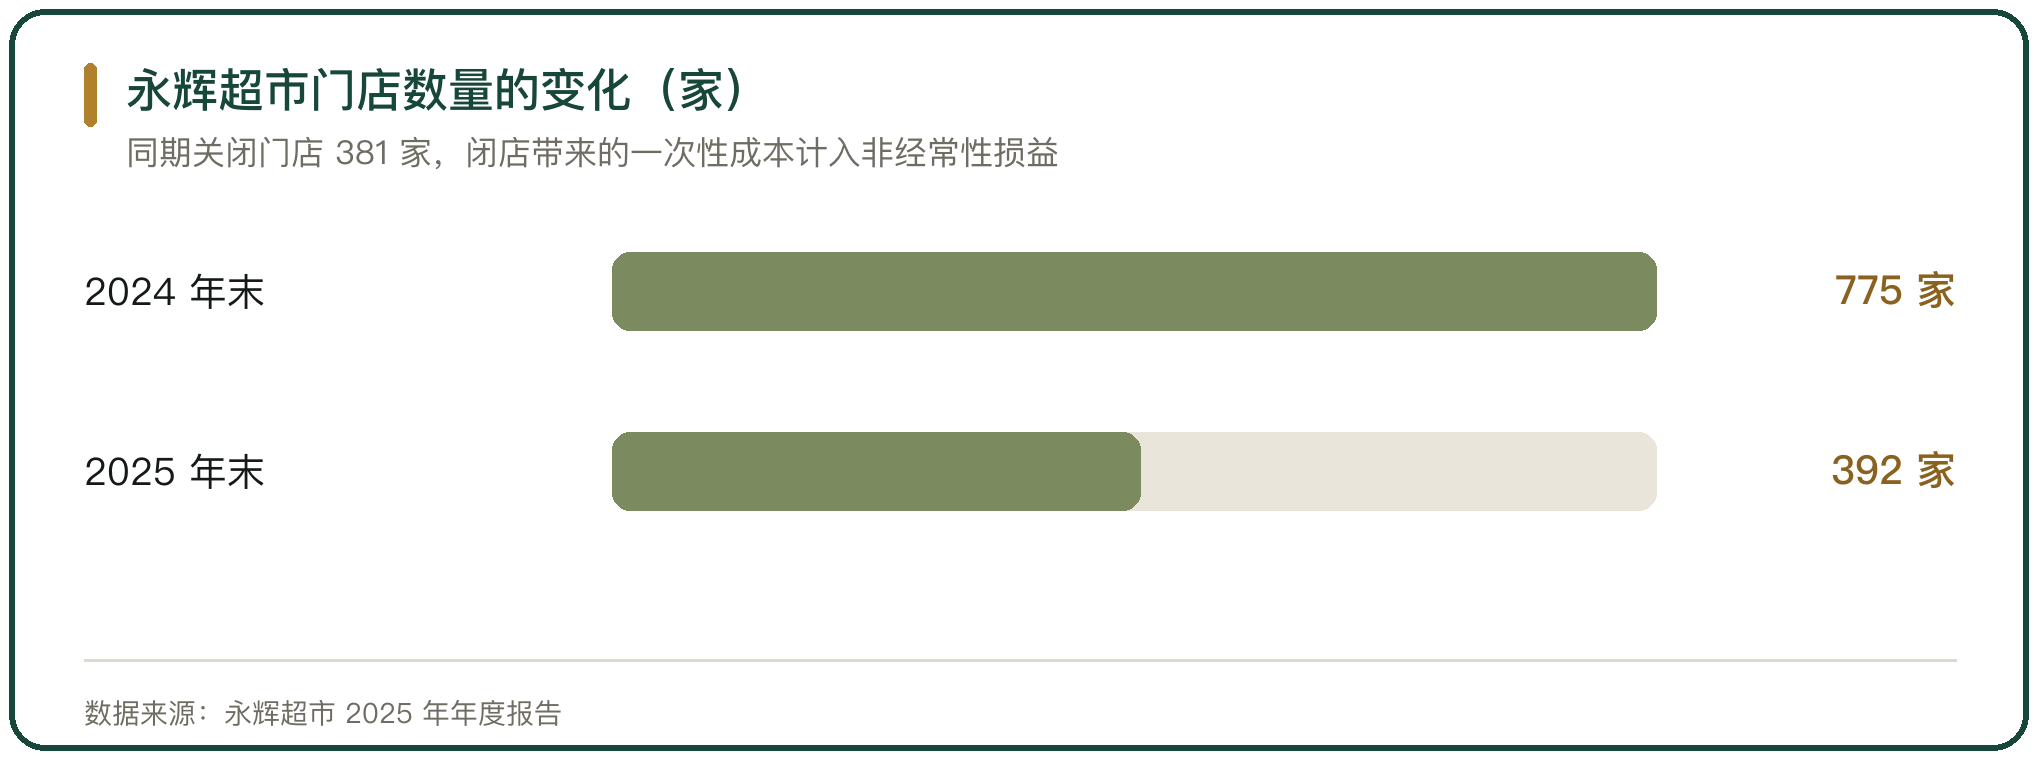
永辉超市门店数量的变化(家)

图 3 永辉超市门店数量的变化(家)

七、生鲜占比上升意味着什么

2025 年永辉生鲜及加工的收入占比升到 43.64%,食品用品的占比降到 52.48%,两者合计占营业收入的 96.13%。

生鲜占比上升是门店调改的方向,它同时会把综合毛利率往下拉,14.93% 与 18.72% 这两个数字就摆在那里。

要维持盈利,方向只有两个。一个是在生鲜以外找到高毛利的收入,比如加工品、自有品牌与现场制售;另一个是在生鲜内部把损耗与采购成本压下来。这两条路对应的是完全不同的能力,前者靠商品开发,后者靠供应链。

八、毛利结构与盈利模型怎么判断

生鲜是不是在做盈利模型,从毛利率的差值、服务收入的占比与费用率的变化上能看出来。

生鲜毛利率与食品用品毛利率的差值越小,说明生鲜的自营能力越强,或者品类结构里高毛利的加工品与自有品牌占比越高。

服务收入与租金收入的绝对额与占比越高,说明利润仍主要来自通道费,商品经营本身还没赚到钱。

毛利率上涨而费用率涨得更快时,盈利模型没有改善,只是规模在缩。

超市生鲜的毛利结构,是一道用两组数字就能看清的题。永辉超市 2025 年生鲜及加工收入 233.5 亿元、占 43.64%,毛利率 14.93%;食品用品收入 280.8 亿元、占 52.48%,毛利率 18.72%,两类商品的收入占比相近而毛利率相差 3.79 个百分点。真正高的一栏是服务业:收入 20.74 亿元、占 3.88%,成本 2.091 亿元,毛利率 89.92%,装的是通道费与促销服务费这类名目。整体毛利率 19.82%、比上年增加 0.91 个百分点,同期归母净利润仍亏 25.52 亿元,差额落在期间费用率 25.81%、比上年增加 1.88 个百分点上。这一年还关闭了 381 家门店,销售费用下降 15.12%,比营业收入 20.82% 的降幅慢。生鲜承担的是客流功能,盈利要靠高毛利收入与损耗控制接住,这两件事各自对应一套能力,混着做就会两头落空。

行内实情

生鲜的损耗走门店报损,公司报表上的跌价准备看不到真实水平
通道费是超市把经营风险转给供应商的一种方式
关店减掉的是亏损,也减掉了分摊固定成本的规模

相关问题

生鲜毛利率低,为什么超市还越卖越多。
因为生鲜承担的是客流功能。2025 年永辉超市生鲜及加工收入 233.5 亿元、占 43.64%,毛利率 14.93%;食品用品收入 280.8 亿元、占 52.48%,毛利率 18.72%。两类商品收入占比相近而毛利率相差 3.79 个百分点,生鲜把人带进店里,利润要靠日配、加工品与自有品牌接住。生鲜占比往上走,综合毛利率就会被往下拉,这是结构决定的。
通道费为什么毛利率那么高。
因为它的成本项几乎只有人力与系统。永辉 2025 年服务业收入 20.74 亿元、占营业收入 3.88%,对应成本 2.091 亿元,毛利率 89.92%,同期零售业主营毛利率 17.00%。这一栏装的是进场费、促销服务费这类名目,不占货架、不担损耗、不需要采购资金。它的代价是把一部分经营风险转到供应商身上,行业下行时先松动。
毛利率涨了为什么还亏。
因为费用率涨得更快。2025 年永辉毛利率 19.82%、比上年增加 0.91 个百分点,同期归母净利润仍为 -25.52 亿元;全年期间费用 138.09 亿元、期间费用率 25.81%、比上年增加 1.88 个百分点。营业收入同比减少 20.82% 而销售费用只减少 15.12%,收入收缩的时候费用收缩得更慢。
总第0094篇 | 一、渠道与业态|05-商超生鲜零售-001

相关阅读

评论 还没有

写点看法

邮箱不会公开。提交后按后台的评论设置决定是直接显示还是先审核。

