

酒类连锁与专卖店的盈利模型
一、酒类连锁的门店业态与结构
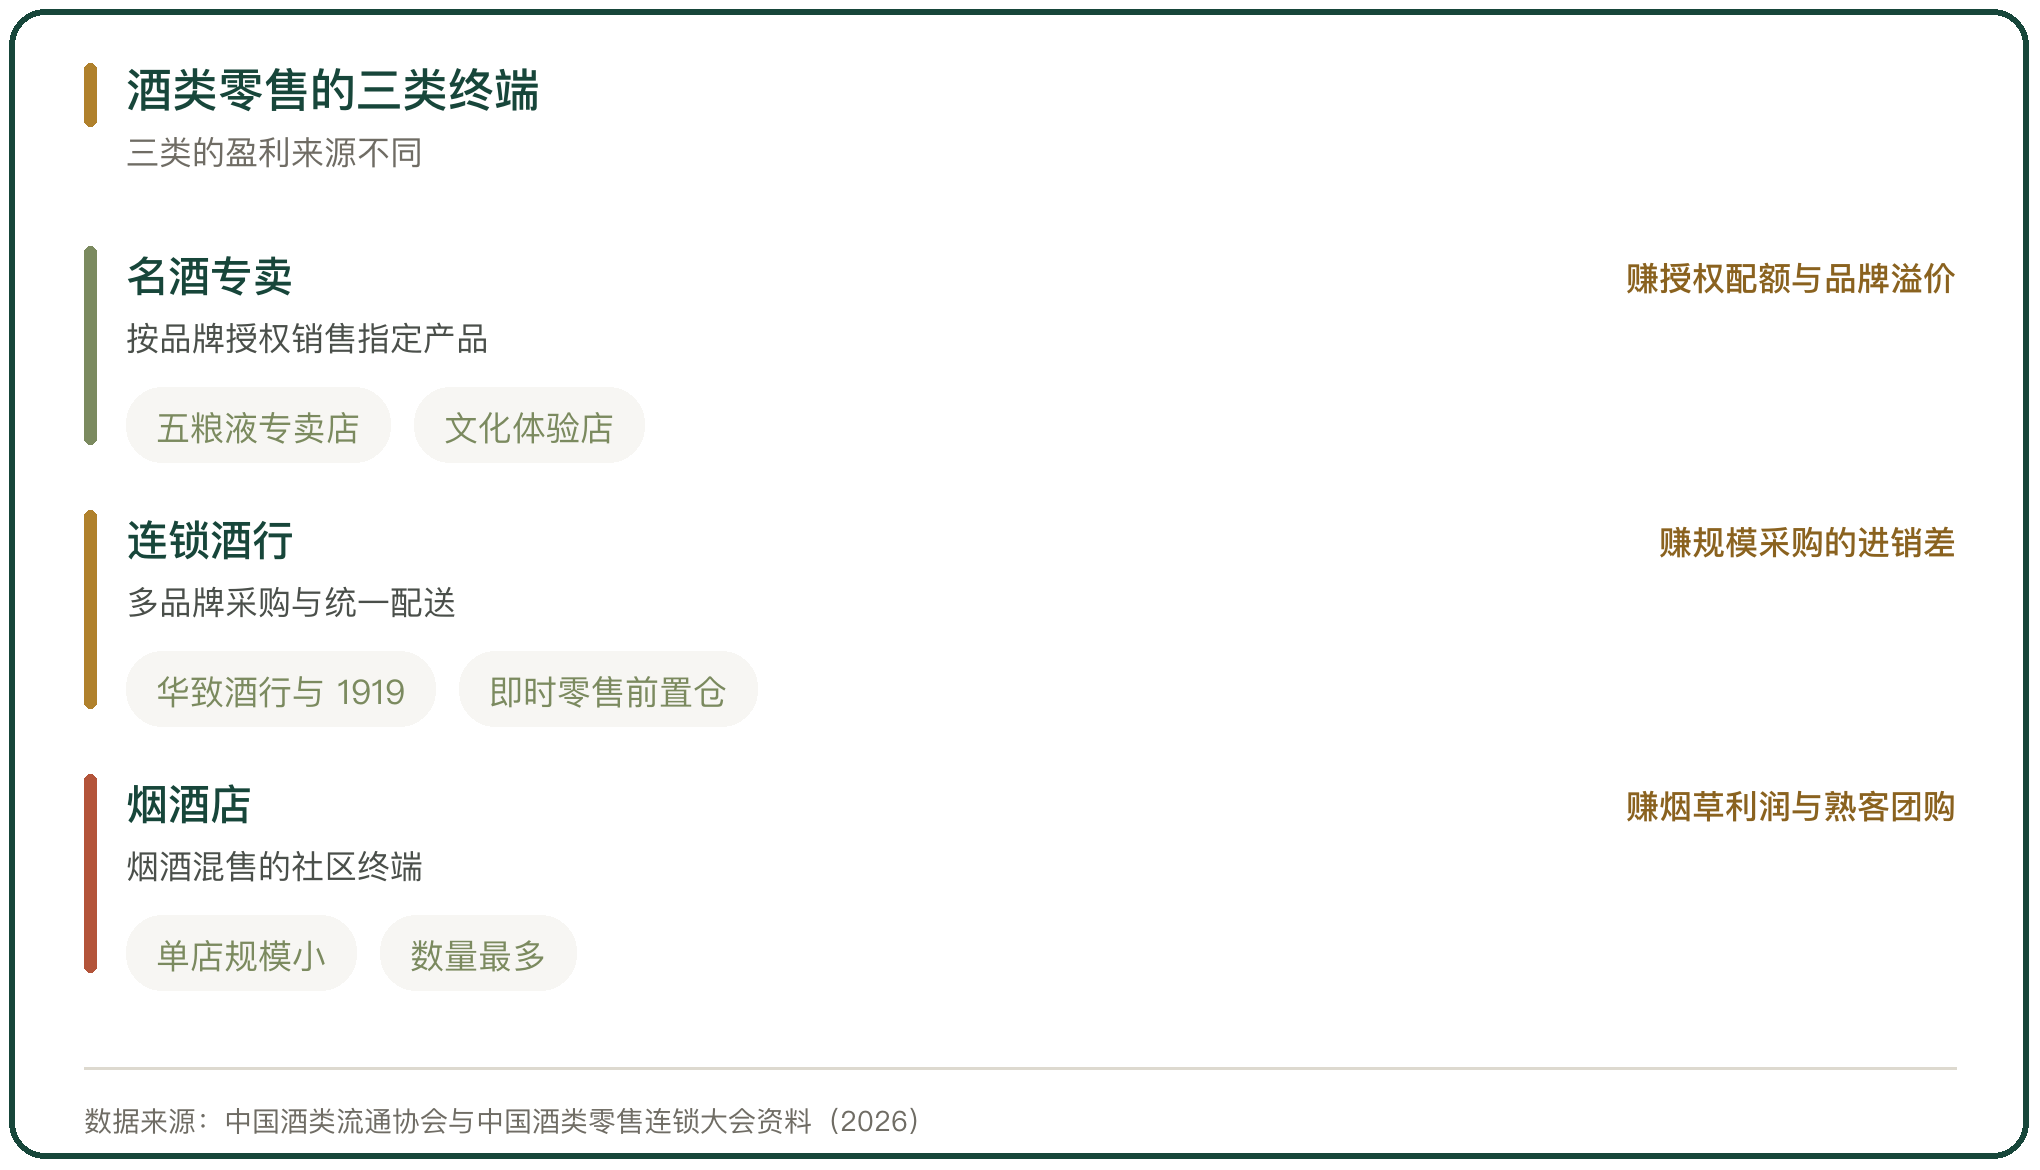
酒类零售终端分三类。一类是名酒专卖店,按品牌授权销售单一或少数品牌的指定产品;一类是连锁酒行,多品牌采购、统一定价与配送,华致酒行、1919 与酒仙集团是主要代表;一类是烟酒店,烟酒混售、单店规模小、数量最多。
三类的盈利来源不同。专卖店赚的是授权配额与品牌溢价,连锁酒行赚的是规模采购的进销差与配送效率,烟酒店赚的是烟草的稳定利润与熟客的团购订单。
二、专卖店的授权与配额
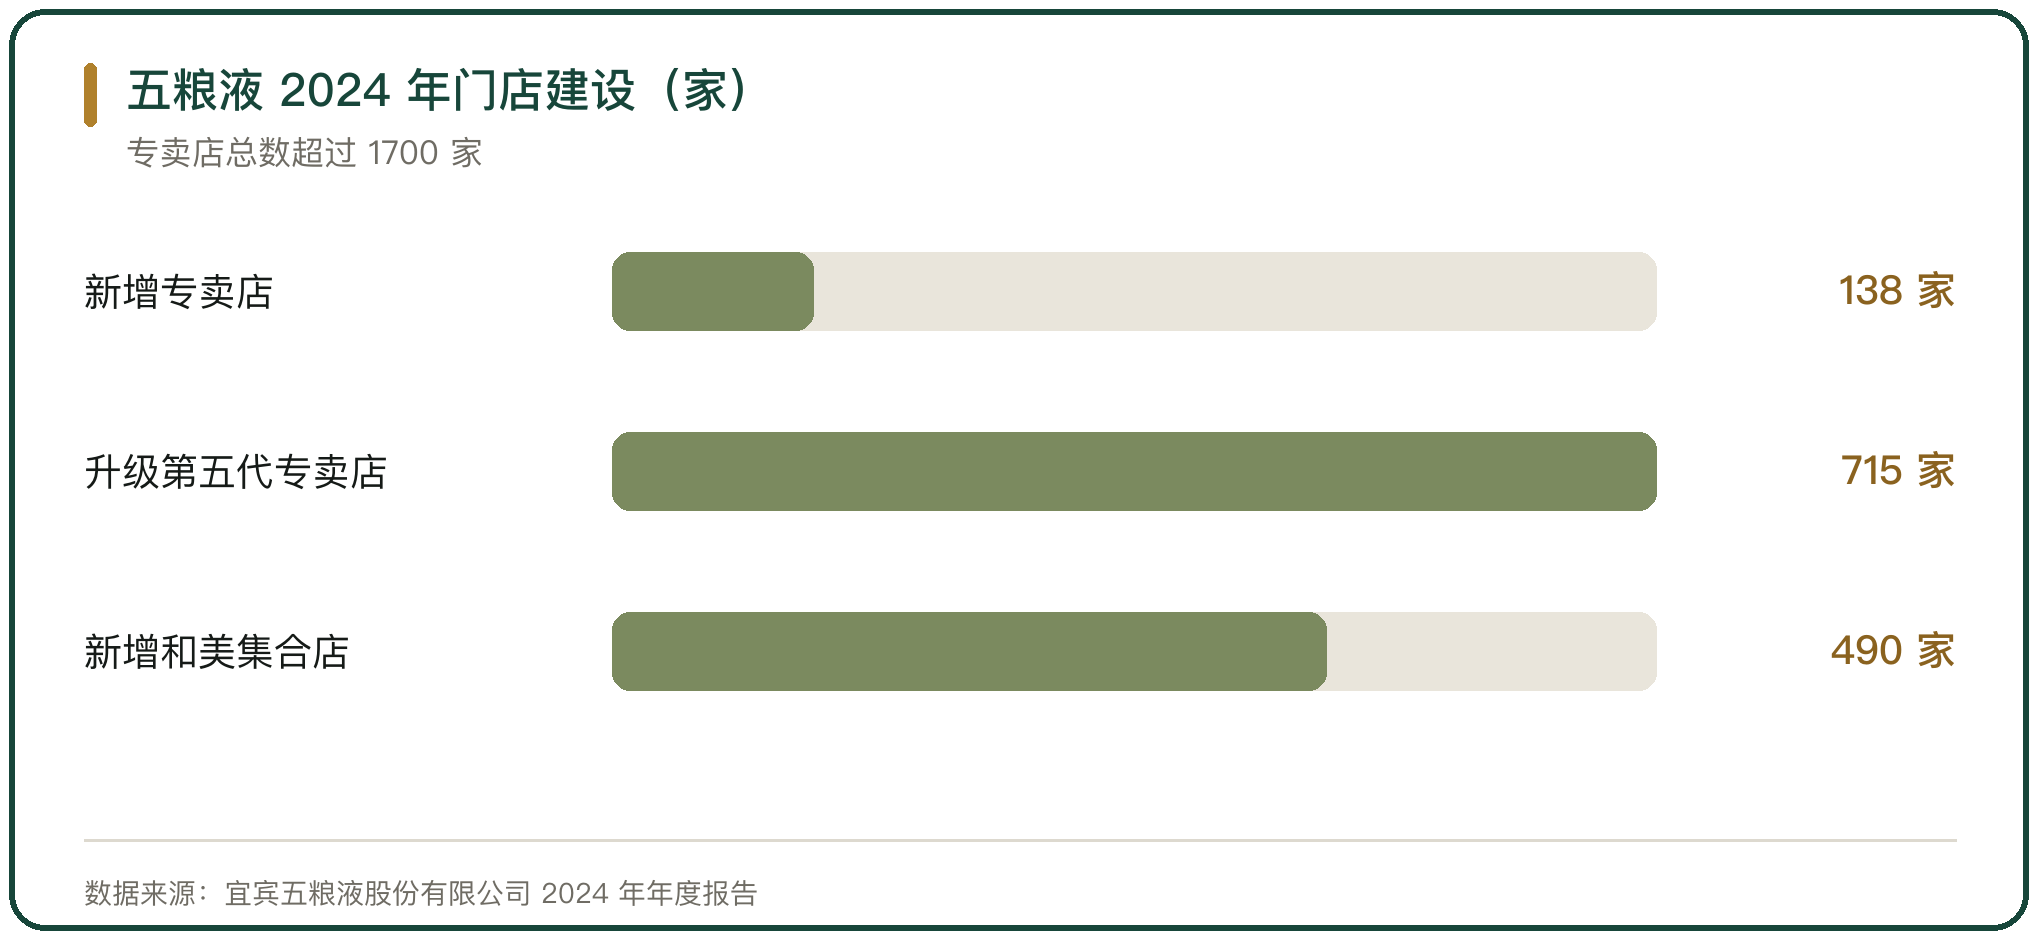
专卖店以授权方式运作,门店从厂家或总代处拿货,按品牌规定的价格体系销售。五粮液的“三店一家”体系包含专卖店、文化体验店与和美集合店,2024 年新增专卖店 138 家、升级第五代专卖店 715 家,专卖店总数超过 1700 家。
配额的分配决定专卖店的盈利。名酒按门店所在区域分级配货,配额内按出厂价拿货,市场价高于出厂价时,配额本身就是利润;市场价跌到出厂价以下时,配额转成库存压力。
专卖店的经营约束也在品牌方。门店的陈列、价格与促销活动受品牌方政策约束,产品结构由品牌方规定,门店能自主调整的空间有限。
三、连锁酒行的商品结构与毛利
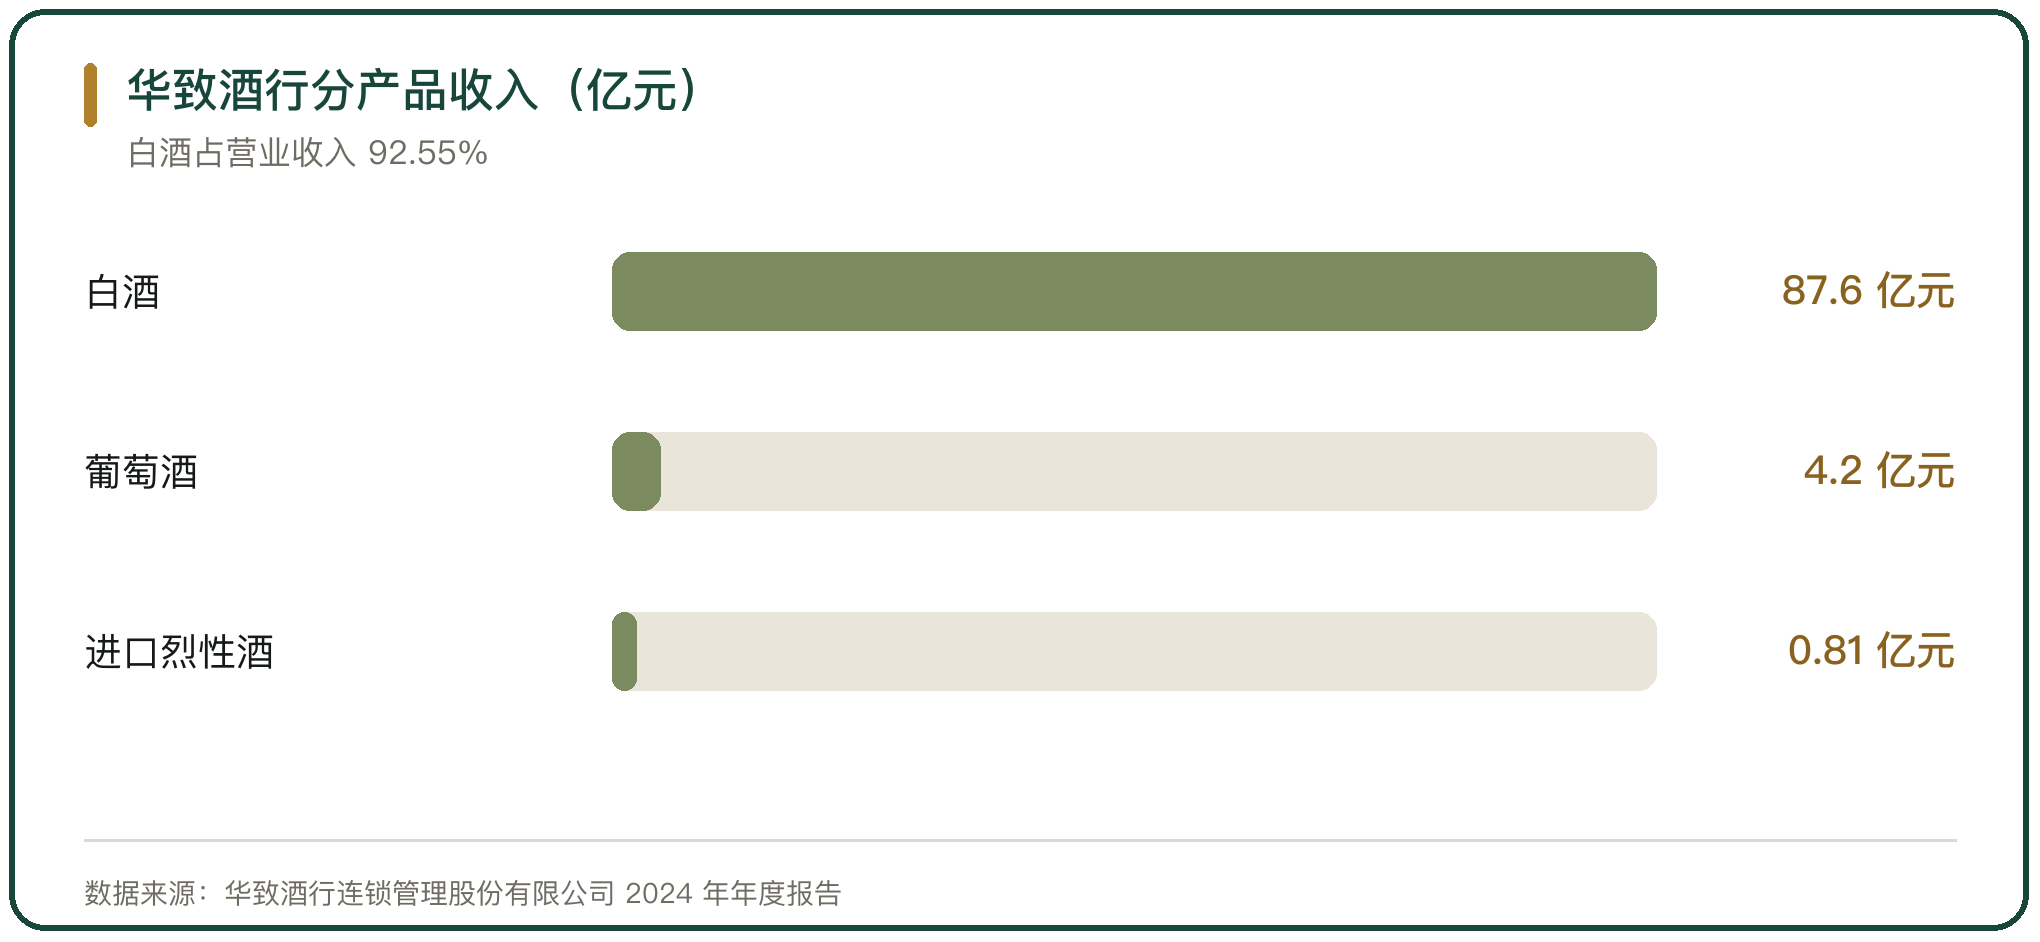
连锁酒行的商品结构决定毛利。华致酒行 2024 年白酒营业收入 87.60 亿元、占营业收入的 92.55%,葡萄酒 4.20 亿元占 4.44%,进口烈性酒 0.81 亿元占 0.85%;公司当年销售毛利率 9.00%,净利率 0.50%。
毛利结构决定盈利的脆弱性。以名酒为主的产品结构下,进销差随市场价波动,市场价贴近或低于进货价时,毛利被压到很薄;自有品牌与开发品的毛利更高,但需要渠道与品牌支撑才能放量。
华致酒行近年把自有品牌作为补充,2025 年 3 月推出“华致优选”自有品牌产品,并推进华致(名)酒库、华致优选两大门店业态的招商加盟,用产品结构与门店业态的调整改善盈利。
四、单店盈利的构成
单店盈利由几个变量决定。一间连锁门店的收入来自零售、团购与线上订单,成本包含房租、人工、资金占用与配送。名酒单品的毛利低,门店靠周转与客流覆盖固定成本。
行业数据能看出压力。2021 年至 2024 年间,烟酒店终端门店平均营收缩水 40%;有门店反映名酒大单品的净利率低于 5%,系列产品的利润维持在 10% 左右。烟酒店的另一支柱烟草也出现价格倒挂,20 元以上的畅销烟利润被压缩。
连锁门店的成本结构比烟酒店规整,总部承担采购与仓配,门店承担销售与配送,规模化之后采购成本与配送成本被摊薄,单店的盈亏平衡点随之下降。
五、加盟模式的收入与风险
加盟模式把门店的固定投入从总部转移到加盟商。总部通过商品批发与加盟费实现收入,加盟商承担门店的房租与人工,存货记在加盟商一侧。
1919 的扩张集中在加盟。公司 2023 年初从新三板摘牌后减少直营开店,门店数从 1500 家增加到 3000 家,整体交易规模从 2023 年的 115.79 亿元增长到 2024 年的 120.89 亿元,资产负债率从 92% 降到 20% 以下。
加盟模式的风险在管控。门店分散、加盟商利益与总部不完全一致时,价格与陈列的政策容易走形;总部对加盟商的账期与结算安排,也成为门店现金流的一部分。
六、即时零售对门店盈利的影响
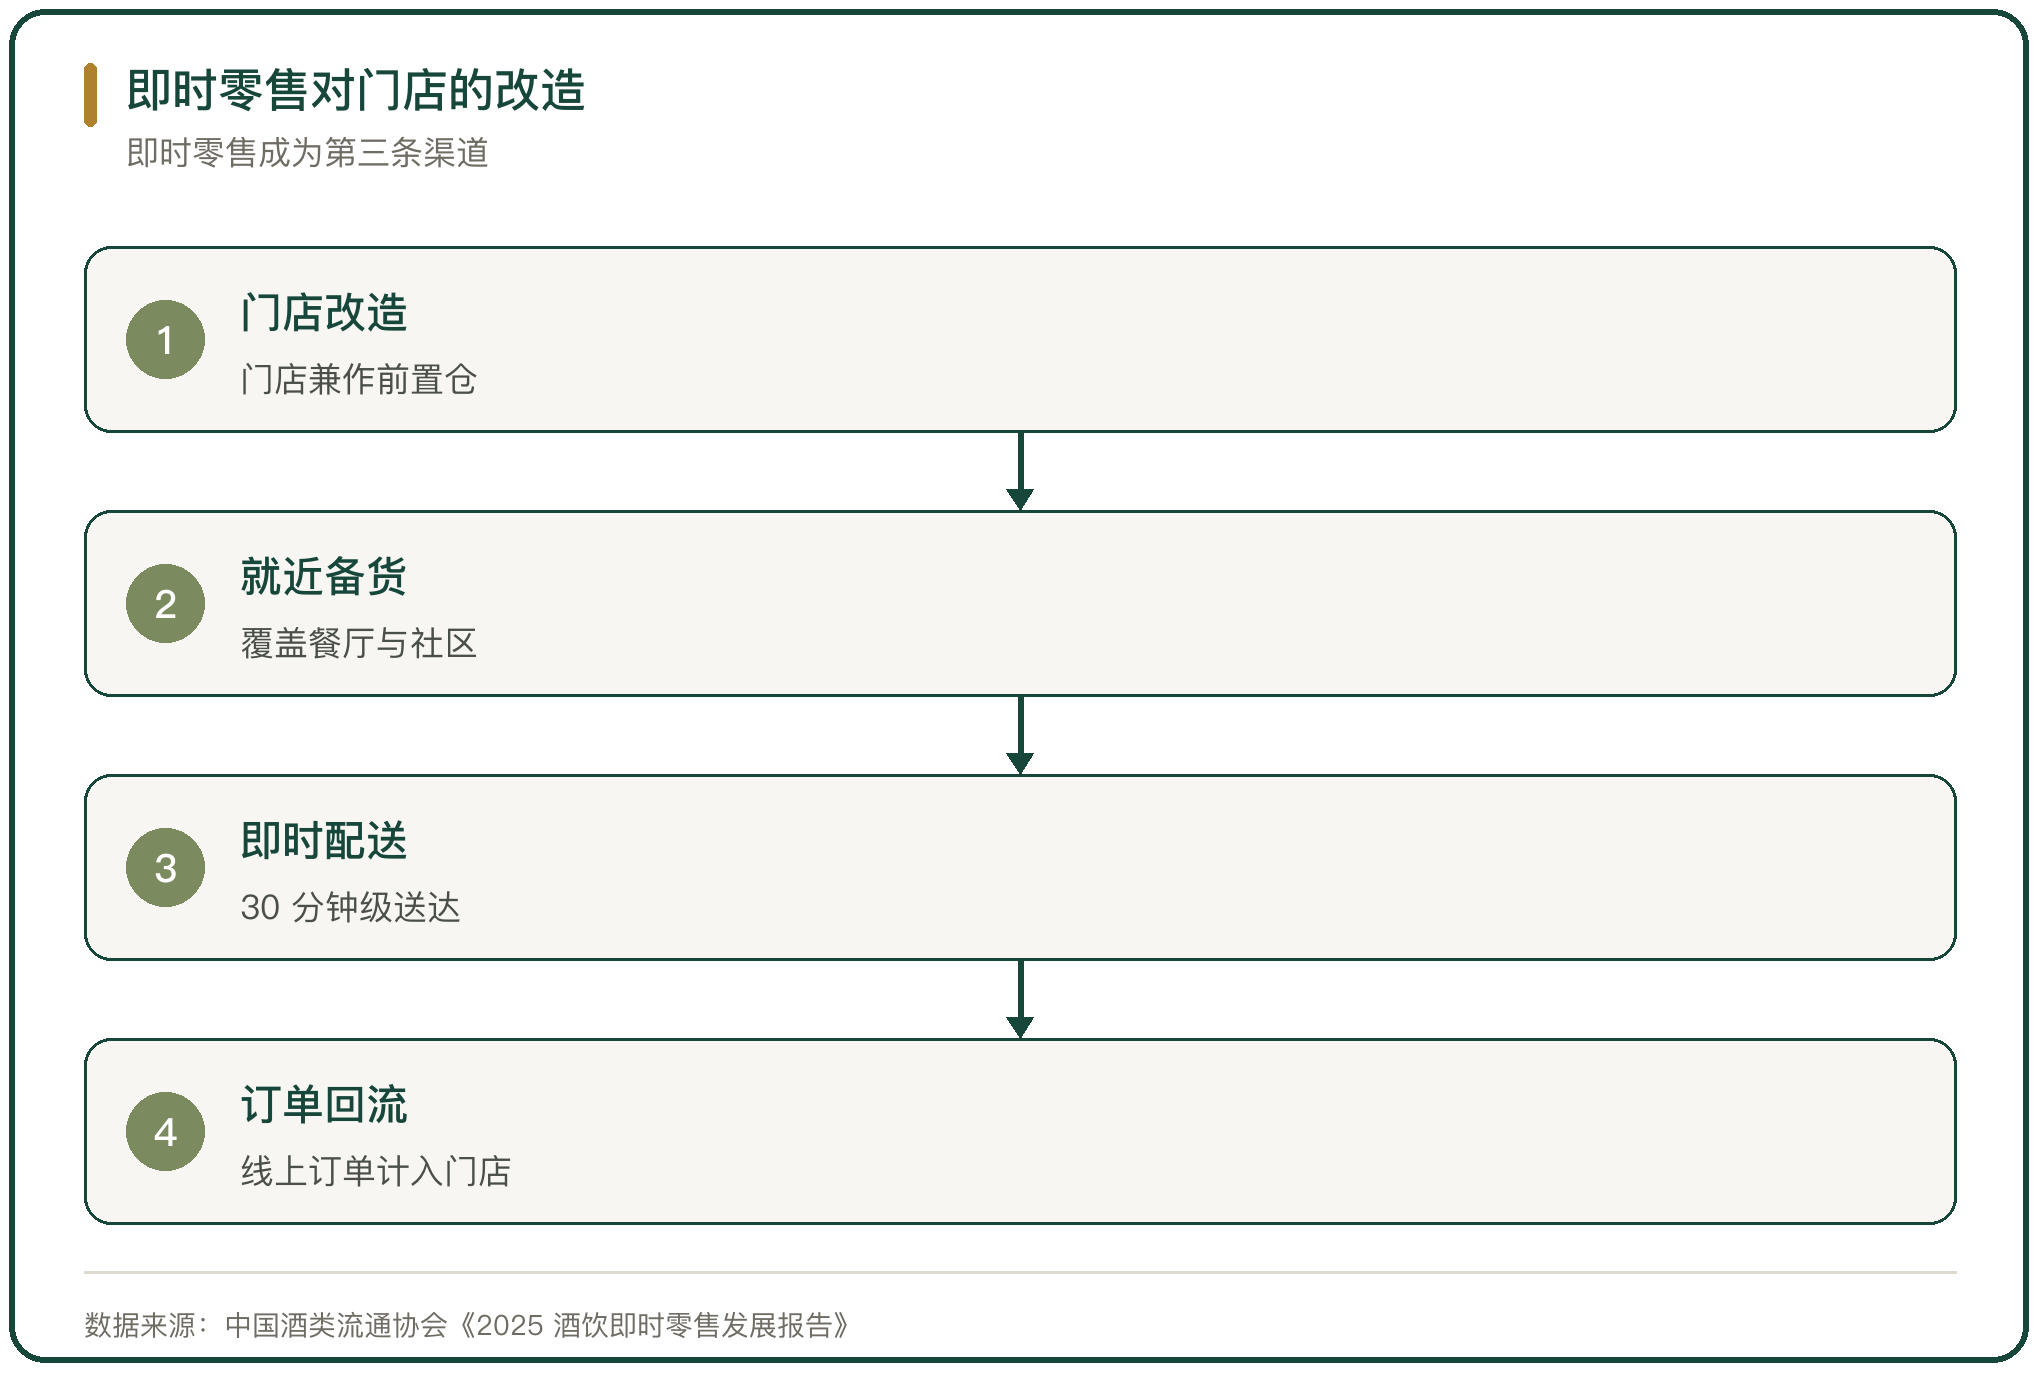
即时零售改变了门店的订单结构。1919 自 2025 年启动闪购前置仓拓展计划,把门店改造成嵌入餐厅、酒店、社区的前置仓,新建的生活场景前置仓已超过 4000 个,以每周数百个的速度增加。
《2025 酒饮即时零售发展报告》给出的口径是,2025 年中国酒类即时零售市场规模已突破 500 亿元,预计未来几年以 50% 左右的复合增速扩容,即时零售成为线上与线下以外的第三条渠道。
即时零售对门店盈利的影响有两面。订单增加提高了门店的坪效与周转,配送成本与平台补贴则压缩了单笔毛利;有门店的即时零售订单占营业收入 30% 以上,这一部分订单的价格更透明、毛利更薄。
七、连锁与专卖店的规模差异
连锁与专卖店的规模差距很大。中国酒类流通协会 2026 年 6 月首次发布的酒类零售连锁 TOP80 里,1919、优布劳、华致酒行、名品世家、酒神酒行以超过 1000 家的门店数量位居前五,构成酒类连锁的头部阵营。
专卖店的规模由品牌授权决定。五粮液专卖店超过 1700 家,是单一品牌里门店数量较多的体系;这类门店的数量与品牌方的渠道规划直接相关,不由门店自主扩张。
连锁酒行的门店数则受资本与供应链支撑。酒仙集团的门店数约 1500 家,酒便利 2024 年约 400 家,规模差距背后是采购能力、仓配网络与资金实力的差别。
八、门店盈利的行业困境
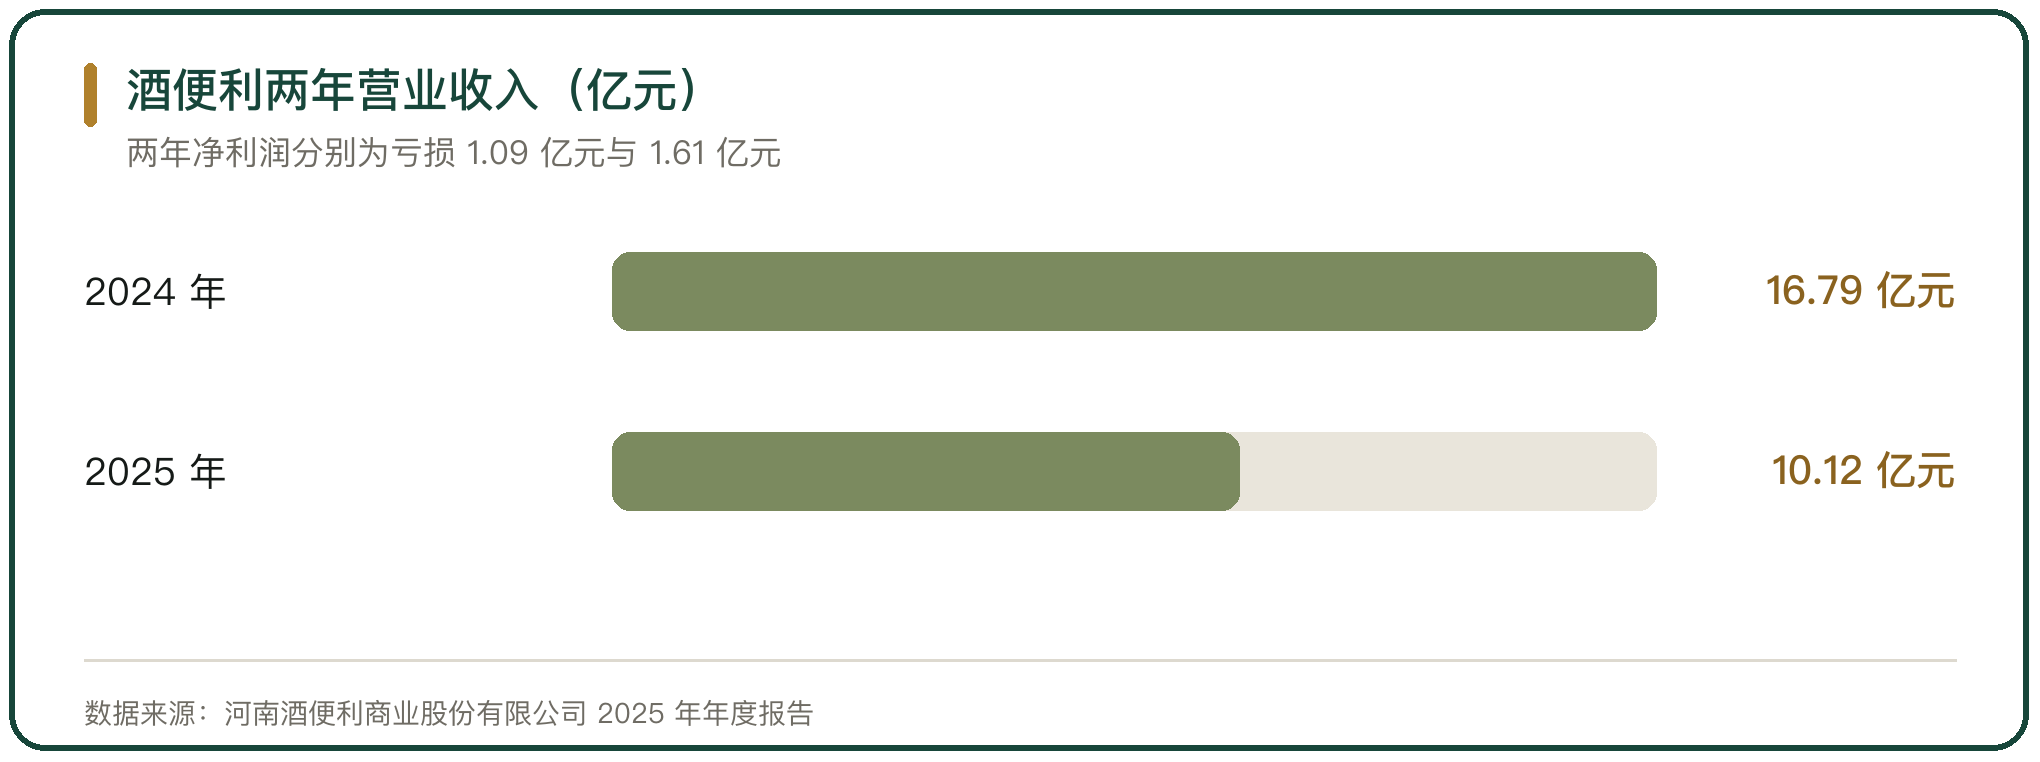
门店盈利在调整期普遍承压。酒便利 2024 年营业收入 16.79 亿元、同比下降 3.77%,净利润亏损 1.09 亿元;2025 年营业收入降到 10.12 亿元、同比下降 39.71%,公司通过门店优化调整、加快库存周转来收缩开支。
名品世家的单店模型在扩张期仍能维持。公司 2022 年营业收入 10.5 亿元、净利润 7941 万元,加盟店与合作店约 1180 家,业务覆盖近 30 个省、自治区、直辖市,用加盟连锁与营销服务的组合支撑盈利。
两类企业的差别在库存与资金。以直营与自有库存为主的连锁企业,名酒价格下跌时存货减值直接冲击利润;以加盟与轻资产为主的连锁企业,压力被分散到门店一侧,总部的报表更平稳。
九、酒类连锁与专卖店盈利模型的判断
酒类连锁与专卖店的盈利模型由商品结构、门店规模与资金占用共同决定。华致酒行 2024 年白酒占营业收入 92.55%、销售毛利率 9.00%;1919 用 3 年时间把资产负债率从 92% 降到 20% 以下,门店数从 1500 家扩到 3000 家;名品世家 2022 年加盟店与合作店约 1180 家、净利润 7941 万元。
盈利的稳定性取决于两点,进销差能不能覆盖固定成本,库存占用能不能被周转速度消化。名酒价格倒挂压缩了前一项,存货周转放慢放大了后一项。即时零售与自有品牌的引入,把门店的收入来源从单一的商品差价扩到配送与商品两端,但两条新路径的毛利都偏薄,短期改变不了盈利结构。



写点看法