

冷库的金融与质押
关键词 冷库融资存货质押仓单质押动产担保统一登记监管仓质押率
一、冷库融资的资产结构
冷链企业的资产以存货和冷库设备为主。存货货值高、周转快,冷库是专用设施、变现难。
银行对这两类资产的处理方式不同。冷库作为不动产可以抵押,但专用性强,处置时接盘方少,抵押率低于普通厂房;存货可以质押,但货在库里、权属在外,银行看不到也管不住。融资的门槛落在这两类资产的属性上,不在企业的经营能力上。
二、动产和权利担保的统一登记
转机来自登记制度。2021 年 1 月 1 日起,全国实施动产和权利担保统一登记,中国人民银行征信中心建起动产融资统一登记公示系统,《动产和权利担保统一登记办法》(中国人民银行令〔2021〕第 7 号)把生产设备、原材料、半成品、产品的抵押与存款单、仓单、提单的质押一并纳入统一登记。
登记统一之后,同一批货有没有被押过,银行在系统里能查到。重复质押的空间被压窄,冷链存货才具备了做标准化担保品的条件。
三、仓单的法律地位
仓单是可转让、可出质的凭证。《中华人民共和国民法典》第 909 条规定仓单应记载货物的品种、数量、质量、包装、件数和储存场所,第 910 条允许经背书转让提取货物的权利,第 441 条把仓单列为可以出质的权利。
纸质仓单的质权自交付质权人时设立,电子仓单自办理出质登记时设立。最高人民法院《关于适用民法典有关担保制度的解释》第 59 条要求背书注明“质押”并经保管人签章,同一货物出现多个担保时按公示先后确定清偿顺序。
四、三方结构下的冷库质押融资
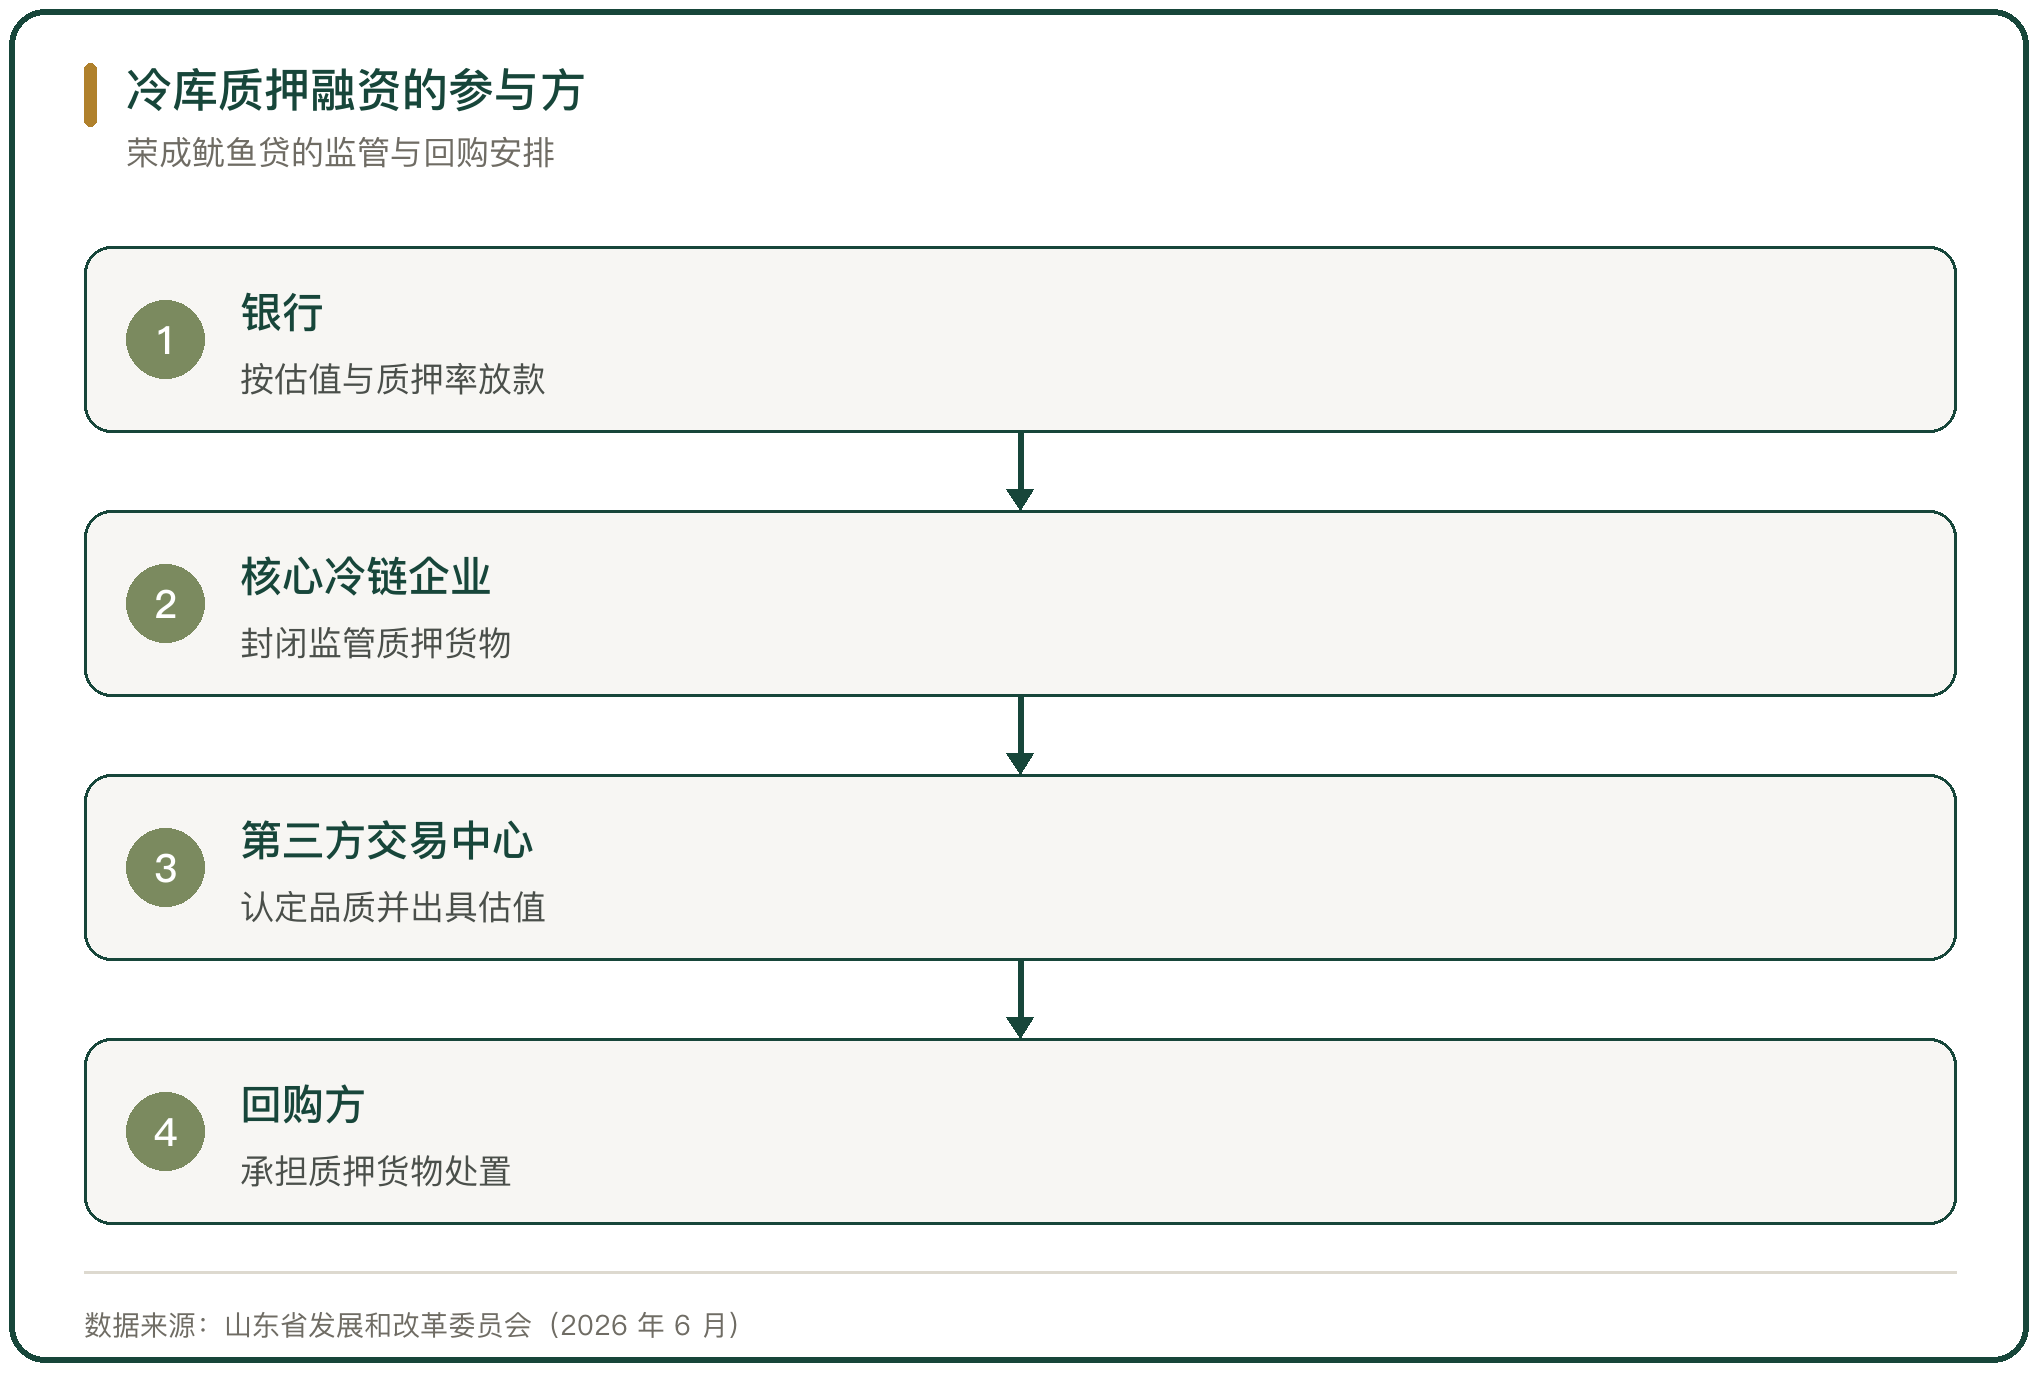
落地到业务上是一套三方结构。以日照银行在荣成的鱿鱼贷为例,银行、本地核心冷链企业与第三方交易中心分工:核心冷链企业核定 5000 万元的场景监管额度,对质押货物做封闭监管;威海国际海洋商品交易中心负责认定质押鱿鱼的品种、规格、品质与市场价值并出具估值报告;银行按估值放款。
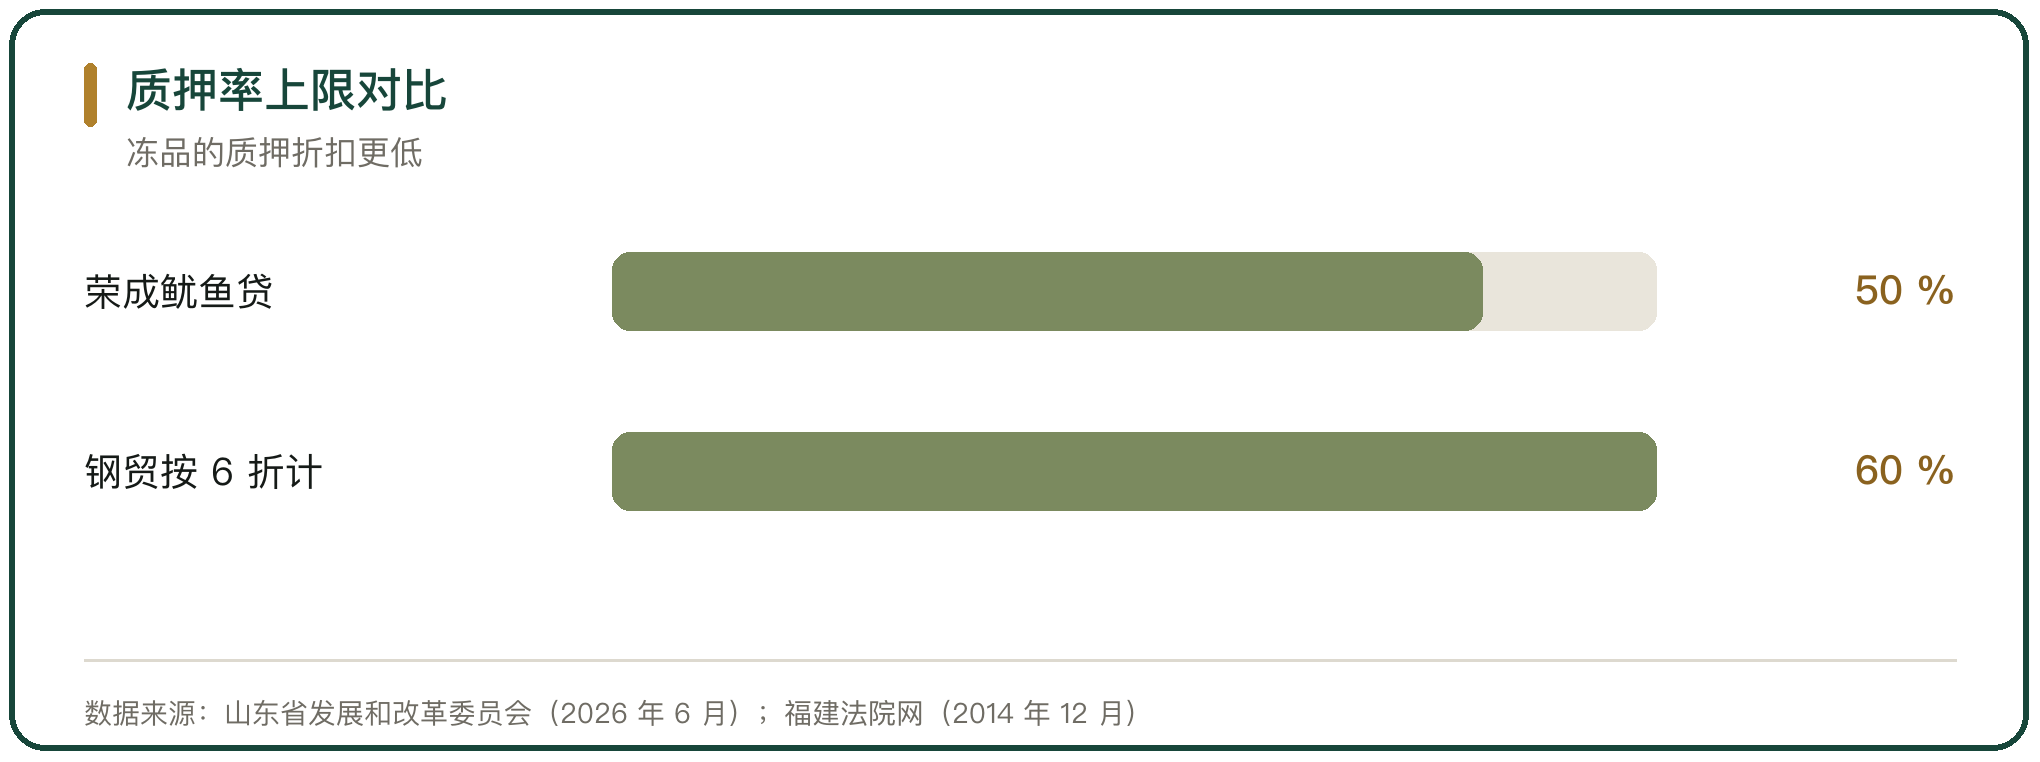
风险控制落在参数上。质押率最高不超过 50%,单笔期限不超过 12 个月,单户授信不超过 1000 万元,并由荣成市奥洋渔业有限公司承担质押货物的无条件回购责任(山东省发展和改革委员会,2026 年 6 月)。这套安排把货权、货值与处置三个环节都固定了下来。
五、电子仓单与数字化监管
把仓单做成电子凭证,是这轮冷链融资的主要技术路径。山东农担威海管理中心联合青岛银行威海分行,用冷冻海产品存货仓单为客户办理了 100 万元的担保贷款,由鲁担裕农(山东)科技服务有限公司出具仓单、监管货物,山东润泽冷链物流有限公司提供仓储冷库,并用物联网设备对冷库做标准化改造,实现货物实时监管(威海新闻网,2025-08-08)。
物联网设备解决的是银行看不到货的问题。温度、开门次数、货位占用这些数据实时回传,质押物的状态从静态变为可观测,银行才愿意把不动产抵押的逻辑搬到动产的场景里。
六、数据信用替代不动产抵押
还有一条路径是不押货、只看交易。渤海银行与中农批(天津)国际冻品交易市场合作推出“订单e贷”,把商户的购销订单、交易流水与历史履约记录作为授信依据,不再要求不动产抵押,用数据与真实交易替代抵押物(中国经济网,2026 年 7 月)。
这类产品面向场内商户,特点是单笔小、频次高、期限短。它补的是小额流动资金的缺口,补不了冷库建设的大额长期资金。两类融资对应两类需求,彼此不能替代。
七、重复质押的历史教训
动产质押的风险不是假想。2012 年前后的钢贸信贷危机里,钢贸商通过虚假仓单与重复质押获取银行贷款,一批仓储企业与第三方监管公司参与其中。厦门中院在调研中给出一个数字:2011 年上海市场的银行质押贷款余额是市场钢材库存价值的 2.79 倍,按 6 折的质押率计算,同一批钢材被质押了近 5 次(福建法院网,2014 年 12 月)。
钢材价格下跌之后,质押物价值不足以覆盖贷款,风险集中暴露。冷链存货与钢材同为动产,货值随行情波动,重复质押的动因同样存在。
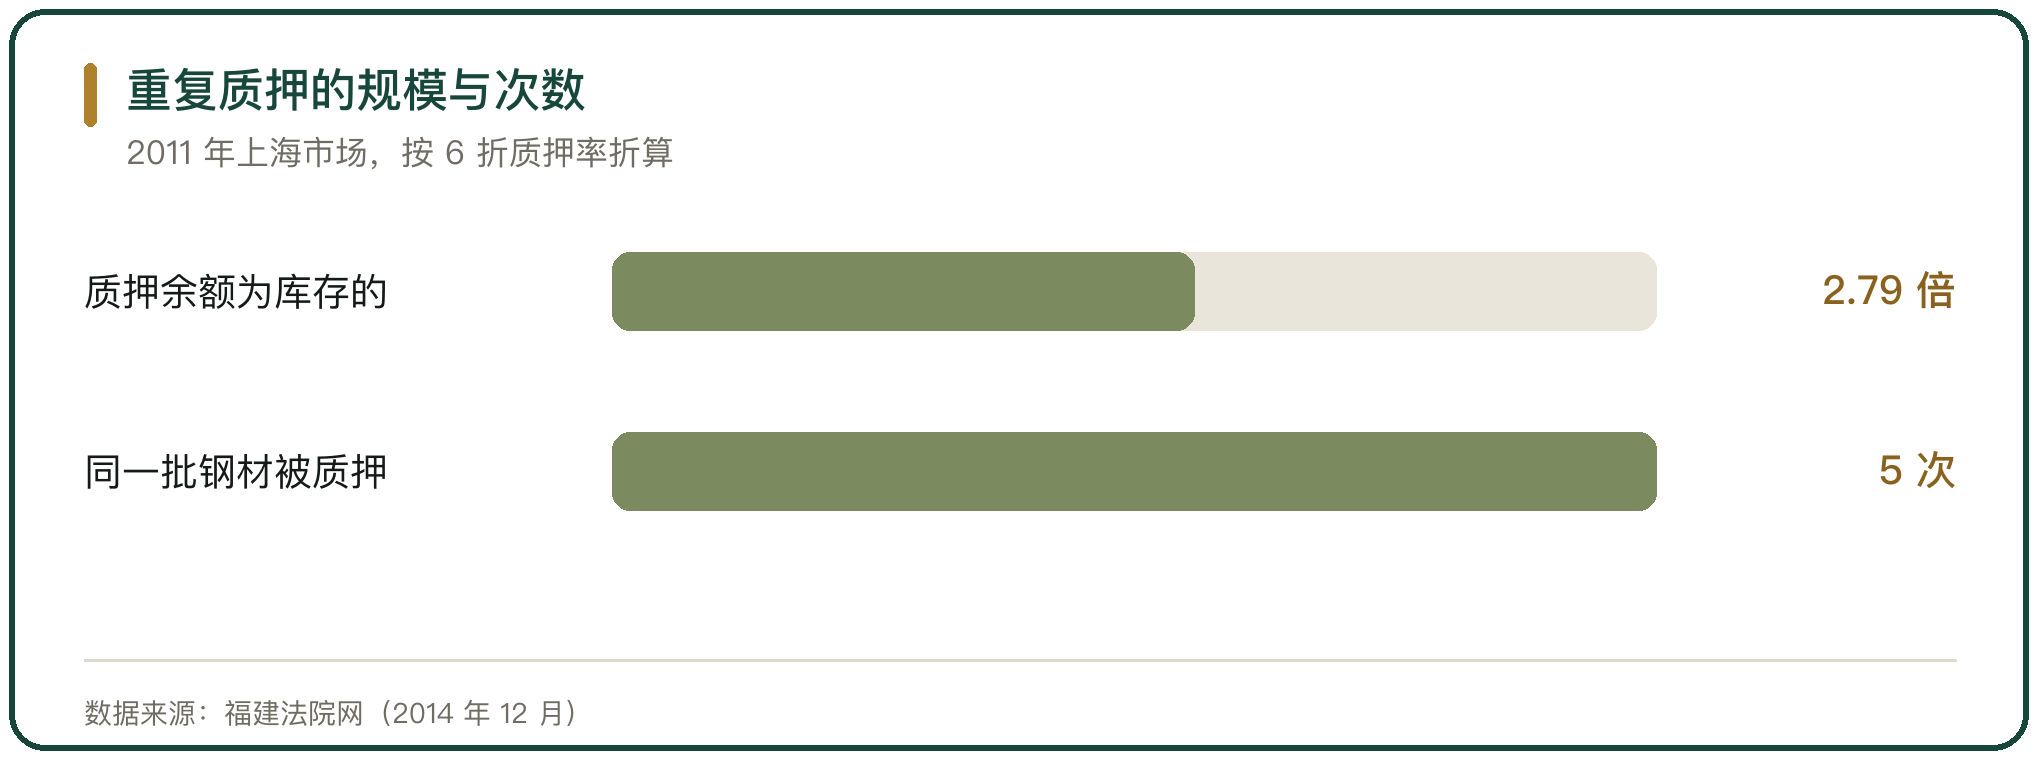
八、监管仓与统一仓单体系
制度层面的补丁集中在这几年。中国人民银行征信中心的动产融资统一登记公示系统自 2022 年 2 月 1 日起施行统一登记办法;中国互联网金融协会在 2025 年 3 月发布《动产融资监管仓业务规范》,明确了监管仓的业务规范、数字化能力要求与风险控制要求;《仓单要素与格式要求》(GB/T 30332-2024)在 2024 年 12 月实施,提升了仓单管理的规范化水平。
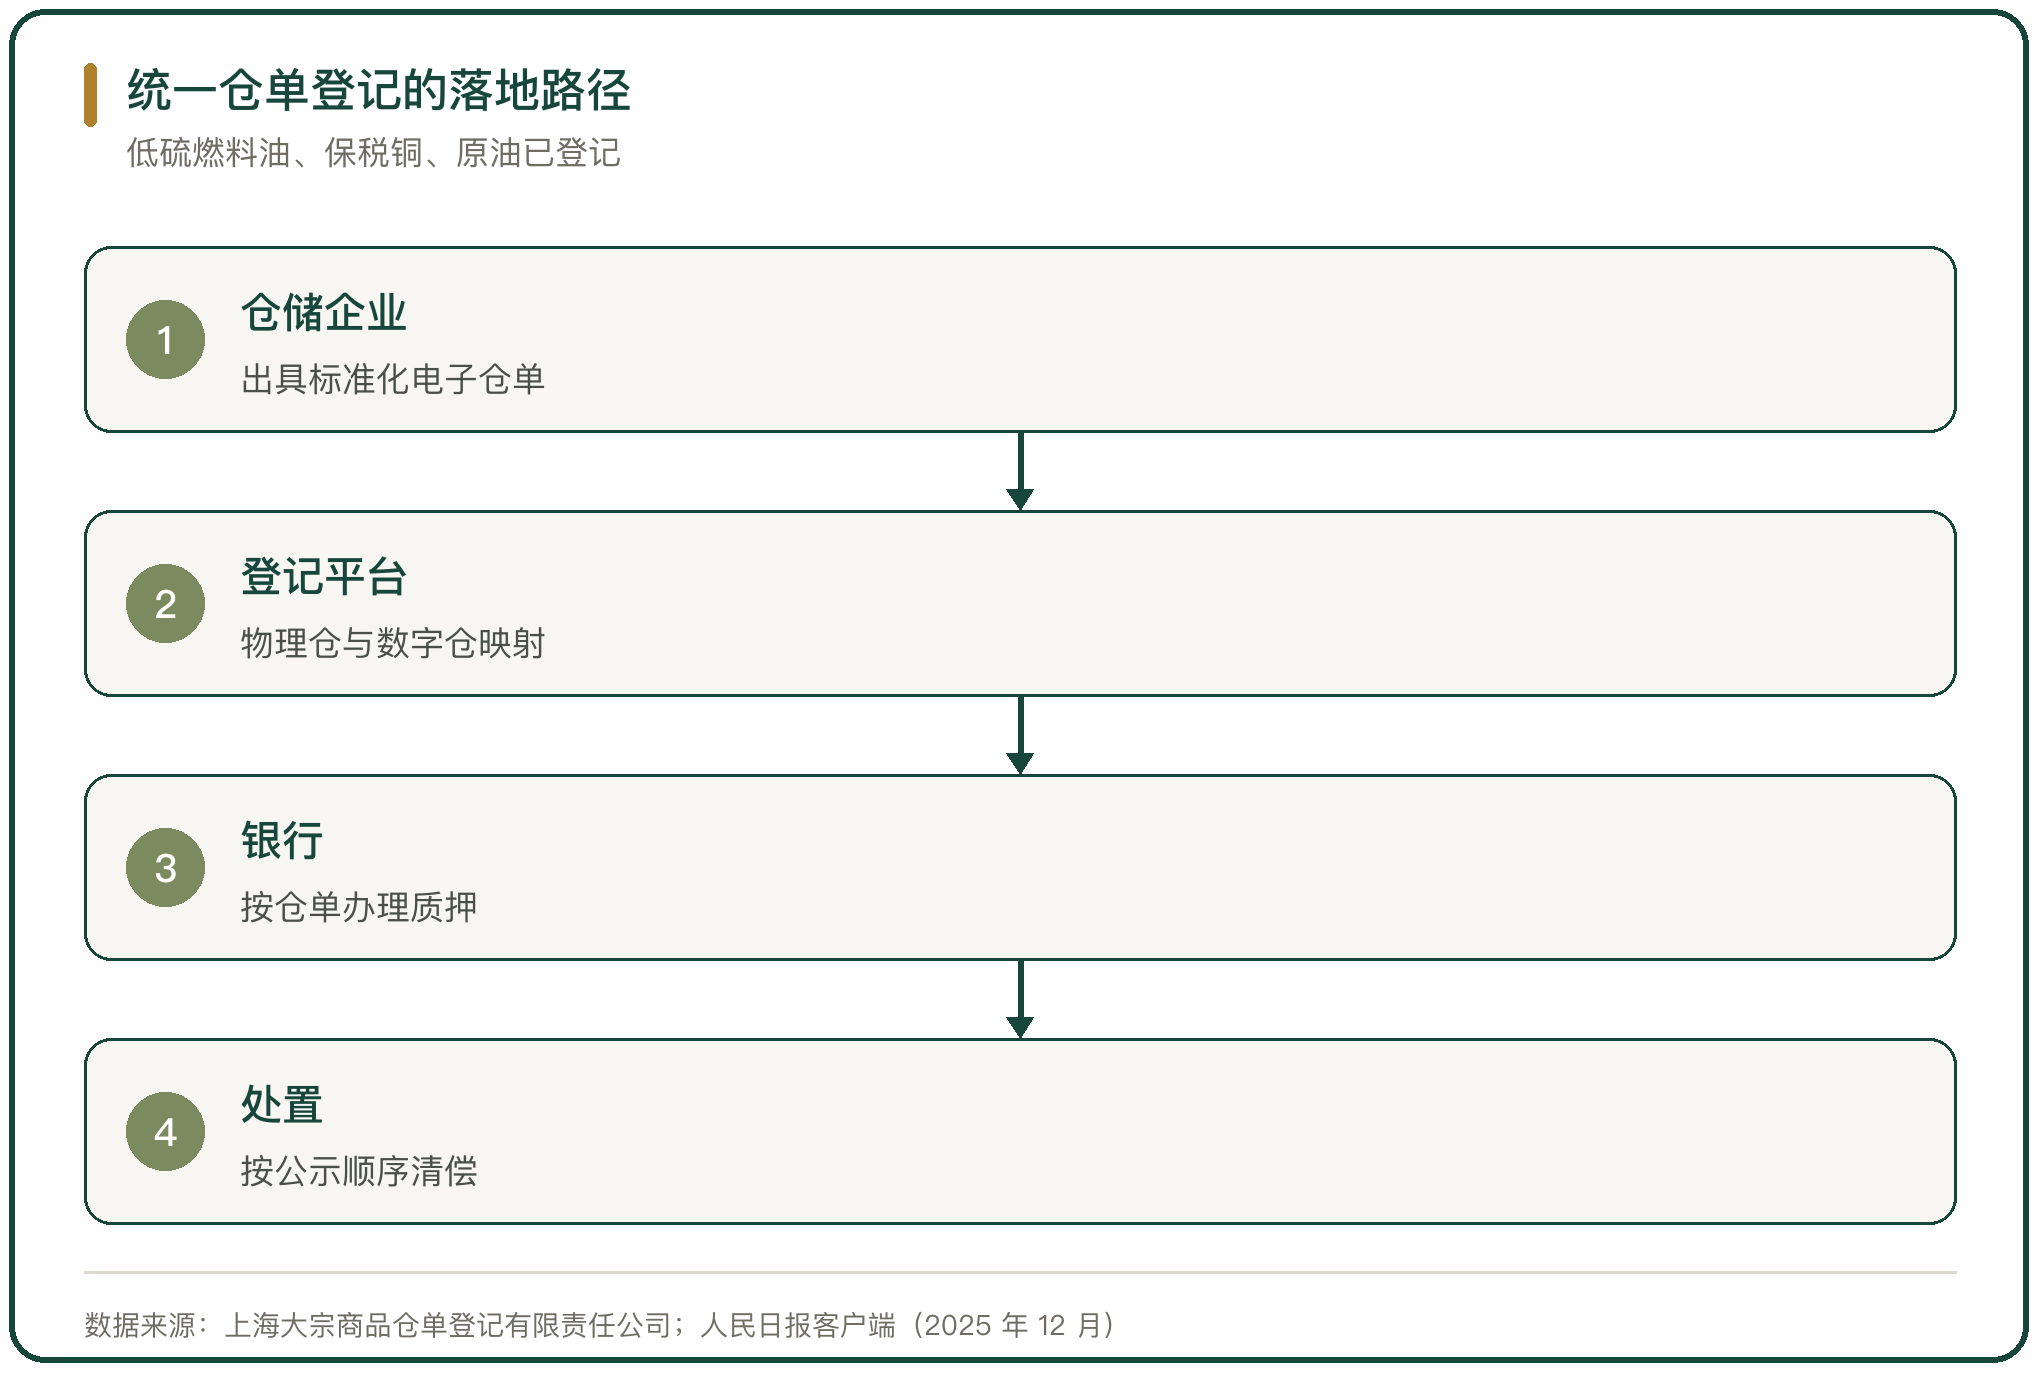
上海大宗商品仓单登记有限责任公司(以下简称全仓登)于 2022 年 12 月由中国物流集团等 9 家央企国企发起设立,做物理仓与数字仓的映射,低硫燃料油、保税铜、原油等品类已实现仓单登记,交通银行、工商银行等落地了质押融资业务(人民日报客户端,2025 年 12 月)。
九、不同融资方式的适用边界
冷链融资的方式不止一种。存货质押与仓单质押对应的是流动资金,额度小、期限短,看的是货值与企业交易;不动产抵押对应的是建设资金,额度大、期限长,看的是土地与物业;融资租赁对应的是设备,租赁物可以是气调保鲜库、智能分选设备与速冻制冷机组,期限能做到 5 年。
三种方式的成本与门槛不同。存货质押的利率常参考 LPR 加点,不动产抵押受抵押率约束,融资租赁的租金计入经营支出。选哪一种,取决于资金用在货上还是用在库上。
十、冷库金融的判断
冷库金融能不能做,取决于三件事:货权能不能锁住,货值能不能盯住,出问题能不能处置。三项里最弱的一项是处置,冻品有保质期,处置窗口短,价格随行就市。
这也是质押率定得低的原因。日照银行把鱿鱼贷的质押率压在 50% 以内,山东农担的单户贷款控制在 100 万元,参数都不是随手定的,对应的是处置环节的折扣。冷链融资的规模能做多大,最终取决于质押物在极端行情下的变现能力。



写点看法